
ABD İnceleme
İşsizlik Talepleri Yükseliyor, Konut Piyasası Çarpıyor
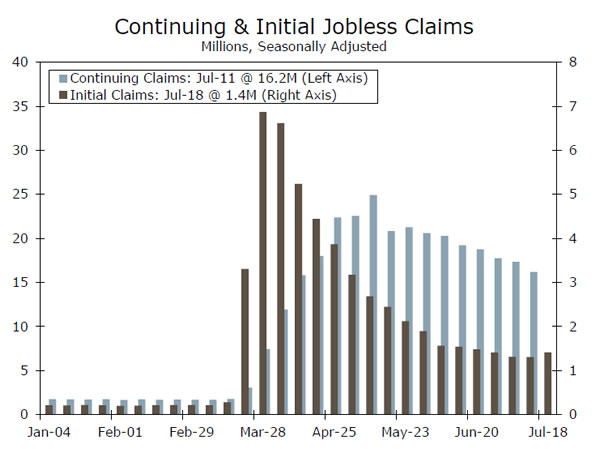
- İlk işsizlik başvuruları 1.4 Temmuz'da sona eren haftada 18 milyonun biraz üzerine çıktı. Devam eden talepler yaklaşık 16.2 milyona düştü. Yükselen ilk iddialar, COVID-19'un yeniden dirilişinin işgücü piyasasının toparlanmasına zarar verebileceğini gösteriyor.
- Rekor düşük mortgage oranları, konut piyasasında bir toparlanmaya yol açtı. Haziran ayında mevcut konut satışları% 20.7 ve yeni konut satışları% 13.8 arttı. Satın alma ipotek uygulamaları tırmanmaya devam ederken daha fazla gelişme yolda.
- Öncü Ekonomik Endeks (LEI) hafifçe yumuşadı, ancak yine de% 2.0 arttı. Genel olarak, ABD ekonomik toparlanması devam ediyor, ancak iyileşme hızı yavaşlıyor gibi görünüyor.
İşsizlik Talepleri Yükseliyor, Konut Piyasası Çarpıyor
Yeni ekonomik veriler açısından nispeten hafif bir hafta oldu. 18 Temmuz'da sona eren hafta için ilk işsizlik başvuruları, Mart ayının sonundan bu yana ilk artış olan 1.4 milyonun biraz üzerine çıktı. Bir hafta geciken devam eden talepler 16.2 milyona düştü.
İlk iddialardaki artış, muhtemelen ülke çapında yeni COVID-19 vakalarındaki yeniden dirilmeyle mücadele etmek için son haftalarda alınan daha kısıtlayıcı önlemlerin bir sonucudur. Mevsimsel faktörler muhtemelen son zamanlarda bir miktar gürültü yarattı (mevsimsellikten arındırılmamış bazda taleplerin sayısı hafta içinde biraz düştü), ancak son birkaç ayda görülen taleplerdeki iyileşme eğilimi muhtemelen durdu.
Kritik olarak, taleplerdeki yükseliş, federal acil işsizlik yardımlarının sona ermesinden sadece bir hafta önce geliyor. Bu hafta bir başka mali rahatlama turuyla ilgili görüşmeler başladı, ancak hiçbir şey kesin değil. Bu faydalar, hane halkı gelirleri için bir nimet oldu ve tüketici harcamalarının hızlı bir şekilde geri dönmesine yardımcı oldu. İşten çıkarmaların şimdi yeniden artması ve şu anda eyalet veya federal yardım alan 32 milyon kişinin olması nedeniyle, Kongre'nin bunların tamamen iptal edilmesine izin vereceğinden şüpheliyiz.
Dahası, CARES Yasası ile desteklenen hane halkı finansmanı, konut piyasasındaki görece hızlı toparlanmayı açıklamaya yardımcı olabilir. Mevcut ev satışları Haziran ayında% 20.7 artarak 4.72 milyon adede ulaştı. Bu hız, Şubat ayındaki zirve vuruşunun hala altında, ancak mortgage uygulamalarındaki istikrarlı artış, daha da fazla iyileşmenin yolda olduğunu gösteriyor. 20 Temmuz'da sona eren hafta için haftalık ipotek satın alma başvuruları yıl içinde yaklaşık% 17 arttı. Mortgage oranları son haftalarda rekor düşükleri test etti ve bu da daha fazla kiracının ev sahibi olması için teşvik sağlıyor.
Son zamanlarda konutun dayanıklılığı yüksek işsizlikle tutarsız görünebilir. İş kayıpları otelcilik ve perakende sektörlerinde yoğunlaşmıştır, ancak burada işçiler daha genç olma eğilimindedir ve ev alıcılarından ziyade kiracı olma olasılıkları daha yüksektir. Pandeminin kalan etkileri de kiralanan ve satılan evlerin türünü ve yerini değiştiriyor gibi görünüyor. Yoğun kentsel pazarlarda kiracılar, sosyal mesafenin daha kolay olduğu banliyölere akın ediyor gibi görünüyor. Uzaktan çalışmanın yükselişi, fazladan bir odaya ve ek kullanılabilir kare görüntülere sahip olmayı da daha önemli hale getirdi. Bunun da ötesinde, şehirdeki yaşam muhtemelen parlaklığını biraz kaybetti; barlar, gece kulüpleri ve kültürel cazibe merkezleri artık büyük ölçüde kapalı.
Bununla birlikte, konut piyasasında sürekli iyileşmenin önündeki potansiyel bir engel, satışa hazır evlerin eksikliğinin devam etmesidir. Satılık stoklar Haziran ayında mütevazı bir artışla% 1.3 artışla 1.57 milyon adede yükseldi, ancak bu durum, stokları yıl önceki seviyesinden yaklaşık% 18 daha düşük bıraktı. Satılık mevcut evlerin sıkı arzı, alıcıları yeni evlere doğru itiyor olabilir. Yeni ev satışları Haziran ayında% 13.8 artarak 776,000 üniteye yükseldi, bu 2007'den bu yana en hızlısı.
Konut net bir şekilde parlak bir noktadır, ancak daha geniş çaplı ekonomik iyileşme hız kaybetmeye başlayabilir. COVID-19'un ülkenin birçok yerinde yeniden ortaya çıkması, işletmeler üzerinde daha sıkı kısıtlamalara yol açtı ve tüketiciler daha ihtiyatlı bir şekilde büyüyor gibi görünüyor. Öncü Ekonomik Endeks (LEI) Haziran ayında% 2.0 arttı ve bu, ekonominin birçok bölümünün yeniden açılmaya başladığı Mayıs ayında kaydedilen% 3.2'lik kazançtan biraz daha yavaş. Kısacası, ekonomik toparlanma devam ediyor, ancak iyileşme hızı yavaşlıyor gibi görünüyor.
ABD Görünüm
Dayanıklı Tüketim Siparişleri • Pazartesi
Dayanıklı mal siparişleri Mayıs ayında güçlü bir şekilde toparlandı ve Haziran ayında da sağlam bir yükseliş bekliyoruz. Institute for Supply Management (ISM) üretim endeksinin yeni siparişler bileşeni Haziran ayında 24.6 puan sıçradı ve 56.4 aydaki ilk genişleme okuması (50'den yüksek bir okuma) olan 12'e yükseldi. Bu toparlanma, dayanıklı mal siparişlerinde bir toparlanma için iyi işaret ediyor. Araçlar ve parçalar son dönemlerdeki düşük seviyelerden toparlanmaya devam ettikçe nakliye siparişleri manşeti yükseltebilir, ancak uçak siparişleri muhtemelen düşük kalacaktır. Boeing'den alınan veriler Haziran ayında yalnızca bir yeni uçak siparişi gösterdi ve sözleşmeye bağlı değişiklikler ve iptaller hesaba katıldığında, Boeing ay boyunca negatif net siparişler gördü. Ana sermaye malları siparişleri ve sevkiyatları da büyük olasılıkla toparlanmaya devam etti. Bu önlemler iş harcamalarını ölçmek için yararlı olsa da (Perşembe günü 2. Çeyrek için rapor edildi), çeyreğin başlangıcındaki keskin düşüşler, zayıf bir 2. çeyrek çıktısının neredeyse tamamlanmış bir anlaşma olduğu anlamına geliyor.
Önceki: 15.7% Wells Fargo: 6.4% Konsensus: 7.0% (Ay-over-Ay)
Q2 GSYİH • Perşembe
Reel GSYİH verileri, çıktının ikinci çeyrekte yaklaşık% 35 (yıllıklandırılmış) gibi olağanüstü bir oranda düştüğünü göstermelidir. Ekonominin her sektörü koronavirüs krizi ve buna eşlik eden kontrol önlemleri tarafından yıpratıldı. Ancak son aylık veriler, Mayıs ayında birçok eyaletin kısıtlamaları hafifletmeye başlamasıyla ekonominin dibe vurduğunu ve GSYİH'nın üçüncü çeyrekte güçlü bir şekilde sıçraması gerektiğini gösteriyor. Ancak bu görüşmenin riskleri artıyor. COVID-19 vaka sayısındaki yeniden hızlanma, ekonomik iyileşme için ciddi bir aşağı yönlü risk oluşturmaktadır. Yüksek frekanslı hareketlilik verileri, aktivitenin Haziran ayı ortasında durmaya başladığını ve sürdürülürse, bunun beklenen 3. çeyrek toparlanmasına ağırlık verebileceğini gösteriyor. Tahminimiz, Mart ve Nisan aylarında meydana gelenler gibi, ekonomide genel bir kilitlenmenin meydana gelmediği varsayımına dayanıyor, ancak Kaliforniya'daki iş kapanışlarının yeniden empoze edilmesi gibi yerel aksamalar meydana gelebilir.
Önceki:% -5.0 Wells Fargo:% -36.8 Konsensüs:% -35.0 (Çeyrek-üzerinden-Yıllıklandırılmış)
Kişisel Gelir ve Harcama • Cuma
Kişisel harcamaların Haziran ayında% 6.2 toparlandığını göstermeyi umduğumuz tam kişisel gelir ve harcama raporunu Cuma günü alıyoruz. Perakende satış verileri ay boyunca güçlü bir şekilde toparlandı, ancak hatırlayın, perakende satışlar çoğunlukla mal tüketiminden oluşuyor ve gerçek mal harcamaları, Mayıs ayına kadar virüs öncesi zirvenin yalnızca% 1'i kadar geriledi. Hizmet harcamaları, özellikle evde kalma siparişleri nedeniyle sert bir şekilde etkilendi, bu nedenle, perakende satış verilerinde olduğu gibi kişisel harcamalarda belirgin bir artış görmemiz pek olası değil.
Kişisel gelir Haziran ayında muhtemelen% 1.3 düştü. Ücret ve maaş gelirleri toparlanmaya devam ederken, devlet transfer ödemelerinin manşete ağırlık vermesi bekleniyor. İşsizlik yardımları ve diğer devlet yardımları (ekonomik etki ödemeleri dahil), son aylarda çalışan tazminatındaki düşüşleri fazlasıyla telafi etti. Hane halklarına doğrudan destek başka bir mali teşvik turuna dahil edilecekse, pazarın dikkati devam etmektedir.
Önceki: -% 4.2; % 8.2 Wells Fargo: -% 1.3; % 6.2 Konsensüs: -% 0.8; % 5.3 (Artış; Harcama, Aydan Aya)
Küresel Değerlendirme
COVID-19 Salgını 2. Çeyrek Küresel Aktivitesini Bozacak
- Bu haftanın veri bültenleri, COVID-19 salgınından kaynaklanan ekonomik gerilemenin ciddiyetinin yanı sıra sonraki kilitlenme ve sosyal mesafe önlemleri hakkında daha fazla fikir verdi. İkinci çeyrek GSYİH verilerini açıklayan ilk ülkelerden biri olan Güney Kore, çeyrek bazda% 2 daralan ikinci çeyrek büyümesiyle resesyona girdi.
- Güney Afrika'da COVID-19 vakaları artmaya devam ederken, Güney Afrika Rezerv Bankası (SARB) repo oranını beşinci kez düşürmeyi tercih ederek kilit faiz oranını 25 baz puan olarak% 3.50'ye düşürdü. Diğer yerlerde, Euro Bölgesi imalat ve hizmet PMI'ları Temmuz ayında beklenenden daha fazla toparlandı ve genişleme bölgesine geri döndü.
Güney Kore Q2 GSYİH Gecekondu
Bu haftanın veri bültenleri, COVID-19 salgını ve ardından gelen kilitlenme ve sosyal mesafe önlemlerinden kaynaklanan ekonomik gerilemenin ciddiyeti hakkında daha fazla fikir verdi. Güney Kore ile Q2 GSYİH büyüme verilerine ilk bakışımızı aldık. Ülke ekonomisi yılın ilk yarısında bir resesyona girdi ve Q2 GSYİH, çeyreklik bazda% 3.3 oranında düşerek, Q4-2008'deki düşüşle eşleşti. Güney Kore ekonomisi ticarete büyük ölçüde bağımlıdır ve küresel ekonominin bastırılmış durumu göz önüne alındığında, ihracat, motorlu taşıtlar ve kömür ve petrol ürünlerinde önemli düşüşler ile% 16.6 düştü. Dünyanın diğer bölgeleri gibi, Güney Kore de virüsün yayılmasını kontrol altına almak için kilitleme ve sosyal mesafe önlemleri koydu. Bununla birlikte, çoğu kısıtlama kaldırıldığından ve toparlanma sürerken, Güney Kore ekonomisinde 3. çeyrekte keskin bir toparlanma bekliyoruz, bu da Kore'nin ilerleyen dönemlerinde kazandığı desteği de destekleyecektir.
SARB, Beşinci Kez Oranları Düşürdü
Güney Afrika Rezerv Bankası (SARB), repo faiz oranını beşinci kez düşürmeyi seçti ve kilit faiz oranını 25 baz puan düşürerek, 3.50'de uygulamaya konulduğundan bu yana en düşük seviyesi olan% 1998'e düşürdü. oy hakkına sahip beş üye 25 baz puanlık bir indirim lehine olurken, ikisi politika faizinde indirim yapılmamasını tercih etti. Ekteki açıklamada merkez bankası, mevcut ortamın son derece belirsiz kaldığını ve küresel ekonomik iyileşmenin gücünün kısmen ülkenin yeni virüs salgınlarını kontrol etme becerisine bağlı olacağını kaydetti. Güney Afrika'da COVID-19 vakaları artmaya devam ediyor. Ülkede halihazırda 408,000'den fazla doğrulanmış vaka var ve bu, dünyadaki en yüksek vaka sayımlarından biri.
Komite, ülke içi ekonomik büyüme tahminini daha düşük revize etti ve Güney Afrika ekonomisinin, 7.3 ve 2020'de toparlanarak Mayıs ayındaki% 7.0'lik önceki tahminine kıyasla 2021'nin tamamı için% 2022 küçüldüğünü gördü. Çok az değişiklik yaptı. Enflasyon tahminine göre ve enflasyonun 2022'ye kadar hedef bankasında kalmasını bekliyor. Şu an itibariyle, SARB'den bir faiz indirimi daha görebiliriz, ancak merkez bankası gevşeme döngüsünün sonuna yaklaşıyor gibi görünüyor.
Euro Bölgesi PMI'ları Genişleme Bölgesine Geri Döndü
Euro Bölgesi imalat ve hizmet PMI'larının bu haftaki açıklaması, COVID-19 ile ilgili en kötü düşüşün bölge için sona erebileceği fikrini güçlendirdi ve 3-2020'deki geri dönüşün daha önce beklenenden daha hızlı olabileceğini ima etti. Euro Bölgesi PMI'ları Temmuz ayında beklenenden fazla artarak genişlemeye işaret etti. İmalat PMI 3.7 puan yükselerek 51.1 olurken, hizmetler PMI yaklaşık yedi puan yükselerek 55.1 ortasından bu yana en yüksek olan 2018 oldu. İyileştirme, kilitleme önlemlerinin gevşemesini ve bölge genelinde artan iş açılışlarını yansıtıyor. Şubat ayından bu yana ilk kez yeni sipariş girişlerinin arttığı bildirildiğinden, talebin arttığı görülüyor. Ayrıca, gelecek üretim beklentileri Temmuz ayında iyileşmeye devam ederek hem imalat hem de hizmet sektörlerinde beş ayın en yüksek seviyesine yükseldi. Hem Almanya hem de Fransa, PMI'larında sağlam kazanımlar elde ederek genişleme bölgesine geri döndüler. Almanya'nın hizmet satın alma yöneticileri endeksi 9.4 puan toparlanarak 56.7'ye yükselirken, imalat sanayi PMI 50.0'a yükseldi.
Küresel Görünüm
Avustralya CPI • Salı
Avustralya'nın manşet CPI'si, Q2-2014'ten bu yana en hızlı yükseldi. Birinci çeyrek enflasyonu yıldan yıla% 1'ye yükseldi ve Avustralya Merkez Bankası'nın (RBA)% 2.2-2'lük hedef bandına geri döndü. Sebzelerde (+% 3), ilaç ürünlerinde (+9.1), orta öğretimde (+% 5.1) ve tütünde (+% 3.4) büyük fiyat artışları artışa katkıda bulundu. Birinci çeyrekteki sağlam okumaya rağmen, bazı analistler 2. çeyrek fiyatlarının petrol fiyatlarındaki keskin düşüş ve zayıf küresel talep nedeniyle aşağı çekilmesini bekliyor.
Avustralya ekonomisinin genel görünümü belirsizliğini koruyor ve muhtemelen Avustralya hükümetinin ülkenin en kalabalık bölgelerinde ortaya çıkan yeni COVID-19 salgınını kontrol altına alma becerisine bağlı olacak. 1990'ların başından bu yana ilk resesyonuna girmek için Avustralya'yı aramaya devam ediyoruz.
Önceki:% 2.2 Konsensüs:% -0.5 (Yıldan Yıla)
Meksika GSYİH • Perşembe
Meksika ekonomisi 2020'nin ilk çeyreğinde sosyal uzaklaşma ve kilitlenme önlemlerinin ekonomik aktiviteye ağırlık vermesiyle düşüş gösterdi. Q1 GSYİH, 1.2'da arka arkaya üç düşüşün ardından çeyrek bazda% 2019 düştü ve 2009'dan bu yana ilk tam bir yıllık daralmaya işaret etti. Meksika ekonomisi birkaç yıldır baskı altında, ancak COVID-19'un yayılması yavaşlamayı yoğunlaştırdı. Q2 GSYİH büyümesi muhtemelen daha da kötü olacaktır. Her ne kadar aktivite ve duyarlılık verileri kasvetli kalsa da ve genel büyüme üzerinde ağırlık oluşturması muhtemel olsa da, AMLO yönetimi ekonomiyi desteklemek için herhangi bir anlamlı harcama paketi dağıtmayı reddetti. Meksika'nın sınırlı mali teşvik tepkisi ve COVID-19 kesintileri göz önüne alındığında, Meksika için GSYİH tahminimizi düşürdük ve şimdi Meksika ekonomisinin 9.4 yılının tamamı için% 2020 küçülmesini bekliyoruz.
Önceki:% -1.2 (Çeyreğe Göre Çeyrek)
Euro Bölgesi GSYİH • Cuma
COVID-19 yoğunlaştıkça ve hükümetler İtalya, Almanya, Fransa ve İspanya'da sıkı bir tecrit ve sosyal mesafe önlemleri uyguladıkça, Euro bölgesi çeyrek bazda% 1 düşüşle Q2020-3.6'de keskin bir daralma yaşadı. Almanya'nın GSYİH'sı% 2.2 düşerken, Fransa, İspanya ve İtalya% 5 veya daha fazla düştü. Bununla birlikte, yeni COVID-19 vakaları istikrar kazanmaya devam ederken ve faaliyet ve güven göstergeleri Q2-2020'de önceden tahmin edilenden daha az ciddi bir düşüşe işaret ettiğinden, Euro Bölgesi ekonomisi için beklentiler daha cesaret verici. Haziran ayında güven anketleri beklenenden daha fazla toparlanırken, yoğun aktivite verileri de Mayıs ayı perakende satışları bir önceki aya göre% 17.8 artarak beklenenden daha fazla iyileşti, bu serinin 1999'da başlamasından bu yana en büyük artış oldu. daha küçük bir Q2 GSYİH düşüşü ve daha hızlı bir Q3 GSYİH toparlanması Ayrıca 2020 yılı genel görünümümüzü düzelttik ve şimdi daha önce gördüğümüz% 7.7 düşüşe kıyasla% 8.9 GSYİH düşüşü öngördük.
Önceki:% -3.6 Wells Fargo:% -10 Konsensüs:% -12 (Çeyrek Üzerinden Çeyrek)
Bakış açısı
Faiz İzle
FOMC: Forward Guidance veya YCC?
Federal Açık Piyasa Komitesi, 10 Haziran'daki son toplantısında, esasen ABD ekonomisini canlandırmak için ne gerekiyorsa yapma sözü verdi. O zamandan beri, COVID-19 vakalarındaki bir artış, birçok devletin duraklamasına veya bazı durumlarda yeniden açma planlarını geri almasına neden oldu. Fed politika yapıcıları, yenilenen ihtiyatın ülke çapında yayılmasıyla birlikte, ekonomik verilerdeki son gelişmelerin geçici olabileceği gerçeğine boyun eğdiler.
Son haftalarda artan vaka sayısının yaklaşan serpintisi hakkında el sıkışmalarına rağmen, ekonomik veriler en azından şimdiye kadar maddi olarak zayıflamadı. Fed ayrıca, bir yıldan biraz fazla bir süredir devam eden stratejisinin, araçlarının ve iletişimlerinin bir gözden geçirmesini tamamlamak üzeredir. Bu nedenle, ileriye yönelik rehberlik veya getiri eğrisi kontrolü (YCC) açısından politikadaki herhangi bir resmi değişikliğin, Çarşamba günü sona erecek olan toplantıda muhtemelen erken olduğuna inanıyoruz.
Bununla birlikte, bu yıl sonraki toplantılarda kartlarda “ileriye dönük rehberliğin” benimsenmesi olabilir. İleriye yönelik rehberliğin amacı, halkın FOMC'nin desteği ne zaman azaltabileceği konusundaki beklentilerini değiştirerek uzun vadeli faiz oranlarını düşürmeye yardımcı olmaktır. İleriye yönelik rehberlik, FOMC'nin belirli bir tarihe kadar (takvime dayalı) veya temel ekonomik değişkenler belirli bir değere ulaşana kadar (eşik temelli) rotayı değiştirmemeyi taahhüt etmesi şeklinde gelebilir. Daha dolaylı olarak, "uygun para politikası" kapsamında faiz oranlarının önümüzdeki birkaç yıl içinde nereye yöneleceğini bildirmek için "nokta arsa" kullanmak olabilir.
Getiri eğrisi kontrolü, ciddi bir şekilde ele alınan bir başka fikirdir, ancak bu toplantıda uygulanacağından şüpheleniyoruz. Yine de, son haftalarda YCC'nin esası çeşitli Fed konuşmacılar tarafından lanse edildi. Denendiği ekonomilerde bazı arzu edilen politika sonuçları olmuştur. Avustralya Rezerv Bankası eğrisinin ön ucundaki getirileri sınırlamak, getiri eğrisini yukarı doğru eğimli tutmaya yardımcı olurken ileriye doğru rehberliğin bir uzantısı olarak kullanılabilir. En önemlisi, YCC merkez bankasının bilançosunun daha yavaş büyümesine yol açabilir.
Kredi Piyasası Tepkileri
Eyalet ve Yerel Yönetimler Hala Mücadele Ediyor
Federal Rezerv'in likidite tesisleri ve risk duyarlılığındaki genel bir iyileşme belediye tahvil piyasası oynaklığını azaltmış olsa da, birçok eyalet ve yerel hükümet için zorluklar devam etmektedir.
Gelir eksiklikleri ve artan harcamalar, hükümetlerin ve kurumların operasyonları finanse etmeleri için baskı yarattı. Örneğin, New York Büyükşehir Ulaşım Otoritesi (MTA), COVID-16.2'un binicilikteki düşüşleri, toplu taşımayı dezenfekte etme ile ilişkili maliyetleri ve vergi gelirlerindeki düşüş nedeniyle dört yıl, 19 milyar dolar açıkla karşı karşıya.
MTA, bu ve gelecek yılın işletme açıklarını karşılamak için aynı anda 10.4 milyon dolara kadar bütçe kesintilerini gözetmek üzere, önümüzdeki herhangi bir teşvik faturasında 19 milyar dolarlık Federal COVID-350 yardımında lobi yapıyor. Benzer şekilde, devletler yükümlülüklerini finanse etmek için birden fazla yol izliyorlar. Federal Reserve Belediye Borç Verme Tesisi'nden (MLF) ilk borçlanan eyalet olan Illinois, Mayıs ayı teklifinin özel yatırımcılardan daha düşük faiz oranları çekememesinin ardından% 1.2 ile 3.82 milyar dolar borç alabildi.
Ancak, Belediye Tahvil Yatırım Fonlarına girişler potansiyel ihraççılar için olumlu olmuştur. Mart ayının sonunda bir oluğa ulaştıktan sonra A'dan AAA'ya verilen tahvillerin getirileri düştüğü için belediye ihracatı da istikrarlı bir şekilde arttı. BBB ve A tahvillerinin yayılması Nisan ayında genişledi ve devam etti. Bu durum, krizin ardından derecelendirmelerdeki düşüşlerle karşı karşıya kalan hükümetler ve ajanslar için ek bir zorluk oluşturacak.
Haftanın Konusu
COVID-19 Apartman Pazarında Büyük Görünüyor
COVID-19 krizi, apartman pazarındaki dengesizlikleri şiddetlendirdi. İnsanlar virüsün yayılmasını sınırlamak için evde kaldığı ve gerekli olmayan işletmelerin kapatılması emredildiği için, ülke Mart ve Nisan ayları boyunca istihdamda rekor düşüşlere katlandı. İşgücü piyasası iyileşmeye başlarken, tam bir iyileşme çok uzaktadır ve genellikle zayıf istihdam koşulları kira talebini baskılamaktadır. Dahası, iş kayıpları, orantısız bir şekilde kiracı olma eğiliminde olan eğlence, konaklama ve perakende sektörlerindeki saatlik çalışanlar arasında yoğunlaşmıştır. Arz tarafı da aynı derecede ilgilidir. Geçtiğimiz on yılda, büyük ağ geçidi pazarlarında ve hızla büyüyen ikincil pazarlarda bir avuç yoğun kentsel alanda yoğunlaşan yeni apartman inşaatlarında bir patlama oldu. Yeni gelişmeler geri çekilmeye başlasa da, bu pazarların çoğu, bu yıl büyük projeler tamamlandığı için yeni bir arz dalgasına hazırlanıyor.
Arz ve talep arasındaki artan dengesizlik, kiraları olumsuz yönde etkilemeye başlıyor. CoStar'ın verilerine göre, COVID-19 krizinin başlangıcından bu yana, en büyük apartman pazarlarının çoğunda ev sahipleri kiraları düşürüyor. Eğilim en çok San Francisco, New York ve Los Angeles'ın nispeten yüksek maliyetli pazarlarında belirgindir. Dallas-Fort Worth, Charlotte ve Nashville'de kiralar daha canlıdır. Halk sağlığı krizinden önce bile, bu alanlar uzun süredir konut sakinlerinin ve yüksek maliyet alanlarından kaçan işletmelerin faydalanıcılarıydı, bu da şimdi kiraları destekliyor. COVID-19 vakalarının artmaya devam ettiği Miami'de daire kiraları kayıyor gibi görünüyor. Miami, son üç yılda rekor sayıda birim teslim etti ve daha fazlası yolda. Arz yüküne ek olarak, Miami ekonomisi kısmen hırpalanmış uluslararası ticaret ve turizm sektörleri tarafından yönlendirilmektedir, yani talebin geri dönmesi yavaş olacaktır.
Daire sahipleri için zorlu zamanlar bir süre daha devam edecektir. Son aylarda iş büyümesindeki sıçrama büyük olasılıkla azalmıştır. Yeni apartman inşaatı kesinlikle yavaşlansa da, önümüzdeki aylarda yeni birimlerin bir araya gelmesi bekleniyor. Gelecek yıl boşluk oranlarının yükselmesini ve kira artışındaki yavaşlamanın devam etmesini bekliyoruz.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


