
ABD İnceleme
Q3 PCE Kartlarda Geri Döndü, Görünüm Daha Belirsiz
- Bu hafta GSYİH'ya gözden geçirilmiş bir bakışın ardından, ikinci çeyreğin ilk tahmin edilen kadar kötü olmayabileceğini öne sürdükten sonra, dikkat mevcut çeyreğe kayıyor. Bu haftaki yeni veriler, tüketici harcamalarının görünümüne ışık tuttu.
- Üçüncü çeyrekte tüketimdeki sıçrama beklenenden daha iyi görünüyor, ancak virüs ve maliye politikasına ilişkin güven ve belirsizliğin azalması gücün hızla azalabileceğini gösteriyor.
- FOMC Başkanı Jerome Powell, Jackson Hole Sempozyumunda yaptığı konuşmada Fed'in Para Politikası Çerçevesinde bir güncelleme yaptığını duyurdu. Bunun görünümümüzü nasıl etkilediğine dair ayrıntılı bir analiz için lütfen Sayfa 6'daki Faiz Oranı İzleme'ye bakın.
Q3 PCE Kartlarda Geri Döndü, Görünüm Daha Belirsiz
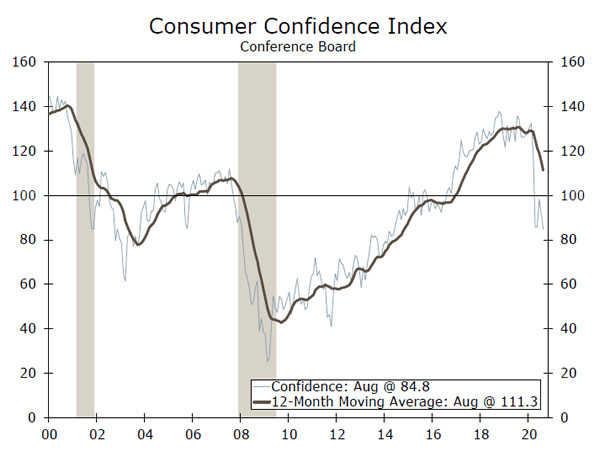
Konferans Kurulu tarafından ölçülen tüketici güveni, çoğu tahmincinin Ağustos ayında 84.8 olarak tahmin ettiğinden daha düşük geldi. Bu, Temmuz ayından 6.9'ten bu yana en düşük seviyesine 2014 puanlık bir düşüş kaydetti. Tüketicilerin mevcut durumlarına ilişkin algıları ve geleceğe yönelik beklentileri Ağustos ayında azaldı ve beklenti endeksi 2016'dan bu yana en düşük seviyesine geriledi. Virüs vakası ile yine düşüşe geçti (üst grafik), son karamsarlık muhtemelen en azından kısmen, Temmuz ayı sonunda haftalık 600 $ 'lık ek işsizlik yardımlarının sona ermesinden kaynaklanıyor. Gelire göre tüketici güveni bu sonucu desteklemektedir. Şubattan itibaren tüm gelir gruplarında güven azalmış olsa da, düşük gelirli hanehalkları arasında Temmuz'dan Ağustos'a düşüşler daha büyüktü (orta grafik). İş kayıpları daha düşük ücretli endüstrilerde yoğunlaştığından, bu bireylerin son aylarda işsizlik teşvikinden orantısız bir şekilde faydalandıkları sonucuna varmak çok da zor değil. Ancak, artık nakit düşüşü artık mevcut olmadığından, bu haneler finansal durumları konusunda muhtemelen daha az iyimserdir. Ağustos ayında Michigan Üniversitesi'nin tüketici duyarlılığı endeksinin aşağı yönlü revizyonu bu sonucu yeniden doğruluyor. Ön okuma, işsizlik yardımları toplayan yaklaşık 30 milyon Amerikalının gelirlerini etkilemek için muhtemelen ayın çok başındaydı.
Güven ve kişisel harcama her zaman aydan aya izlenmese de, güvendeki düşüş eğilimi, tüketici öncülüğündeki iyileşme için cesaret verici bir işaret değildir. Yine de reel kişisel harcamalar Temmuz'da% 1.9 arttı ve Ağustos ve Eylül aylarında harcamalarda bir değişiklik olmasa da ikinci çeyrekteki baz etkileri dikkate alındığında. Kişisel Tüketim Harcamalarının (PCE) 35. çeyrekte% 3'in kuzeyinde yıllıklandırılmış bir oranda artması bekleniyor. Ancak, güvendeki gerileme, ek işsizlik yardımlarının sona ermesi ve 30 milyondan fazla Amerikalının hala işsiz olması, çeyreğin son iki ayında bir geri çekilmeye neden olabilir. Ne olursa olsun, dördüncü çeyrek ve ötesi oldukça belirsiz olmasına rağmen, 3. çeyrek PCE için sağlam bir çıkış olması muhtemeldir. Sadece ek mali teşviklerin gelip gelmeyeceği belirsizliğini korurken, sonbahar ve kış aylarında virüs yörüngesi şu anda bilinemiyor. Hane halkı ek teşvik almasa bile, son aylarda yapılan yüksek tasarruflar göz önüne alındığında virüs kontrol altında kalırsa harcama yapmak için iyi konumlandırılmış olabilirler (alt tablo). Ne yazık ki, geniş çaplı iyileşme, virüsün yörüngesine büyük ölçüde bağımlı olmaya devam ediyor.
Belki de bu hafta piyasanın en çok ilgisini çeken haber, FOMC Başkanı Powell tarafından Perşembe günü Jackson Hole Sempozyumu'nda açıklanan Fed'in para politikası çerçevesinde yaptığı ayarlamalar oldu. Fed, yüksek düzeyde,% 2 hedefi civarında ortalama enflasyon hedeflemesine geçeceğini ve azami istihdamın veya işgücü piyasasının bir süre “sıcak” ilerlemesini tolere edeceğini açıkladı. Bu değişiklikler kısmen bekleniyordu ve görünümümüzü nasıl etkiledikleri hakkında daha fazla ayrıntı için lütfen 6. sayfadaki son özel raporumuza ve Faiz Oranı İzleme'ye bakın.
ABD Görünüm
ISM Üretimi • Salı
İmalat faaliyeti, bu yılın başlarında koronavirüs salgınının getirdiği kesintiler ve tedarik zinciri aksaklıklarından ve bundan önce dönen ticaret gerilimlerinden kurtulmaya başladı. Temmuz ayında ISM imalat endeksi, 16 ile 54.2 ayın en yüksek seviyesini vurdu. Ayrıntılar, kesintilerden sonra azalan tedarikçi teslimat süreleri ve 60'ın üzerine çıkan yeni siparişler ile daha dengeli bir büyüme resmi çizdi.
Tüketiciler deneyim harcamalarından uzaklaştıklarından, hizmetlerden ziyade mallarda daha güçlü bir toparlanma, imalat faaliyetine yardımcı oldu. Bölgesel Fed imalat anketlerinin dengede yükselmesi ve Markit PMI okumasıyla birlikte Ağustos ayında fabrika aktivitesi güçlenmiş görünüyor. ISM imalat endeksinin Ağustos ayında 54.3'e yükselmesini bekliyoruz.
Önceki: 54.2 Wells Fargo: 54.3 Konsensus: 54.5
ISM Hizmetleri • Perşembe
İmalat endeksi geleneksel olarak ilgi odağı olsa da, ISM hizmetleri anketi mevcut iyileşme hakkında daha iyi bir okuma sunacak şekilde ayarlanmıştır. Sosyal mesafeye duyulan ihtiyaç, hizmet sektörünü bu döngüde alışılmadık derecede sert vurdu. Yeniden açılışlar, ISM hizmet endeksini Haziran ve Temmuz aylarında tekrar pozitif bölgeye itti, ancak Ağustos, genel toparlanmanın ne ölçüde devam ettiğini gösterecek.
İşsizlik başvuruları ve hareketlilik hakkındaki haftalık veriler, iyileşme hızının çok az değiştiğini gösteriyor. Yine de, ön Markit hizmet PMI ile Richmond ve New York Fed hizmet anketlerinin tümü Ağustos ayında iyileşerek hizmet sektöründeki hareketliliğin daha da arttığına işaret etti. ISM hizmetleri endeksinin, geçen ay iş faaliyetlerinde ve yeni sipariş bileşenlerinde yaşanan ani hızın ardından Ağustos ayında hafif bir düşüş göstermesini, ancak genel olarak genişleme bölgesinde kalmasını bekliyoruz.
Önceki: 58.1 Wells Fargo: 56.4 Konsensus: 57.4
İstihdam • Cuma
Çoğu gösterge, istihdam piyasasının Ağustos ayında iyileşmeye devam ettiğini, ancak önceki aylara göre daha yavaş bir hızda olduğunu gösteriyor. Temmuz ayının ikinci yarısında COVID vakalarındaki artış, maaş bordrolarının Ağustos ayı için tekrar daralabileceği endişelerini uyandırdı. Bununla birlikte, anket haftasına (9-15 Ağustos) giden işsizlik başvuruları azaldı, PMI'ların Ağustos ayı istihdam bileşenleri dengede iyileşti ve 2020 Sayımı için işe alımlar arttı. Mevsimsel faktörlerin sektör için bordroları şişirdiği Temmuz ayında eğitime yönelik işe alımlarda yaşanan yavaşlamaya rağmen bordroların 1.40 milyon artmasını bekliyoruz.
Ağustos ayında işsizlik oranının% 10.0'den% 10.2'a düşmesini bekliyoruz. İşe almanın daha az güçlü olması beklenmiyor, aynı zamanda geçen ay istihdamda en azından kısmen tersine çevirmesini beklediğimiz büyük bir artışa rağmen işgücünde bir düşüş yaşandı. Aynı zamanda, Tüketici Güven anketi, hanehalklarının ağustos ayında iş bulabilirliğini daha az olumlu gördüklerini gösterdi.
Önceki: 1.76M Wells Fargo: 1.40M Konsensus: 1.52M
Küresel Değerlendirme
Çeyrek GSYİH Verileri Çoğu Ekonomide Düştü
- Bu hafta açıklanan 2. çeyrek GSYİH büyüme verileri, çoğu gelişmiş ve gelişmekte olan piyasalarda ciddi düşüşler göstermeye devam etti. G10 arasında, Norveç ekonomisi ikinci çeyrekte rekor bir düşüş yaşadı ve çeyreklik bazda% 6.3 gerilerken, Kanada ekonomisi de yıllık bazda% 38.7 düşüşle rekor bir düşüş yaşadı. Bu arada, Meksika ekonomisi de COVID-19 salgını kilit sektörler üzerinde baskı oluştururken keskin bir şekilde düştü.
- Kore Bankası, bu haftaki toplantısında 7 günlük repo faizini% 0.50 ile rekor düşük bir seviyede değiştirmedi. Merkez bankası şimdi ekonominin 1.3'de Mayıs tahmininden önemli ölçüde daha kötü bir şekilde% 2020 küçülmesini bekliyor.
Toplanacak Aylık GSYİH Veri Noktaları
Norveç'teki faaliyet, COVID-19'un yayılmasını kontrol altına alma çabaları ekonomi üzerinde ağırlaştığı için ikinci çeyrekte rekor seviyedeki en büyük daralmayı yaşadı. Petrol üretimini ve nakliyesini hariç tutan Anakara GSYİH'sı, konsensüs tahminlerine uygun olarak, çeyrek bazda% 6.3 düştü. Hizmetlere olan talep azaldıkça hane halkı tüketimi% 10.8 düştü. Yatırımlar% 3'ün üzerinde düşerken, ihracat% 8.7 düştü. İkinci çeyrekteki düşüş, özellikle birçok hizmet sektöründe, Mart ve Nisan aylarında yaşanan büyük düşüşlerden kaynaklanıyordu. Bununla birlikte, faaliyetteki düşüş, GSYİH'nın% 2'dan fazla düştüğü diğer Avrupa ülkelerinden daha az şiddetliydi. Ekonominin yeniden açılmaya başlamasıyla birlikte faaliyet çeyrek sonuna doğru toparlanmaya başladı. Aylık veriler, ekonominin Haziran ayında bir önceki aya göre% 10 büyüdüğünü gösteriyor. Bu da Norveç ekonomisi için en kötü durumun geçmiş olabileceğini ve büyümeye en büyük katkının sağlık ve sosyal hizmetlerden geldiğini gösteriyor. Norveç para biriminin euro ve ABD doları karşısında güçlenmesine yardımcı olacak 3.7'nin ikinci yarısında ve 2020'de toparlanacak büyümeyi aramaya devam ediyoruz. Başka bir yerde, Kanada ekonomisi, rekor seviyedeki en büyük düşüşle yıllık bazda% 2021'lik bir düşüş yaşadı. Bununla birlikte, açıklanan aylık veriler, Haziran GSYİH büyümesinin aydan aya% 38.7 artarak piyasa beklentilerini aşmasıyla bir toparlanmanın devam ettiğini gösterdi.
Meksika Ekonomisi 2020'de Hala Keskin Düşüşe Hazır
Meksika ekonomisi ikinci çeyrekte% 2 düşüşle ikinci çeyrekte rekor düşüş kaydetti. Ancak bu hafta bildirilen rakam, ön sürümde bildirilen% 17.1'lük düşüşten biraz daha yüksek. Yıllık, mevsimsellikten arındırılmamış bazda, GSYİH büyümesi% 17.3 düştü. Üç aylık verilerin dökümü, birincil faaliyetlerin% 18.7 azaldığını, ikincil ve üçüncül faaliyetlerin sırasıyla% 2 ve% 23.4 düştüğünü gösterdi. Bu haftaki ayrı bir açıklamada, Haziran verilerinin toparlandığı görüldü ve bu da Meksika için en kötü ekonomik gerilemenin sona erebileceğini gösteriyor. Ekonomik aktivite endeksi, Mayıs ayındaki rekor düşük seviyeden, Şubat ayından bu yana ilk aylık artış olan yıllık% -15.1'ye yükseldi.
Meksika ekonomisi, COVID-19 salgınından önce bile mücadele ediyordu ve hükümetin herhangi bir anlamlı mali teşvik paketini geri çekmesi, ekonominin bu yılın ikinci yarısında toparlanmasını sınırlayabilir. Meksika Merkez Bankası, 2020'nin tamamı için GSYİH tahminini düşürdü ve şimdi büyümenin% 8.8 ile% 12.8 arasında düştüğünü görüyor.
Beklemede BoK, Ancak Çok Daha Kasvetli Ekonomik Görünüm
Kore Bankası (BoK), komitenin Kore ekonomisinin görünümü konusunda daha az iyimser olmasına rağmen, 7 günlük repo oranını bu haftaki toplantısında% 0.50'de sabit tutmayı tercih etti. Ekteki açıklamada, merkez bankası Kore'deki ekonomik büyümenin yavaş kaldığını ve ekonominin bu yıl% 1'den biraz daha fazla daralmasını beklediğini söyledi. Bu, Mayıs ayındaki -% 0.2 tahmininden çok daha düşük. Komite, esas olarak Güney Kore'deki COVID-19 vakalarındaki yeniden canlanma nedeniyle, yurt içi büyümenin toparlanma hızının muhtemelen daha önce tahmin edilenden daha yavaş olacağını kaydetti. Karar sonrası brifingde BoK yöneticisi faiz indirimi için hala yer olduğunu belirtti, ancak merkez bankasının böyle bir hamle konusunda dikkatli olması gerektiğini söyledi.
Küresel Görünüm
RBA Politika Kararı • Salı
Avustralya Merkez Bankası (RBA), Ağustos ayındaki son politika toplantısında, üç yıllık tahvil getirilerinin% 0.25 hedefi ile tutarlı kalmasını sağlamak amacıyla, Mayıs ayından bu yana ilk kez tahvil alımına devam edeceğini duyurdu. RBA, 500 Nisan'ında vadesi dolan 2023 milyon A $ 'a kadar devlet tahvili satın almayı teklif etti, ancak gerektiğinde daha fazla alım yapılacağını da ekledi. 20 Mart'tan bu yana RBA, COVID-59.3'un ekonomisi üzerindeki olumsuz etkilerini hafifletmek amacıyla QE programında yaklaşık 19 milyar A $ tahvil satın aldı.
Şu anda önümüzdeki haftaki toplantıda daha fazla niceliksel genişlemenin duyurulmasını beklemiyoruz. Para politikasında daha fazla gevşemenin mümkün olduğunu kabul etsek de, şu anda temel durumumuzun bir parçası değil. Bununla birlikte, Nakit Oranına ve üç yıllık devlet tahvillerinin getirisinin 0.25 sonuna kadar% 2021'te kalacağına dair görüşümüz devam ediyor.
Önceki: 0.25% Wells Fargo: 0.25% Consensus: 0.25%
Şili Merkez Bankası Politika Kararı • Salı
Şili Merkez Bankası, COVID-0.50 salgını ekonomik faaliyeti kesintiye uğratmaya devam ederken, 15 Temmuz toplantısında politika faizini% 19 ile rekor düşük seviyede tutmayı tercih etti. Yönetim kurulu herhangi bir yeni önlem açıklamazken, ekonomiye destek sağlamak için diğer para politikası seçeneklerini değerlendirmeye devam edeceğinin sinyalini verdi. Bu potansiyel politika seçenekleri, ek varlık alımlarını ve kredinin uzatılmasını desteklemek için likidite önlemlerini içerir. Şili Merkez Bankası politika faizlerini agresif bir şekilde düşürmesine ve yıl boyunca kendi QE programına başlamasına rağmen, TÜFE, merkez bankasının% 3'lük hedef oranının altına düştü. Sezgisel olarak, ek oran indirimleri mantıklı olacaktır. Bununla birlikte, ek faiz indirimlerinin reel faiz oranlarını daha da negatif bölgeye iteceği ve para biriminin çok daha zayıf olmasına neden olabileceği için, merkez bankasının faizleri daha da düşürmek için politika alanı olmadığına inanıyoruz. Bu bağlamda, önümüzdeki hafta yapılacak politika toplantısında merkez bankasının faizleri sabit tutmasını bekliyoruz.
Önceki: 0.50% Wells Fargo: 0.50%
Euro Bölgesi Perakende Satışları • Perşembe
Önümüzdeki hafta Euro Bölgesi Temmuz perakende satışları ve Ağustos enflasyon raporunun yayınlanması, ekonominin bu yılın ikinci yarısında COVID-19 salgınından nasıl kurtulduğuna dair en son bilgileri sunacak. İkinci çeyrekte yaşanan ciddi ekonomik düşüşe rağmen, Euro Bölgesi ekonomisi üçüncü çeyreğe yeniden yükselişe geçti. Haziran ayı perakende satışları, bir önceki aya göre% 5.7 arttı - bu ikinci ardışık artış - pandemi öncesi seviyelere geri döndü. Kazanç, tekstil, giyim ve ayakkabıdaki (+% 20.4) ve otomobil yakıtındaki (+% 20.4) katı artışlardan kaynaklanırken, gıda dışı ürünler% 12.1 arttı. Ülkelere göre, İspanya ve İtalya sırasıyla% 16.5 ve% 13.8 artarak daha iyi performans gösterdi. Önümüzdeki hafta, Temmuz ayı perakende satışlarının sadece% 1.2 artarak yavaşlaması bekleniyor. Bu arada, Temmuz ayı TÜFE yıllık bazda% 0.4 artarken, çekirdek TÜFE yıllık bazda% 1.2'ye yükseldi. Ağustos ayı enflasyon baskısının% 0.2'ye düşmesi bekleniyor.
Önceki: 5.7% Consensus: 1.2% (Aylık Üzerinde Ay)
Bakış açısı
Faiz İzle
Uzun Oranlar Dibe Düştü mü?
Amerika Birleşik Devletleri'nde salgın yayılmaya başladığında aniden düşen 10 yıllık Hazine tahvilinin getirisi, son birkaç aydır dibe vuruyor (üst grafik). Uzun vadeli faiz oranları buradan daha da düşecek mi yoksa yükselecek mi?
Ekonomiyi tekrar kilitleyen koronavirüs vakalarında ciddi bir hızlanma olmazsa, uzun vadeli oranların buradan çok fazla düşmeyeceğine inanmak için iyi bir sebep var. Fed Başkanı Powell'ın bu hafta Jackson Hole, WY'de yaptığı konuşma ile başlayalım. Ayrı bir raporda daha ayrıntılı olarak tartıştığımız gibi, Fed politika yapıcıları aslında daha yüksek bir enflasyon oranını tolere etmeye istekli olduklarının sinyalini veriyorlar. Sonuç olarak, sabit gelirli yatırımcılar, ABD Hazine bonolarından daha yüksek getiri şeklinde biraz daha fazla enflasyon koruması talep etmelidir.
Bu bağlamda, 10 yıllık Hazine bonosu ile enflasyona karşı korumalı muadili arasındaki getiri farkı gibi yaygın olarak takip edilen bir enflasyon beklentisi ölçüsü, son birkaç ayda yükseliş eğilimi gösterdi ve şimdi Şubat ayında geçerli olan seviyeye geri döndü. (ortadaki tablo). Bu sözde TIPS yayılımı, sabit gelirli yatırımcıların esasen enflasyonun önümüzdeki 1.7 yıl içinde yılda ortalama% 10 olmasını beklediklerini gösteriyor. 30 yıllık tahvil ile 10 yıllık tahvil arasındaki getiri farkı da geçtiğimiz aylarda genişledi (alt grafik). Eğrinin uzun ucunda genişleyen bu spreadin bir kısmı, ABD hükümet borcunun uzun vadeli görünümüyle ilgili rahatsızlığı yansıtıyor olabilir. Ama aynı zamanda daha yüksek enflasyon beklentileriyle de tutarlı.
Valiler, ekonomiyi esasen kilitleyen kısıtlamaları yeniden empoze etmedikçe, uzun vadeli oranlar esasen dibe ulaşmış gibi görünüyor. Bununla birlikte, yakın zamanda daha yükseğe çıkmalarını da aramıyoruz. Bize göre şekillenen ekonomik toparlanma devam edecek, ancak işsizlik oranının en azından önümüzdeki yılın sonuna kadar yüksek kalmasını bekliyoruz. Sonuç olarak, FOMC muhtemelen oldukça uzun bir süre beklemede kalacaktır. Fed sıkılaştırma moduna dönene kadar, uzun vadeli faizler muhtemelen düşük kalacaktır.
Kredi Piyasası Tepkileri
Konutun Patlamasını Karşılamak İçin Borç Vermek?
US Review'de ve en son Konut Harita Kitabımızda belirtildiği gibi, konut piyasası yanıyor. Çift haneli işsizlik oranı ve artan ev satışları uyumsuz görünürken, mevcut ayrışma için birkaç açıklama önerildi. Bununla birlikte, kiralamaya daha yatkın olanlar arasında iş kaybının yoğunlaşması, ev satın almayı destekleyen önceden var olan demografik eğilimler ve evde kalma ekonomisindeki tercihlerin değişmesi muhtemelen bir rol oynuyor.
Bu güçlü talep devam etse bile, COVID krizinin konut piyasasının üstünü sınırlayabileceği başka kanallar da var. Örneğin ipotek kredisi, ekonomik dalgalanma ve değişen borç azaltma politikaları nedeniyle karmaşık hale geldi. Mart ve Nisan aylarında, Mortgage Bankacıları Birliği'nin kredi kullanılabilirliği endeksi tarafından izlenen mortgage kredisi kullanılabilirliği çöktü. Geleneksel ipoteğe bazı alternatifler, birçok kredi veren tarafından sunulmayı bile bıraktı. Ancak şu anda, ev satışları kilitleme önlemleri nedeniyle zaten engellendi. İkinci çeyrek Kıdemli Kredi Yetkilisi Görüş Anketi'nde, bankalar, konut amaçlı gayrimenkul kredilerine yönelik kredilerin sıkılaştığını bildirdi, ancak bu, halk sağlığı kısıtlamaları kaldırıldıkça rekor bir hızla artan ev satışları üzerinde baskı oluşturmadı. Benzer şekilde, ikinci çeyrekte konut kredisi kullandırımları artmış, ancak borçluların medyan kredi notu 2000 yılından bu yana en yüksek seviyesine ulaşmıştır. Krediler sıkılaşmasına rağmen, konut sektörünün ivmesini engelleyememiştir.
Haftanın Konusu
İş Kayıpları Arasında Hanehalkı Borçları Risk Altında
ABD ekonomisi son üç ayda dokuz milyondan fazla iş ekledi, ancak bugün maaş bordroları, Mart ve Nisan aylarında ortadan kaybolan 8 milyon iş nedeniyle Şubat zirvesinin% 22'in altında kalıyor.
Bununla birlikte, işgücü piyasasındaki ivme yavaşlıyor ve bazı borç kategorileri için temerrütler artıyor. Bireylerin iş bulması uzun bir süre alıyorsa, çeşitli hanehalkı borç kategorileri ne ölçüde risk altındadır?
Bu soruya biraz ışık tutmak için, işçilerin uzun süre işsiz kalması ve borçlarını ödeyememesi durumunda ortaya çıkabilecek potansiyel kayıpları tahmin etmek için gelir gruplarında farklı hanehalkı borç kategorilerinin bir analizini yaptık. Yakın tarihli özel bir raporda analizimiz için tüm metodolojiyi ve çerçeveyi açıklıyoruz.
Analizimiz, risk altındaki hanehalkı borcunun payının, mutlak dolar cinsinden büyük olmasına rağmen, genel finansal sistem için varoluşsal bir risk oluşturmadığını göstermektedir.
Temel durum senaryomuz, risk altındaki toplam hanehalkı borcunun payının, toplam hane halkı borcunun yaklaşık% 800'sına denk gelen yaklaşık 6 milyar dolar olduğunu buluyor. Ancak, bu miktarı azaltabilecek bazı hafifletici faktörler de vardır.
Borç kategorisine göre, risk altındaki borcun payı, risk altındaki kredilerin yaklaşık% 8'iyle öğrenci kredilerinde en yüksektir, bunu kredi kartları ve otomobil kredileri (her ikisi de kabaca% 6) izlemektedir. Yakın zamandaki iş kayıplarının doğrudan bir sonucu olarak risk altında olan yaklaşık% 5.5'lik bir borç payı ile analizimize göre ipotekler en az savunmasız olanlardır.
En kötü senaryoda, risk altındaki toplam hanehalkı borcu 3 trilyon doların üzerine çıkıyor ve bu da finansal sistem için varoluşsal bir risk oluşturuyor. Ancak böyle bir senaryo altında hükümetin, finansal sistemin tamamen çökmesi riskini azaltmak için bir tür politika desteği sağlayacağından şüpheleniyoruz.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


