
ABD İnceleme
Aşı Kaydı
- Seçim sonuçları ve uygulanabilir bir aşının birleşimi finansal piyasaları canlandırdı ve bu haftanın kısa gösterge listesinin arka plan müziğini oluşturdu. Aşının ekonomik etkilerine ilişkin değerlendirmemiz için Haftanın Konusu'na bakın.
- Küçük işletmeler, pandemi ve bölücü seçimlerin ortasında Ekim ayında rekora yakın belirsizlik bildirdi.
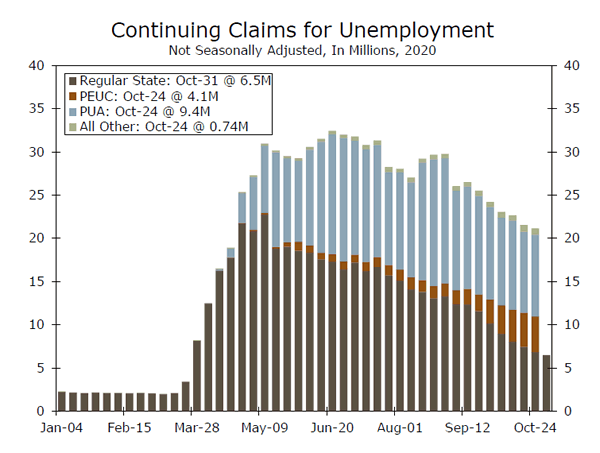
- İlk işsizlik başvuruları azalıyor olabilir, ancak 20 milyondan fazla insanın hala şu veya bu şekilde devam eden işsizlik yardımı arayışında olması, işgücü piyasasındaki toparlanmada ivme kaybının olduğuna işaret ediyor.
Aşı Kaydı
Her ne kadar tartışmalı olsa da, seçim sonuçları ve Pfizer'in yeni aşısıyla ilgili bazı olumlu gelişmeler bu hafta finansal piyasaları hareketlendirdi. Bölünmüş hükümet olasılığı ve salgının sonunda sona ermesi, ekonomik göstergeler açısından normalde yavaş geçen bir haber haftasının arka plan müziğiydi. Aşının ekonomi açısından ne anlama geldiğine dair değerlendirmemiz için lütfen 7. sayfadaki Haftanın Konusu'na bakın.
Seçim Belirsizliğinin Ortasında Küçük İşletmelere Güven
Küçük işletme güveni Ekim ayında değişmedi, ancak işletme sahipleri ekonomi politikasının gelecekteki gidişatından açıkça endişe duyuyor. Belirsizlik endeksi Ekim ayında 98.0'a sıçradı; bu rekor seviyeye yakın olsa da, seçimlerle ilgili bazı yükselişler olağandışı değil. Seçim belirsizliği ortadan kalkacak, ancak son zamanlarda COVID vakalarında görülen artış ve bunun müşteri etkileşimi açısından ne anlama geldiği yakın zamanda ortadan kalkmayacak.
Potansiyel olarak uzun ve zorlu bir kışla karşı karşıya olan işletmeler, biraz daralma belirtileri gösteriyor. Sermaye harcamaları, işe alma ve borçlanma planlarının yanı sıra büyüme beklentileri de küçültüldü.
Malları Enflasyonla Alın
Federal Rezerv'in daha hızlı enflasyona karşı yeni keşfettiği toleransa rağmen tüketici fiyatları Ekim ayında yatay seyretti. Gıda ve enerji fiyatlarının her ikisi de yükseldi. Ancak gıda ve enerji hariç çekirdek fiyatlar, temel hizmetler nedeniyle Eylül ayına göre değişmedi.
Yıllardır, daha düşük işgücü maliyetine sahip ülkelere dış kaynak kullanımı ve emtia fiyat baskısının hafif olması, konu malların fiyatı olduğunda üreticiler ve perakendeciler için çok az fiyatlandırma gücü olduğu anlamına geliyordu. Ancak mallara yönelik aylarca süren güçlü tüketici harcamalarının ardından, artık tüketim malları enflasyonunun yıllardır olduğundan daha yüksek olduğunu görüyoruz. Bu oran hâlâ %1.2 ile tarihsel olarak düşük ancak bu, bu kategoride 2012'den bu yana görülen en hızlı enflasyon.
Ancak genel olarak fiyatlar pandeminin etkilerinden kurtulmaya devam ederken enflasyon ılımlı kalıyor. Enflasyonun daha da yükselmesini, ancak mallardan gelen ılımlı fiyat baskısına rağmen bir süre daha pandemi öncesi eğilimin altında kalmasını bekliyoruz.
Doğum sancıları
Geçen hafta ilk kez işsizlik başvuruları 709 bine geriledi; bu, beklenenin altındaydı ve önceki haftanın 757 bin rakamına göre iyileşme gösterdi. Ancak PUA taleplerinde bulunmaya devam eden kişilerin (örneğin, yarı zamanlı ve geçici çalışanlar) sayısı 101 Ekim'de sona eren haftada 24 bin arttı ve acil durum taleplerinin toplam miktarı (PEUC) da 160 bin arttı.
Toplamda, 21.157 Ekim haftasında bir tür işsizlik başvurusunda bulunan 24 milyon kişi vardı. Bu nedenle, işgücü piyasası iyileşmekte olsa da sabit olmaktan çok uzak. Bu, özellikle büyük bir yeni teşvik tasarısının potansiyel yokluğunda, toparlanmanın hızı açısından önemli bir kırılganlıktır.
ABD Görünüm
Perakende Satışlar • Salı
Eylül ayında perakende satışlar beklentilerin oldukça üzerinde gerçekleşti. Genel satışlar ay boyunca %1.9 artış göstererek genel olarak beklenenin iki katından fazla arttı. Resmi GSYİH tahminlerine girdi olarak kullanılan kontrol grubu satışları %1.4 oranında daha yumuşak bir artış gösterdi. Yine de genel satışlar genel olarak güçlüydü. Çoğu ana kategoride Eylül ayında satışlar arttı; elektronik mağazalarındaki satışlar bunun tek istisnasıydı.
Tüketiciler COVID ile yaşamanın gerçeklerine uyum sağlamaya devam ederken, dayanıklı tüketim harcamalarında daha derine inmek bir kez daha öne çıktı. Otomobil satışları %3.6 ile beş ayda dördüncü artış kaydetti. Giyim mağazaları ve restoranlarda da ay içinde satışlarda artış görüldü. Genel olarak, Eylül ayının geniş tabanlı ve beklentileri aşan kazancı, perakende satışların önümüzdeki aylarda düşüşe geçerken sağlam bir şekilde pozitif bölgede kalması gerektiğinin kanıtıdır.
Önceki: 1.9% Wells Fargo: 1.1%
Konsensüs: 0.5% (Aydan Ay)
Sanayi Üretimi • Salı
Eylül ayında fabrika sektöründe bazı yavaşlama işaretleri belirgindi. Genel sanayi üretimi ay boyunca %0.6 düştü. İmalat üretimi %0.3 düştü; bu, sosyal mesafe ve diğer yeni COVID normlarıyla ilgili tüketim mallarına olan talebin azalmaya başladığını gösteriyor. Otomobil ürünleri, bilgisayar ve elektronik ile beyaz eşya, mobilya ve halı üretimi kategorilerinin tümü ay boyunca düşüş yaşadı.
Benzer şekilde kamu hizmetleri üretimi de Eylül ayında %5.6 düşüşle önemli bir engel oldu. Bununla birlikte, kamu hizmetlerinde yaşanan aylık düşüş muhtemelen Ağustos ayındaki yüksek sıcaklığın neden olduğu artışın ardından bir miktar geri ödeme anlamına geliyor. Buna karşılık madencilik üretimi %1.7 arttı. Petrol fiyatlarının son aylarda istikrar kazanması, petrol ve gaz faaliyetlerinde ılımlı iyileşmelere yol açtı. Bütün bunlar dikkate alındığında toplam sanayi üretiminin ekim ayında toparlanma ihtimali olsa da genel eğilimin yavaşladığı görülüyor.
Önceki: %-0.6 Wells Fargo: %0.9
Konsensüs: 1.0% (Aydan Ay)
Konut Başlıyor • Çarşamba
Eylül ayında konut başlangıçlarındaki %1.9'luk mütevazı artışa rağmen yeni konut inşaatları açık bir şekilde parlak bir nokta olmaya devam ediyor. Beklenenden daha düşük olan bu iyileşme neredeyse tamamen çoklu aile kategorisindeki %16.3'lük düşüşün sonucuydu. Çoklu aile başlangıçları aydan aya oldukça değişkendir. Ancak pandemi başladığından beri dairelere olan talep önemli ölçüde zayıfladı.
Bunun tersine, tek aile başlangıçları %8.5 artarak art arda beşinci aylık artışı kaydetti. Rekor düşük konut kredisi oranları ve daha yaşanabilir alan ihtiyacı, yeni evlere olan talebin artmasına neden oluyor. Özellikle ülkenin büyük bölümünde soğuk havaların başlamasıyla birlikte konut inşaatlarında bir miktar ılımlılaşma bekliyoruz. Bununla birlikte, müstakil inşaatların arkasında oldukça fazla ivme var gibi görünüyor ve bu da önümüzdeki aylarda genel inşaatlara ivme kazandıracak. Toplam inşaat izinleri Eylül ayında %5.2 artarken, müstakil aile izinleri %7.8 ile daha da iyi bir artış gösterdi.
Önceki: 1,415K Wells Fargo: 1,455K
Konsensüs: 1,450K (SAAR)
Küresel Değerlendirme
Birleşik Krallık GSYH Güçlü, Euro Bölgesi Sanayi Üretimi Zayıf
- Bu hafta Birleşik Krallık, ekonominin geçen çeyrekte keskin bir toparlanma kaydettiğini doğrulayan üçüncü çeyrek GSYH'sini bildirdi. Ancak Brexit'in hâlâ çözülmemiş olması ve yeni kısıtlamaların yürürlükte olması nedeniyle toparlanmanın 3. çeyrekte kesintiye uğraması muhtemel. Aynı şey, pek de ilham verici olmayan endüstriyel üretim verileri bildiren ve dördüncü çeyrekte aktivitede düşüş görülmesi muhtemel olan Avro Bölgesi için de söylenebilir.
- Türk mali piyasaları, özellikle de para birimi, büyük politika değişikliklerinin yakında olabileceği düşünülerek toparlandı. Artık daha yüksek faiz oranlarının yanı sıra daha ortodoks politika yapımı da bekleniyor; ancak biz biraz temkinliyiz ve piyasaların kendilerinden önde olabileceğine inanıyoruz.
Birleşik Krallık 3. Çeyrek Toparlanması Güçlü, Ancak Kısa Ömürlü
Perşembe günü İngiltere, üçüncü çeyrek GSYİH verilerini büyük ölçüde fikir birliği beklentileriyle uyumlu olarak bildirdi. Sıralı olarak bakıldığında, İngiltere ekonomisi üçüncü çeyrekte %3 büyüyerek tarihteki en büyük üç aylık büyümeyi gerçekleştirdi. GSYH verileri ekonomik toparlanmanın sürdüğünü teyit etse de faaliyetteki toparlanmanın kısa ömürlü olması muhtemel. Birleşik Krallık yetkilileri, COVID'in yayılmasıyla mücadele etmek amacıyla ülke genelinde kısıtlama önlemlerini yeniden uygulamaya koydu. Restoranlar, barlar ve diğer büyük toplanma mekanları kapanmaya zorlandı ve bu da büyük olasılıkla tüketici harcamaları ve genel olarak Birleşik Krallık ekonomisi üzerinde baskı oluşturacak. Kısıtlamalara ek olarak, AB ve İngiltere'nin hâlâ bir ticaret anlaşması üzerinde anlaşamaması nedeniyle Brexit belirsizlikleri ekonomik görünüm üzerinde baskı yaratmaya devam ediyor. Yeni kısıtlamalar ve Brexit'e bağlı belirsizliklerin bir araya gelmesi, GSYİH tahminimizi daha düşük revize etmemize yol açtı ve artık İngiltere ekonomisinin bu yıl %15.5 daralarak en kötü performans gösteren G11.2 ekonomisi olmasını bekliyoruz.
Euro Bölgesi Sanayi Üretimi Başarısız Oldu
Bölgenin başka bir Kovid enfeksiyonu dalgası tarafından vurulması nedeniyle Avro Bölgesi ekonomisi sarsılmaya başlıyor. Almanya, Fransa, İspanya ve İtalya da dahil olmak üzere tüm büyük Avro Bölgesi ekonomilerinde kısıtlamalar yeniden uygulamaya konuldu. Faaliyet ve duyarlılık verilerinin yeni kısıtlamalardan kesinlikle etkileneceği ve Euro Bölgesi ekonomisinin 4. çeyrekte bir kez daha daralma riskiyle karşı karşıya kalacağı belirtiliyor. Ancak kısıtlamalar uygulamaya konulmadan önce bile Avro Bölgesi'nin yavaşlamaya başladığına dair işaretler vardı. Bu hafta sanayi üretimi, verilerin yalnızca beklentileri kaçırmakla kalmayıp beklenmedik bir şekilde düşmesiyle yavaşlamaya ilişkin daha fazla kanıt sağladı. Aylık bazda Eylül ayı sanayi üretimi, %0.4'lık pozitif büyüme öngören tahminlere karşın %0.6 daraldı. Ayrıca Ağustos ayı sanayi üretiminin daha düşük revize edilmesi, Avro Bölgesi ekonomisinin dördüncü çeyreğe doğru ivme kaybediyor olabileceğinin sinyalini verdi. İngiltere'ye benzer şekilde, 4 Euro Bölgesi GSYİH tahminimizi de yeni kısıtlamaları yansıtacak şekilde daha düşük olarak revize ettik. Şu anda ekonominin %2020 civarında daralmasını bekliyoruz ve bu tahmin etrafındaki riskler hala aşağı yönlü.
Şükran Günü için Tam Zamanında
Geçtiğimiz hafta sonu, Türkiye Cumhurbaşkanı Erdoğan Türkiye merkez bankası başkanını görevden alırken, ülkenin ekonomi bakanı da görevinden istifa etti. Erdoğan'a göre liranın değerini koruyamama ve enflasyonu kontrol edememe kararına yol açtı. Erdoğan onun yerine daha teknokratik politika geçmişine sahip eski bir kabine üyesini merkez bankasına yönetmeye çağırırken, kendisi de para politikası kararlarında daha fazla görünürlük vaaz etti. Finansal piyasalar şimdilik bu habere olumlu yanıt verdi. Türk faiz oranlarında önemli artış beklentisi üzerine lira toparlanırken, kredi temerrüt farkları da önemli ölçüde daraldı. Bizim görüşümüze göre, daha sıkı para politikası liranın son dönemdeki kazanımlarını korumasına yardımcı olacaktır; ancak piyasalar Türkiye'deki büyük politika değişiklikleri konusunda fazla iyimser olabilir. Merkez bankasının hâlâ Cumhurbaşkanı Erdoğan'ın geçmişte ertelediği faiz artırımlarını gerçekleştirmesi ve enflasyonu dizginlemenin bir yolunu bulması gerekiyor.
Küresel Görünüm
Şili GSYH • Çarşamba
Gelecek hafta Şili, ekonomide sağlıklı bir toparlanma çağrısında bulunan fikir birliği beklentileriyle üçüncü çeyrek GSYİH verilerini açıklayacak. Şili ekonomisi ikinci çeyrekte ardışık bazda %3'ün üzerinde önemli ölçüde daraldı; ancak öncü göstergeler ve siyasi gelişmeler ekonominin yeniden doğru yola dönebileceğini gösteriyor. Şili'nin ekonomik faaliyeti istikrarlı bir şekilde artarken, bakır fiyatları da oldukça arttı. Bu kombinasyon, Şili ekonomisinin yıl sonuna kadar toparlanmasına ve 2'e doğru ivme kazanmasına yardımcı olacak. Yerel siyasi gelişmelerin de ekonomiyi desteklemesi bekleniyor. Şili, Santiago ve diğer büyük şehirlerdeki siyasi protestolarla Kovid-13'un ekonomik etkilerini yönetiyor. Son zamanlarda Şili vatandaşları beklediğimizden çok daha az çekişmeli bir oylamayla ülkenin anayasasını yeniden yazmayı tercih etti. Protestolar şimdilik azaldı, bu da ekonomi üzerindeki baskıyı bir miktar hafifletecek ve kesintisiz bir toparlanmaya olanak sağlayacak.
Önceki: -13.2%
Konsensüs: %4.9 (Çeyrekten Çeyreğe)
Türkiye Cumhuriyet Merkez Bankası • Perşembe
Türkiye'de para politikası bir süredir yoğun bir şekilde mercek altına alınıyor. Geçen ay piyasa katılımcıları, önemli ekonomik dengesizlikler ve yeni jeopolitik gerilimler nedeniyle liranın baskı altında kalması nedeniyle Türkiye Merkez Bankası'ndan önemli bir faiz artışı bekliyordu. Ancak merkez bankası faiz oranlarını sabit tutmayı tercih ederek lirada yeniden satış dalgasına yol açtı ve lirayı bu yıl dünyanın en kötü performans gösteren para birimi haline getirdi. Geçtiğimiz hafta sonu Türk Cumhurbaşkanı Erdoğan, liranın istikrara kavuşturulamaması nedeniyle merkez bankası başkanını kovdu ve yaklaşmakta olan para politikası kararına ilgiyi biraz daha artırdı. Türk Merkez Bankası'nın yeni başkanı daha çok ortodoks bir politika yapıcı gibi görünüyor. Bunu akılda tutarak, piyasalar daha sıkı para politikasının önümüzdeki hafta, belki de daha erken uygulanmasını bekliyor. Merkez bankasının bağımsız olmaması faiz artırımları için bir risk oluşturuyor; ancak döviz istikrarının öncelikli olması durumunda bir artışın gerçekleşmesini bekliyoruz.
Önceki: 10.25%
Konsensüs: 15.00%
Endonezya Bankası • Cuma
Bank Indonesia, COVID krizi boyunca gelişmekte olan piyasalarda politika faizlerini bir miktar sabit tutan merkez bankalarından biri oldu. Küresel ekonomi yılın başlarında karantinaya girerken Bank Indonesia, virüsün etkisini dengelemek amacıyla 7 günlük ana ters repo oranını 50 baz puan düşürdü. Bir 50 baz puanlık indirim daha faiz oranlarını %4.00'e çekti ve bizim görüşümüze göre faiz oranlarının şimdilik bu seviyede kalması muhtemel. Üçüncü çeyrekteki GSYİH önceki çeyreğe göre %3 artarken ve yerel mali piyasalar iyileşirken, yeniden açılma süreci başlarken ekonomi toparlanmaya başlıyor. Her ne kadar virüs öncesi seviyelerin oldukça altında kalsa da TÜFE enflasyonu da yükselmeye başladı; bu da politika yapıcılara faiz oranlarını düşürmeleri için gerekçe sağlayabilir. Ancak küresel ekonominin toparlanması, yerel teyitli vaka sayılarının istikrarlı olması ve merkez bankasının genellikle muhafazakar olması nedeniyle Bank Indonesia'nın gelecek hafta faiz oranlarını sabit tutacağına inanıyoruz.
Önceki: 4.00%
Konsensüs: 4.00%
Bakış açısı
Faiz İzle
Aşı Haberleriyle Faizler Yükseldi
Hazine tahvili getirileri, Pfizer'in COVID aşısının 3. Aşama denemelerinden olumlu sonuçların açıklanmasının ardından ilk olarak yükseldi. Bu sonuçlar çok daha yüksek etkililik (%90'dan fazla) gösterse de, aşı geliştirme ve ABD ile küresel nüfusun büyük bir bölümünü aşılama takvimi önemli ölçüde değişmedi. Ancak değişen şey, bir aşının geliştirilip geliştirilmeyeceği ve ne zaman geliştirileceği konusunda artık daha az belirsizliğin olması ve bu durumun tek başına daha önce gördüğümüzden biraz daha yüksek Hazine getirilerini haklı çıkarmasıdır.
Bir aşının açıkça başarılı bir şekilde geliştirilmesi, Fed'in QE'yi ayarlama veya faiz oranlarını artırma takvimini değiştirmez. Başkan Powell ve diğer Fed yetkilileri, son zamanlarda Kovid vakalarındaki artış ve Kongre'nin ekonomik teşvik paketini geçirememesi ışığında ekonominin yakın vadeli beklentileri konusunda daha endişeli görünüyor. Fed'in ekonomideki aşağı yönlü risklerden ve kredi kalitesine yönelik potansiyel tehlikelerden açıkça kaygılı olduğu görülüyor.
Haftanın sonunda tahvil piyasası bir kez daha Kovid enfeksiyonlarındaki artışa odaklandı. Amerika Birleşik Devletleri'nde yeni enfeksiyonların sayısı geçen hafta günde ortalama 134,000 civarındaydı; bu rakam önceki hafta günde 98,000'di. Mevcut hızda enfeksiyonlar sadece birkaç hafta içinde günde 250,000'i aşacak. Yoğun bakım kapasitesi ve eğitimli personel sıkıntısı birçok alanda zaten mevcutken, ekonominin, tüketiciler daha az sıklıkta dışarı çıktıkça birçok işletmenin çalışma saatlerini azalttığı bir tür geçici karantinaya dayanamayacağını hayal etmek zor. En azından ağır darbe alan bazı şehir ve eyaletlerin sert kısıtlamalar uygulamasıyla, sıkı bir tecrit de bir olasılık olmaya devam ediyor.
Kovid vakalarındaki artış ve en azından gönüllü ve kısmi karantinaların uygulanması, 1 yılının ilk çeyreğindeki büyümeye, halihazırda yarısı tamamlanmış olan mevcut çeyreğe göre daha fazla tehdit oluşturuyor. Gürcistan'da başkanlık seçimlerindeki zorluklar ve yaklaşmakta olan Senato ikinci tur seçimleri göz önüne alındığında, topal ördek oturumunda bir teşvik tasarısının kabul edilmesi ve yasalaşması zor olabilir, bu da ekonomiyi 2021'e yavaş bir başlangıç için hazırlayabilir.
Kredi Piyasası Tepkileri
Tüketici Kredisi Talebi Güçlü Ancak Hoşgörü Artabilir
Federal Rezerv'in en son Kıdemli Kredi Yetkilisi Görüş Anketi, üçüncü çeyrekte tüm ana kredi kategorilerinde kredi standartlarının sıkılaştığını gösterdi. Bankalar, genel olarak, ticari ve endüstriyel (C&I) ve ticari gayrimenkul (CRE) kredilerine yönelik talebin zayıfladığını bildirdi. İşletme kredilerinde devam eden zayıflık, ekonomik belirsizlik dönemlerinde sıklıkla olduğu gibi, firmaların kredi almakta isteksiz olduklarını gösterebilir. Ancak son çeyrekteki tüketici için aynı şeyi söylemek mümkün değil. Bankalar, özellikle ipotek ve taşıt kredisi sorgularının etkisiyle üçüncü çeyrekte tüketici talebinin güçlendiğini belirtti. Ev ve otomobil satışlarının etkileyici bir şekilde gerilemesi nedeniyle bu durum sürpriz olmadı.
Öte yandan anket, hane halkının mali refahında bir miktar zayıflamaya işaret edebilecek hoşgörü politikalarıyla ilgili bir dizi özel soruyu da içeriyordu. Bankaların ılımlı bir kısmı (%35.5) ipotek kredilerinin %5-20'sinin vadesinde olduğunu bildirdi. Ödemelerin ertelenmesi, gecikme ücretlerinin düşürülmesi veya feragat edilmesi ve geç ödemelerin kredi kurumlarına bildirilmemesi en sık bahsedilen hoşgörü koşulları arasındaydı. Tahliye ve haciz moratoryumlarının çoğu yıl sonuna kadar yürürlükte olduğundan, uzun vadeli sıkıntı yaşayan haneler, ek mali teşvikin olmaması durumunda gelecek yıl daha büyük temerrüt riskiyle karşı karşıya kalabilir. Önümüzdeki dönemde kredi piyasalarında ekonomik toparlanma açısından risk oluşturabilecek maddi sıkılaşmaları izlemeye devam edeceğiz.
Haftanın Konusu
Etkili Bir Aşı Elimizde Görünüyor
Pazartesi günü Pfizer'den gelen ve 3. Faz KOVİD aşısı denemelerinden kaynaklanan haberler, daha az yan etkiyle çok daha yüksek etkinlik elde etti, borsaya hafta başında büyük bir yükseliş sağladı ve tahvil getirilerinin yükselmesine neden oldu. En büyük sürpriz ise aşının yüzde 90'dan fazla etkili olmasıydı. Önceki fikir birliği, bir COVID aşısının yalnızca en iyi ihtimalle genellikle %40 ila %60 etkili olan mevsimsel grip aşıları kadar etkili olabileceği yönündeydi.
Pfizer'in ve bazı diğerlerinin şu anda ileri aşamadaki denemelerindeki yaklaşımı, virüsün nötrleştirilmiş bir örneğinden bir aşı yapmak yerine virüsün T Hücresini hedef alması açısından önceki aşı geliştirme çalışmalarından farklıdır. Görünüşe göre etkili bir aşının bulunması ve diğerlerinin de benzer sonuçlar görmesi muhtemel olduğundan, en az bir, muhtemelen iki veya üç aşının yıl sonuna kadar acil kullanım için onaylanması ihtimali güçlü.
Warp Speed Operasyonu, umut verici aşılar test edilirken aşı üretimini finanse etti. Sonuç olarak, büyük olasılıkla halihazırda sağlık profesyonellerini ve ilk müdahale ekiplerini hedef alacak olan büyük ancak sınırlı miktarda aşı mevcut. Aşının üretimine yönelik tedarik zinciri de mevcut olduğundan üretimin nispeten hızlı bir şekilde artması gerekiyor.
Borsa başlangıçta aşı haberleriyle yükselirken, artışın büyük kısmı aşının geliştirilip geliştirilmeyeceği ve ne zaman geliştirileceğine ilişkin belirsizliğin ortadan kalkmasını yansıtan bir rahatlama ticaretinden kaynaklandı. Pfizer'in başarısı, Avrupa ve Amerika Birleşik Devletleri'nde son zamanlarda yaşanan Kovid enfeksiyonlarındaki artışın hafifletilmesine pek yardımcı olmayacak. İşletmelerin ve tüketicilerin daha temkinli davranmasıyla ekonomik etkileşimin bir miktar gerilemesi nedeniyle küresel ve ABD ekonomik büyümesi muhtemelen yavaşlayacak gibi görünüyor.
Eğer aşı 2021 ortasına kadar nüfusun büyük bir kısmına başarılı bir şekilde uygulanabilirse ki bu mümkün görünüyor, o zaman ekonomik büyüme yılın ikinci yarısında yukarı yönlü sürprizler yapabilir. Ancak aşının Avrupa'da ve dünya çapında uygulanması için daha fazla zamana ihtiyaç duyulacak, dolayısıyla küresel büyümenin bundan sonra bir süre sonra tekrar yoluna girmesi muhtemel değil.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


