
ABD'nin Önemli Özellikleri
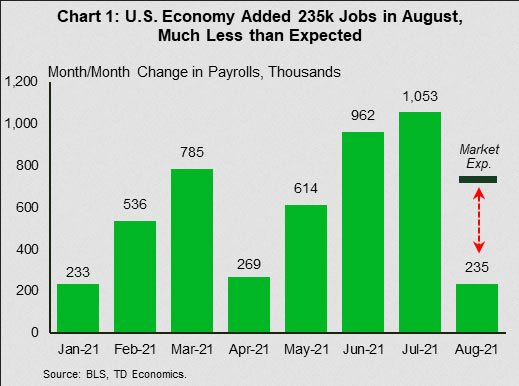
- ABD'deki iş büyümesi, Ağustos ayında 253 bin baskı için piyasa beklentilerinin oldukça altında 720 bin'e geriledi. Ancak raporda pek çok parlak nokta da vardı. İşsizlik oranı %5.2'ten %5.4'ye düşerken, ücret artışı %4.3'den %4.1'e (y/y) hızlandı.
- Son aylarda kazanımların birincil itici gücü olan ancak pandemi ile ilgili değişen halk sağlığı koşullarına duyarlı bir sektör olan eğlence ve konaklama sektörlerindeki işlerin toparlanmasındaki ilerleme Ağustos ayında durdu.
- Diğer bazı göstergeler, yaz sona ererken COVID-19 enfeksiyonlarındaki artışın yanı sıra ekonomik aktivitedeki yavaşlamayı tekrarladı. Bunlara ISM hizmetleri endeksi, otomobil satışları ve bekleyen ev satışları dahildir.
Kanada'daki Önemli Noktalar
- İkinci çeyrek GSYİH sonuçları bu hafta manşetleri domine etti. Ekonomi beklenmedik bir şekilde daraldı, pandeminin geçen yılın ikinci çeyreğinde ortaya çıkmasından bu yana ilk düşüşü.
- Zayıflık konut yatırımları ve ihracatta yoğunlaştı. Bu arada, üçüncü dalganın hizmet harcamaları üzerinde baskı yaratması nedeniyle tüketim çeyrekte yatay seyretti.
- Kanada İstatistikleri, üretimin Temmuz ayında tekrar düşeceğini önceden tahmininde belirtti. Ancak erken tahminler genellikle gerçek GSYİH'yi eksik tahmin eder. Ayrıca, istatistik kurumu hizmet harcamalarındaki güçlü kazançları tam olarak hesaba katmıyor olabilir.
ABD – Suçu Delta'ya atın
İşçi Bayramı Hafta Sonu'na giden hafta ekonomik veriler açısından zengindi. Bir bütün olarak ele alındığında, raporlar ekonomik büyümenin Ağustos ayında bir miktar ivme kaybettiğini, ancak bu aktivitenin muhtemelen oldukça sağlıklı seviyelerde kaldığını gösteriyor. Haftanın en çok beklenen raporu olan bordro raporu buna bir örnek. Ağustos ayındaki istihdam artışı yalnızca çok güçlü bir Temmuz'dan sonra yavaşlamakla kalmadı, aynı zamanda 235 bin iş baskısı piyasa beklentilerinin oldukça altında geldi (Grafik 1). Dikkat çekici bir şekilde, son aylarda kazanımların başlıca itici gücü olan eğlence ve konaklama sektöründeki ilerleme Ağustos ayında durdu. Kazançlar, profesyonel ve ticari hizmetler (+74k) ile nakliye ve depolama (+53k) tarafından sağlandı. İşsizlik oranı da bir miktar ilerleme kaydederek önceki aydaki %5.2'ten %5.4'ye düştü. Bu arada, ortalama saatlik kazançlar %4.3'den (yıldan yıla) %4.1'e yükseldi. Kısacası, istihdam raporu kesinlikle beklendiği kadar güçlü olmasa da, yine de pek çok parlak nokta vardı.
ISM Hizmetleri Endeksi de benzer bir anlatıyı sürdürdü. Endeks, Ağustos ayında 2.4 puan düşerek önceki ay rekor seviyeden çıktı. Yine de, 61.7 seviyesinde, genişleme bölgesinde iyi durumda. Ekonominin daha küçük bir payını kapsayan ISM imalat muadili daha iyi performans göstererek 0.4 puan artarak 59.9'a yükseldi. Ancak bu ılımlı Ağustos yükselişi, Mart ayından bu yana yavaşlayan bir eğilimi tersine çevirmek için çok az şey yapıyor. Dahası, üretim raporundaki temel göstergeler, endüstrinin talebi karşılama kabiliyetini engellemeye devam eden arz yönlü sorunlara işaret ediyor.
Tedarikle ilgili sorunlar, araç satış raporunda da yer aldı. Otomobil satışları, Ağustos ayında %10.7 düşüşle 13.1 milyon adede (mevsimsellikten arındırılmış yıllık oran) düşerek, art arda dördüncü düşüş ayına işaret etti. Mikroçip eksikliklerinin ve pandemi ile ilgili diğer aksaklıkların bir sonucu olarak düşük envanter seviyeleri, eğilimin arkasındaki ana suçlu gibi görünüyor.
Konut piyasasına eğilen bekleyen konut satışları Temmuz ayında %1.8 düşerek üst üste ikinci ay geri çekildi. Bekleyen satışlar, fiili satışlara 1-2 ay öncülük ediyor. Bu nedenle, geri çekilme, yaklaşan Ağustos mevcut ev satışları raporunun da bir miktar yumuşaklık gösterebileceğini gösteriyor.
Geçen ay ekonomik aktivitedeki yavaşlama, COVID-19 enfeksiyonlarındaki artışın yanında meydana geldi. En son Delta kaynaklı enfeksiyon dalgası, muhtemelen boş zaman ve ağırlama maaş bordrolarının toparlanmasında ve tüketici güveninde bir miktar yumuşamanın arkasında kilit bir faktördür (ikincisi Ağustos ayında altı ayın en düşük seviyesine düştü). Bu rüzgar kısa vadede devam edebilir. Bu arada, tahliye moratoryumunun geçen hafta aniden sona ermesi ve İşçi Bayramı'nda pandemik işsizlik yardımlarının yaklaşan kesintisi, savunmasız haneler için zorluklara neden olacak ve muhtemelen harcamalara zarar verecektir. Olumlu bir kayda göre, virüsün doğası gereği kaprisli doğası çok az rahatlık sağlasa bile, enfeksiyonların hızının hafifliyor olabileceğine dair erken belirtiler iyi bir işarettir (Grafik 2).
Kısa vadeli risklerin aşağı yönlü olmasıyla birlikte, Fed'in bu yılın ilerleyen zamanlarında azalmadan önce ekonomik dayanıklılığın daha fazla onaylanmasını beklemesini bekliyoruz.
Kanada – İkinci Çeyrek GSYİH Şok Edici
İkinci çeyrek GSYİH bu hafta manşetleri domine etti. Çoğunluğun ikinci çeyrekte daha yavaş da olsa toparlanmaya devam edeceğini tahmin ettiği ekonomi beklenmedik bir şekilde daraldı. Çeyrek bazında yıllık bazda, GSYİH %1.1 azalırken, konsensüs çağrısı %2.5'lik bir genişleme yönündeydi. Bu, pandeminin geçen yılın ikinci çeyreğinde ortaya çıkmasından bu yana ekonominin ilk düşüşü oldu. Peki ne oldu? Analistler aramayı nasıl bu kadar yanlış anladılar?
Bunun nedeni, ekonomi gözlemcilerinin, İstatistik Kanada'nın, üç aylık GSYİH çağrılarının temelini oluşturan aylık GSYİH verilerinde önemli aşağı yönlü revizyonlar yapacağını öngörmemeleriydi. İstatistik kurumu, Nisan ayında aylık büyümeyi -%0.5'ten -%0.9'a düşürürken, Mayıs rakamı -%0.3'ten -%0.5'e düşürüldü. Bu değişiklikler, Kanada'nın ikinci çeyrekteki ekonomik performansının önceden düşünülenden çok daha zayıf olduğu anlamına geliyordu.
Aylık GSYİH verilerinin sektör bazında hesaplandığını, üç aylık başlık serilerinin ise harcama bileşenleri kullanılarak oluşturulduğunu belirtmek önemlidir. Tarihsel olarak, bu iki serideki büyüme yakından ilişkiliydi, ancak son zamanlarda bir boşluk açıldı (Grafik 1). Bu muhtemelen İstatistik Kanada'nın pandemi sırasında veri toplamada yaşadığı zorlukları yansıtıyor. Yine de, hem harcamalara göre GSYİH hem de sanayiye göre GSYİH, ikinci çeyrekte ortalamanın altında bir göstergeye işaret ediyor.
Harcama hesaplarına göre, konut yatırımları ve ihracat zayıflığın temel belirleyicileri olmuştur (Grafik 2). Konut piyasası faaliyeti son zamanlarda konut satışlarıyla soğuduğundan ve Haziran'da Mart zirvelerinin yaklaşık %20 altında başladığı için ilki sürpriz değil. İhracat tarafında, arz kesintileri, özellikle mikroçip kıtlığı, otomobil üretimini ciddi şekilde etkiledi ve motorlu taşıtlar ve parça ihracatında -%47 (yıllık) düşüşe yol açtı. Hanehalkı tüketimi de ikinci çeyrekte hayal kırıklığı yarattı. Pandemi ile ilgili kısıtlamalar hizmet tüketimini engellediği için harcamalar ilk çeyrek seviyesinden zar zor taşındı.
Genel zayıflığa rağmen, ikinci çeyrek iyi bir notla sona erdi. İl ekonomilerinin yeniden açılması, Haziran ayında ekonomik çıktıda %0.7 m/m'lik bir toparlanmaya yol açarken, yüksek temaslı hizmetler sektörlerinde önemli kazanımlar elde edildi. Şaşırtıcı bir şekilde, İstatistik Kanada'nın flaş tahmini Temmuz GSYİH'sında %0.4'lük bir daralma gösterdiğinden, ekonomik ivme kısa ömürlü görünüyor.
Ancak istatistik kurumunun o ayki ekonomik faaliyeti hafife aldığına inanmak için iyi nedenler var. İlk olarak, önceden tahmin, yalnızca hizmet tüketim bilgilerinin yetersiz olabileceği kısmi verilerle üretilir. TD kredi ve banka kartı harcama verileri, Temmuz ayı boyunca İstatistik Kanada tarafından dahil edilmemiş olabilecek yüksek temaslı hizmetler harcamalarında güçlü bir artış olduğunu gösteriyor. İkincisi, flaş tahmin, geçen yılın Mart ayında ilk kez yayınlanmasından bu yana, gerçek sürümü genellikle olduğundan daha az tahmin etti. 16 bültenden, erken rakam resmi verileri 10 kez tahmin etmedi. Temmuz verileri resmi olarak 1 Ekim'de yayınlandığında da aynı şeyin olduğunu görebiliriz.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


