
ABD'nin Önemli Özellikleri
- ABD ekonomisi yeni yıla Kovid-19 vakalarında benzeri görülmemiş bir artışla başladı. Karantinalara geri dönüş beklenmese de artan vakalar, işçilerin maruziyet nedeniyle kendilerini izole etmesi ve zaten sıkı olan işgücü arzı üzerinde baskı oluşturması nedeniyle daha fazla devamsızlığa yol açabilir.
- Olumlu yönde ise birçok ölçüm, tedarik zincirindeki darboğazların hafiflemeye başladığını gösteriyor. Spesifik olarak, hem imalat hem de hizmet sektöründeki tedarikçi teslimatları Aralık ayında son aylara göre daha hızlı gerçekleşti.
- İşgücü cephesinde, Aralık ayında eklenen 199 bin yeni iş ile istihdam beklenenden daha zayıf geldi. Ancak işsizlik oranı düşmeye devam ederek %3.9'a (%4.2'den) ulaşırken, işgücüne katılım oranı %61.9'da sabit kaldı.
Kanada'daki Önemli Noktalar
- Kanada ekonomisi Aralık ayında 55 bin kişiye sağlıklı istihdam ekledi. Ayrıntılar arasında tam zamanlı istihdamda güçlü bir artış ve işsizlik oranında hafif bir düşüş yer aldı.
- Cesaret verici dördüncü çeyrek verilerini genişleten Kanada, Kasım ayında 3.1 milyar dolarlık sağlam bir ticaret fazlası kaydetti.
- Omicron dalgasının ortasında bazı eyaletlerde yenilenen kısıtlamalar muhtemelen ekonomik büyümeyi olumsuz etkileyecek. İlk geçişimiz, ilk çeyrekteki yıllık büyüme üzerinde yaklaşık yüzde iki puanlık bir etki olduğunu gösteriyor.
ABD – Tedarik Zinciri Sorunları Gevşeme İşaretleri Gösteriyor
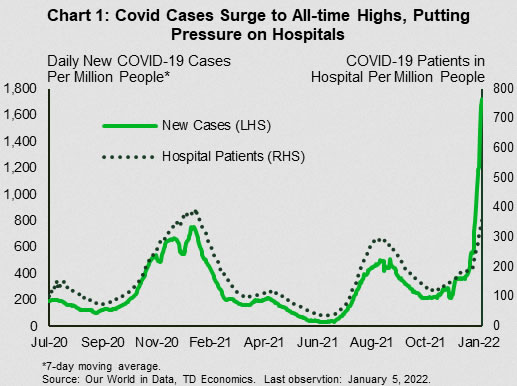
Yeni yıla girerken ekonomik takvim tıka basa doluydu. Öncelikle, COVID-19 vakalarındaki hızlı artış, önceki tüm dalgaları hızla gölgede bırakıyor (Grafik 1). Neyse ki, hastaneye yatış oranları o kadar hızlı artmıyor ancak sağlık hizmetleri kapasitesinin personel sıkıntısı nedeniyle kısıtlanmasıyla birlikte hala artıyor. Vakalardaki artış, havayollarının uçuşları iptal etmesine ve enfekte çalışanların kendi kendilerini tecrit etmesi nedeniyle (geçmişteki dalgalara göre daha az gün olsa da) şirketlerin hizmetleri kesmesine ve çalışma saatlerini azaltmasına neden oldu. Çalışan sıkıntısı zaten acil bir sorun olduğundan, mevcut dalganın kısa vadede iş performansı üzerinde baskı oluşturması ve yüksek temaslı hizmetlerde toparlanmayı yavaşlatması muhtemeldir.
İş dünyasındaki zorluklara ek olarak, işçiler rekor oranlarda işlerinden ayrılırken yeni iş fırsatları tüm zamanların en yüksek seviyelerine yakın seyrediyor. İşverenler iş eklemeye devam ediyor, ancak Aralık ayındaki istihdam artışı piyasanın öngördüğü 450 bin olan 199 bin rakamının oldukça altında kaldı. Hayal kırıklığı, önceki iki aya göre net 141 bin TL'lik yukarı yönlü revizyonla bir miktar yumuşadı. İşsizlik oranı da %4.1'den %3.9'a düşerek pandemi öncesi %3.5 seviyesine daraldı. İşçilere olan talebin yüksek olması ve arzın giderek azalması nedeniyle ücret artışlarının sıcak kalması pek de şaşırtıcı değil. Ortalama saatlik ücretler Aralık ayında önceki yıla göre %4.7 artarken, Kasım ayındaki %5.1 seviyesinden hafif yavaşladı.
İşgücü piyasasındaki bu güç, daha kalıcı enflasyon baskılarıyla birleştiğinde, Federal Reserve'ün pandeminin tetiklediği destek önlemlerini azaltma görevinin aciliyetini artırdı. En son FOMC toplantısının tutanakları, daha fazla üyenin politika normalleşme hızını artırma eğiliminde olduğunu gösterdi. Bu, Fed'in Niceliksel Gevşeme programının azaltımını hızlandırma ve muhtemelen daha hızlı faiz artışları yapma kararıyla sonuçlandı.
Üretim tarafında ise arz kısıtlamalarının hafifletilmesine ilişkin iyi haberler geldi. ISM imalat endeksi Kasım ayındaki 58.7 seviyesinden Aralık ayında 61.1'ye geriledi. Kaymaya rağmen imalat faaliyeti hala sağlıklı bir hızda genişlemeye devam ediyor. Daha cesaret verici bir şekilde, tedarikçi teslimatı alt endeksinin bir önceki aya göre 64.9'den Aralık ayında 72.2'a düşmesiyle tedarik zinciri sorunlarının hafifleyebileceğine dair ipuçları vardı (Grafik 2). Düşüş, teslimat sürelerinin iyileştiğini gösteriyor; bu da üreticilerin karşılaştığı ciddi darboğazlar göz önüne alındığında bir rahatlama.
ISM hizmet endeksinde de Kasım ayında 62'den 69.1'ye gerileme yaşandı. Ancak önceki okumanın rekor kırdığı göz önüne alındığında, sonuç beklenmedik değildi. Hizmet sektörü de tedarikçi teslimat sürelerinde iyileşme gördü; endeks yüzde 11.8 puan düşerek son sekiz ayın en düşük değeri olan 63.9'a geriledi.
Diğer bir iyi haber ise Aralık ayındaki araç üretim seviyelerinin Eylül ayındaki en düşük seviyelerine göre iyileşme kaydettiği ve Kasım ayında kaydedilen 1.1 milyon seviyesine yaklaştığı görüldü. Hala salgın öncesi seviyenin oldukça altında olsa da, iyileşme bu kilit ekonomik sektördeki arz kısıtlamalarının daha da hafiflediğine işaret ediyor. Ne yazık ki, tüm bu veriler en son pandemik dalganın öncesine ait ve önümüzdeki aylarda pekala bir tersine dönüş görebiliriz. Yine de, bu dalganın geçmiş dalgalardan daha hızlı ilerlediğinin kanıtları göz önüne alındığında, zirve noktasının gelecekte çok da uzak olmaması gerekir; bu da ekonomik normale dönüşün devam etmesi için şansa izin verir.
Kanada – Yıla Kasvetli Bir Notla Başlamak
Kanada ekonomisi 2020 yılını güçlü bir notla tamamladı. Bu haftanın veri akışı, dördüncü çeyrekteki büyümenin oldukça sağlam olduğu yönündeki anlatıyı doğruladı. Ancak ters rüzgarlar yakındır. Omicron dalgası ve yakın zamanda bazı eyaletlerde açıklanan kısıtlamalar, Kanada ekonomisinin 2022'nin ilk çeyreğinde muhtemelen yumuşak bir dönem geçireceği anlamına geliyor.
Bu haftanın dikkati, bir kez daha yukarı yönlü sürpriz yapan Aralık ayı İşgücü Anketi raporuna odaklandı. Ekonomi Aralık ayında 55 bin kişilik güçlü bir istihdam ekledi. Detaylar da benzer şekilde sağlamdı. Tam zamanlı istihdam 123 bin gibi büyük bir artış gösterdi, işsizlik oranı %5.9'a geriledi ve çekirdek yaş katılımı %88.3 gibi rekor bir seviyede sağlam kaldı. İstihdam şu anda pandemi öncesi seviyelerin %1.25 üzerindedir (Grafik 1). Hem mal üreten (+44 bin) hem de hizmet üreten (+11 bin) sektörler ayda kazanç kaydetti. Sektör açısından bakıldığında, daha önce geri kalan inşaat sektöründe işe alımlarda bir toparlanma görmek cesaret vericiydi. Merhemdeki tek sinek, yıllık %2.7 oranındaki ücret artışıydı; bu, en son tüketici fiyat endeksi verilerindeki %4.6'lık artışın oldukça altındaydı. Daha da önemlisi, raporun referans dönemi, yenilenen kısıtlamalar nedeniyle hizmet sektöründe beklenen işten çıkarmaları yansıtmıyor.
4. çeyrekte yükselişte sürpriz yapmaya devam eden sadece işgücü piyasaları değildi. Kanada Kasım ayında art arda altıncı kez mal ticaretinde fazla verdi (Grafik 2). Bu, 3.1 milyar dolar ile 2008 sonbaharından bu yana görülen en büyük fazlalık. Bu, ay boyunca BC'de yaşanan dehşet verici sel felaketleri nedeniyle ticari akışta yaşanan büyük aksaklıklara rağmen gerçekleşti. İhracat hacimleri önemli ölçüde arttı (+%3.5) ve güç tüm sektörlere yayıldı. ABD'deki güçlü imalat hissiyatı, sağlam küresel talep ve yüksek emtia fiyatları, son çeyreklerde Kanada'nın ticaret dengelerini destekledi ve ekonomik büyümeye çok ihtiyaç duyulan arka rüzgârı sağladı.
4. çeyrekteki olumlu gidişata rağmen, son gelişmeler 1. çeyrekte bir miktar yumuşaklığa işaret ediyor. Omicron enfeksiyon dalgası ve yakın zamanda hizmet sektörüne yönelik açıklanan kısıtlamalar, Ocak ayında istihdam ve reel GSYİH büyümesi üzerinde baskı oluşturacak. Önceki dalgalara benzer şekilde, etkilerin hizmet sektörü (konaklama, eğlence, fitness) faaliyetleri ve istihdam üzerinde yoğunlaşması bekleniyor. Doğrudan etkilerin ötesinde, enfeksiyonlar ve okulların kapanması nedeniyle devamsızlıklardaki potansiyel artışın yanı sıra harcamalarda mallara yönelik olası bir rotasyon, mevcut arz baskılarını daha da kötüleştirebilir. Halen belirsizliğe maruz kalsa da, ilk değerlendirmemiz, ilk çeyrekte yıllıklandırılmış ekonomik büyüme üzerinde kabaca yüzde iki puanlık bir etki olduğunu gösteriyor. Bu, kısıtlamaların Şubat ayında gevşetileceği ve mevcut enfeksiyon dalgasının azalacağı varsayımına dayanıyor. Umudumuz bu hıçkırığın geçici olması ve sonraki iyileşmenin hızlı olmasıdır.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


