
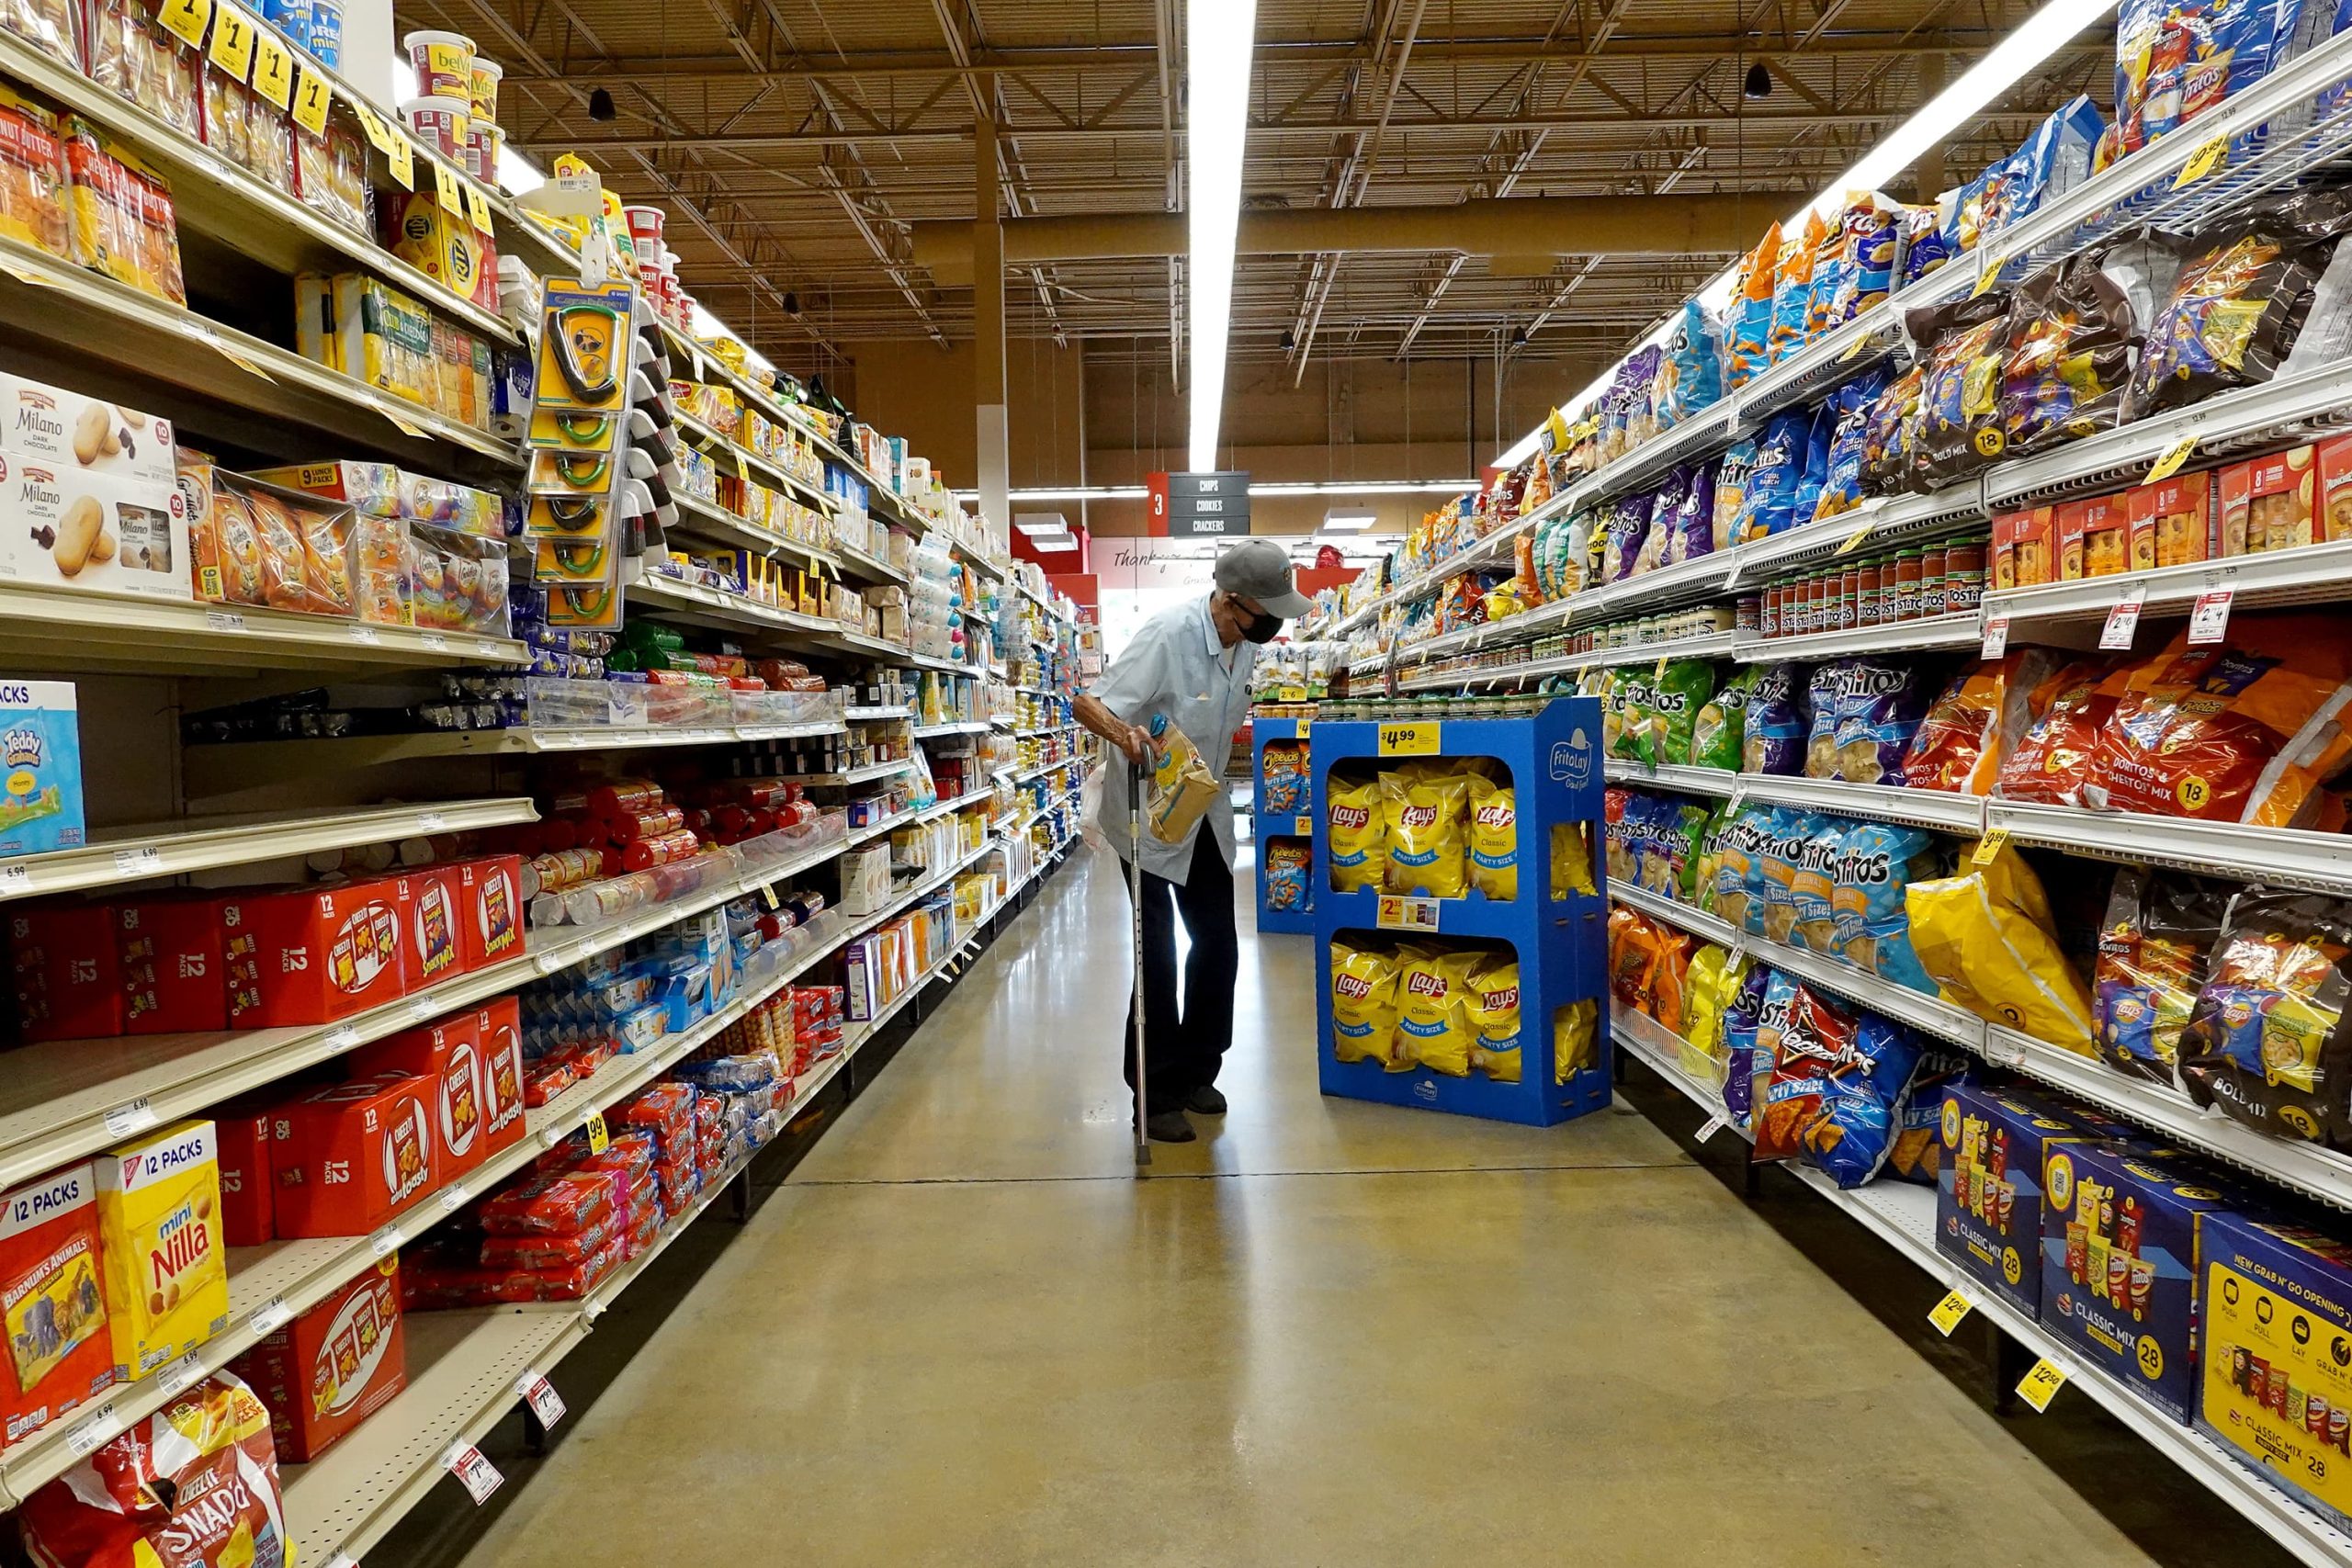
Bir müşteri 10 Şubat 2022'de Miami, Florida'da bir marketten alışveriş yapıyor. Çalışma Bakanlığı, tüketici fiyatlarının geçen ay 7.5 ay öncesine göre %12 arttığını ve bu Şubat 1982'den bu yana bir önceki yıla göre en dik artış olduğunu açıkladı.
Joe Raedle | Getty Images
Daha yüksek faiz oranlarının enflasyonu ortadan kaldırmaya yardımcı olduğu görüşü, esasen, uzun süredir devam eden ekonomik arz ve talep müjdesine dayanan bir inanç maddesidir.
Ama gerçekten nasıl çalışıyor? Ve şişirilmiş fiyatlar en azından kısmen geleneksel para politikasının erişiminin ötesinde göründüğünde, bu sefer işe yarayacak mı?
Wall Street'in kafasını karıştıran ve piyasaları dalgalandıran işte bu ikilemdir.
Normal zamanlarda, Federal Rezerv, yükselen fiyatları bastıran süvari olarak görülüyor. Ancak bu sefer merkez bankasının biraz yardıma ihtiyacı olacak.
“Fed enflasyonu tek başına düşürebilir mi? Bence cevap 'hayır'," dedi Plante Moran Financial Advisors'ın baş yatırım sorumlusu Jim Baird. “Daha yüksek faiz oranlarıyla talep tarafını dizginlemeye kesinlikle yardımcı olabilirler. Ancak konteyner gemilerini boşaltmayacak, Çin'deki üretim kapasitesini yeniden açmayacak, işleri ülke geneline ulaştırmak için ihtiyacımız olan uzun mesafeli kamyoncuları işe almayacak.”
Yine de, politika yapıcılar ekonomiyi yavaşlatmaya ve enflasyonu düşürmeye çalışacaklar.
Yaklaşım iki yönlüdür: Merkez bankası gösterge kısa vadeli faiz oranlarını yükseltecek ve aynı zamanda ekonomide para akışının sürdürülmesine yardımcı olmak için yıllar içinde biriktirdiği 8 trilyon dolardan fazla tahvili azaltacak.
Fed planına göre, bu eylemlerden daha düşük enflasyona geçiş şuna benzer:
Daha yüksek oranlar parayı daha pahalı ve borçlanmayı daha az çekici hale getirir. Bu da, pandemi boyunca kötü bir şekilde geciken arzı yakalama talebini yavaşlatıyor. Daha az talep, tüccarların, insanları ürünlerini satın almaları için cezbetmek için fiyatları düşürme baskısı altında kalacağı anlamına gelir.
Potansiyel etkiler arasında, düşük ücretler, yükselen ev fiyatlarında bir durma ve hatta düşüş ve evet, yükselen enflasyon ve Ukrayna'daki savaşın etkileri karşısında şimdiye kadar oldukça iyi durumda olan bir borsa için değerlemelerde düşüş yer alıyor. .
Baird, "Fed, piyasaları gözlerinin topa sahip olduğuna ve uzun vadeli enflasyon beklentilerinin kontrol altında tutulduğuna ikna etmede oldukça başarılı oldu" dedi. “İleriye baktığımızda, bu birincil odak olmaya devam edecek. Bu, yatırımcıların [merkez bankasının] uzun vadeli enflasyonu kontrol altına alma yeteneğine olan inancını kaybetmemesini sağlamak için çok yakından izlediğimiz bir şey.”
Tüketici enflasyonu Şubat'ta yıllık %7.9 arttı ve muhtemelen Mart'ta daha da hızlı yükseldi. Çalışma Bakanlığı'na göre, 38 aylık dönemde benzin fiyatları %12 artarken, gıda %7.9 ve barınma maliyetleri %4.7 arttı.
beklentiler oyunu
Denklemde psikolojik bir faktör de var: Enflasyonun kendi kendini gerçekleştiren bir kehanet olduğu düşünülüyor. Halk, yaşam maliyetinin daha yüksek olacağını düşündüğünde, davranışlarını buna göre ayarlar. İşletmeler ücretlendirdikleri fiyatları artırır ve işçiler daha iyi ücretler talep eder. Bu durulama ve tekrarlama döngüsü, potansiyel olarak enflasyonu daha da yükseltebilir.
Bu nedenle, Fed yetkilileri üç yıldan fazla bir süredir ilk faiz artışlarını onaylamakla kalmadılar, aynı zamanda geleceğe yönelik beklentileri azaltmak için enflasyon konusunda sert konuştular.
Bu bağlamda, uzun süredir düşük oranların savunucusu olan Fed Başkanı Lael Brainard, Salı günü yaptığı konuşmada, politikanın çok daha sıkılaşması gerektiğini söylediğinde piyasaları şaşkına çevirdi.
Fed'in enflasyonu düşürmesini umduğu bu yaklaşımların (politika oranlarında somut hareketler ve işlerin nereye gittiğine dair “ileriye dönük rehberlik”) bir kombinasyonu.
Moody's Analytics baş ekonomisti Mark Zandi, “Büyümeyi yavaşlatmaları gerekiyor” dedi. “Hisse senedi piyasasından biraz güç alırlarsa ve kredi marjları genişler ve sigortacılık standartları biraz daha sıkılaşırsa ve konut fiyatlarındaki büyüme yavaşlarsa, tüm bunlar talepteki büyümenin yavaşlamasına katkıda bulunacaktır. Bu, burada yapmaya çalıştıkları şeyin önemli bir parçası, talep büyümesinin yavaşlaması ve ekonominin ılımlı hale gelmesi için finansal koşulları biraz sıkılaştırmaya çalışmak.”
Tarihsel standartlara göre finansal koşullar, daha da sıkılaşsa da şu anda gevşek olarak kabul ediliyor.
Aslında, pek çok hareketli parça var ve politika yapıcıların en büyük korkusu, enflasyonu düşürürken ekonominin geri kalanını aynı anda düşürmemeleri.
"Burada biraz şansa ihtiyaçları var. Eğer alırlarsa, başarabileceklerini düşünüyorum” dedi Zandi. “Yaparlarsa, arz yönlü sorunlar azaldıkça ve talep büyümesi yavaşladıkça enflasyon ılımlı olacaktır. Enflasyon beklentilerini bağlı tutamazlarsa, hayır, stagflasyon senaryosuna giriyoruz ve ekonomiyi resesyona çekmeleri gerekecek.”
(Kayıt edilmeye değer: Fed'deki bazıları beklentilerin önemli olduğuna inanmıyor. Merkez bankasının kendi ekonomistlerinden birinin 2021'de geniş çapta tartıştığı bu beyaz kitap, inancın “son derece sarsıntılı temellere” dayandığını söyleyerek etkiyle ilgili şüphelerini dile getirdi.)
Volcker'ın tonları
1970'lerin sonlarında ve 1980'lerin başlarında yaşanan son ciddi stagflasyon döneminde çevredeki insanlar bu etkiyi iyi hatırlıyorlar. Kaçak fiyatlarla karşı karşıya kalan o zamanki Fed Başkanı Paul Volcker, federal fon oranını yaklaşık %20'ye yükseltme çabalarına öncülük etti ve enflasyon canavarını ehlileştirmeden önce ekonomiyi resesyona soktu.
Fed yetkililerinin Volcker benzeri bir senaryodan kaçınmak istediğini söylemeye gerek yok. Ancak aylarca enflasyonun “geçici” olduğu konusunda ısrar ettikten sonra, partiye geç kalan bir merkez bankası şimdi hızla sıkılaşmak zorunda kalıyor.
Tahvil devi Pimco'nun eski baş ekonomisti ve şimdi Cornell'de kıdemli bir arkadaş olan Paul McCulley Çarşamba günü CNBC'ye verdiği demeçte, “Planladıklarının yeterli olup olmadığını, zamanla öğreneceğiz” dedi. “Bize söyledikleri, yeterli değilse daha fazlasını yapacağız, bu da ekonomi için aşağı yönlü riskleri artıracağını zımnen kabul etmek. Ama Volcker anlarını yaşıyorlar.”
Elbette, genellikle gerilemelerin habercisi olan anlık getiri eğrisi tersine çevrilse bile, resesyon ihtimali şimdilik düşük görünüyor.
En yaygın inanışlardan biri, istihdamın ve özellikle işçilere olan talebin bir durgunluk yaratamayacak kadar güçlü olduğudur. Çalışma Bakanlığı'na göre, tarihin en sıkı iş piyasalarından birini yansıtan şu anda mevcut işgücünden yaklaşık 5 milyon daha fazla iş ilanı var.
Ancak bu durum, Mart ayında bir yıl önceye göre %5.6 artan ücretlerin artmasına katkıda bulunuyor. Goldman Sachs ekonomistleri, istihdam açığının Fed'in kalıcı enflasyonu ele alması veya riske atması gereken bir durum olduğunu söylüyor. Firma, Fed'in istihdam piyasasını yavaşlatmak için gayri safi yurtiçi hasıla büyümesini yıllık %1-1.5 aralığına indirmesi gerekebileceğini söyledi, bu da piyasaların döviz fiyatlandırmasından daha yüksek bir politika oranı ve ekonomi için daha az hareket alanı anlamına geliyor. en azından sığ bir düşüşe geçmek için.
'İşte orada durgunluk var'
Dolayısıyla, fiyatları düşürmek için parasal cephaneliğini kullanmaya çalışan Fed için bu hassas bir denge.
Natixis'te Amerikalar için baş ekonomist olan Joseph LaVorgna, şu anda titrek bir büyüme tablosunun Fed'in kararlılığını test edebileceğinden endişeli.
Eski Başkan Donald Trump döneminde Ulusal Ekonomik Konsey'de baş ekonomist olan LaVorgna, “Durgunluk dışında, enflasyonu düşürmeyeceksiniz” dedi. "Fed'in sert konuşması artık çok kolay. Ama birkaç zam daha yaparsanız ve birdenbire istihdam tablosu zayıflık gösterirse, Fed gerçekten sert konuşmaya devam edecek mi?”
LaVorgna, ekonomik döngülere tabi olmayan ve döngüsel ürünler kadar hızlı yükselen fiyatların istikrarlı büyümesini izliyor. Ayrıca faiz oranlarının baskısına tabi olmayabilirler ve gevşek politikaya bağlı olmayan nedenlerle yükseliyorlar.
Enflasyonu düşünüyorsanız, talebi yavaşlatmalısınız” dedi. “Şimdi bunun için bir tedarik bileşenimiz var. Arz konusunda hiçbir şey yapamazlar, bu yüzden talebi normalde olduğundan daha fazla sıkıştırmak zorunda kalabilirler. İşte o zaman resesyona girersiniz.”




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


