
ABD'nin Önemli Özellikleri
- Toplam perakende satışlar Temmuz ayında yatay seyrederek Haziran ayına göre yavaşladı. Ancak, birkaç değişken kategoriyi hariç tutan ve GSYİH'nın hesaplanmasında kullanılan kontrol grubundaki satışlar, %0.8'lik güçlü bir artış gösterdi.
- Temmuz ayında konutlar soğumaya devam etti. Mevcut konut satışları %5.9 düştü ve mevsimsellikten arındırılmış medyan konut fiyatı art arda ikinci ay geriledi. Homebuilders, Temmuz ayında %9.6 düşüşle hızlandırıcıyı hafifletmeye devam etti.
- Geçen ayki FOMC toplantısının tutanakları, birçok katılımcının Komite'nin politika duruşunu “gereğinden fazla” sıkılaştırma risklerini kabul ettiğini ortaya koydu.
Kanada'daki Önemli Noktalar
- Manşet enflasyon, düşük yakıt fiyatları nedeniyle Temmuz ayında yıllık %7.6'ya biraz düştü. Bununla birlikte, enflasyon rahatsız edici derecede yüksek kalmaya devam ediyor ve tüm haneleri eşit şekilde vurmuyor.
- Çekirdek enflasyon önlemleri geçen ay yükseldi ve agresif bir Eylül BoC zammı durumunu destekledi.
- Bu hafta açıklanan büyüme göstergeleri genel olarak ekonomik büyümenin soğumakta olduğunu doğruladı. BoC, yumuşak bir iniş mühendisliği yapmak gibi giderek daha zor bir görevle karşı karşıya.
ABD – Faizleri Ne Kadar Hızlı Arttırır? Soru bu
Ağustos ayının üçüncü haftası, Temmuz ayı için konut ve tüketici güncellemeleri ile ABD için yoğun bir veri haftasıydı. Tüketici, başarılı bir Amazon Prime Day etkinliği sayesinde perakendecilerde (otomobil bayileri ve benzin istasyonları hariç) beklenenden biraz daha fazlasını harcadı, ancak konutlar daha yüksek oranlı ortama yeniden ayarlanmaya devam ediyor.
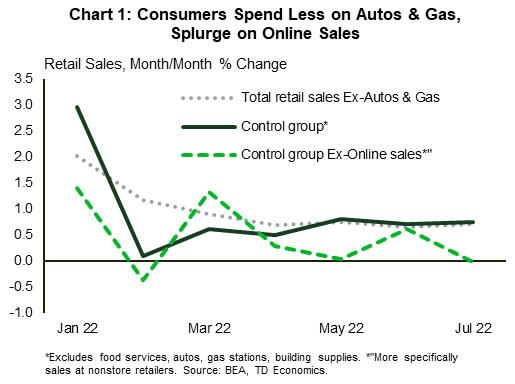
Manşet perakende satışlar Temmuz ayında sabit kaldı ve Haziran ayındaki aylık %0.8'lik (a/a) kazançtan bir yavaşlamaya işaret etti. Bununla birlikte, manşet önlem, satış otomobil ve parça satıcıları (% -1.6) ve benzin istasyonları (-%1.8) tarafından aşağı çekildi; ikincisi, pompadaki daha düşük fiyatları yansıttı. Diğer tüm kategorilerde perakende satışlar %0.7 aya/a kadar güçlü bir artış gösterdi. Benzer şekilde, toplamdan birkaç kategori daha çıkaran ve kişisel tüketim harcamalarının ve GSYİH'nın hesaplanmasında kullanılan kontrol grubundaki satışlar, mağaza dışı perakendecilerdeki satışların artması sayesinde %0.8 aya/a yükseldi (Grafik 1 ). Toplam TÜFE enflasyonu Temmuz'da yatay seyretti, dolayısıyla bu önlemlerle reel mal tüketici harcamaları üçüncü çeyreğe iyi bir başlangıç yapmış görünüyor.
Tüketiciler ayrıca geçen ay yapı malzemeleri ve tedarik bayilerinde de cömertçe para harcadılar (+%1.5 m/m), konutta devam eden zayıflamaya ters düşen bir hareket. Mevcut ev satışları, Temmuz ayında neredeyse %6 düşerek, yılın başından itibaren düşüşlerini %26'ya yükseltti. Mevsimsellikten arındırılmış medyan konut fiyatlarının son iki ayın her birinde düşmesiyle birlikte konut fiyatları da yüksek oranların etkisini hissetmekte (Grafik 2). Mortgage oranlarının son haftalarda biraz düşmesi, konut krizinin biraz soluk alması için bir fırsat sağlayabilir. Bununla birlikte, Fed faiz artırımı yapmıyor, bu nedenle satın alınabilirliğin öngörülebilir gelecek için anlamlı bir kısıtlama olmaya devam etmesi muhtemel. Sonuç olarak, konut satışlarının gelecek yılın ilk yarısına kadar ılımlı bir düşüş eğilimine devam etmesini bekliyoruz.
Ev inşaatçıları, Temmuz ayında %9.6 düşüşle başlayan bu zorlu piyasa ortamında hızlandırıcıyı hafifletmeye devam etti. Son birkaç aydır ev yapımındaki zayıflık, tek aile pazarında yoğunlaştı. Bu sektördeki ev üreticisi güveninde son zamanlarda görülen keskin düşüş, eğilimin devam etmeye hazır olduğunu gösteriyor.
Konut piyasasındaki gerilemenin etkileri, Fed'in gelecek ay yeniden faiz oranlarını yükseltmeye hazırlanırken dikkate alması gereken tek faktör. Geçen ayki FOMC toplantısının tutanakları, birçok üyenin Komite'nin politika duruşunu “gereğinden fazla” sıkılaştırma risklerini kabul ettiğini ortaya koydu. Ayrıca katılımcılar, politika faizi daha da sıkılaştıkça, etkileri değerlendirmek için “politika faizi artışlarının hızını yavaşlatmanın bir noktada uygun olacağı” kanaatine vardılar. Piyasalar bunu, faiz artırımlarının hızının yakında yavaşlayacağının bir işareti olarak yorumladı, ancak birkaç Fed yetkilisi (yani, oy veren üye Bullard, bir sonraki 75 baz puanlık (bp) zammı destekliyor) bu düşünceye karşı çıktı. Şimdilik piyasalar bir sonraki toplantıda 50 baz puanlık bir zam fiyatlıyor. Başkan Powell'ın önümüzdeki Cuma günü yapacağı Jackson Hole konuşması, Fed'in faiz artırımlarının nereye gittiğine ilişkin son düşüncelerini ölçmek için yakından izlenecek.
Kanada - Çekirdeğe Sıcak
Kanada finans piyasaları gözlerini bu haftaki enflasyon raporuna dikmişti – Kanada Merkez Bankası'nın 7 Eylül'deki faiz kararı öncesinde son olarak. Tahvil piyasaları, Temmuz ayında çekirdek enflasyon baskılarının yoğunlaşmasıyla birlikte kısa vadeli getirileri bu hafta biraz daha yükseğe alarak tepki verdi. Kanada Merkez Bankası'nın Eylül toplantısında politika faizini 50 baz puan (bps) artırmasını bekliyoruz, ancak enflasyon verileri riski 75 baz puanlık bir harekete kaydırıyor.
İster 50 ister 75 baz puan olsun, bu hareket büyük olasılıkla Temmuz'daki 100 baz puanlık sürpriz zamlarıyla aynı çıkartma şokunu yaratmayacak. Bununla birlikte, yine de agresif bir artışı temsil edecek ve Vali Macklem'in daha sonra daha agresif olmak zorunda kalmak yerine şimdi önden yüklemeli sıkılaştırmanın daha iyi olduğu mesajıyla tutarlı olacaktır. Ayrıca muhtemelen son yürüyüşleri olmayacak. En son üç aylık görünüm parçamızda detaylandırıldığı gibi, kredibiliteyi korumak için oranları nötr aralık tahminlerinin üzerine (yani %3'ün üzerine) taşımaları gerektiğini bildirdiler.
Temmuz ayı TÜFE verilerinin ayrıntılarına bakıldığında, genel enflasyon akaryakıt fiyatlarındaki büyük düşüşle birlikte yıllık %7.6'ya (y/y) biraz soğudu. Bununla birlikte, politika yapıcıların daha fazla ağırlık verme eğiliminde olduğu ölçü, çekirdek enflasyondur. Temmuz ayında neredeyse tüm çekirdek enflasyon ölçümlerinde artış görüldü (Grafik 1). CPI-trim gibi yükselmeyen metrikler bile rahatsız edici derecede yüksek kaldı ve agresif bir Eylül salvosunun altını çizdi.
%7.6'lık bir enflasyon oranı hala çok yüksek ve yüksek enflasyon herkesi aynı derecede olmasa da etkiliyor. Bu hafta ortaya koyduğumuz araştırmamız, gıda ve ulaşım harcamalarında görece yüksek payları göz önüne alındığında, enflasyondan en çok etkilenenlerin orta gelirli hanehalkları olduğunu belirtiyor.
Nihayetinde enflasyon, satın alma gücünü zayıflatır ve büyüme üzerinde gerçek anlamda ağırlık yaratır ve bu hafta, büyümenin nasıl ilerlediğine dair netlik sunan bir dizi açıklama yayınlandı. Neredeyse tüm bu göstergelerden çıkan ana mesaj, Haziran ayındaki aylık GSYİH büyümesi için yumuşak flaş tahminiyle tutarlı olarak büyümenin yavaşladığıdır (Grafik 2). Bunun da ötesinde, TD'nin yüksek frekanslı dahili kredi ve banka kartı harcama verileri, yaz yaklaşırken gevşeme belirtileri gösteriyor.
BoC, Temmuz ayı MPR'sinde üçüncü çeyrekte daha yavaş bir büyüme öngördü ve enflasyonu düşürmek için ekonomik aktivitede bir miktar gevşeme gerekiyor. Fed gibi, BoC da ekonomik büyümenin bir süreliğine trendin altında ama yine de pozitif olduğu ve enflasyonun soğuduğu bir “yumuşak iniş” senaryosu tasarlamaya çalışıyor. Bu, kurulması inanılmaz derecede zor bir denge ve çekirdek enflasyondaki kalıcı sıcaklıkla birlikte, bu sonucun ortaya çıkma şansı muhtemelen azalıyor.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


