
Hafta başlangıcı 11 Mart 2019
- RBA’nın muhtemel faiz düşürme stratejisi.
- Avustralya: Westpac-MI Tüketici Duygusu, konut finansmanı, NAB iş anketi, RBA Vali Yardımcısı Debelle konuşuyor.
- NZ: perakende kart harcaması.
- Çin: sabit kıymet yatırımı, perakende satış, doğrudan yabancı yatırım.
- Avrupa: TÜFE, sanayi üretimi.
- ABD: TÜFE, perakende satışlar.
- Önemli ekonomik ve finansal tahminler.
Bu raporda yer alan bilgiler şu anda 8 March 2019'te olduğu gibi.
RBA'nın Muhtemel Oranı Kesim Stratejisi
2018'in Aralık çeyreğine ilişkin bu GSYİH baskısı, Avustralya ekonomisinin 2018'in ikinci yarısında, ilk yarısında% 4 yıllık bazda, ikinci yarısında da% 1 yıllık hızına yavaşladığını gösteriyor.
Rezerv Bankası için zorluk, GSYİH büyüme tahminlerini 3'te% 2019 ve 2.75'te% 2020 olarak güvenilir bir şekilde sürdürmek olacaktır. Büyüme momentumunda 1% 'den 3%' e yükselme beklemek, ancak ekonominin önemli bir teşvikten faydalanmasını beklediğinde gerçekten haklı olabilir. Ancak küresel büyüme yavaşlıyor; konut inşaat döngüsü açıkça döndü; AUD sabit bir aralıkta kalıyor; Para politikası beklemededir ve maliye politikası, her iki siyasi partinin de 2019 / 2020’te bir fazla olmasını öngörme ihtiyacı ile sınırlandırılmaya devam edecektir.
Sonuç olarak, Rezerv Bankası Mayıs Para Politikası Politikasında revize edilmiş tahminlerini açıkladığında büyüme tahminlerini daha da gözden geçirme gereğini görmesi muhtemeldir.
Bu oranların 2.75'te% 2019 ve 2.5'te% 2020% olması muhtemeldir. Bu, 2019 için bir “trend” tahminidir ve 2020'te trendin biraz altındadır. Bu tür tahminlerin, sürekli bir politika ile tutarlı bir şekilde “hafifletici” bir önyargıyla tutarlı olarak değerlendirilmeleri muhtemeldir.
Konut inşaatı döngüsü şimdi azalırken; iş yatırım karışık; tasarruf oranı şimdi artıyor; ve ev fiyatları ve yeni borç verme sözleşmeleri, bu tahminleri Ağustos ayındaki sürdürebilmek için umutsuz görünüyor. Ağustos ayındaki Para Politikası Bildirimi'nde, hem 2019 hem de 2020 için büyüme tahminlerinin her ikisinin de potansiyelinin altına düştüğünü (% 2.75), muhtemelen Westpac'in mevcut 2.2% tahminlerini değil, her iki yıldaki tahminleri geçersiz kılma eğiliminin altında olduğunu tahmin ediyoruz. Düşen bir işsizlik oranı ve katı ücret artışı.
Bu gibi durumlarda, “esnekliğin” 150 baz puanları ile, RBA'nın nakit oranını 25 baz puanlarından% 1.25'e düşürmesi ve Kasım ayında devam eden eğilim büyümesinin devam ettiğinin teyidini onaylayan 25 baz puanlarının ikinci indirimini takip etmesi bekleniyor. . Böyle iyi huylu bir büyüme görünümü altında, temel enflasyonun 2% 3% hedef bandına geri dönüşünün beklenen zamanlamasını daha da geriye çekmek gerekli olacak.
Beklenen bu senaryo, Westpac'ın Ağustos ve Kasım aylarında iki oran indirimi öngörmesiyle tutarlıdır.
GSYİH raporunda önemli gelişmeler kaydedilmiştir.
İlk önce, özellikle konutların güçlü bir yarısını izleyen Eylül çeyreğinden itibaren yeni konut inşaatındaki daralmanın bir uzantısı olduğunu gördük. Westpac, bu durumun konut onaylarında yaşanan gerilemeyi yansıtan konut inşaatlarında uzun süreli düşüşlerin başlaması ve sıkı finansman koşulları ve düşen konut fiyat beklentilerinin hem yeni inşaat taleplerini hem de arzını caydırması nedeniyle beklenen bir daralma olduğunu bekliyor.
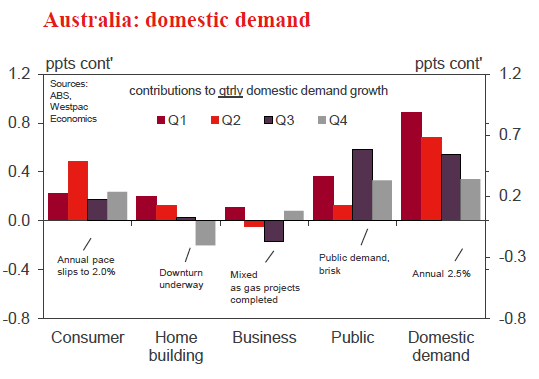
İkinci olarak, tüketici harcamalarına ilişkin ikinci zayıf bir baskıyı (% 0.4'ın ardından% 0.3%)), zayıf gelir artışını ve% 2.3'ten% 2.5'e yükselen tasarruf oranı gibi olumsuz bir zenginlik etkisinin bazı erken işaretlerini yansıttığını gördük. 2019'te istihdam artışının yavaşlaması beklenirken, politika belirsizliği, ticarette küresel gerileme ve talebin yumuşama talebinin iş istihdamı ve yatırım niyetleri üzerindeki ağırlığı nedeniyle ücret artışı çok yavaş artıyor. Bazı gecikmeler var ancak 2018'in ikinci yarısındaki ılık büyüme, 2019'teki istihdam artışına ağırlık verebilir.
Düşen ev fiyatlarının hanehalkı bilançoları üzerindeki etkisi ortaya çıktıkça tüketim üzerinde daha fazla servet etkisi olması muhtemeldir. Ev fiyatları için patlama döneminde servet etkisinin kanıtı, 1.7-1.9 ppt'nin NSW ve Victoria'daki tasarruf oranındaki düşüşünde belirgindir. Bunun, 2019 ve 2020 üzerindeki yıllık tüketim artışını, 2.0 ve 2019'deki% 2020'teki% 2.5 civarında tutmasını ve 5'un% 2020'in sonuna kadar% XNUMX'e ulaşması bekleniyor. Tasarruf oranındaki artış ve buna bağlı düşük tüketim artışı, beklenen yumuşak GSYİH büyüme görünümünün arkasındaki ana faktördür.
2019'ta ev fiyatları önemli olacaktır. Fiyatlar Sidney'deki zirve noktasından% 13, Melbourne'de% 10 seviyesinden düşmesine rağmen, bu düzeltmeler önceki dört yılda sırasıyla% 60 ve% 44 kümülatif artışları takip ediyor. Her iki şehirde de satın alınabilirlik hala geriliyor.
Faiz oranlarındaki keskin düşüşler ve nispeten sağlam gelir artışı ile satın alınabilirliğin arttırıldığı önceki dönemlerden farklı olarak, bu döngüde satın alınabilirliğin gerekli restorasyonunun fiyatlardan gelmesi gerekecektir. Bu şehirlerde (10 ve 2019 üzerinden) daha fazla% 2020 düşüşünün, sınırlı faiz esnekliği ve kısıtlayıcı bir kredi ortamı göz önüne alındığında satın alınabilirliği eski haline getirmesi gerektiğini tahmin ediyoruz. Önceki konut düşüşlerinde faiz oranları uygun fiyatın geri kazanılmasında kritik bir rol oynadı. RBA nakit oranı 1.5% 'de zaten düşmüşken, faiz indirimlerinin bu geleneksel rolü üstlenmesi için çok sınırlı bir alanı vardır.
Son zamanlarda Perth’te de gördüğümüz gibi, satın alınabilirlik restore edilebilir, ancak kredi sıkılırsa fiyatlar daha da düşebilir. Resmi çevrelerde muhtemel bir kredi sıkışıklığı etrafında bir miktar rahatsızlık olsa da, düzenleyicilerin borç verme uygulamalarında daha fazla inceleme yapma konusunda rahat olmalarını bekliyoruz. Bu, düzenleyicinin yatırımcıyı ve yalnızca kredileri faizlendirmek için önceki politikaları yayınlama kararlarına rağmen.
Yerleşik bir düşük enflasyonist ortamla ilgili zorluklar da var. Bir takvim yılı bazında, manşet enflasyon XBA’dan bu yana RBA’nın 2 - 3% hedef aralığının altında kalmıştır. Kaygı, böyle uzun süren bir düşük enflasyon döneminin beklentileri etkilemesidir. Tahminlerimiz, manşet ve çekirdek enflasyonun Haziran 2013'a kadar% 2 seviyesine ulaşmayacağını gösteriyor. RBA kısa süre önce, enflasyonun altında yatan enflasyon tahminini 2021'ten 2.25'e% 2019 seviyesine kadar yükseltti.
Olumlu tarafı, devlet altyapı harcaması, toplam devlet harcamasıyla% 6’in 2018’te artmasına neden oluyor. Madencilik yatırımındaki daralma, toparlandı ve büyük ölçüde demir cevheri ve lityuma odaklanan yeni madencilik yatırımlarında mütevazı bir yükseliş olduğuna dair bazı kanıtlar var.
Hizmet ihracatı artmaktadır. Eğitim harcamaları 15'te% 2018 artarken, toplam hizmet ihracatı% 9.7 arttı. Net hizmetler ihracatı genel olarak 0.5 yüzde puanının GSYİH büyümesine katkıda bulunmuştur. Daha da önemlisi, bu özellikle bir Çin hikayesi değildir; Çin, eğitim ihracatının% 20'i dahil olmak üzere toplam hizmet ihracatının% 33'ini açıklamaktadır. Çin hikayesi, Çin'in daralan ticaret fazlasını artırma amaçlı politikalara karşı savunmasız kalmaya devam ediyor.
Hanehalkı gelir artışının yavaşlaması beklenmektedir. İstihdam artışının, 0.6'teki% 2019'ten 2.2'teki% 2018'e düşmesini ve işsizlik oranının yıl sonuna kadar% 5.5'e yükselmesini bekliyoruz. Ücret artışı da kısmen yetersiz, çünkü kısmen işgücü piyasasında ciddi durgunluk kalıyor. İşsizlik oranının, 8.5'in sonuna kadar değişmemiş olmasına rağmen, 2019'in% 2014'ten% 6.1'e düşmesine rağmen, Aralık 5.0'ten bu yana büyük ölçüde değişmedi. Buna göre ücret artışının durgun kalması bekleniyor - bu durum NSW'de bile işsizlik oranının% 4.0'in hemen altına düştüğü durumda oldu.
Olan hafta
Aralık çeyreği Ulusal Hesapların serbest bırakılması yerine, özellikle aşağı yönlü bir güncelleme bekliyorduk. Bu beklenti, 4% 'in Q0.2’inin% 2018’in ikinci yarısında GSYH büyümesini yıllık bazda bıraktığından, ilk yarının% 1.0’in% ’sinin bir kesimi ve% 4.0’in potansiyelinin çok altında olduğunu belirtti.
Ayrıntılara bakıldığında, hükümet harcamaları tek başına pozitifti ve Q0.3'teki büyümeye 4ppts eklendi. Ancak tam aksine, özel talep yatay seyrediyor. Özel sektörde, tüketici ile ilgili bilgiler özellikle ilgiliydi: yıllık tüketim artışı, Q2.0'ta% 4% x'e - yavaşladı -% 1.6 de yıllık 4'taki nüfus artışının hemen öncesinde - ve konut inşaatındaki düşüş hızlandı. Ticari yatırım büyümesi, QXNUMX'te de azaldı: ekipman yatırımları hem madencilik hem de tüketiciden etkilenen düşük seviyelerde kaldı; konut dışı inşaat ise yüksek seviyede konsolide olmaktadır.
Q4 GSYİH topuklularında, Ocak ayının altında gerçekleşen 0.1% 'inin perakende satış geliri, ekonomik ivmeyle ilgili kaygının daha da artmasına neden oldu, özellikle Aralık ayında% 2019 düşüşü izleyen ve Ocak ayında elde edilen gıdalar ile sınırlı kalırken, 0.4 geliyor kategoriler - gıda dışı perakende satışları% 0.1 düşüş gösterdi. Burada açıkça belirtmek gerekir ki, tüketici fiyatları, konut fiyatlarının düşmesi ve gelir büyümesinin zayıf kalması durumunda, isteğe bağlı ürünlere harcanması beklenen bir tereddüt.
Yukarıdaki sonuçlar, toplam faaliyet artışının, 2019'teki% 2.2'teki eğilimin oldukça altında olacağı görüşümüzü kuvvetle desteklemektedir. RBA bu verilerden önce trendin üzerinde bir büyüme görüşü olsa da, önümüzdeki aylarda beklentilerini daha düşük revize etmek zorunda kalacaklar. Bu, Westpac'ın görüşüne göre Ağustos ayından sonra kasım ayında, nakit oranındaki iki indirim için sahneyi ortaya koyuyor.
Açık denizde, Mart ayı ECB politika toplantısı politika duruşunda önemli bir kayda değer değişim gösterdi. Daha önce, ECB büyüme yavaşlamasının geçici olacağına dair güvencelerinde istikrarını korudu, Mart ayında 2019'in ilk yarısında da güçsüzlüğe neden oldu.
Sonuç olarak, bu, ekonomik projeksiyonlarda büyük aşağı yönlü revizyonlar yaptı, faiz oranı politikasının, en azından 2019 (daha önce 2019 yazında) sona ermesi ile beklemede olan oranlara yönlendirilmesini öngördüğü oranlar için ileriye dönük revizyonlar yaptı ve yeni bir Hedefli Uzun Vadeli Finansman İşlemleri (TLTRO) yaklaşan vadelere göre paketlenmiştir.
Toplantıdan önce, Q4 GDP% 0.2 seviyesinde onaylanırken, Q3% 0.1 seviyesine düşürülmüş olarak revize edilmiştir. Yıl boyunca 2018'in büyümesi, 1.1% 'de eğilimin altında seyrederken, yurt içi talepteki marjinal olarak daha düşük bir 1.4ppt katkısı, net ihracattan 0.3ppt düşüşü (geçen yıl 1.4ppt katkısından düşerek) ile düştü.
ECB şimdi, 2018'in yıllık ortalama 1.8% büyümesine kıyasla, Aralık ayındaki 2019% tahminindeki keskin bir revizyon olan 1.1 büyümesinin sadece% 1.7 olmasını bekliyor. Bu eğilimin altında, işsizlik oranının% 7.9'ten% 7.8'e yükselmesi ve enflasyonun bastırılmış kalması bekleniyor.
Ekonomik görünüm konusundaki belirsiz belirsizliğin ortasında politika şimdi “eğrinin önüne geçmek” için proaktif hale geldi. Buna göre, Aralık ayında 2019'taki mevduat faiz oranındaki zam çağrısı, 2020'in ikinci yarısında büyümenin istikrara kavuşması beklenen Mart 2019'a itildi.
TLTRO politikası ile ilgili olarak, bugünkü ilan beklentimiz, beklentilerimiz doğrultusunda, likiditenin daha uzun sürmesi ve reel ekonomiye verilen kredilerin teşvik edilmesidir - teşviklerin tam detayı, zamanında açıklanacaktır.
Haftanın şeması: Q4 GDP - yumuşak özel sektör
Beklentilerimizi karşılayan üretim, Aralık çeyreğinde yalnızca% 0.2 arttı.
Özel sektör talebi, 2018'in ikinci yarısından itibaren düz seyrederken, Q0.1'te% 3 ve ardından düz Q4 düşüş gösterdi. Buna karşın, kamu talebi olarak devlet harcamaları, yıl boyunca% 6.2 artış göstererek ve 0.3'in son çeyreğindeki faaliyetlerine doğrudan 2018ppts ekleyerek hızlı bir şekilde artmaya devam ediyor.
Aralık çeyreği, Avustralya tüketicisi için bir başka yumuşak geçti. Gelirler daha iyi bir çeyreklik gösterdi ancak çok zayıf bir dönemden çıkıyorlardı ve hala genel olarak güçlü değillerdi. Harcamaya giden akış, tasarruftaki artış ile de kısıldı. Güncelleme, yılın ikinci yarısında tüketici harcamalarında yavaşlayan bir malzemeyi doğruladı ve ileriye dönük talebi zayıflatan tasarruf oranlarındaki artışın neden olduğu daha fazla servet etkisi riskinin altını çizdi.
Yeni Zelanda: önümüzdeki hafta ve veri paketi
Dar Bir Boşluk
En son Bölgesel Roundup'ımız Yeni Zelanda'daki bölgesel aktivitedeki büyümenin birleşmeye başladığını gösteriyor.
Kuzey Adası'nın orta ve güney kesimlerinde ve Güney Adası'nın en güney bölgelerinde ekonomik faaliyet güçlü olsa da, bazı yerlerde momentum işaretlenmeye başlıyor. Bu arada, kuzey kesimlerindeki faaliyetler zayıfladı, ancak bir iyileşme belirtileri giderek daha belirgin hale geldi. Faaliyet açığının daha da daralması, nüfus artışı ve aşırı ısınma bölgelerinde konut fiyat enflasyonunun soğumaya başlaması nedeniyle muhtemeldir.
Bir süredir Yeni Zelanda iki yarı ekonomiden oluşuyor. Kuzey Adası’nın orta ve güney kesimleri ile Güney Adası’nın en güney bölgeleri, tarım ve turizm, nüfusun neden olduğu inşaat patlamaları ve sağlıklı konut fiyat artışları ile ilgili olanlar olmak üzere, itici güçle sıcaktı.
Ancak, başka yerlerdeki faaliyetler daha az etkileyiciydi. Auckland'daki ev fiyatları düşmeye devam ederken, Kuzey Adası'ndaki üst düzey bölgelere yayılma sonucu bulaşıcı etkilerin etkisiyle ağırlaştı. Bu arada, deprem sonrası yeniden yapılanma ile başa çıkmak için mücadele eden Canterbury, dolgunlukta kaldı.
Güçlü bir şekilde performans gösteren bölgeler ile paketin geri kalanı arasındaki boşluk kapanmaya başlasa da, bugün hala durum budur.
Gisborne / Hawke Körfezi, Otago ve Güney Bölgesi gibi geleneksel performansların iyi performans göstermediği söylenemez. Bazı göze çarpan konut fiyat artışları ve ihracat başarıları sayesinde, hala var, ancak ivme kaybetti.
Aynı zamanda, Northland, Waikato ve Nelson / Marlborough / West Coast gibi eski geçitlerin tümü, destekleyici tarım koşullarının bir araya gelmesi, ev fiyatlarının artması ve işgücü piyasalarının iyileştirilmesiyle desteklenmiş olan adımlarına ayak uydurdu. Auckland, bölgesel güven, perakende harcama ve ev satış hacimlerinde keskin bir yükseliş ile toparlanma belirtileri gösterdi. Orta kademe bir sanatçı olan Taranaki / Whanganui – Manawatu, kısmen güçlü ev fiyatlarındaki artış nedeniyle ikinci bir rüzgâr kazandığı, ancak aynı zamanda ham petrol fiyatlarının da yükseldiği görülüyor.
Ulusal düzeyde, ekonomi 2018'un sonunda bir miktar ivme kaybetti, ancak 2019'taki ivmeyi tekrar kazanmasını bekliyoruz. Bunun temel nedeni, ülke genelinde hissedilmesi gereken devlet transferlerinde ve harcamalarında büyük bir artış. Buna ek olarak, daha düşük yakıt fiyatları olasılığı ve çoğu bölge için görünüm oldukça olumludur.
Üç ana nüfus merkezinin, farklı nedenlerle de olsa, bu eğilimden öne çıkması muhtemeldir. Wellington’ın Hükümet’in kamu sektörüne harcamasından faydalanması beklenmektedir, bu nedenle görünüm oldukça güçlüdür. Auckland'da, yeni konutlar için onaylarda çok büyük bir artış oldu ve yerel ekonomiyi 2019'e yükseltmesi gereken inşaat faaliyetlerinde bir artışa işaret etti. Defterin diğer tarafında, Canterbury'deki faaliyetler yeniden yapılanma çalışmalarında daha fazla soğutma ile engellenmeye devam edecektir.
Halen çok iyi sonuç veren Yeni Zelanda kırsal bölgeleri var ve bunun 2019'te de devam etmesini bekliyoruz. Bazıları şimdiden momentum kaybediyor ve bu yıl da devam edebilir. Plenty Körfezi gibi diğerlerinin de oldukça fazla bir buhar kafası oluşturdukları ve 2019'in ince bir şekilde yuvarlanması beklenmektedir. Bu kırsal bölgelerin çoğu aşırı ısınıyor ve zamanla soğumalarını bekliyoruz.
Onların başarısı, faktörlerin birleşiminden kaynaklanıyor. İhracata yönelik sanayilerin performansı kilit olmuştur. Dolayısıyla, eğilim artışının çok üstünde, inşaat faaliyetlerinde artış ve hızla artan konut fiyatları.
Bu faktörlerden bazılarının, 2019 süresince kırsal faaliyeti daha fazla desteklemesi muhtemeldir. Diğerleri o kadar değil.
Kırsal servetlerin ana itici gücü, turizm ve tarım gibi ihracata yönelik sanayilerin devam eden başarısı olacaktır. Yavaşlayan büyümeye rağmen, Otago, Southland ve Plenty Körfezi gibi turizme bağlı bölgelerde harcamaları destekleyecek yurtdışından gelen turist sayısının artmasını bekliyoruz. En büyük turistik yerimiz olan Auckland'ın bile faydalanması gerekir.
Bu yüzden de tarım, buradaki resim biraz daha karmaşık olsa da. Genel olarak, arz ve talep temelleri, 2019'teki çoğu ürün için oldukça olumlu bir görünüm ortaya koymaktadır. Ne kadar olumlu, geçerli hava şartlarına bağlı olacaktır. Son İki Haftalık Ağrı Güncellememiz1’te belirtildiği gibi, son kuru hava koşullarının etkisiyle ilgili endişelerin, süt fiyatlarındaki düşüşün yanı sıra süt fiyatlarındaki düşüşe yol açan önemli bir faktör olması muhtemeldir. Havaların normale dönmeye başladığında fiyatların bir miktar gevşemesini bekliyoruz, ancak yine de bu sezon için 6.40 $ 'lık biraz daha yüksek bir süt fiyatı tahmini tutuyoruz.
Nüfus artışı, inşaat faaliyeti ve ev fiyatlarının yükselmesi gibi diğer faktörlerin de destekleyici olması muhtemel değildir. Nüfus artışı zaten pek çok kırsal bölgede yavaşlıyor ve halen soğumaya devam ederken şu anda devam etmekte olan inşaat patlamaları zayıflayacaktır. Bu arada, çift haneli konut fiyat enflasyonu şu anda birçok bölgede güçlü tüketici harcamalarını teşvik ediyor, ancak bu sürmeyecek. Konut fiyat enflasyonu beklediğimiz gibi yavaşladığında ya da tersine döndüğü zaman, birçok bölgedeki tüketici harcamaları mevcut varlık-isyancı büyüme oranlarından yavaşlayacaktır.
Veri Önizlemeleri
Aus Jan konut finansmanı (no.)
- Mar 12, Son: –6.1%, WBC f / c: –2.5%
- Mkt f / c:% - 2.0%, Aralık: -% 3.0 -% 2.1
Konut finansmanı onayları, 2018'e tüm bileşenlerde oldukça büyük düşüşlerle çok zayıf bir sonuç verdi. Ana işletme sahibi kredilerin başlık sayısı% 6.1,% 8.2% ex - refi, ve -% 14.4 düştü. Özellikle, başlangıçta yatırımcı tarafından yönlendirilen bir döngü olan şey, şimdi sahibi işgalci faaliyetinde - hem kredi değerinde hem de değerde - açık bir zayıflık görüyor.
Kayışın Ocak ayına taşınması ve büyük bankaları kapsayan sanayi verilerinin% 2.5 oranında düşüşe işaret ettiği belirtiliyor. Yatırımcı kredilerinin değerinde de benzer bir düşüş görülmesi bekleniyor. Her zamanki gibi, tatil mevsimi boyunca düşük aktivite, Ocak okur normalden daha az güvenilir olduğu anlamına gelir.
Aus Mar Westpac – MI Tüketici Görüşü
- Mar 13 Son: 103.8
Westpac Melbourne Institute Index, Ocak ayında 4.3% 103.8 seviyesine yükseldi. Ocak ayında bir dip seviyesinden hafif karamsar bir bölgeye düştü (bir 99.6 okuması). RBA’nın Şubat ayının başındaki faiz oranları görünümünde daha nötr bir duruşa dönüştüğü, yıldan sonra titrek bir başlangıçtan sonra güvene mütevazı bir destek verdiği görülüyor.
Bu ayın anketi Mart 4 – 9'ten itibaren sahada. Geçen ayki ana gelişme, yıllık GSYİH büyümesinin% 2.3'e düştüğünü gösteren yumuşak Aralık çeyreğinde ulusal hesaplarda sonuçlanan ve 2018'in ikinci yarısının zayıflığını vurgulayan baskı kapsamı ile sonuçlanan bir diğer zayıf ekonomik veri çalışması olmuştur. Finansal piyasalar oldukça hareketli kaldı, ASX son anketten bu yana% 3 daha yükseldi, ancak konut piyasası koşulları yumuşak kaldı.
NZ Şubat REINZ konut satışları ve fiyatları
- Mar 11-15 (tbc), Son satış: + 6.7%, Son fiyatlar: 3.1% yr
Ülke çapında ev satışları, alışılmadık derecede zayıf bir Aralık ayının ardından Ocak ayında arttı. Ekim ayında yürürlüğe giren yabancı alıcı yasağı muhtemelen aylık satışlardaki son zamanlardaki dengesizliğin bir kısmını oluşturuyor. Yıllık konut fiyat enflasyonu, o dönemde marjinal olmakla birlikte yavaşladı.
Bu yılın başlarında konut piyasasında mütevazı bir toparlanma bekliyoruz. RBNZ'nin yüksek LVR borç verme konusundaki kısıtlamaları Ocak ayında hafifletilirken, ipotek faiz oranları düşük seviyelerden aşağı çekiliyor.
Fiyat artışındaki bölgesel farklılıkların sürmesi muhtemeldir; Auckland ve Canterbury dışındaki birçok alan, konut fiyatlarındaki güçlü büyümenin devam ettiğini görmektedir. Yabancı alıcılar birçok bölgesel merkezde küçük bir rol oynamaktadır ve düşük ipotek oranlarının ve borç verme kısıtlamalarının bir araya gelmesi, talepte kolda bir şans daha sağlayacaktır.
NZ Jan perakende kart harcaması
- Mart 11, Son:% 1.8, WBC: +% 0.3, Mkt: +% 0.3
Perakende harcamalar Ocak ayında% 1.8 arttı. Bu büyük artış, dayanıklı harcamalara odaklandı ve Noel alışverişlerinde harcanan gecikmelerle ilgili olabilecek alışılmadık derecede büyük bir düşüş izledi. Daha genel olarak harcamaya bakıldığında, hanehalkı harcamaları Ocak ayında çoğu kategoride artmıştır. Bu, muhtemelen hanehalkı cüzdanlarına para koyan benzin fiyatlarındaki düşüş tarafından desteklenmiştir. Geçen yıl bir bütün olarak, çekirdek (eski yakıt harcaması)% 5.3 artış gösterdi.
Aralık ve Ocak ayındaki keskin dalgalanmaların ardından, Şubat ayında harcamaların trende dönmesini bekliyoruz. Çekirdek (eski yakıt) kategorilerinde% 0.3 artışla desteklendiğine göre, ay boyunca perakende harcamalarda% 0.4 artış bekliyoruz.
İngiltere'de anlamlı Brexit oy
- 12 - 14 arası Mart
12 Mart'ta, Avam Kamarası Başbakan'ın Mayıs ayında önerilen çıkış anlaşmasını ikinci kez oylayacak ve muhtemelen tekrar mağlup edilecek.
Başbakan, anlaşmasının ikinci okunuşunda oylanması gerektiğine, önümüzdeki günlerde iki önemli meseleye ilişkin hareketlerde bulunacağını belirtti. İlk olarak, milletvekillerinden AB'den çekilme anlaşması olmadan ayrılmayı destekleyip desteklemedikleri konusunda oy kullanmaları istenecek (yani 'anlaşma yok' Brexit). Bu hareketin yenileceğini umuyoruz.
İkincisi, milletvekillerinin bir 'anlaşma yok' Brexit'i reddettiği varsayılırsa, AB ile müzakere süresine kısa bir süre uzatma arayışında olup olmayacakları sorulacak. Bu hareketin onaylanmasını bekliyoruz. AB anlaşması yine de gerekli olacak, ancak bu Brexit'in mevcut 29 Mart son tarihinin ötesinde ertelenmesinin önünü açacak.
ABD Jan perakende satışları ve Şubat ayında TÜFE
- Mar 11, perakende satışlar, Son: –1.2%, WBC f / c:% 0.2
- Mar 12, TÜFE, Son:% 0.0,% WBC f / c:% 0.1
Aralık ayında ABD perakende satışları% 1.2 düşüş kaydederek, pazar için önemli bir hayal kırıklığı oldu. Özellikle, bu fiyat dalgalanmalarının bir sonucu değildi, kontrol grubu (uçucu maddeleri hariç tutan) 1.7% 'in altına düştü.
Yıl sonuna kadar satışların anekdotlarına dayanarak, olumlu bir revizyon yüksek bir olasılık gibi görünüyor, ancak muhtemelen düşüş tamamen ortadan kalkmayacak. Eğer biz ve piyasanın beklediği gibi, Ocak ayında perakende satış rakamı oldukça düz ise, GSYH’yi zayıf bir Q1 değerine ayarlayarak 2019 büyümesini, 2.0’in% 3.1’in% 2018’e göre% XNUMX değerine yaklaştırarak sınırlayacaktır.
TÜFE için iki önemli hikaye var. Momentum açısından, enerji fiyatlarındaki oynaklık kilit önemdedir. Çekirdek fiyatlar için, FOMC'un 2.0% yr orta vadeli hedefi etrafında enflasyon çok yapışkan görünüyor. Politika yapıcılar için bu iyidir, az riskle korunabilecek gerici bir duruş.
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


