
Giao dịch nội gián vẫn là một vấn đề lan tràn ở Phố Wall, với nghiên cứu mới phát hiện rằng các tổ chức tài chính lớn nhất của quốc gia này bỏ túi những khoản tiền kếch xù nhờ sự trợ giúp của thông tin không công khai.
Một nghiên cứu từ Đại học Cambridge và Stanford cho rằng các nhân viên nội bộ thông thạo tại các ngân hàng lớn của Hoa Kỳ đã tăng lợi nhuận nhờ vào kiến thức tiên tiến về các chương trình của chính phủ trong cuộc khủng hoảng tài chính.
Cụ thể, các nhà kinh tế đã tìm thấy "bằng chứng mạnh mẽ" về mối quan hệ giữa các mối quan hệ chính trị và giao dịch được thông báo, đặc biệt là trong thời kỳ mà quỹ Chương trình Cứu trợ Tài sản Rắc rối được phân phối. Các phát hiện đã được báo cáo trên The Economist.
TARP, được ký thành luật vào năm 2008, cho phép Bộ Tài chính Hoa Kỳ mua hoặc bảo hiểm tới 700 tỷ USD tài sản độc hại và vốn chủ sở hữu, 250 tỷ USD trong số đó chảy vào các ngân hàng. Việc truyền tiền này quan trọng đến mức XNUMX ngân hàng lớn nhất của quốc gia buộc phải tham gia, với những cân nhắc về sự can thiệp diễn ra trong các cuộc họp riêng giữa chính phủ và những người trong ngành tài chính.
Alan Jagolinzer, giáo sư tại Trường Kinh doanh Judge của Đại học Cambridge, viết: “Các mối quan hệ chính trị dường như đã đóng một vai trò trong việc phân bổ các quỹ này. “Do đó, những người trong cuộc có liên hệ chính trị tại các tổ chức tài chính hàng đầu có vị trí được thông báo riêng tư một cách không cân đối về phạm vi can thiệp của chính phủ.”
“Phát hiện của chúng tôi cho thấy những người trong cuộc có liên hệ chính trị đã có lợi thế về thông tin trong thời kỳ Khủng hoảng và giao dịch để khai thác lợi thế này,” ông nói thêm.
Nhất quán với giả thuyết của họ, Jagolinzer và các đồng nghiệp của ông không tìm thấy bằng chứng nào cho thấy giao dịch nội gián đã thúc đẩy hiệu suất trong hai năm trước khi xảy ra khủng hoảng và sự ra đời của TARP. Tuy nhiên, ngược lại, trong chín tháng sau khi chương trình được tạo ra, những người trong cuộc dường như đã định vị bản thân tốt hơn nhiều.
Các nhà nghiên cứu nhận thấy không có sự khác biệt về lợi nhuận của những người trong cuộc, những người có mối quan hệ chính trị và những người không có trong giai đoạn trước cuộc khủng hoảng. Tuy nhiên, trong khoảng thời gian quỹ TARP được phân phối, lợi nhuận một tháng của những người trong cuộc có quan hệ chính trị và những người không có mối quan hệ này đều có ý nghĩa thống kê và kinh tế, lần lượt là 8.89% so với 2.81%.
Jay Clayton, luật sư được Tổng thống Donald Trump khai thác vào năm ngoái để lãnh đạo Ủy ban Chứng khoán và Giao dịch, lập luận rằng cơ quan này không cần sự giúp đỡ của Quốc hội trong việc truy tố giao dịch nội gián.
“Tôi nhìn nó theo cách này,” Clayton nói vào tháng XNUMX. “Tôi nghĩ rằng chúng tôi làm khá tốt trong không gian này khi tôi so sánh nó với các khu vực pháp lý khác.”
SEC gần đây đã ghi nhận một chiến thắng lớn đối với thương nhân bên trong với một quyết định của toà án duy trì sự tin tưởng của 2014 của cựu giám đốc danh mục đầu tư của SAC Capital Advisors, Mathew Martoma.
Tòa phúc thẩm vòng hai của Hoa Kỳ kết luận vào tháng XNUMX năm ngoái rằng các công tố viên liên bang không còn cần phải thể hiện “mối quan hệ cá nhân thân thiết có ý nghĩa” giữa người cung cấp thông tin nội bộ và người nhận tiền boa.
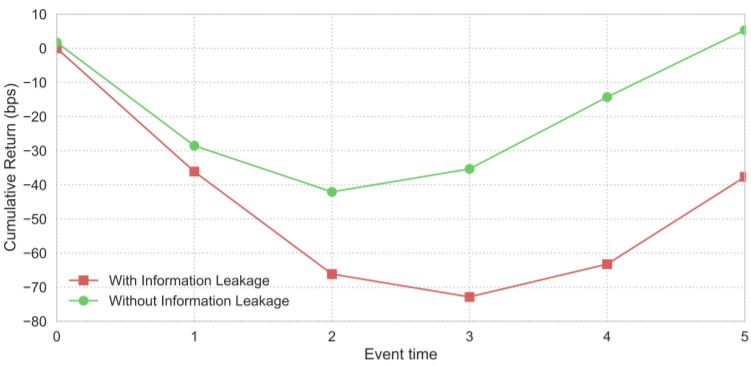
Trong khi giấy đầu tiên giới hạn bản thân TARP, một bài báo thứ hai của Trường Kinh doanh Harvard cho thấy các nhà đầu tư lớn thường có xu hướng buôn bán nhiều hơn trong thời gian trước khi thông báo thanh lý danh mục đầu tư, cho khách hàng lựa chọn lợi thế cạnh tranh hơn các nhà đầu tư bán lẻ.
Nghiên cứu này đã sử dụng một bộ dữ liệu cấp độ thương mại chi tiết từ Abel Noser Holdings báo cáo thông tin về các nhà đầu tư tổ chức và môi giới tham gia vào mỗi giao dịch giữa 1999 và 2014.
Nghiên cứu cho biết, các nhà môi giới “có nhận thức” có thể có động cơ để mách nước cho các khách hàng lớn hơn của họ về việc thanh lý danh mục đầu tư sắp xảy ra, tạo cơ hội cho các nhà giao dịch săn trước bán cùng một tài sản.
Nguồn: Di Maggio và cộng sự, 2017
“Kết quả chính của phân tích này là những khách hàng tốt nhất của các nhà môi giới hiểu biết có nhiều khả năng hơn những khách hàng khác bán cổ phiếu mà người quản lý thanh lý đang giảm tải trong đợt bán cháy”, Marco Di Maggio, trợ lý giáo sư tại Trường Kinh doanh Harvard, viết . “Các giao dịch săn trước tạo ra ít nhất 50 điểm cơ bản trong 10 ngày và khiến chi phí thanh lý cho quỹ gặp khó khăn tăng gần gấp đôi.”
“Chúng tôi nhận thấy rằng những khách hàng có nhiều khả năng nhận được thông tin về dòng lệnh hơn có xu hướng tăng hoa hồng của họ cho các nhà môi giới,” Di Maggio nói thêm, “điều này cho thấy rõ ràng là có sự hợp tác giữa các bên này”.
Liên kết đến nguồn thông tin: www.cnbc.com




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


