
Điểm nổi bật ở Hoa Kỳ
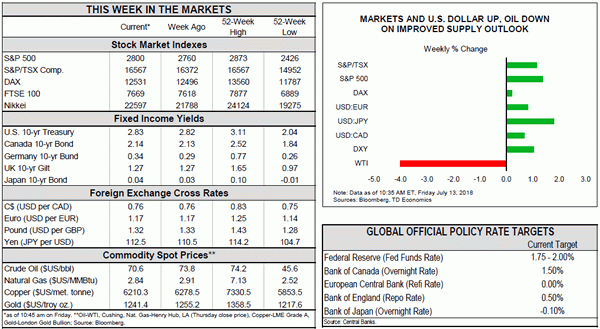
- Trong tuần thứ hai liên tiếp, hành động về thuế nhập khẩu của Trung Quốc chi phối các tin tức kinh tế, nhưng nhìn chung thị trường vẫn tích cực, có thể phản ánh sự nhẹ nhõm khi giá dầu đã giảm khỏi mức cao gần đây.
- Kể từ khi Trung Quốc trả đũa loạt thuế quan đầu tiên của Mỹ, Mỹ đang tiến tới quá trình áp đặt thêm mức thuế 10% đối với 200 tỷ USD hàng hóa Trung Quốc, sau thời gian tham vấn kéo dài hai tháng. Thuế quan sẽ khiến công việc đọc tín hiệu lạm phát của Fed trở nên khó khăn hơn.
- Tính đến thời điểm hiện tại, số liệu CPI tháng 6 cho thấy lạm phát tăng đều đặn đúng như kỳ vọng. Tuy nhiên, vẫn còn quá sớm để nhận thấy tác động lớn từ thuế quan đối với giá tiêu dùng
Điểm nổi bật ở Canada
- Thị trường Canada đã có một tuần hỗn loạn khi chỉ số tổng hợp TSX đạt mức cao mới bất chấp giá năng lượng yếu đang đè nặng lên đồng CAD.
- Ngân hàng Canada đã tăng lãi suất chính sách chủ chốt lên 1.50% (từ 1.25%). Bất chấp những rủi ro không hề giảm mà nền kinh tế phải đối mặt, thông tin liên lạc đi kèm đã mang lại một giai điệu lạc quan.
- Nhiều đợt tăng lãi suất sắp diễn ra, nhưng cho đến khi có sự rõ ràng có ý nghĩa về môi trường thương mại quốc tế và bảng cân đối kế toán hộ gia đình, thì chúng có thể sẽ rất ít và xa vời.
Trong tuần thứ hai liên tiếp, hành động về thuế nhập khẩu của Trung Quốc chiếm ưu thế trên các tin tức kinh tế, trong một tuần tương đối yên tĩnh đối với dữ liệu. Thị trường nhìn chung vẫn tích cực, bất chấp các tin tức trên, có thể phản ánh sự nhẹ nhõm khi giá dầu đã thoát khỏi mức cao gần đây.
Tổng thống Trump trước đó đã đe dọa rằng nếu Trung Quốc trả đũa đợt thuế quan đầu tiên của Mỹ, ông sẽ áp đặt thêm mức thuế 10% đối với hàng nhập khẩu trị giá 200 tỷ USD của Trung Quốc. Trung Quốc thực sự đã trả đũa, và vì vậy trong tuần này, Đại diện Thương mại Hoa Kỳ (USTR) đã bắt đầu quá trình giải quyết mối đe dọa này bằng cách công bố danh sách hàng hóa sẽ phải chịu mức thuế 10%. Nói rõ hơn, những mức thuế này không phải là ngay lập tức; chúng cần phải trải qua quá trình kéo dài hai tháng trước khi được ban hành. USTR sẽ tổ chức thời gian tham vấn cộng đồng kết thúc vào ngày 30 tháng XNUMX.
Cho đến nay, Trung Quốc vẫn chưa công bố mức thuế trả đũa đột ngột. Vẫn còn phải xem những bước đi mà Trung Quốc có thể thực hiện. Trong khi đó, điều này tạo ra sự không chắc chắn cho các doanh nghiệp và có thể khiến dữ liệu thương mại biến động hơn nữa khi các doanh nghiệp cố gắng tăng cường vận chuyển trước các mức thuế tiềm năng. Bằng cách này, và đối với giá cả của nhiều mặt hàng, ngay cả thuế quan tiềm năng cũng có tác động đến hoạt động kinh tế thực tế.
Các mức thuế này sẽ làm tăng giá đầu vào đối với nhiều doanh nghiệp Mỹ, nhưng mức độ chúng được chuyển sang giá tiêu dùng sẽ phụ thuộc vào môi trường cạnh tranh của ngành. Nếu doanh nghiệp không thể chuyển việc tăng giá sang cho khách hàng (vì sợ mất quá nhiều thị phần), họ có thể phải cắt giảm chi phí bằng cách cắt giảm nhân sự hoặc đầu tư theo kế hoạch. Cả hai hành động này sẽ kìm hãm sự tăng trưởng của toàn bộ nền kinh tế. Nếu thuế quan được chuyển hoàn toàn sang người tiêu dùng, bạn sẽ có lạm phát cao hơn và tăng trưởng chậm hơn theo một kênh khác. Chính phủ liên bang có thể giảm thiểu tác động tiêu cực bằng cách chuyển nguồn thu từ thuế trở lại nền kinh tế.
Trong tuần thứ hai liên tiếp, hành động về thuế nhập khẩu của Trung Quốc chiếm ưu thế trên các tin tức kinh tế, trong một tuần tương đối yên tĩnh đối với dữ liệu. Thị trường nhìn chung vẫn tích cực, bất chấp các tin tức trên, có thể phản ánh sự nhẹ nhõm khi giá dầu đã thoát khỏi mức cao gần đây.
Trong một thế giới hoàn hảo, Fed sẽ xem xét việc tăng giá một lần do thuế quan gây ra. Tuy nhiên, nếu thuế quan được áp dụng cho nhiều loại hàng hóa trong chuỗi cung ứng, sẽ khó có thể xác định được lạm phát là bao nhiêu do nền kinh tế nóng lên và hậu quả của thuế quan là bao nhiêu. Điều đó làm tăng nguy cơ Fed hiểu sai tín hiệu lạm phát.
Điều này cho thấy Fed có thể sẽ rất thận trọng. Dữ liệu CPI tháng 2.9 tuần này còn quá sớm để đưa ra bằng chứng về thuế nhập khẩu. Nhìn chung, dữ liệu cho thấy lạm phát theo năm/năm tiếp tục tăng như kỳ vọng, đạt 1% (Biểu đồ 2.3). Lạm phát cơ bản là 2%/năm và tăng đều đặn trong năm qua. Sự gia tăng lạm phát hàng năm một phần phản ánh sự so sánh với mức thấp năm ngoái. Mức tăng hàng tháng có vẻ ổn định hơn (Biểu đồ XNUMX), với mức tăng nhẹ trong tháng XNUMX.
Tuần tới Chủ tịch Powell sẽ điều trần trước Quốc hội về nền kinh tế. Đáng lẽ đây phải là một câu chuyện tin tức tốt lành về một nền kinh tế mạnh mẽ, với lạm phát gia tăng một cách không đe dọa và lãi suất tăng dần. Giờ đây, ông có thể phải đối mặt với các câu hỏi về tác động của thuế quan, vốn vừa không chắc chắn vừa khó dự báo.
Ai bảo mùa hè là nhàm chán? Có rất nhiều sự phấn khích sẽ có trong tuần này. Việc Ngân hàng Trung ương Canada tăng lãi suất vào thứ Tư đã khiến đồng loonie tăng cao ngay sau đó. Tuy nhiên, mức tăng không kéo dài do giá dầu giảm vào cuối ngày hôm đó, với hợp đồng WTI chuẩn kết thúc tuần giảm khoảng 4 USD/thùng. Giá dầu vượt trội so với đồng loonie, có vẻ như sẽ kết thúc tuần ở mức dưới 76 xu Mỹ tại thời điểm viết bài - giảm khoảng nửa xu so với thời điểm mở cửa thị trường hôm thứ Hai. Bất chấp tất cả những diễn biến này, S&P/TSX, mặc dù không ổn định, vẫn đạt mức cao nhất mọi thời đại vào thứ Ba, tiếp theo là nhiều mức cao nhất trong ngày vào thứ Năm.
Về mặt kinh tế, hôm thứ Ba chứng kiến dữ liệu về việc xây dựng nhà ở trong tháng 248, cho thấy hoạt động phục hồi trở lại đạt mức 1 nghìn (với tốc độ hàng năm). Nguyên nhân dẫn đến mức tăng này là sự gia tăng đáng kể trong hoạt động của nhiều gia đình, với Ontario ở vị trí dẫn đầu (Biểu đồ XNUMX). Bao nhiêu hoạt động tăng cao gần đây có thể được quy cho việc bán trước căn hộ trong thời gian trước đó, thị trường nóng hơn vẫn còn phải xem, nhưng số liệu về giấy phép xây dựng phù hợp cho thấy các nhà xây dựng sẽ tiếp tục động thổ.
Tất nhiên, sự kiện chính là quyết định lãi suất của Ngân hàng Canada vào thứ Tư, nơi lãi suất chính sách được nâng cao hơn lần thứ tư trong một năm, lên 1.50%. Gần như tất cả các thông tin liên lạc từ Ngân hàng Canada đều mang sắc thái lạc quan và triển vọng tăng trưởng được nâng cấp, điều này hơi đáng ngạc nhiên trước những rủi ro đối với nền kinh tế Canada. Quan điểm được cải thiện về tăng trưởng được đưa ra bất chấp sự kết hợp của lực cản bổ sung đối với thương mại và đầu tư do sự không chắc chắn về chính sách thương mại, cho thấy Ngân hàng nhìn thấy một nền kinh tế cơ bản mạnh mẽ.
Trong một thế giới bình thường, kiểu giao tiếp và quan điểm này sẽ là tín hiệu cho thấy sắp có sự thắt chặt hơn. Việc tăng lãi suất bổ sung có thể xảy ra nhưng có thể sẽ diễn ra cách đều nhau. Bộ giới hạn tốc độ có hai yếu tố chính. Trong nước, mức độ nhạy cảm của các hộ gia đình mắc nợ cao trước việc tăng lãi suất vẫn là một câu hỏi mở. Nghiên cứu của chúng tôi cho thấy rằng mỗi lần tăng lãi suất, tất cả đều như nhau, có tác động lớn hơn khoảng 30% đến tài chính hộ gia đình so với một thập kỷ trước. Điều này dường như đã được chứng minh qua dữ liệu tín dụng và chi tiêu tiêu dùng, vốn đã giảm tốc rõ rệt trong năm nay, nhưng với những thay đổi về quy định thế chấp đang làm nước đục ngầu, khó có thể chắc chắn 100%.
Yếu tố còn lại là Tổng thống Trump. Chuyến thăm của Tổng thống tới Châu Âu và Vương quốc Anh trong tuần này đã cung cấp thêm bằng chứng về việc ông dường như nắm giữ các mối quan hệ lâu dài, thương mại hay mặt khác. Chúng ta vẫn còn ít lý do để kỳ vọng vào một giải pháp nhanh chóng cho các cuộc đàm phán NAFTA, đồng thời, căng thẳng thương mại Mỹ - Trung tiếp tục nóng lên. Các sự kiện cực đoan, chẳng hạn như việc giải thể NAFTA hoặc thuế quan ô tô, may mắn thay vẫn là những rủi ro bên ngoài, nhưng nếu người ta coi chính sách tiền tệ như một bài tập thiết lập rủi ro – như Poloz đã chỉ ra – thì những rủi ro này chắc chắn phải được tính đến. Thật vậy, lịch sử của Ngân hàng Canada theo mục tiêu lạm phát phần lớn là một trong những chu kỳ thắt chặt lãi suất bị phá vỡ bởi các sự kiện bên ngoài (Biểu đồ 2). Chính sách tiền tệ không thể giải quyết các yếu tố cơ cấu, nhưng nó có thể giúp điều chỉnh. Vì vậy, cho đến khi chúng ta có nhiều giải pháp hơn về môi trường bên ngoài (và một bức tranh tốt hơn về động lực của bảng cân đối kế toán hộ gia đình), chúng ta nên thận trọng.
Doanh số bán lẻ tại Mỹ - tháng 6
Ngày phát hành: tháng 7 16, 2018
Trước: 0.8%, ex-auto: 0.9%, nhóm đối chứng: 0.5%
Dự báo TD: 0.4%, ex-auto 0.2%, nhóm đối chứng: 0.4%
Đồng thuận: 0.5%, ex-auto 0.4%, nhóm đối chứng: 0.4%
Chúng tôi kỳ vọng mức tăng 0.4% trong cả doanh số bán lẻ tiêu đề và cốt lõi, do doanh số bán lẻ cốt lõi vừa phải sau chuỗi tăng mạnh kéo dài. Điều này vẫn sẽ khiến việc theo dõi chi tiêu tiêu dùng thực tế trong quý 2 ở mức gần 2.5%.
Doanh số sản xuất của Canada - Có thể
Ngày phát hành: tháng 7 17, 2018
Trước: -1.3% m/m
Dự báo TD: 0.5% m / m
Đồng thuận: Không áp dụng
TD kỳ vọng doanh số sản xuất sẽ tăng 0.5% trong tháng 11. Sản xuất năng lượng sẽ phục hồi một phần sau khi nhà máy lọc dầu đóng cửa dẫn đến xuất khẩu xăng dầu giảm 5% trong tháng XNUMX. Tuy nhiên, điều này sẽ được bù đắp bởi sản xuất ô tô yếu hơn trong bối cảnh chuỗi cung ứng bị gián đoạn, khiến xuất khẩu trong tháng XNUMX giảm XNUMX%. Ngoài hai ngành này, chúng tôi tìm kiếm sự tiến bộ rộng rãi trong hoạt động, phù hợp với dữ liệu khảo sát mạnh mẽ. Tuy nhiên, doanh số sản xuất thực tế sẽ ít thay đổi sau khi tính đến sự gia tăng giá xuất xưởng.
Doanh số bán lẻ của Canada - Có thể
Ngày phát hành: tháng 7 20, 2018
Trước đó: -1.2%, cũ tự động: -0.1%
Dự báo TD: 1.3%, cũ tự động: 0.5%
Đồng thuận: Không áp dụng
Doanh số bán lẻ sẽ tăng trở lại 1.3% trong tháng 0.5, trong đó doanh số bán xe cơ giới dẫn đầu mức tăng sau khi thời tiết khắc nghiệt dẫn đến sự sụt giảm mạnh trong tháng XNUMX. Do đó, doanh số bán ô tô cũ sẽ đạt mức tăng khiêm tốn hơn XNUMX% Doanh số bán ô tô khó có thể phục hồi hoàn toàn từ tháng XNUMX do tăng trưởng tín dụng giảm tốc ổn định, nhưng dù sao cũng sẽ mang lại một luồng gió đáng kể cho báo chí. Doanh số bán xăng cũng sẽ đóng góp tích cực vào việc tăng giá, trong khi khối lượng sẽ được hưởng lợi từ thời tiết thuận lợi hơn và điều kiện lái xe thuận lợi hơn. Ngoài hai thành phần này, chúng tôi mong đợi sự mở rộng vừa phải trong hoạt động bán lẻ vì thị trường lao động lành mạnh và những dấu hiệu sớm ổn định về nhà ở cho phép người tiêu dùng nới lỏng hầu bao của họ. Trong khi đó, doanh số bán lẻ thực tế sẽ đạt gần mức danh nghĩa do giá tiêu dùng tăng khiêm tốn trong tháng XNUMX.
Chỉ số giá tiêu dùng Canada - tháng 6
Ngày phát hành: tháng 7 20, 2018
Trước đó: 0.1% m / m, 2.2% y / y, Chỉ số: 133.4
Dự báo TD: 0.0% m / m, 2.3% y / y, Chỉ số: 133.4
Đồng thuận: Không áp dụng
Chúng tôi kỳ vọng CPI tiêu đề sẽ tăng nhẹ lên 2.3% so với cùng kỳ với giá không đổi trong tháng. Giá năng lượng thấp hơn trong tháng do giá xăng giảm nhưng sẽ là một mức tăng ròng trên cơ sở hàng năm và sự truyền dẫn tỷ giá hối đoái cũng là một yếu tố thuận lợi. Nhìn chung, chúng tôi coi rủi ro trong báo cáo là có xu hướng tăng sau khi các danh mục cốt lõi yếu kém kéo dài. CPIXFE nói riêng đã đăng ký căn hộ để giảm số lần đọc m/m trong hai tháng trước một phần chỉ diễn ra một lần. Do đó, các biện pháp dựa trên loại trừ sẽ tiếp tục hoạt động kém hơn các biện pháp cốt lõi của BoC, vẫn ở mức gần 2.0%. Nhìn về phía trước, chúng tôi kỳ vọng CPI sẽ nằm trong phạm vi giới hạn ở mức thấp thứ 2 cho đến Quý 3.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


