
Đánh giá Hoa Kỳ
Slack vẫn còn trong nền kinh tế, nhưng có dấu hiệu thắt chặt
- Doanh số bán lẻ tăng 0.5% trong tháng 0.8, trong khi mức tăng của tháng 1.3 được điều chỉnh tăng từ 2% lên mức mạnh mẽ 1%. Tốc độ tăng trưởng doanh số bán lẻ nói chung mạnh mẽ giúp người tiêu dùng đi đúng hướng để thúc đẩy tăng trưởng GDP thực tế trong Quý XNUMX, sau quý XNUMX yếu kém.
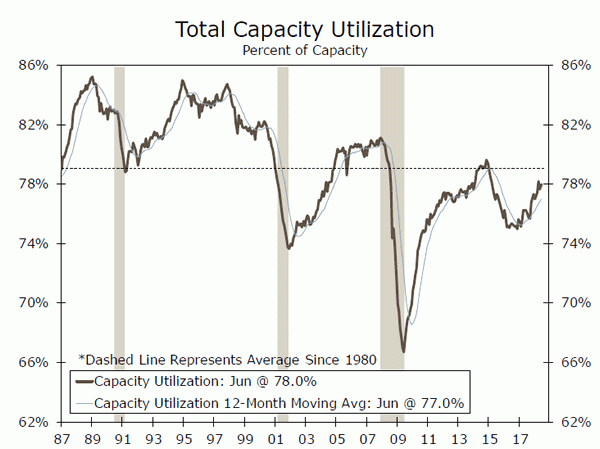
- Sản xuất công nghiệp tăng 0.6% trong tháng XNUMX, đạt mức cao mới. Công suất sử dụng tăng nhưng vẫn ở dưới mức trung bình lịch sử, cho thấy tình trạng trì trệ vẫn còn.
- Số lượng nhà ở mới xây dựng giảm 12.3% trong tháng XNUMX, do các nhà xây dựng phải đối mặt với chi phí vật liệu tăng cao và tình trạng thiếu lao động ngày càng gia tăng là những rào cản đối với việc khởi công xây dựng.
Slack vẫn còn trong nền kinh tế, nhưng có dấu hiệu thắt chặt
Doanh số bán lẻ tăng 0.5% trong tháng 0.8, trong khi mức tăng của tháng 1.3 được điều chỉnh tăng từ 21.6% lên mức mạnh mẽ 2%. Đóng góp vào tốc độ tăng trưởng mạnh mẽ là doanh số bán hàng tại các đại lý ô tô và trạm xăng tăng mạnh. Giá xăng cao hơn tại trạm bơm đã giúp thúc đẩy doanh số bán xăng, tăng 1% so với cùng kỳ năm ngoái. Tuy nhiên, doanh số bán lẻ của nhóm “kiểm soát” cốt lõi không thay đổi trong tháng XNUMX do doanh số bán hàng tại các cửa hàng quần áo và hàng hóa tổng hợp giảm. Tốc độ tăng trưởng doanh số bán lẻ nói chung mạnh mẽ giúp người tiêu dùng đi đúng hướng để thúc đẩy tăng trưởng GDP thực tế trong Quý XNUMX, sau quý XNUMX yếu kém.
Sản xuất công nghiệp cũng có vẻ mạnh mẽ trong tháng 0.6, với chỉ số tăng 0.8% và đạt mức cao mới. Sự cải thiện trong tháng 1.2 liên quan nhiều đến sự phục hồi của sản lượng sản xuất, xuất hiện sau vụ hỏa hoạn tại một nhà máy sản xuất phụ tùng và ô tô làm gián đoạn hoạt động sản xuất vào tháng 1.5. Sản lượng từ lĩnh vực sản xuất tăng XNUMX% trong tháng XNUMX, trong khi sản lượng khai thác tăng XNUMX%. Sản lượng tiện ích là lực cản, giảm XNUMX%.
Bất chấp thuế quan đối với thép và nhôm được áp dụng vào tháng 0.8 và mở rộng sang tất cả các đối tác thương mại lớn vào tháng 3.0, hoạt động sản xuất kim loại cơ bản về cơ bản vẫn không thay đổi trong tháng 75.5. Sản lượng các sản phẩm sắt thép giảm 92.7%, trong khi nhôm và sản xuất, gia công giảm XNUMX%. Chúng tôi kỳ vọng sản lượng sẽ tăng ít nhất phần nào trong những tháng tới. Công suất sử dụng vẫn thấp hơn mức trung bình lịch sử trong lĩnh vực sản xuất, ở mức XNUMX% trong tháng XNUMX, cho thấy tình trạng chậm chạp vẫn còn và có thể được triển khai để tăng sản lượng nếu nhu cầu đảm bảo. Điều này trái ngược với lĩnh vực khai thác mỏ, nơi sự phục hồi nhờ năng lượng đã đẩy mức sử dụng công suất lên tới mức rất thấp là XNUMX%.
Trong lĩnh vực nhà ở, việc thiếu nguồn cung tiếp tục hạn chế doanh số bán hàng mặc dù nhu cầu về nhà ở vẫn tốt. Số lượng nhà mới bắt đầu xây dựng thấp hơn nhiều so với kỳ vọng trong tháng 12.3, giảm XNUMX% do số lượng nhà mới bắt đầu xây dựng dành cho một gia đình và nhiều gia đình đều giảm. Các nhà xây dựng tiếp tục cho rằng chi phí vật liệu tăng cao là một thách thức. Giá thép và gỗ mềm cao hơn, những nguyên liệu đầu vào quan trọng, có thể đồng nghĩa với việc có ít dự án xây dựng khả thi hơn. Lao động cũng trở nên khan hiếm hơn khi nền kinh tế thắt chặt, một yếu tố hạn chế khác. Nếu không có sự gia tăng đáng kể về số lượng nhà ở mới khởi công, nguồn cung nhà có sẵn để bán có thể sẽ vẫn ở mức thấp và khiến doanh số bán nhà không thể tăng cao.
Xây dựng là thành phần duy nhất đè nặng lên chỉ số kinh tế hàng đầu (LEI) trong tháng 0.5. Chỉ số này tăng 0.6%, với giấy phép xây dựng giảm XNUMX điểm phần trăm. Đóng góp tích cực lớn nhất là các đơn đặt hàng mới của ISM.
Sức mạnh của LEI, là sự kết hợp của mười chỉ số bao trùm một phạm vi rộng lớn của nền kinh tế, phù hợp với triển vọng tích cực chung của chúng tôi đối với nền kinh tế Hoa Kỳ. Chúng tôi kỳ vọng mức tăng trưởng GDP thực tế là 3.1% trong cả năm 2018, đây là tốc độ tăng trưởng cao nhất kể từ năm 2005. Tuy nhiên, nhu cầu ngày càng mở rộng cuối cùng sẽ gây ra những hạn chế về nguồn cung lao động và nguồn lực, như chúng ta đang thấy diễn ra trong lĩnh vực nhà ở. Chúng tôi đang theo dõi tiền lương và giá cả trong các lĩnh vực khác để tìm dấu hiệu hạn chế về năng lực ngày càng tăng cũng như các nguồn rủi ro tiềm ẩn đối với triển vọng của chúng tôi.
Hoa Kỳ Outlook
Doanh số bán nhà mới • Thứ tư
Sau khi giảm 3.7% trong tháng 6.7, doanh số bán nhà mới đã tăng 689,000% trong tháng XNUMX lên mức XNUMX căn. Thị trường nhà ở tiếp tục bị hạn chế do lượng tồn kho khan hiếm của những ngôi nhà dành cho một gia đình hiện có, điều này có thể hỗ trợ tốc độ bán nhà mới nhanh hơn. Mặc dù lượng tồn kho nhà mới cũng ở mức thấp, nhưng các nhà xây dựng vẫn tương đối lạc quan ngay cả khi họ tiếp tục phải đối mặt với chi phí vật liệu ngày càng tăng trong bối cảnh các mức thuế mới được áp dụng gần đây.
Miền Nam vẫn nổi bật trong tháng 17.9, với doanh số bán nhà mới tăng 13% lên mức cao nhất trong chu kỳ mới, trong khi doanh số bán giảm ở miền Tây và Đông Bắc. Sự phát triển ở miền Nam vẫn vững chắc, nơi số lượng nhà ở mới xây dựng tăng hơn 2.6% trong tháng 369,000 so với một năm trước và khu vực này có vẻ đã sẵn sàng để mở rộng hơn nữa. Giá trung bình của một ngôi nhà đã giảm XNUMX% so với một năm trước xuống còn XNUMX USD trong tháng XNUMX, có thể một phần là do doanh số bán tăng ở miền Nam, nơi giá nhà có xu hướng tương đối phải chăng hơn.
Trước: 689K Wells Fargo: 665K Đồng thuận: 670K
Hàng bền • Thứ năm
Đơn đặt hàng lâu bền giảm 0.4% trong tháng 15.5. Mức giảm này nhỏ hơn một chút so với dự kiến do đơn đặt hàng quốc phòng tăng 0.3%. Các đơn đặt hàng vốn cốt lõi cũng được điều chỉnh tăng lên mức tăng 2.0% trong tháng 0.6, sau mức tăng XNUMX% nổi bật của tháng XNUMX. Các lô hàng vẫn ổn định, tăng XNUMX% trong tháng. Sự phục hồi trong sản xuất công nghiệp trong tháng XNUMX cũng cho thấy các đơn đặt hàng lâu bền sẽ sẵn sàng tăng trong tháng XNUMX. Các đơn đặt hàng chưa thực hiện tiếp tục tăng trong bối cảnh hàng tồn kho tăng chậm hơn, do các doanh nghiệp tiếp tục phải đối mặt với những hạn chế về chuỗi cung ứng trong việc đáp ứng nhu cầu ngày càng tăng của khách hàng.
Tốc độ chi tiêu vốn gần đây vẫn thể hiện sự chậm lại so với mức tăng kỷ lục trong chi tiêu được ghi nhận vào nửa cuối năm 2017. Tuy nhiên, chúng tôi nhận thấy các đơn đặt hàng hàng hóa lâu bền sẽ tăng 3.2% trong tháng XNUMX, báo hiệu tốc độ chi tiêu thiết bị vững chắc trong thời gian còn lại của năm. năm.
Trước: 0.4% Wells Fargo: 3.2% Đồng thuận: 2.8% (Tháng-qua tháng)
GDP • thứ sáu
Sau khi tăng nhẹ 2.0% hàng năm trong Quý 1, tăng trưởng GDP dự kiến sẽ phục hồi mạnh mẽ trong Quý 2. Chúng tôi kỳ vọng GDP sẽ tăng lên với tốc độ 4.7% hàng năm trong bối cảnh thâm hụt thương mại giảm mạnh và chi tiêu tiêu dùng và kinh doanh tăng lên. Doanh số bán lẻ vững chắc, tiền lương tăng và việc làm tăng mạnh hỗ trợ dự báo của chúng tôi về chi tiêu tiêu dùng sẽ tăng lên mức 3.3% hàng năm. Chi tiêu kinh doanh cũng có thể vẫn ổn định, mặc dù tốc độ tăng trưởng chậm hơn so với mức tăng trong Q1. Sự gia tăng các đơn đặt hàng và lô hàng lâu bền được ghi nhận ở trên là tín hiệu cho thấy chi tiêu cho thiết bị có thể tăng với tốc độ khoảng 5% hàng năm. GDP quý 2 cũng có thể được thúc đẩy nhờ xuất khẩu mạnh hơn khi các doanh nghiệp cố gắng vượt qua các mức thuế trả đũa và chúng tôi kỳ vọng thâm hụt thương mại sẽ thu hẹp để tăng thêm 1.2 điểm phần trăm cho mức tăng trưởng cao nhất. Các xu hướng đằng sau khả năng phục hồi trong quý 2 sẽ hỗ trợ tăng trưởng vững chắc trong nửa cuối năm 2, mặc dù căng thẳng thương mại có thể gây ra rủi ro giảm sút đối với triển vọng của chúng tôi.
Trước đó: 2.0% Wells Fargo: Sự đồng thuận của 4.7%: 4.0% (Quý-hàng quý, Hàng năm)
Đánh giá toàn cầu
Tăng trưởng GDP của Trung Quốc chậm lại trong quý 2
- Tăng trưởng GDP thực tế ở Trung Quốc giảm thấp hơn trong quý 2, ít nhất một phần là do chi tiêu đầu tư tiếp tục giảm tốc. Chúng tôi dự báo tăng trưởng GDP của Trung Quốc có xu hướng giảm dần trong các quý tới.
Liệu MPC có tăng lãi suất vào tháng tới không?
- Một số công bố dữ liệu nổi bật ở Vương quốc Anh yếu hơn dự kiến trong tuần này. Tuy nhiên, nền kinh tế Anh khó có thể sụp đổ và chúng tôi vẫn mong đợi Ủy ban Chính sách tiền tệ sẽ tăng lãi suất tại cuộc họp chính sách tiếp theo vào ngày 2 tháng XNUMX.
Tăng trưởng GDP của Trung Quốc chậm lại trong quý 2
Dữ liệu công bố trong tuần này cho thấy tốc độ tăng trưởng GDP thực tế so với cùng kỳ năm trước ở Trung Quốc giảm nhẹ xuống còn 6.7% trong quý 6.8, từ mức 1% trong quý 2018-2 (xem biểu đồ ở trang nhất). Hiện chưa có sẵn dữ liệu phân tích đầy đủ về GDP thành các thành phần nhu cầu cơ bản, nhưng các chỉ số kinh tế hàng tháng cho thấy tăng trưởng chi tiêu đầu tư, nguyên nhân gây ra sự giảm tốc xảy ra trong nền kinh tế Trung Quốc trong vài năm qua, đã chậm lại hơn nữa trong Quý XNUMX (biểu đồ trên cùng). Chúng tôi dự báo tăng trưởng GDP của Trung Quốc sẽ thấp hơn trong các quý tới, nhưng chúng tôi không cho rằng nền kinh tế sẽ sớm trải qua một đợt suy thoái mạnh. (Để đọc thêm, hãy xem “Triển vọng kinh tế giữa năm của Trung Quốc” được đăng trên trang web của chúng tôi.)
Liệu MPC có tăng lãi suất vào tháng tới không?
Dữ liệu kinh tế của Anh được công bố trong tuần này đã gây ra một số nghi ngờ về kỳ vọng rộng rãi rằng Ủy ban Chính sách tiền tệ (MPC) của Ngân hàng Anh (BoE) sẽ tăng lãi suất tại cuộc họp chính sách tiếp theo vào ngày 2 tháng 2.4. Đầu tiên, dữ liệu lạm phát trong tháng 1.9 yếu hơn hầu hết các nhà phân tích dự kiến. Nói một cách dễ hiểu, tỷ lệ lạm phát CPI chung được giữ ổn định ở mức 2.1%, thay vì tăng lên như hầu hết các nhà phân tích dự kiến, và tỷ lệ lạm phát cơ bản giảm xuống 0.5% từ mức 2% đã được ghi nhận vào tháng XNUMX (biểu đồ giữa) . Hơn nữa, doanh số bán lẻ thực tế giảm XNUMX% trong tháng XNUMX so với tháng trước, yếu hơn đáng kể so với mức tăng khiêm tốn mà dự báo đồng thuận đã dự đoán. Nếu lạm phát đang giảm trở lại mục tiêu XNUMX% của BoE và dữ liệu chi tiêu yếu hơn dự kiến, tại sao MPC lại phải vội vàng tăng lãi suất?
Mặc dù một số dữ liệu trong tuần này gây thất vọng ở mức khiêm tốn nhưng nền kinh tế Anh khó có thể sụp đổ. Ngay cả khi doanh số bán lẻ giảm trong tháng 2.1, chi tiêu bán lẻ thực tế vẫn tăng 8.5% (1% theo tỷ lệ hàng năm) trong quý 137,000 so với Q43. Việc làm đã tăng 4.2 công nhân trong khoảng thời gian từ tháng 0.2 đến tháng 0.3 so với khoảng thời gian ba tháng trước đó và tỷ lệ thất nghiệp giữ ổn định ở mức thấp nhất trong XNUMX năm là XNUMX%. Văn phòng Thống kê Quốc gia Vương quốc Anh ước tính rằng GDP thực tế đã tăng XNUMX% trong tháng XNUMX (không tính theo năm) và XNUMX% khác trong tháng XNUMX.
Tại cuộc họp chính sách gần đây nhất vào ngày 21 tháng 1, MPC tuyên bố rằng “nếu nền kinh tế phát triển rộng rãi phù hợp với dự báo của Báo cáo lạm phát tháng 2, việc thắt chặt chính sách tiền tệ liên tục trong giai đoạn dự báo sẽ phù hợp để đưa lạm phát bền vững về mục tiêu”. .” MPC hiện dự báo GDP thực tế sẽ tăng khoảng XNUMX-¾ phần trăm mỗi năm trong vài năm tới. Bất chấp những thay đổi trong dữ liệu gần đây, GDP của Vương quốc Anh dường như đang trên đà tăng trưởng ít nhiều với tốc độ khiêm tốn này, mà MPC ước tính cao hơn một chút so với tốc độ tăng trưởng tiềm năng dài hạn. Hơn nữa, ba thành viên của MPC chín thành viên đã bỏ phiếu tăng lãi suất tại cuộc họp chính sách vừa qua. Với lãi suất chính sách ở mức thấp lịch sử (biểu đồ dưới cùng), chúng tôi tin rằng sẽ có ít nhất hai cử tri nữa tham gia cùng ba thành viên đó, điều này sẽ dẫn đến đợt tăng lãi suất vào ngày XNUMX tháng XNUMX. Giữ nguyên.
Triển vọng toàn cầu
PMI của Eurozone • Thứ Ba
Một số số liệu đầu quý 3 về nền kinh tế khu vực đồng tiền chung châu Âu sẽ được in vào tuần tới cùng với Chỉ số quản lý mua hàng của Markit. Như được minh họa trong biểu đồ bên phải, hoạt động kinh tế ở Châu Âu đã phần nào hạ nhiệt trong nửa đầu năm so với nửa đầu năm 2. Điều đó cho thấy, số liệu tháng 2017 gần 55 đối với lĩnh vực sản xuất và dịch vụ phù hợp với tốc độ mở rộng lành mạnh và tăng trưởng kinh tế vẫn cao hơn một chút so với mức tăng trưởng tiềm năng. Chừng nào tốc độ tăng trưởng vẫn duy trì ở mức hiện tại, nó sẽ đủ để giảm dần tình trạng trì trệ còn sót lại trên thị trường lao động và từ từ đẩy lạm phát cơ bản lên cao.
Ngân hàng Trung ương Châu Âu cũng sẽ họp vào tuần tới (Thứ Năm). Bất kỳ động thái chính sách quan trọng nào từ ECB khó có thể xảy ra, nhưng đây sẽ là cuộc họp đầu tiên kể từ tháng 6 khi ECB vạch ra lộ trình cắt giảm và tăng lãi suất. Do đó, ECB có thể tận dụng cơ hội này để làm rõ bất kỳ điều gì mà các nhà hoạch định chính sách cho rằng thị trường tài chính cho là quá diều hâu hoặc ôn hòa.
Trước: 54.9 (Dịch vụ); 55.2 (Sản xuất) Đồng thuận: 55.2 (Dịch vụ); 54.8 (Sản xuất)
GDP Hàn Quốc • Thứ Tư
Tăng trưởng kinh tế ở Hàn Quốc khá ổn định trong vài năm qua. Q4-2017 yếu kém đã bị kẹp giữa hai quý với mức tăng trưởng GDP thực tế hàng năm trên 4%. Tiêu dùng cá nhân giảm sút trong Quý 1 được bù đắp bằng sự tăng trưởng mạnh mẽ trong chi tiêu đầu tư và tăng trưởng xuất khẩu mạnh mẽ.
Tại cuộc họp chính sách gần đây nhất vào tháng 2018, Ngân hàng Trung ương Hàn Quốc đã giữ lãi suất chính sách ổn định và hạ dự báo tăng trưởng năm 2.9 xuống 3.0% từ mức 50% trước đó, với lý do thu nhập doanh nghiệp và căng thẳng thương mại là nguyên nhân dẫn đến việc điều chỉnh. Căng thẳng thương mại là nguyên nhân chính gây bất ổn cho BoK, vì tổng xuất khẩu tính theo tỷ trọng trong GDP là hơn XNUMX%. Với lạm phát được kiểm soát và tỷ lệ thất nghiệp vẫn còn cao vì lý do cơ cấu, các điều kiện kinh tế vẫn chưa hoàn toàn hỗ trợ cho việc nới lỏng chính sách ít hơn. Dữ liệu GDP vào tuần tới sẽ giúp các nhà hoạch định chính sách hiểu rõ hơn về việc tăng lãi suất tiếp theo còn bao lâu nữa.
Trước: 1.0% Wells Fargo: 1.0% Đồng thuận: 0.7% (Hàng quý)
Ngân hàng trung ương Nga • Thứ sáu
Ngân hàng Trung ương Nga bắt đầu cắt giảm lãi suất chính sách chính vào năm 2017 khi lạm phát cuối cùng đã giảm từ tốc độ hai con số và đồng rúp đã tìm được chỗ đứng vững chắc hơn. Tuy nhiên, tại các cuộc họp trước đây, chính sách tiền tệ đã được giữ ổn định trong bối cảnh có nhiều tín hiệu kinh tế trái ngược nhau. Tăng trưởng kinh tế chỉ tăng 1.3% so với cùng kỳ năm ngoái trong Quý 1-2018, yếu hơn một chút so với dự kiến và cho thấy có thể sẽ có nhiều biện pháp nới lỏng chính sách tiền tệ hơn.
Tuy nhiên, lạm phát dường như đang chạm đáy, vì ngân hàng trung ương đã tuyên bố trong cuộc họp gần đây nhất rằng “cán cân rủi ro tính đến cuối năm 2019 đã chuyển sang hướng có lạm phát”. Ngoài ra, đồng rúp vẫn chịu một số áp lực kể từ khi các lệnh trừng phạt bổ sung của Mỹ được công bố vào tháng 11; đồng rúp giảm giá khoảng XNUMX% trong năm so với đồng đô la. Với sự kết hợp của các yếu tố mâu thuẫn trong suy nghĩ của các nhà hoạch định chính sách, sự đồng thuận của Bloomberg cho rằng ngân hàng trung ương sẽ tiếp tục giữ nguyên quyết định tại cuộc họp vào thứ Sáu tới.
Trước: 7.25% Đồng thuận: 7.25%
Quan điểm
Xem lãi suất
Đặt câu hỏi
Sau lời khai của Chủ tịch Fed Jerome Powell trong tuần này, chúng tôi đã thảo luận với một số câu hỏi (và câu trả lời) có vẻ hơi mâu thuẫn với cách chúng tôi nhìn nhận tình hình kinh tế.
Tiền lương, lạm phát và thu nhập thực tế
Một khẳng định là tiền lương tụt hậu so với lạm phát và tiền lương thực tế đã giảm trong nhiều năm. Chúng tôi nhận thấy lạm phát đã vượt xa mức lương chỉ trong một vài tháng kể từ năm 2013 (biểu đồ trên cùng). Lạm phát có nhiều dấu hiệu tăng đột biến; nhưng theo thời gian, tiền lương đã vượt quá lạm phát. Hơn nữa, tiền lương chỉ là một hình thức bồi thường cho người lao động—trên thực tế, phúc lợi chăm sóc sức khoẻ không bị đánh thuế là một phần ngày càng quan trọng trong bồi thường lao động. Đến thời điểm hiện tại, thu nhập khả dụng thực tế đã tăng 1.7% so với một năm trước và ở mức 2.3% hàng năm trong ba tháng qua.
Tăng trưởng cho vay đã chậm lại
Có một khẳng định bổ sung rằng tốc độ tăng trưởng cho vay đã chậm lại chưa bằng một nửa so với năm cuối cùng của Chính quyền Obama. Chúng tôi nhận thấy tổng dư nợ cho vay tại các ngân hàng tiếp tục chậm lại kể từ mức cao nhất trong chu kỳ vào cuối năm 2016 (biểu đồ giữa). Trong 13 tuần qua, tăng trưởng cho vay đã tăng 5.8% và tăng 4.9% trong năm qua. Tuy nhiên, mức tăng trưởng cho vay không bao giờ cao gấp đôi những con số này dưới thời Chính quyền Obama. Tăng trưởng chưa đạt mốc 10% trong chu kỳ này.
Hơn nữa, đặc điểm của tín dụng trong nền kinh tế đã trở nên rộng hơn theo thời gian. Tín dụng có sẵn dưới nhiều hình thức và từ nhiều nguồn. Theo khảo sát doanh nghiệp nhỏ của NFIB, sự khác biệt giữa các công ty báo cáo tín dụng khó hơn và dễ dàng hơn là thấp hơn nhiều so với mức đỉnh điểm của năm 2009-2014 và phù hợp với các giai đoạn tín dụng dễ dàng trước đây.
Lạm phát là lạm phát dẫn đầu?
Một khẳng định bổ sung là lạm phát cơ bản là một chỉ báo tốt hơn về lạm phát trong tương lai so với lạm phát tổng thể. Chúng tôi tìm thấy mối quan hệ nhân quả hai chiều giữa lạm phát cơ bản và lạm phát tổng thể (biểu đồ dưới cùng). Cả hai chuỗi đều đến từ cùng một nguồn, BLS và lõi là một phần của lạm phát tổng thể.
Thị trường tín dụng
Những thay đổi trong thị trường thế chấp
Trong khi trình bày Báo cáo chính sách tiền tệ nửa năm của Fed trước Quốc hội trong tuần này, Chủ tịch Fed Powell đã đưa ra quan điểm lạc quan về nền kinh tế. Tuy nhiên, báo cáo lưu ý rằng “hoạt động trên thị trường nhà đất đã chững lại trong năm nay”.
Trong lời khai của mình, Powell đã mở rộng về một số yếu tố đang kìm hãm hoạt động trên thị trường nhà đất, nói rằng “có thể có một số lượng đáng kể những người đi vay xứng đáng với tín dụng nhưng lại không được tiếp cận với tín dụng thế chấp”. Các tiêu chuẩn cho vay thế chấp tại các ngân hàng trở nên khắt khe hơn nhiều sau cuộc suy thoái và vẫn chưa trở lại các chuẩn mực lịch sử do các ngân hàng vẫn thận trọng trong việc cho vay. Chỉ số sẵn có về tín dụng nhà ở của Viện Đô thị, đo lường rủi ro vỡ nợ do thị trường thế chấp gây ra, vẫn thấp hơn hơn 50% so với mức trung bình trong giai đoạn 2001-2003.
Lãi suất thế chấp cũng đang tăng lên khi Fed thắt chặt chính sách tiền tệ. Lãi suất thế chấp trung bình kỳ hạn 30 năm đã tăng 52 điểm cơ bản kể từ đầu năm. Đồng thời, giá nhà đang trở nên đắt đỏ hơn, với Chỉ số Giá Nhà Quốc gia Case-Shiller tăng 6.4% trong năm. Sự kết hợp giữa giá nhà tăng và lãi suất thế chấp cao hơn sẽ tạo thêm rào cản đối với các hộ gia đình muốn vay thế chấp.
Tuy nhiên, mức tăng việc làm mạnh mẽ và tăng trưởng thu nhập nhanh hơn sẽ giúp giảm thiểu những rào cản mà người mua nhà tiềm năng phải đối mặt. Nhìn chung, chúng tôi kỳ vọng hoạt động thị trường nhà đất sẽ đạt được mức tăng khiêm tốn trong năm tới.
Chủ đề của tuần
Kiểm đếm thuế quan: Ảnh hưởng đến lạm phát
Căng thẳng thương mại leo thang kể từ mùa xuân, khi Tổng thống Trump công bố thuế nhập khẩu thép và nhôm. Mặc dù thuế quan thực tế đối với hàng nhập khẩu của Mỹ đã giảm đáng kể kể từ giữa những năm 1980 (biểu đồ trên cùng), nhưng rõ ràng là thuế suất không còn giảm nữa.
Tổng cộng, những thay đổi lớn về thuế quan của chính quyền Trump áp dụng cho 90 tỷ USD hàng nhập khẩu của Mỹ, với tỷ lệ trung bình là 22%. Tuy nhiên, giá trị của mức thuế đề xuất cao hơn đáng kể. Nếu được ban hành, họ sẽ bổ sung thêm 485 tỷ USD vào hàng hóa bị ảnh hưởng. Một tác động có thể có của thuế quan là sự thay đổi mức giá tiêu dùng. Chúng tôi kỳ vọng các mức thuế đã được áp dụng sẽ làm tăng chỉ số giá tiêu đề (CPI) hiện ở mức 2.8%, thêm 0.1 điểm phần trăm, giữ cho tất cả các yếu tố khác không đổi. Có tính đến các mức thuế bổ sung đang được thả nổi, sự thay đổi trong chỉ số CPI tiêu đề sẽ tăng 0.5 điểm phần trăm.
Tại sao sự thay đổi của CPI tổng quát lại tương đối nhỏ? Chi tiêu cho hàng tiêu dùng chỉ chiếm khoảng 1/3 chi tiêu của người tiêu dùng, do đó điều này hạn chế ảnh hưởng của giá hàng hóa cao hơn đến giá tiêu dùng trung bình. Ngoài ra, phần lớn các mức thuế được ban hành đều tập trung vào hàng hóa trung gian. Tỷ suất lợi nhuận tương đối cao có nghĩa là các công ty có khả năng chấp nhận một số mức tăng chi phí sản xuất mà không đẩy việc tăng giá lên người tiêu dùng. Các công ty cũng có khả năng điều chỉnh lại chuỗi cung ứng để tránh thuế quan theo thời gian. Đồng đô la Mỹ mạnh hơn trước căng thẳng thương mại và thuế quan trả đũa, có thể dẫn đến nguồn cung trong nước tăng nếu xuất khẩu ít hàng hóa hơn, mang lại hiệu ứng bù đắp hơn nữa.
Nhìn chung, tác động của các mức thuế đã được ban hành sẽ đủ nhỏ để Fed không cần phải thay đổi chính sách hiện tại trên cơ sở lạm phát. FOMC đã nhấn mạnh rằng họ sẵn sàng chấp nhận mức vượt quá khiêm tốn trong một thời gian do tính chất cân xứng của mục tiêu lạm phát. Tuy nhiên, các biện pháp được đề xuất bổ sung sẽ đẩy lạm phát lên cao hơn đáng kể và gây áp lực lớn hơn lên chi tiêu thực tế của người tiêu dùng.
Để biết thêm về chủ đề này, hãy xem báo cáo gần đây của chúng tôi “Kiểm đếm thuế quan: Ảnh hưởng đến lạm phát” (19 tháng 2018 năm XNUMX)




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


