
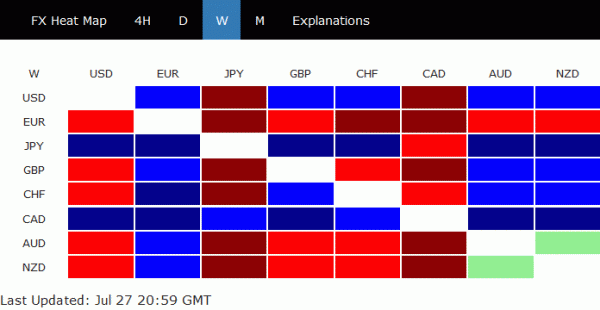
Cuộc đàm phán thương mại EU-Mỹ và tăng sản lượng ở Nhật Bản và Mỹ là hai chủ đề chính trong tuần trước. Nhưng đó là Đô la Canada đã lặng lẽ kết thúc như là mạnh nhất tuần trước. Mỹ giữ thuế quan xe hơi chắc chắn là một điều tích cực đối với Canada và có thể dọn đường cho việc tăng lãi suất của BoC. Trong khi đó, tin tức liên quan đến NAFTA cũng được khuyến khích vì ba bên đang nhắm đến việc có một thỏa thuận về hiệu trưởng vào tháng Tám. Yen kết thúc với tư cách là người mạnh thứ hai về tăng sản lượng JGB trong khi Dollar kết thúc là người mạnh thứ ba.
Cuộc họp của ECB hoàn toàn đáp ứng kỳ vọng của thị trường bằng cách không phải là sự kiện. Trong khi căng thẳng thương mại có thể được giảm bớt, kết quả của các thỏa thuận EU-Mỹ sẽ được nhìn thấy. Ngoài ra, ở giai đoạn này, không có tác động lớn đến con đường chính sách của ECB. Ngân hàng trung ương vẫn sẽ giữ chặt tay trong suốt mùa hè tới. Euro, do đó, kết thúc là yếu nhất. Đô la Úc và Đô la New Zealand gắn liền với nhau là yếu nhất thứ hai và thứ ba khi các phong trào ở nơi khác bỏ lại họ phía sau.
Euro nhún vai, nhưng chứng khoán châu Âu cổ vũ thành tích của Juncker về thương mại
Chuyến thăm của Chủ tịch Ủy ban châu Âu Jean-Claude Juncker tới Mỹ để nói chuyện thương mại với Tổng thống Donald Trump là một trong hai chủ đề quan trọng nhất tuần trước. Không nằm ngoài dự đoán của chúng tôi, Juncker đã đạt được kết quả tốt đẹp, với tuyên bố chung với Trump. Trong ngắn hạn, Trump đã nhượng bộ lớn để ngừng bắn vào cuộc chiến thương mại với EU. Trong khi cuộc điều tra an ninh quốc gia về nhập khẩu ô tô sẽ tiếp tục, Trump đã đồng ý giữ mức thuế tiếp theo khi các cuộc đàm phán tiếp tục. Về lâu dài, cả hai bên đều cam kết sẽ hướng tới thuế quan zero zero, hàng rào phi thuế quan và không trợ cấp cho hàng hóa công nghiệp không tự động. Điều đó nên tích cực để tăng trưởng trên Đại Tây Dương phía trước.
Phản ứng của Euro đối với thỏa thuận thương mại EU-Mỹ là ấm áp. Nhưng nó đã được đón nhận bởi các nhà đầu tư chứng khoán. Cụ thể, các mối đe dọa về thuế tự động đối với các nhà sản xuất ô tô Đức, ít nhất là tạm thời, đã được giảm bớt. DAX đã đóng cửa tuần tăng 2.38% hoặc 298.98 tại 12860.40. Về mặt kỹ thuật, quá trình phục hồi từ 12104.41 đang được tiến hành, với sự thiên vị gần hạn về mặt tăng đối với tay cầm 13000. Thử nghiệm thực sự cho nó là trong vùng kháng cự giữa 13000 / 13204.31. Hiện tại, DAX được coi là bị ràng buộc trong giao dịch hợp nhất trong phạm vi hội tụ. Phá vỡ EMA ngày của 55 (hiện tại 12619.57), sẽ bắt đầu một bước chân khác hướng tới hỗ trợ 12104.41. DAX chỉ có thể bứt phá sau khi có dấu hiệu hoàn tất đàm phán với Mỹ.
Tổng thống Pháp Emmanuel Macron là một chính trị gia cấp cao hiếm hoi đặt câu hỏi về thỏa thuận thương mại EU-Mỹ. Ngay sau khi công bố thỏa thuận thương mại, Macron đã công khai cảnh báo rằng ông sẽ không nhượng bộ về nông nghiệp với Mỹ. Ông nhấn mạnh rằng các tiêu chuẩn về an toàn thực phẩm và môi trường không được từ bỏ trong các cuộc đàm phán. Và ông đã nâng nó lên ngang tầm với nguyên tắc của trung tâm của chủ quyền châu Âu mà tôi đang kêu gọi. . Ông nói rằng ngay từ đầu, tôi đã nói rằng một cuộc thảo luận kinh doanh tốt chỉ có thể được tổ chức trên cơ sở bình đẳng, có đi có lại và trong mọi trường hợp về các mối đe dọa. Và, tôi không ủng hộ việc đưa ra một cuộc đàm phán về một hiệp định thương mại rộng lớn như TTIP vì bối cảnh không cho phép điều đó.
Tuy nhiên, các nhà đầu tư Pháp không quan tâm đến ý kiến của Macron. CAC 40 đã tăng các điểm 2.10% hoặc 113.44 để đóng cửa mạnh mẽ tại 5511.76. Triển vọng ngắn hạn trong CAC hiện đang duy trì tăng miễn là hỗ trợ 5342.29. Rebound từ 5242.64 được thiết lập để có một bài kiểm tra trên 5657.44 cao. Break sẽ tiếp tục xu hướng tăng trung hạn.
EU-Mỹ gia nhập lực lượng chống lại Trung Quốc, SSE phục hồi mất đà
Trong khi đó, thỏa thuận thương mại EU-Mỹ rõ ràng là một tin xấu đối với Trung Quốc. Trong tuyên bố, cả hai bên đã đồng ý tham gia lực lượng chống lại tập quán thương mại toàn cầu không công bằng. Và đặc biệt, các hành vi bao gồm trộm cắp tài sản trí tuệ, chuyển giao công nghệ cưỡng bức, trợ cấp công nghiệp, bóp méo được tạo ra bởi các doanh nghiệp nhà nước và thừa năng lực. Đó là chính xác nói về Trung Quốc. Bây giờ với sự hỗ trợ từ EU, Trump thậm chí còn ít có khả năng quay trở lại bàn đàm phán với Trung Quốc, trừ khi điều này đưa ra một số nhượng bộ hữu hình và rõ ràng. Chúng ta nhiều khả năng sẽ thấy căng thẳng leo thang ở bên này hơn là không đi trước.
Trong khi Trung Quốc Thượng Hải SSE mở rộng sự phục hồi từ 2691.02 tuần trước, nó đã bắt đầu mất đà sau khi đạt 2915.29. Đối với nhiệm kỳ gần, sự gia tăng hơn nữa được dự kiến miễn là kháng kháng 2848.37 chuyển sang hỗ trợ. Nhưng rào cản đầu tiên là tại EMAUMX ngày EMA (bây giờ là 55). Rào cản thứ hai là ở ngưỡng kháng cự tại 2938.60. Rào cản thứ ba là ở cấp độ tâm lý 2981. Sự phục hồi không có khả năng kéo dài.
Trong khi đồng Nhân dân tệ Trung Quốc kéo dài sự suy giảm vào tuần trước, động lực được nhìn thấy giảm dần. Chúng tôi muốn nhấn mạnh một lần nữa rằng hiện tại, USD / CNY (trên bờ Yuan) tại 6.8 được coi là một đường đỏ cho sự can thiệp của chính phủ, ít nhất là bởi những người tham gia thị trường ở châu Á. Và đó là một dòng mà các nhà giao dịch sẽ ngần ngại thử nghiệm. Mặt khác, chính phủ Trung Quốc có muốn khấu hao đồng Nhân dân tệ để bù đắp tác động của thuế quan Mỹ không? Quan điểm của chúng tôi là, khấu hao được quản lý? Có lẽ. Rơi tự do? Chắc chắn không phải.
Sự sụp đổ tự do của Yuan chắc chắn sẽ gây ra sự sụp đổ trên thị trường chứng khoán. Chiến tranh thương mại và thuế quan chỉ là nỗi đau dài hạn có thể được xoa dịu bằng nhiều biện pháp khác nhau. Sự sụp đổ của thị trường chứng khoán sẽ là một nỗi đau ngay lập tức có thể gây ra bất ổn xã hội. Đối với chính phủ độc tài Trung Quốc, các mối đe dọa lớn nhất luôn luôn xuất phát từ bên trong. Dù sao, về mặt kỹ thuật, 6.7167 là một hỗ trợ chính ngắn hạn bằng USD / CNY và việc phá vỡ sẽ đưa trở lại với 55 ngày EMA (hiện tại là 6.5829) trở xuống.
Sản lượng tăng mạnh ở cuối dài, ở Nhật Bản và Mỹ
Sự phát triển lớn thứ hai trong tuần qua là sự gia tăng năng suất của Nhật Bản. Nó bắt đầu bởi những tin đồn rằng BoJ đang xem xét điều chỉnh chính sách theo khung kiểm soát đường cong lợi suất. Theo YCC, nó nhắm mục tiêu năng suất JGB trong năm của 10 ở mức 0%. Và BoJ có thể nâng mục tiêu lên 0.1%. Sản lượng JGB của 10 đóng cửa trong tuần tăng 0.065% ở mức 0.10%. Điều đó đến sau khi đạt mức cao như 0.113, cao nhất trong hơn một năm. Đó là lý do chính trong việc thúc đẩy Yên Nhật cao hơn là mạnh thứ hai vào tuần trước.
Không chắc ai bắt đầu tất cả, sản lượng của Mỹ hay sản lượng của Nhật Bản, hay đó chỉ là sự phát triển song song. Sản lượng năm 10 của Mỹ (TNX) đạt mức cao như 2.988 trước khi đóng cửa tại 2.960. Mặc dù có báo cáo GDP Q2 vững chắc, TNX dường như rất khó vượt qua được xử lý 3.0. Mặc dù, trong thời gian tới, sự gia tăng hơn nữa được dự kiến miễn là mức thấp trong tuần trước tại 2.928. Sự phục hồi hiện tại vẫn được ủng hộ để mở rộng để kiểm tra lại 3.115 cao.
Tương tự, năng suất năm 30 (TYX) cũng mất đà sau khi đạt 3.110. Tăng hơn nữa sẽ vẫn được ủng hộ miễn là hỗ trợ 3.053 (mức thấp trong tuần trước). Sự phục hồi hiện tại từ 2.925 có thể mở rộng để kiểm tra lại 3.247 cao.
Chỉ số đô la mở rộng hợp nhất từ 96.56
Trong khi Dollar đã kết thúc với tư cách là người mạnh thứ ba vào tuần trước, thì đó chỉ là sự phục hồi trong hợp nhất gần hạn. Điều này rõ ràng có thể được phản ánh trong chỉ số đô la quá. DXY đang ở trong sự hợp nhất từ 95.65 và giao dịch bên lề sẽ được nhìn thấy nhiều hơn, với nguy cơ kéo lùi sâu hơn. Tuy nhiên, chúng tôi vẫn mong đợi sự hỗ trợ mạnh mẽ từ 38.2% thoái lui của 88.25 sang 95.65 tại 92.82 để ngăn chặn nhược điểm và mang lại sự phục hồi. Rise từ 88.25 dự kiến sẽ tiếp tục ở giai đoạn sau
Một tuần bận rộn như vậy với BoJ, FOMC, BoE, NFP và nhiều hơn nữa
Nhìn về phía trước, có quá nhiều sự kiện để giữ cho các nhà giao dịch bận rộn.
Fed được kỳ vọng sẽ giữ nguyên lãi suất quỹ liên bang ở mức 1.75-2.00%. Ngân hàng trung ương đang trong quá trình tăng thêm hai lần trong năm nay. Giá tương lai của quỹ Fed cũng tăng lên. Đối với cuộc họp tháng 12, họ định giá nhiều hơn khả năng 72% của lần tăng thứ hai lên 2.25-2.50%. Nó tăng từ 57.2% một tuần trước và 43.9% một tháng trước. Sẽ có các sự kiện nặng nề khác bao gồm sản xuất và dịch vụ ISM, cũng như bảng lương phi nông nghiệp.
Eurozone sẽ giải phóng GDP Q2 nhưng trọng tâm lớn hơn sẽ là liệu CPI có duy trì ở mức 2.0% trong tháng 7 hay không và liệu CPI cơ bản sẽ tăng. Tuy nhiên, ECB rõ ràng với đường dẫn chính sách. Cuộc họp tuần trước tiết lộ không có gì mới vì nó sẽ giữ giá không thay đổi trong suốt mùa hè của 2019. Không có sự làm rõ về cuộc họp của mùa hè hè. Một tháng hai hoặc dữ liệu sẽ không có bất kỳ tác động nào đến hướng dẫn chuyển tiếp của ECB.
BoE được dự kiến sẽ tăng lãi suất bằng 25bps lên 0.75%. Không có khả năng để ngân hàng trung ương thất vọng với những kỳ vọng cao như vậy. Trọng tâm sẽ là cuộc bỏ phiếu mới cũng như báo cáo lạm phát mới. Vương quốc Anh cũng sẽ phát hành một bộ dữ liệu PMI mới. Động lượng trong Q3 sẽ là yếu tố quyết định khi BoE sẽ tăng trở lại.
Cuộc họp của BoJ là dự đoán nổi bật, nhưng nó có thể gây thất vọng nhất. Rõ ràng là các cuộc thảo luận về việc điều chỉnh chính sách tiền tệ đang ở giai đoạn sơ bộ. Có rất ít cơ hội để BoJ đưa ra bất kỳ thông báo quyết liệt nào. Mặc dù, hầu hết các phản ứng trong cuộc họp về năng suất của Yen và JGB nên được theo dõi chặt chẽ.
Dữ liệu kinh tế của Trung Quốc đã tương đối kiên cường cho đến nay bất chấp nguy cơ chiến tranh thương mại. IMF cũng giữ lại dự báo tăng trưởng 6.6% tại Trung Quốc trong năm nay, trong báo cáo mới nhất. Nhưng dữ liệu PMI sẽ được công bố trong tuần này sẽ làm sáng tỏ mức độ ảnh hưởng của niềm tin đối với căng thẳng thương mại với Mỹ.
Bên dưới, cán cân thương mại và bán lẻ của Úc, việc làm của New Zealand cũng rất quan trọng.
Giao dịch vị thế - GBP / CHF ngắn dừng ở mức hòa vốn, để bán lại sự phá vỡ của 1.2971
Vị thế ngắn GBP / CHF của chúng tôi (được bán tại 1.3060) đã bị ngừng hòa vốn vào tuần trước khi thập giá phục hồi lên cao như 1.3102. Triển vọng ngắn hạn trong thập tự giá vẫn còn giảm mặc dù có nhiều do dự trong việc vượt qua thoái lui 38.2% của 1.1638 sang 1.3854 tại 1.3007. Chúng ta sẽ xem xét việc bán lại cây thánh giá một lần nữa khi phá vỡ 1.2971 (mức thấp của tuần trước). Chúng tôi hy vọng sự sụp đổ từ 1.3854 sẽ mở rộng đến phép chiếu 61.8% của 1.3854 thành 1.3049 từ 1.3265 tại 1.2768 làm mục tiêu đầu tiên. Và có triển vọng mở rộng đến phép chiếu 100% tại 1.2460 trong trung hạn.
Sự điều chỉnh của USD / CAD đã giảm từ 1.3385 đã được nối lại vào tuần trước và đạt mức thấp như 1.3023 trước khi hình thành mức thấp tạm thời ở đó. Xu hướng ban đầu là trung lập trong tuần này, đối với một số giao dịch bên lề. Với kháng cự nhỏ 1.3114 còn nguyên vẹn, sự suy giảm sâu hơn vẫn được dự kiến. Break of 1.3023 sẽ nhắm mục tiêu 100% của 1.3385 sang 1.3063 từ 1.3289 tại 1.2967 và có thể bên dưới. Tuy nhiên, chúng tôi vẫn mong đợi sự hỗ trợ mạnh mẽ từ dòng kênh đang tăng (hiện tại là 1.2890) để ngăn chặn nhược điểm và mang lại sự phục hồi. Về mặt tăng điểm, ở trên 1.3114 là dấu hiệu đầu tiên của việc chạm đáy và sẽ biến sự thiên vị trở lại thành sự tăng giá cho khả năng kháng 1.3289. Nhìn chung, cuộc biểu tình lớn hơn từ 1.2061 dự kiến sẽ tiếp tục sau đó.
Trong bức tranh lớn hơn, miễn là hỗ trợ kênh (hiện tại tại 1.12890) nắm giữ, chúng tôi đang giữ quan điểm tăng giá. Đó là, giảm từ 1.4689 (2015 cao) đã hoàn thành tại 1.2061, trước 50% retracement của 0.9406 (2011 low) đến 1.4689 (2015 high) tại 1.2048. Tăng cường hơn nữa nên được nhìn thấy cho 61.8% retracement của 1.4689 để 1.2061 tại 1.3685 trở lên. Tuy nhiên, sự phá vỡ bền vững của sự hỗ trợ kênh sẽ cho rằng sự gia tăng từ 1.2061 đã hoàn thành và sẽ mang lại sự giảm sâu hơn cho sự hỗ trợ của 1.2526 để xác nhận.
Trong bức tranh dài hạn, việc điều chỉnh giảm từ 1.4689 (cao 2015) đã hoàn thành với ba sóng xuống 1.2061, ngay trước mức thoái lui 50% của 0.9406 (thấp 2011) xuống 1.4689 (cao 2015) tại 1.2048. Sự phát triển giữ xu hướng tăng dài hạn từ 0.9406) và từ 0.9056 (2007 thấp) còn nguyên vẹn. Vẫn còn sớm để nói, nhưng hiện tại có triển vọng mở rộng xu hướng tăng dài hạn lên phép chiếu 61.8% của 0.9406 sang 1.4689 từ 1.2061 tại 1.5326 trong trung và dài hạn.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


