
Báo cáo tóm tắt
Tăng trưởng GDP thực tế ở khu vực đồng tiền chung châu Âu chậm lại một cách khiêm tốn trong quý 2, ở mức 2.1% so với cùng kỳ năm ngoái. Điều đó cho thấy, lĩnh vực sản xuất và chi tiêu tiêu dùng có thể là những điểm sáng và thị trường lao động chặt chẽ cùng với thu nhập tăng chậm sẽ hỗ trợ tăng trưởng kinh tế trong những quý tới. Trong khi tăng trưởng GDP vẫn ổn định, lạm phát ở khu vực đồng Euro phần lớn vẫn ở mức nhẹ. Mặc dù lạm phát chung đã tăng lên để đạt mục tiêu 2% của ECB trong những tháng gần đây, lạm phát cơ bản vẫn ổn định ở mức khoảng 1% và đã hạn chế việc ECB nhanh chóng loại bỏ các chính sách nới lỏng. Điều đó nói lên rằng, Hội đồng Quản trị đã tuyên bố họ có kế hoạch kết thúc chương trình QE vào cuối năm nay. Giả sử tăng trưởng kinh tế và lạm phát tiếp tục tăng, chúng tôi mong đợi Hội đồng Quản trị sẽ bắt đầu tăng lãi suất vào đầu mùa thu năm 2019.
Trong bối cảnh tăng trưởng kinh tế vững chắc và chính sách tiền tệ phù hợp, căng thẳng thương mại tại Khu vực đồng tiền chung châu Âu nóng lên trong Quý 2 khi chính quyền Trump đe dọa áp thuế 25% đối với ô tô nhập khẩu từ Liên minh châu Âu (EU). Hội nghị thượng đỉnh gần đây ở Washington, DC giữa Tổng thống Trump và Chủ tịch Ủy ban Châu Âu Juncker đã xoa dịu sự lo lắng của những người theo dõi thương mại khi hai nước đồng ý nỗ lực hướng tới xóa bỏ các rào cản thương mại. Tuy nhiên, tình hình có thể xấu đi một lần nữa nếu các cuộc đàm phán đi vào bế tắc. Theo quan điểm của chúng tôi, một cuộc chiến thương mại toàn diện nếu xảy ra có thể sẽ không làm ảnh hưởng hoàn toàn đến nền kinh tế khu vực đồng Euro. Tổng xuất khẩu sang Hoa Kỳ chỉ chiếm 2.5% GDP của khu vực đồng tiền chung châu Âu trong năm 2017, có nghĩa là tác động từ thuế quan có thể rất nặng nề, nhưng không đủ lớn để gây ảnh hưởng đáng kể đến toàn bộ nền kinh tế. Mặc dù căng thẳng thương mại có nguy cơ làm giảm dự báo của chúng tôi, nhưng chúng tôi cho rằng tốc độ tăng trưởng kinh tế vẫn được duy trì và dự báo GDP thực tế sẽ tăng khoảng 2% trong năm nay và năm 2019.
GDP của Eurozone giảm tốc hơn nữa trong quý 2
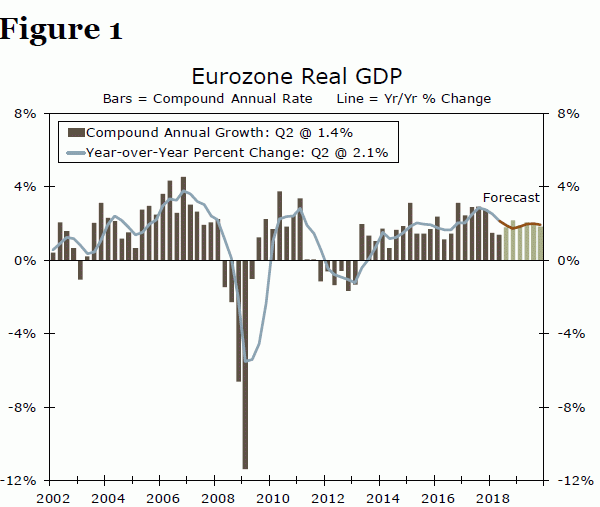
Dữ liệu công bố hôm nay cho thấy GDP thực tế tại Khu vực đồng tiền chung châu Âu đã tăng 0.3% (1.4% tính theo tỷ lệ hàng năm) trong quý 2-2018 so với quý trước, thấp hơn một chút so với dự báo đồng thuận (Hình 1). So với cùng kỳ năm trước, GDP tăng 2.1%, không mạnh bằng mức 2.7% được ghi nhận vào cuối năm ngoái. Trong tương lai, chúng tôi dự báo tốc độ tăng trưởng GDP so với cùng kỳ năm trước sẽ chậm hơn nữa, mặc dù chúng tôi tin rằng sự mở rộng ở khu vực đồng euro đã diễn ra trong XNUMX năm qua sẽ vẫn còn nguyên.
Việc phân tích dữ liệu GDP thực tế thành các thành phần nhu cầu cơ bản sẽ không có sẵn cho đến tháng sau. Mặc dù còn quá sớm để xác định nguyên nhân chính xác dẫn đến sự giảm tốc trong quý 2, nhưng các chỉ số kinh tế hàng tháng vẫn chỉ ra bản chất vững chắc của đà tăng trưởng cơ bản. Sự chậm lại trong quý 1 một phần là do sản lượng sản xuất mờ nhạt khi khu vực này trải qua thời tiết lạnh hơn bình thường, nhưng lĩnh vực sản xuất có vẻ đang phục hồi trong quý 2. Sản xuất công nghiệp tăng 1.3% trong tháng 50 sau khi giảm xuống mức âm trong tháng 0.2. Mặc dù chỉ số nhà quản lý mua hàng (PMI) có xu hướng thấp hơn từ đầu năm đến nay nhưng chúng vẫn ở trên đường phân giới 55.1 báo hiệu sự mở rộng, với chỉ số PMI sản xuất tăng 2 điểm lên XNUMX trong số liệu sơ bộ tháng XNUMX (Hình XNUMX).
Bên cạnh sản lượng sản xuất vững chắc, chi tiêu tiêu dùng dường như vẫn ổn định trong Quý 2 sau khi tăng 0.5% trong Quý 1. Mặc dù doanh số bán lẻ chỉ chiếm một phần trong tổng chi tiêu của người tiêu dùng, nhưng doanh số bán lẻ thực tế đã tăng 0.6% trong hai tháng đầu quý so với Q1. Như chúng ta sẽ thảo luận chi tiết hơn dưới đây, thị trường lao động vẫn thắt chặt và lạm phát vẫn tương đối ổn định, việc lương thực tế tăng dần cùng với tốc độ tăng việc làm vững chắc sẽ hỗ trợ tăng trưởng chi tiêu tiêu dùng trong những quý tới.
Mặc dù căng thẳng thương mại đã hạ nhiệt trong những tuần gần đây, thương mại quốc tế tại khu vực đồng tiền chung châu Âu có thể sẽ giảm nhẹ trong quý 2, do xuất khẩu thực tế giảm 0.2% trong hai tháng đầu quý 2 so với quý 1. Điều đó cho thấy, nhu cầu toàn cầu vững chắc sẽ hỗ trợ xuất khẩu phục hồi trong những quý tới. Nhìn chung, các chỉ số hàng tháng vẽ nên một bức tranh lạc quan hơn một chút về các xu hướng cơ bản trong nền kinh tế khu vực đồng Euro và tăng trưởng kinh tế sẽ tiếp tục trong các quý tới.
Chính sách của ECB nhằm duy trì sự thích ứng cho tương lai gần
Như đã lưu ý ở trên và như được hiển thị trong Hình 1, chúng tôi dự báo rằng tốc độ mở rộng kinh tế ở Khu vực đồng tiền chung châu Âu sẽ vẫn còn nguyên cho đến cuối năm 2019. Như chúng ta sẽ thảo luận chi tiết hơn sau đó, chính sách tiền tệ ở khu vực đồng euro vẫn mang tính hỗ trợ, điều này sẽ giúp hỗ trợ tăng trưởng trong chi tiêu tiêu dùng và đầu tư. Chính sách tài khóa không còn tạo ra những trở ngại mạnh mẽ cho tăng trưởng GDP như cách đây vài năm, khi chính sách thắt lưng buộc bụng vẫn ngự trị ở đỉnh điểm của cuộc khủng hoảng nợ công châu Âu. Tăng trưởng xuất khẩu sẽ tiếp tục khả quan do tăng trưởng kinh tế vững chắc ở hầu hết các đối tác thương mại lớn của khu vực đồng tiền chung châu Âu. Điều đó cho thấy, một cuộc chiến thương mại tiềm tàng với Hoa Kỳ, mà chúng tôi cũng sẽ thảo luận chi tiết hơn sau đó, có nguy cơ làm giảm dự báo GDP thực tế của chúng tôi đối với khu vực đồng euro.
Mặc dù quá trình mở rộng kinh tế tự duy trì đã được tiến hành một thời gian ở Eurozone, Ngân hàng Trung ương Châu Âu (ECB) vẫn chưa bắt đầu quá trình loại bỏ mức độ nới lỏng chính sách đặc biệt của mình. Thật vậy, ECB tiếp tục duy trì chương trình nới lỏng định lượng (QE) (Hình 3), mặc dù Hội đồng Điều hành đã thông báo rằng họ sẽ ngừng hoàn toàn việc mua trái phiếu vào cuối năm nay. Ngoài ra, Hội đồng Điều hành vẫn chưa thực hiện bất kỳ động thái nào nhằm nâng lãi suất chính sách ba lần của ECB từ mức thấp lịch sử (Hình 4).
Sự mở rộng kinh tế diễn ra ở khu vực đồng euro trong 5 năm qua đã dẫn đến tỷ lệ thất nghiệp giảm rõ rệt trong giai đoạn đó (Hình 1). Mặc dù tỷ lệ thất nghiệp vẫn chưa đạt đến mức thấp nhất được thiết lập vào cuối đợt mở rộng vừa qua, nhưng nó chỉ cách mức thấp nhất XNUMX điểm phần trăm. Bất chấp tăng trưởng kinh tế vững chắc và sự cải thiện rõ rệt trên thị trường lao động, ECB vẫn chưa loại bỏ chính sách nới lỏng. Tại sao Hội đồng quản trị lại trì trệ?
ECB có một nhiệm vụ duy nhất, đó là ổn định giá cả, được hiểu là “tỷ lệ lạm phát ở mức dưới, nhưng gần bằng 2% trong trung hạn”. Như được hiển thị trong Hình 6, tỷ lệ lạm phát CPI tổng thể hiện là 2.1%. Tuy nhiên, tỷ lệ lạm phát cơ bản, không bao gồm giá thực phẩm, năng lượng, rượu và thuốc lá, vẫn ổn định ở mức khoảng 1% trong ba năm qua. Bởi vì giá của hàng hóa được loại trừ khỏi CPI cơ bản có xu hướng biến động, tỷ lệ lạm phát CPI cơ bản là thước đo tốt về áp lực lạm phát cơ bản trong nền kinh tế. Nói tóm lại, ECB đã hạn chế loại bỏ chính sách nới lỏng vì hiện tại có rất ít áp lực lạm phát ở Khu vực đồng tiền chung châu Âu.
Chúng tôi đã giữ đúng lời hứa của Hội đồng Quản trị khi họ nói rằng họ dự định kết thúc chương trình QE vào cuối năm nay.1 Hội đồng Quản trị cũng đã nói rằng họ dự định giữ nguyên ba mức lãi suất chính sách ở mức hiện tại “ở mức ít nhất là trong mùa hè năm 2019.” Nếu dự báo của chúng tôi về việc tiếp tục mở rộng kinh tế và lạm phát cơ bản tăng dần ở Khu vực đồng tiền chung châu Âu thành hiện thực, thì chúng tôi kỳ vọng rằng Hội đồng quản trị sẽ tăng lãi suất tiền gửi từ -0.40% lên -0.20% vào đầu mùa thu năm 2019. Nhưng chúng tôi kỳ vọng rằng Hội đồng điều hành sẽ giữ nguyên lãi suất tái cấp vốn chính của ECB, hiện là 0.00% và lãi suất cho vay cận biên (0.25%) ban đầu không thay đổi. Vào cuối năm 2019, chúng tôi dự báo Hội đồng quản trị sẽ tăng lãi suất tiền gửi của ECB lên 0.00%, lãi suất tái cấp vốn chính lên 0.25% và lãi suất cho vay cận biên lên 0.50%.
Chiến tranh thương mại có thể làm chệch hướng sự mở rộng kinh tế ở khu vực đồng Euro?
Các làn sóng phát thanh năm nay tràn ngập những mối đe dọa về các cuộc chiến thương mại tiềm ẩn. Sự giận dữ của chính quyền Trump không chỉ nhắm vào Trung Quốc mà EU cũng cảm thấy phẫn nộ. Đầu tiên, chính quyền đã đánh thuế 25% đối với sản phẩm thép nhập khẩu và 10% đối với sản phẩm nhôm nhập khẩu từ nhiều đối tác thương mại của Mỹ, bao gồm cả các nước thuộc EU. Ngoài ra, chính quyền Mỹ còn đe dọa sẽ đánh thuế 25% đối với ô tô nhập khẩu từ EU. EU đáp trả bằng các mức thuế trả đũa đối với một số hàng hóa do Mỹ sản xuất.
Căng thẳng thương mại giữa Hoa Kỳ và EU đã giảm xuống một mức độ tại cuộc họp ở Washington, DC vào ngày 25 tháng XNUMX giữa Jean-Claude Juncker, chủ tịch Ủy ban Châu Âu và Tổng thống Trump. Hai nhà lãnh đạo đã đồng ý nỗ lực hướng tới xóa bỏ mọi rào cản thương mại giữa hai nền kinh tế và Juncker hứa rằng EU sẽ mua thêm đậu nành và khí tự nhiên lỏng (LNG) của Mỹ. Đổi lại, Trump đồng ý rằng Mỹ sẽ không tăng thuế đối với ô tô châu Âu, ít nhất là trong thời điểm hiện tại. Một cuộc chiến thương mại hiện đã được ngăn chặn, nhưng căng thẳng có thể dễ dàng quay trở lại nếu các cuộc đàm phán sa lầy. Liệu một cuộc chiến thương mại, nếu cuối cùng xảy ra, có thể khiến nền kinh tế Eurozone suy sụp?
Năm ngoái, Mỹ đã nhập khẩu sản phẩm thép trị giá 6 tỷ USD từ EU và thêm 1.3 tỷ USD sản phẩm nhôm. Xuất khẩu các sản phẩm thép và nhôm của EU sang Hoa Kỳ có thể sẽ thấp hơn trong năm nay so với năm 2017 do các mức thuế đã được áp dụng. Nhập khẩu ô tô và phụ tùng ô tô của Mỹ từ EU có quy mô lớn hơn, tổng trị giá khoảng 50 tỷ USD trong năm 2017. Xuất khẩu ô tô và phụ tùng ô tô của EU có thể suy yếu đáng kể trong tương lai nếu các mức thuế đe dọa thực sự được áp dụng.
Mặc dù các nhà sản xuất thép, nhôm và ô tô riêng lẻ ở châu Âu có thể bị tổn hại đáng kể do các hạn chế thương mại của Mỹ, nhưng thuế quan dường như không có tác động đáng kể đến nền kinh tế vĩ mô của khu vực đồng Euro. Năm ngoái, GDP danh nghĩa ở khu vực đồng euro đạt tổng cộng hơn 11 nghìn tỷ euro (gần 15 nghìn tỷ USD theo tỷ giá hối đoái PPP). Sự sụt giảm trong xuất khẩu thép, nhôm và ô tô đơn giản là không đủ lớn để gây ra sự suy yếu đáng kể trong nền kinh tế Eurozone.
Một cuộc chiến thương mại toàn diện, trong đó Hoa Kỳ đánh thuế đối với tất cả hàng nhập khẩu từ khu vực Eurozone, sẽ đau đớn hơn, nhưng có lẽ nó cũng sẽ không phải là một thảm họa hoàn toàn. Hoa Kỳ đã nhập khẩu hàng hóa trị giá 330 tỷ USD từ các nước thuộc khu vực đồng euro vào năm 2017. Số tiền này tương đương 2.5% GDP của khu vực đồng Euro, nhưng xuất khẩu sẽ không sụt giảm hoàn toàn, ngay cả khi thuế quan được áp dụng đối với tất cả hàng hóa. Chúng tôi không có cái nhìn đầy đủ về kết quả cuối cùng của các cuộc đàm phán/căng thẳng thương mại hiện nay giữa Hoa Kỳ và EU. Nếu một cuộc chiến thương mại toàn diện thực sự xảy ra, chúng ta sẽ cần phải điều chỉnh lại triển vọng tăng trưởng của mình đối với Khu vực đồng tiền chung châu Âu trong các quý tới. Nhưng có lẽ chúng tôi sẽ không dự báo một cuộc suy thoái hoàn toàn chỉ vì xuất khẩu của Eurozone sang Hoa Kỳ có thể sẽ không đủ suy yếu để tạo ra một cuộc suy thoái hoàn toàn.
Kết luận
Mặc dù tăng trưởng GDP thực tế ở Khu vực đồng tiền chung châu Âu giảm nhẹ trong quý 2 nhưng bản chất cơ bản của việc mở rộng kinh tế vẫn còn nguyên. Sản lượng sản xuất ổn định và chi tiêu tiêu dùng vững chắc sẽ tiếp tục hỗ trợ tăng trưởng kinh tế trong những quý tới. Áp lực giá yếu cũng khiến ECB duy trì chính sách tiền tệ vững chắc trong phạm vi phù hợp, mặc dù Hội đồng Điều hành đã ra tín hiệu rằng họ có ý định kết thúc chương trình QE vào cuối năm 2018. Chúng tôi tin tưởng vào lời nói của Hội đồng Điều hành và giả định những kỳ vọng của chúng tôi. Sau khi tăng trưởng kinh tế và lạm phát tăng chậm diễn ra, chúng tôi dự đoán ECB sẽ bắt đầu tăng lãi suất từ từ vào đầu mùa thu năm 2019. Mặc dù căng thẳng thương mại có nguy cơ làm giảm triển vọng của chúng tôi, nhưng chúng tôi không coi các tranh chấp thương mại gần đây có tác động tiêu cực đến tăng trưởng kinh tế và lạm phát gia tăng chậm. có ý nghĩa quan trọng đối với sự phát triển kinh tế hiện nay. Chúng tôi dự đoán GDP thực tế của Eurozone sẽ tăng khoảng 2% trong năm nay và năm 2019.
1 Hội đồng Quản trị đã công bố vào ngày 14 tháng 30 rằng họ sẽ giảm tỷ lệ mua hàng tháng từ 15 tỷ euro xuống còn 2018 tỷ euro sau tháng XNUMX năm XNUMX và sẽ ngừng hoàn toàn việc mua trái phiếu sau tháng XNUMX.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


