
Dưới đây là những phát triển mới nhất của thị trường toàn cầu:
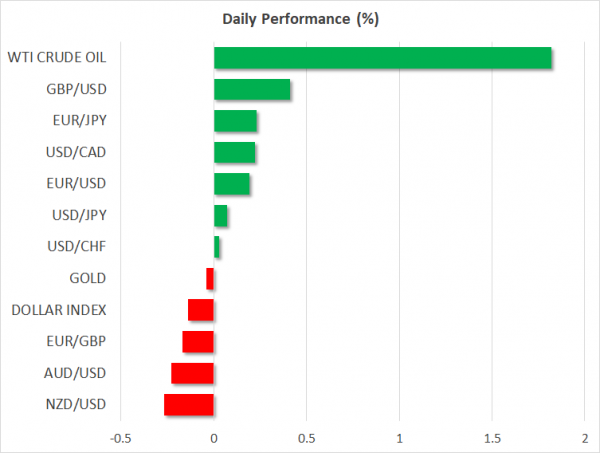
- Thị trường ngoại hối: Sau khi Trung Quốc hủy bỏ các cuộc đàm phán thương mại theo kế hoạch với Mỹ vào thứ Bảy và thuế nhập khẩu mới có hiệu lực, các quan chức Trung Quốc hôm thứ Hai nhắc lại rằng Bắc Kinh sẵn sàng cho một vòng đàm phán mới nếu các cuộc đàm phán dựa trên sự tôn trọng lẫn nhau. Mặc dù vậy, các nhà đầu tư vẫn lạc quan về đồng đô la khi họ kỳ vọng rộng rãi Fed sẽ giảm bớt rủi ro thương mại và đưa ra một đợt tăng lãi suất 25 bps nữa vào thứ Tư, với giao dịch đô la / yên cao hơn nhưng chỉ ở mức khiêm tốn, ở mức 112.67 (+ 0.10%). Lợi tức chính phủ kỳ hạn 10 năm của Mỹ đạt mức cao nhất là 3.09%, cao nhất kể từ tháng Năm. Chỉ số đô la, tuy nhiên, bắt đầu tuần với xu hướng giảm, giảm xuống 94.11 (-0.12%) khi đồng euro và đồng bảng Anh thu hút sự quan tâm mua vào. Euro / đô la được thiết lập để phục hồi mức thua lỗ hôm thứ Sáu, tăng lên 1.1770 (+ 0.18%), tìm thấy một số hỗ trợ từ các bài đọc Ifo của Đức tốt hơn mong đợi; chỉ số môi trường kinh doanh Ifo của Đức trong tháng 103.7 tăng lên 103.2 so với 103.9 được dự báo, nhưng thấp hơn một chút so với mức 1.3126 của tháng 0.38. Trong khi đó tại Anh, Bộ trưởng Brexit của Anh đã giảm nhẹ cho các thị trường (xem bên dưới) khi đưa bảng Anh / đô la lên mức 147.91 (+ 0.50%), giúp nó phục hồi một số khoản lỗ hôm thứ Sáu. Bảng Anh / yên tăng lên 0.8965 (+ 0.17%) và euro / bảng Anh giảm xuống 0.7274 (-0.21%). Trong lĩnh vực antipodean, đồng aussie / đô la và kiwi / đô la nhạy cảm với thương mại lần lượt ở mức 0.6668 (-0.25%) và 1.2938 (-0.24%). Dollar / loonie nhích lên 1 (+ 1.38%) do các cuộc đàm phán NAFTA tuần trước không mang lại tiến triển trong quan hệ thương mại Mỹ-Canada trước thời hạn không chính thức vào ngày 2018 tháng 2019. Tại các thị trường mới nổi, đồng lira của Thổ Nhĩ Kỳ đã tăng XNUMX% so với đồng bạc xanh mặc dù Bộ Tài chính Thổ Nhĩ Kỳ công bố dự báo tăng trưởng thấp hơn cho năm XNUMX và XNUMX vào tuần trước. Bộ không cung cấp chi tiết về cách thức nó sẽ hỗ trợ lĩnh vực ngân hàng.
- CỔ PHIẾU: Những lo ngại mới trên mặt trận thương mại đã làm ảnh hưởng đến chứng khoán châu Âu vào thứ Hai, khiến đồng STOXX 600 toàn châu Âu và blue-chip Euro STOXX 50 lần lượt giảm 0.28% và 0.42% vào lúc 1140h30 GMT. DAX 0.36 của Đức giảm 0.25%, CAC của Pháp giảm 100%, trong khi FTSE 0.23 của Anh giảm 0.11%. FTSE MIB của Ý giảm 500%. Tại Mỹ, các hợp đồng tương lai theo dõi S&P 100, Dow Jones và Nasdaq XNUMX đang đi xuống nhưng giảm nhẹ, cho thấy mức mở cửa tiêu cực khiêm tốn.
- HÀNG HÓA: Giá dầu đã tăng đáng kể vào đầu ngày thứ Hai do lo ngại về các lệnh trừng phạt của Mỹ đè lên xuất khẩu dầu của Iran tiếp tục hỗ trợ thị trường. Lưu ý rằng Mỹ chuẩn bị một vòng trừng phạt thứ hai chống lại Iran vào tháng 2.06. Hôm thứ Bảy, các nhà sản xuất dầu OPEC và ngoài OPEC đã đồng ý tăng nguồn cung vào tháng 72.24 đã gặp nhau tại Algiers để thảo luận về việc phân bổ mức tăng nguồn cung. Tuy nhiên, đúng như dự đoán, các thành viên đã không đưa ra quyết định chính thức, trong khi họ cũng không cam kết tăng nguồn cung hơn nữa không giống như yêu cầu của Tổng thống Mỹ. Dầu thô WTI tăng 2.45% lên 80.76 USD / thùng và dầu Brent có trụ sở tại London tăng 1,199% lên XNUMX USD / thùng. Trong kim loại quý, vàng ổn định ở mức XNUMX USD / ounce.
Day Ahead: Ánh sáng thứ hai về phát hành dữ liệu; mắt về thương mại và đàm phán Brexit
Thứ Hai sẽ tương đối yên tĩnh về các phát hành kinh tế khi các nhà đầu tư đang chuyển sự chú ý của họ đến cuộc họp chính sách của Cục Dự trữ Liên bang vào thứ Tư, được cho là sẽ đưa ra một đợt tăng lãi suất 25 bps lần thứ ba trong năm nay. Các thị trường cũng đang định giá một đợt tăng tỷ giá khác trong tháng 80, hiện đang giả định xác suất XNUMX% cho một kết quả như vậy.
Tuy nhiên, bất kỳ cập nhật nào về mặt trận thương mại và đặc biệt là về quan hệ Mỹ-Trung có thể chứng minh điều quan trọng đối với tâm lý thị trường khi các cuộc đàm phán liên quan đã bị Trung Quốc hủy bỏ vào thứ Bảy, trong khi cả Washington và Bắc Kinh đều kích hoạt thuế quan mới đối với hàng hóa của nhau hôm nay. Chính quyền Mỹ đã áp đặt mức thuế bổ sung 10% đối với 200 tỷ USD hàng hóa của Trung Quốc với hàng nghìn sản phẩm. Trung Quốc đã trả đũa ngay lập tức với các mức thuế mới từ 5% đến 10% đối với 60 tỷ USD sản phẩm của Mỹ.
Tại Anh, Ngoại trưởng Anh rời Liên minh châu Âu Dominique Raab nói rằng ông tin tưởng rằng Anh sẽ đạt được tiến bộ với EU liên quan đến kế hoạch rút lui, đồng thời nói rằng một Brexit không có thỏa thuận không phải là kết thúc của thế giới và Vương quốc Anh đã sẵn sàng đối mặt với một kết quả như vậy. Trong khi đó, lãnh đạo Công đảng Jeremy Corbyn đe dọa sẽ ủng hộ một cuộc trưng cầu dân ý Brexit lần thứ hai nếu Thủ tướng Anh, Theresa May, không đẩy đề xuất Brexit của mình thông qua Quốc hội. Bà May dự kiến sẽ bảo vệ kế hoạch Chequers của mình hôm nay tại cuộc họp với Nội các của bà lúc 1300 GMT. Nhớ lại rằng EU đã bác bỏ đề xuất ly hôn của bà May vào tuần trước tại Áo.
Nhìn vào lịch, dữ liệu thương mại bán buôn của Canada trong tháng 7 sẽ được phát hành tại 1230 GMT. Tuy nhiên, trọng tâm chính sẽ là về các cuộc đàm phán NAFTA giữa các quan chức Mỹ và Canada với thời hạn tiếp theo là tháng 10 1.
Đối với sự xuất hiện trước công chúng, Tổng thống Mario Draghi sẽ nói chuyện với Ủy ban ECON của Quốc hội Châu Âu tại 1300 GMT.
Qua đêm, Ngân hàng Trung ương Nhật Bản sẽ công bố biên bản cuộc họp ngày 30-31 / 2350 lúc 19 giờ 0.1 GMT, đây là cuộc họp trước cuộc họp muộn nhất. Lưu ý rằng vào ngày XNUMX tháng XNUMX, ngân hàng trung ương giữ nguyên lãi suất ở mức -XNUMX% và duy trì cam kết trong tháng XNUMX là giữ chi phí đi vay ở mức thấp trong một thời gian dài. Tuy nhiên, các nhà hoạch định chính sách vẫn lạc quan về đường đi của nền kinh tế mặc dù cảnh báo rằng chủ nghĩa bảo hộ thương mại của Mỹ có thể làm mờ triển vọng.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


