
Tuần bắt đầu 29 Tháng 10 2018
- Nhìn qua biến động hàng tháng, triển vọng việc làm của Westpac cho Úc
- RBA: Trợ lý Thống đốc Bullock lên tiếng.
- Úc: CPI, thương mại bán lẻ, giá xuất nhập khẩu, cán cân thương mại, phê duyệt nhà ở.
- New Zealand: sự đồng ý xây dựng khu dân cư, niềm tin kinh doanh.
- Trung Quốc: NBS PMI.
- Châu Âu: GDP, việc làm, CPI.
- Mỹ: Lạm phát PCE, thông báo hoàn trả kho bạc, ECI, bảng lương phi nông nghiệp.
- Các ngân hàng trung ương khác: Quyết định chính sách của BoE, quyết định chính sách của BOJ.
- Các dự báo kinh tế và tài chính chính.
Thông tin trong báo cáo này hiện tại tại 26 Tháng 10 2018.
Nhìn qua biến động hàng tháng, Triển vọng việc làm của Westpac cho Aus
Khảo sát hộ gia đình và doanh nghiệp hướng dẫn thời hạn gần
Khi dự báo tốc độ tăng trưởng việc làm gần hạn, chúng tôi sử dụng các chỉ số thị trường lao động từ các cuộc điều tra tình cảm kinh doanh và hộ gia đình.
Từ Khảo sát tình cảm người tiêu dùng của Viện Westpac-Melbourne, có một câu hỏi về kỳ vọng thất nghiệp hộ gia đình (họ có kỳ vọng thất nghiệp sẽ tăng hay giảm?) Phù hợp với đà phát triển của thị trường lao động.
Kỳ vọng thất nghiệp đã tăng lên một cách khiêm tốn (các hộ gia đình hy vọng tỷ lệ thất nghiệp tăng lên một chút do đó làm mềm thị trường lao động) nhưng vẫn giữ ở mức mạnh mẽ trong lịch sử. Tuy nhiên, việc làm vượt quá kỳ vọng thất nghiệp trong nửa sau của 2017, do đó, việc hoàn thành đến giữa 2019 sẽ là một quá trình bình thường của các sự kiện.
Các cuộc điều tra kinh doanh tại Úc có nhiều câu hỏi áp dụng cho thị trường lao động. Để tạo ra một chỉ số thị trường lao động sâu, rộng, Westpac tổng hợp tất cả các chỉ số có liên quan từ các khảo sát này vào Chỉ số việc làm Westpac độc quyền từ đó chúng tôi tạo ra một tốc độ dự đoán cho tăng trưởng việc làm hàng năm. Đúng là Chỉ số Việc làm ổn định hơn tốc độ tăng trưởng việc làm hàng năm nhưng chúng tôi đã tìm thấy nó cung cấp một hướng dẫn hữu ích về cả tốc độ tăng trưởng việc làm gần và quan trọng hơn là những bước ngoặt lớn.
Hiện tại, Index Index đang chỉ ra mức tăng trưởng việc làm là 2½% năm. Tăng trưởng việc làm thực tế trong nửa sau của 2017 đã vượt qua chỉ số việc làm. Nhìn về phía trước, chúng tôi hy vọng tăng trưởng việc làm sẽ làm giảm chỉ số công việc thông qua đầu 2019.
Sử dụng các chỉ số này, chúng tôi hy vọng tốc độ tăng trưởng việc làm sẽ giữ ở mức hiện tại cho đến hết quý đầu tiên của 2019. Điều này sẽ chứng kiến tốc độ hàng năm giảm xuống khoảng 2% vào cuối 2018, mềm hơn so với các chỉ số của chúng tôi đang đề xuất, phản ánh quan điểm rằng sẽ có một số việc làm không đạt được sau khi vượt quá 2017.
Nhìn xa hơn về nhu cầu hộ gia đình và đầu tư không khai thác thúc đẩy dự báo của chúng tôi
Nhìn xa hơn về quan điểm kinh tế cơ bản của chúng tôi xác định hồ sơ việc làm của chúng tôi. Có nhiều chỉ số khác nhau mà bạn có thể sử dụng để thực hiện điều này và nhiều cách để tạo mô hình, nhưng chúng tôi đã thấy rằng các mô hình đơn giản dựa trên các biện pháp được hiểu rõ phù hợp nhất với nhu cầu của chúng tôi đối với một hướng dẫn không chỉ đáng tin cậy mà còn đơn giản để hiểu và giải thích .
Hai nguyên tắc kinh tế cơ bản mà chúng tôi sử dụng là nhu cầu hộ gia đình được điều chỉnh (đó là tiêu dùng hộ gia đình, hoạt động nhà ở - cả xây dựng và cải tạo nhà ở - và xuất khẩu dịch vụ ròng) và đầu tư kinh doanh không khai thác.
Tăng trưởng hàng năm về nhu cầu hộ gia đình được điều chỉnh đạt đỉnh ở mức 4.4% trong nửa sau của 2015 trước khi chậm lại ở mức 2.2% trong quý đầu tiên của 2018. Chúng tôi đã phát hiện ra rằng sự tăng trưởng trong nhu cầu hộ gia đình được điều chỉnh có hai phần tư dẫn đầu về tăng trưởng việc làm hàng quý.
Một lần nữa, như chúng ta đã thấy với các chỉ số hàng đầu về việc làm trong thời gian ngắn, tăng trưởng việc làm đã vượt xa ước tính mô hình nhu cầu hộ gia đình đã điều chỉnh của chúng tôi, trải dài từ 2017 Q2 đến 2018 Q1. Do đó, dự báo của chúng tôi kết hợp một giai đoạn thiếu việc làm trước khi quay trở lại các nguyên tắc cơ bản trong quý cuối cùng của 2018. Cuối cùng, 2018 mô hình của chúng tôi cho thấy việc làm nên tăng trung bình hơn một chút so với 20k mỗi tháng.
Đầu tư phi khai thác đã tạo ra một sự phục hồi tương đối khiêm tốn, nâng gần như 8% trong quý 3 từ nơi chúng tôi dự báo tốc độ sẽ bị đình trệ trong thời gian đầu 2019. Đỉnh gần đây khá khiêm tốn so với mức tăng trong các 1990 muộn và nửa đầu của 2000 khi tốc độ thường đạt đỉnh quanh 20% năm. Tuy nhiên, sự gia tăng gần đây đã chỉ ra một mức tăng rất khiêm tốn trong tăng trưởng việc làm thông qua 2018 trước khi nó chậm lại trong 2019 muộn. Và đó cũng là vấn đề của overshoot 2016 / 17. Với sự điều chỉnh dự kiến, chúng tôi thấy việc làm cho đến hết nửa đầu của 2019 không hoàn thành ước tính của mô hình (mức tăng trung bình hàng tháng khoảng 25k).
Sự tham gia đã lên đến đỉnh điểm, bây giờ, nhưng sẽ phục hồi khi việc làm phục hồi.
Khi bạn có hồ sơ việc làm, cần có ước tính tham gia để làm tròn các dự báo. Như độc giả sẽ nhận thấy, sự tăng trưởng việc làm mạnh mẽ thông qua 2017 / 18 đã không dẫn đến sự sụt giảm thất nghiệp lớn khi sự tham gia được nâng từ mức 2016% tháng 10 lên mức cao 64.4% của tháng 1.
Trong Khảo sát lực lượng lao động tháng 9, tỷ lệ thất nghiệp giảm xuống còn 5.0% đã được hỗ trợ bởi sự giảm mạnh của 0.24ppt khi tham gia vào 65.44%. Kỷ lục tham gia cao nhất mọi thời đại là 65.79% trong tháng 11 2010. Nó gần đây đã đạt 65.78% vào tháng 1 2018.
Có hai yếu tố để xem xét liên quan đến sự tham gia; các vấn đề cơ cấu lâu dài hơn, chẳng hạn như sự tham gia của phụ nữ, giáo dục, dân số già, v.v. và các động lực ngắn hạn nơi sự tham gia tăng và giảm với việc làm.
Về lâu dài, dòng chảy của sự tham gia của nữ giới ngày càng tăng và sự tham gia của nam giới giảm (liên quan đến dân số già - hiện tại phụ nữ đang đẩy tuổi nghỉ hưu nên dân số già không phải là một nhóm tiêu cực đối với nhóm này) cho thấy chúng ta có thể gần, nếu không quá khứ, một đỉnh cao trung hạn tham gia. Dự báo của chúng tôi tập trung vào các động lực tham gia ngắn hạn liên quan đến việc làm bị ràng buộc bởi quan điểm của chúng tôi rằng chúng tôi đã thấy một đỉnh cao cấu trúc.
Một lý do nữa để thận trọng về việc dự đoán mức tăng tỷ lệ tham gia trở lại mức đỉnh kỷ lục là quan sát rằng sự cải thiện gần đây trong việc làm của nam giới đã không tạo ra sự gia tăng về sự tham gia của nam giới trong quá khứ. Trong thực tế, trong khi tăng trưởng hàng năm trong việc làm của nam giới đã được dỡ bỏ, sự thay đổi hàng năm về sự tham gia của nam giới đã được kiểm duyệt.
Trên cơ sở này, tỷ lệ tham gia giảm dần một chút trong quý đầu tiên của 2019, trước khi nó giảm xuống một chút khi việc làm chậm lại, hạn chế tỷ lệ thất nghiệp tăng lên ở mức 5.3%. Qua nửa sau của 2019 và vào 2020, việc làm được nâng lên theo một xu hướng xung quanh và tỷ lệ tham gia tiếp tục tăng cao hơn nhưng vẫn không đạt mức cao nhất của 65.78% gần đây nhất.
Thất nghiệp được thiết lập để giảm xuống dưới mức 5% vào cuối 2019 trong khi sự gia tăng việc làm đối với dân số sẽ vẫn ở mức cao kỷ lục mới
Khi bạn có hồ sơ việc làm và tham gia, bạn có thể tạo hồ sơ cho tỷ lệ thất nghiệp. Dự báo của chúng tôi dẫn đến tỷ lệ thất nghiệp tăng lên mức cao nhất là 5.3% trong quý 6 của 2019 trước khi giảm dần về cuối 5.0% sau đó giảm xuống còn 4.8% vào cuối 2020.
Tuần lễ
Tuần qua không có dữ liệu nhẹ nhàng, nhưng đầy khó khăn. Trung tâm là Tổng thống Trump một lần nữa đặt ra câu hỏi về sự phù hợp của quá trình bình thường hóa dần dần của FOMC. Thị trường sau đó đã tìm thấy lý do để thận trọng hơn đối với tăng trưởng, chỉ số S & P500 giảm 3% vào thứ Tư trước khi phục hồi gần 2% vào thứ Năm. Các thị trường trên toàn thế giới nói chung cũng theo sau.
Trong một cuộc phỏng vấn với Tạp chí Phố Wall, Tổng thống Trump đã nói rõ sự bất mãn của ông với FOMC về việc bình thường hóa dần dần của họ. Trọng tâm của Tổng thống Trump được cho là nhiều hơn về di sản kinh tế của ông hơn là sự phù hợp trong các hành động của FOMC, được làm rõ bằng các bình luận đề cập đến tỷ lệ [lãi suất] của Tổng thống Obama. Nhưng Tổng thống Trump đã nói rõ ràng rằng ông coi FOMC là rủi ro lớn nhất đối với Hoa Kỳ vì tôi nghĩ rằng lãi suất đang được tăng quá nhanh.
Thay vào đó, nhiều người trên toàn cầu cho rằng chính sách thương mại của chính quyền ông là nguyên nhân lớn hơn gây lo ngại, đặc biệt là đối với đầu tư kinh doanh. Trong khi PMI Markit của Mỹ được tổ chức vào tháng 10, theo bản phát hành flash, các lô hàng và đơn đặt hàng lâu bền cốt lõi đều cho thấy sự yếu kém trong tháng Chín. Đối với các lô hàng cốt lõi, tháng 9 là kết quả căn hộ thứ hai liên tiếp. Ngoài ra, các đơn hàng cốt lõi còn báo hiệu rằng tăng trưởng sẽ vắng mặt, giảm trong tháng thứ hai liên tiếp vào tháng Chín. Xu hướng mềm mại này phù hợp với sự suy giảm đã thấy muộn trong loạt ý định đầu tư của các cuộc điều tra kinh doanh khu vực, nhưng trái ngược hoàn toàn với sự lạc quan xung quanh việc mở rộng tài khóa và nhu cầu trong nước. Được kết hợp với nhau, những quan sát này làm nổi bật sự không chắc chắn mà thuế quan đã tạo ra. Kết hợp với sự kết thúc của chính sách tài khóa đặc biệt vào cuối 2019, cú sốc tiêu cực đối với đầu tư kinh doanh từ thuế quan của chính Hoa Kỳ là rất quan trọng đối với quan điểm của chúng tôi rằng tăng trưởng sẽ giảm tốc qua giữa 2019 và chứng kiến FOMC bị đình trệ - vô thời hạn.
Dữ liệu nhà ở Mỹ được công bố trong tuần này đã cho FOMC thêm một lý do để thận trọng nhưng không được báo động. Doanh số bán nhà mới đã giảm hơn 5% trong tháng 9; đây là lần giảm thứ năm trong sáu tháng. Tuy nhiên, nếu chúng ta lùi một bước và xem xét dữ liệu trong hai năm qua, xu hướng có vẻ bằng phẳng hơn là đi xuống. Với niềm tin của người xây dựng nhà và tăng trưởng giá nhà Case-Shiller vẫn mạnh, và tỷ lệ thế chấp trong năm của 30, mức bán hàng hiện tại vẫn tồn tại và hàng tồn kho vẫn có thể kiểm soát được.
Quay sang châu Âu, ECB đã nhóm họp vào tháng 2 trong tuần này. Nhìn chung, quan điểm của họ không thay đổi. Hội đồng tiếp tục đặt niềm tin đáng kể vào nền kinh tế trong nước, đặc biệt là sức mạnh của việc làm. Phần sau dự kiến sẽ chuyển vào tiền lương và lạm phát cơ bản kịp thời, đưa lạm phát về 'mục tiêu gần 2019% so với năm ngoái' của ECB. Rủi ro vẫn được coi là “cân bằng rộng rãi”, nhưng rõ ràng trong phần Hỏi & Đáp là các rủi ro bên ngoài đối với quan điểm này đã hình thành. Điều này cho thấy sự cần thiết phải chú ý đến các dự báo của ECB khi chúng được cập nhật tại cuộc họp tháng 2020 và cuối mỗi quý sau đó. Chúng tôi vẫn giữ quan điểm chỉ tăng lãi suất huy động từ cuối năm XNUMX, với lãi suất tái cấp vốn phải đợi ít nhất đến giữa năm XNUMX. Rủi ro đối với quan điểm này nghiêng về phía sau khi bắt đầu tăng.
Quay trở lại Úc, trong trường hợp không có bất kỳ dữ liệu nào, thảo luận về RBA về thị trường lao động là trọng tâm. Sau khi tỷ lệ thất nghiệp giảm xuống mức 5.0% vào tháng 9, theo lịch sử, chuẩn mực cho 'việc làm đầy đủ' ở Úc, Phó Thống đốc Debelle nhận xét trong tuần này rằng, We . Quan điểm riêng của Westpac là tỷ lệ thất nghiệp phù hợp với việc làm đầy đủ thực sự có khả năng thấp hơn con số 5.0% hiện tại, do đó tăng trưởng tiền lương và lạm phát khó có thể sớm trở lại. Điều này phù hợp với kinh nghiệm của Hoa Kỳ, với tỷ lệ thất nghiệp hiện thấp hơn một phần trăm so với ước tính lịch sử về 'việc làm đầy đủ', tiền lương chỉ mới bắt đầu tăng tốc mạnh mẽ. Nhìn về phía trước, chúng ta thấy tỷ lệ thất nghiệp của Úc đang nắm giữ gần 5.0% thông qua 2018 và 2019, và do đó tiền lương tăng trưởng và lạm phát vẫn lành tính. Bản cập nhật quan trọng tiếp theo cho Úc sẽ là báo cáo CPI quý 9, dự kiến vào tuần tới. Trên tất cả các mặt trận, dự kiến sẽ làm nổi bật sự vắng mặt của áp lực lạm phát và biện minh cho RBA còn tồn tại thông qua 2019 và 2020.
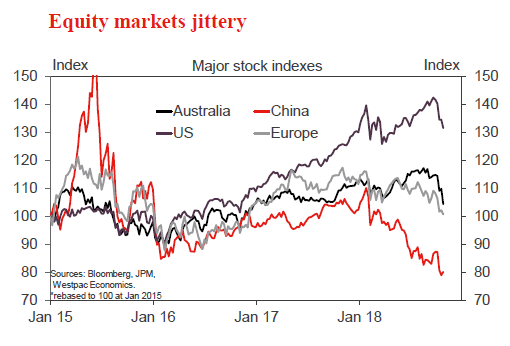
Biểu đồ trong tuần: Vốn chủ sở hữu
Tháng 10 đã chứng kiến một đợt bán cổ phần toàn cầu thứ hai trong năm, trùng với mức tăng lãi suất kỳ hạn của Mỹ.
Kỳ hạn 10 năm gần đây nhất của Mỹ đạt đỉnh khoảng 3.2% vào tháng 500 và kể từ đầu tháng, chỉ số S & P8 đã giảm khoảng XNUMX%. Tất nhiên, sự sụt giảm ở các thị trường mới nổi đã nghiêm trọng hơn nhiều trong năm, do mức thuế đe dọa, đồng USD cao hơn và lãi suất trong nước cao hơn (để ổn định đồng tiền của họ) gây ra tăng trưởng ở đó.
New Zealand: sắp tới một tuần và gói dữ liệu
Tỷ lệ di cư ròng cao là một động lực quan trọng của nền kinh tế mạnh mà New Zealand đã trải qua từ 2014 đến 2016. Nhưng dữ liệu hàng tháng mới nhất đã đăng ký một sự suy giảm khác, xác nhận rằng di cư ròng hiện đang có xu hướng giảm. Trong năm đến tháng 9, di cư ròng là 62,700, giảm từ mức đỉnh của 72,400 đạt được trong 2017. Yếu tố lớn ảnh hưởng đến việc di cư ròng là sự ra đi của những công dân không phải người New Zealand. Ba đến bốn năm trước, một số lượng lớn công dân nước ngoài đã vào New Zealand bằng visa tạm trú và sinh viên. Càng ngày, những người đó càng về nhà. Nhưng phong trào của người New Zealand cũng đang phát triển. Chúng tôi hiện đang thấy ít người New Zealand trở về từ nước ngoài, và gần đây con số rời khỏi Úc đã tăng lên. Nền kinh tế New Zealand không còn vượt trội so với Úc, vì vậy không có gì đáng ngạc nhiên khi thấy mọi người bỏ phiếu bằng chân theo cách này.
Chúng tôi hy vọng những xu hướng này sẽ tiếp tục, và sẽ được tham gia bằng cách giảm số lượng công dân nước ngoài vào New Zealand. Điều này sẽ thêm vào sự sụt giảm liên tục trong di cư ròng, xuống còn 53,000 vào thời điểm này vào năm tới.
Các doanh nghiệp sẽ cảm thấy khó khăn từ việc di cư ròng theo một số cách. Di cư đã là một nguồn tăng trưởng dễ dàng cho một số doanh nghiệp, chỉ đơn giản bằng cách đặt nhiều chân hơn trong các lối đi trong cửa hàng. Nguồn tăng trưởng đó đang suy yếu dần. Một số doanh nghiệp có thể thấy rằng lao động khó đến hơn khi di cư ròng chậm lại. Và cuối cùng, sự gia tăng dân số mạnh mẽ đã là một động lực chính cho hoạt động xây dựng - khi tăng trưởng dân số chậm lại, sẽ có ít nhu cầu hơn cho hoạt động xây dựng mới.
Đối với các hộ gia đình, tác động kinh tế của việc giảm di cư ròng sẽ được trộn lẫn. Khi các doanh nghiệp chịu đựng nhu cầu suy yếu, có thể có tác động tiêu cực đến khả năng có việc làm. Nhưng cũng sẽ có ít cạnh tranh hơn trong thị trường lao động.
Đối với Ngân hàng Dự trữ, di cư ròng giảm sẽ làm giảm tổng cầu trong nền kinh tế (có xu hướng giảm lạm phát), nhưng đồng thời sẽ làm giảm tổng cung trên thị trường lao động (có xu hướng tăng lạm phát). Ngân hàng Dự trữ coi hiệu ứng tổng cầu lớn hơn một chút so với hiệu ứng cung tổng hợp - nói cách khác, di cư ròng giảm được coi là một tiêu cực nhỏ đối với triển vọng lạm phát và là một lý lẽ (nhỏ) ủng hộ việc giảm OCR . Điều đó rất khác với nhận thức ở các quốc gia khác như Đức, nơi người di cư được cho là bổ sung nhiều hơn cho phía cung của nền kinh tế hơn là nhu cầu.
Việc giảm di cư ròng trong năm qua đã được cảm nhận ngay trên khắp New Zealand. Hầu hết mọi khu vực đều trải qua một sự sụt giảm nhỏ về tốc độ gia tăng dân số giữa các tháng 2017 và tháng 6 năm 2018 theo thống kê ước tính dân số khu vực mới nhất của New Zealand, được công bố trong tuần này (ngoại lệ là Taranaki, Bờ Tây và Southland).
Tuy nhiên, mô hình tăng trưởng dân số khu vực ngày nay rất khác so với những gì đã có trong 2015. Trong khi Auckland vẫn là khu vực tăng trưởng nhanh nhất, tốc độ tăng dân số đã giảm mạnh. Tỷ lệ tăng dân số của Canterbury cũng đã giảm. Trong khi đó, tốc độ tăng dân số đã tăng mạnh trên khắp miền trung và đảo Bắc, bao gồm Wellington và ở Otago.
Có một quan niệm phổ biến rằng những xu hướng dân số này là về người dân Auckland để lại làn khói lớn cho đồng cỏ xanh hơn ở các thị trấn nhỏ hơn, và đó không phải là một phần của câu chuyện. Nhưng việc thay đổi mô hình di cư ra nước ngoài có lẽ đang đóng một vai trò lớn hơn. Nhiều công dân nước ngoài hiện rời New Zealand có trụ sở tại Auckland, điều này phần nào giải thích cho việc giảm dân số của Auckland. Trong khi đó, số người New Zealand rời khỏi đất nước này đến Úc ngày nay thấp hơn so với thời kỳ giữa 2010. Đây là một phần lý do khiến tốc độ tăng dân số tăng ở miền trung và hạ đảo Bắc và nam đảo Nam.
Mô hình khu vực về tỷ lệ tăng dân số phù hợp với mô hình khu vực mà chúng ta đang thấy trong thị trường nhà ở và hiệu quả kinh tế. Ở Auckland và Canterbury, lạm phát tiền thuê đã hạ nhiệt, giá nhà không đổi hoặc giảm, các biện pháp hoạt động kinh tế khu vực yếu hơn các nơi khác và tại Auckland, niềm tin kinh tế khu vực rất thấp. Đây là những khu vực mà sự suy thoái kinh tế của New Zealand đã thực sự được cảm nhận cho đến nay.
Trong khi đó, ở một số khu vực khác của New Zealand, cảm giác như chưa có một sự suy giảm kinh tế nào cả. Họ vẫn đang trải qua việc tăng giá thuê nhanh chóng, giá nhà tăng, hoạt động kinh tế mạnh mẽ và sự tự tin cao. Những điều kiện này có thể kéo dài trong một thời gian. Nhưng đối với các doanh nghiệp ở các khu vực này, điều rất quan trọng là phải hiểu rằng sự gia tăng kinh tế ngày nay một phần được thúc đẩy bởi sự bùng nổ tăng trưởng dân số sẽ không tồn tại mãi mãi. Ở nhiều khu vực này, tỷ lệ hoạt động xây dựng hiện đang tăng, nhưng cuối cùng sẽ giảm xuống khi tốc độ tăng dân số hạ nhiệt. Điều đó sẽ có nghĩa là công việc xây dựng ít hơn tại địa phương. Tương tự, chi tiêu của người tiêu dùng ở nhiều khu vực vẫn đang bị thúc đẩy bởi tỷ lệ tăng giá nhà không bền vững. Khi thị trường nhà ở chắc chắn mát mẻ ở các khu vực này, vì vậy chi tiêu của người tiêu dùng cũng sẽ dễ thở hơn.
Xem trước dữ liệu
Chấp thuận nhà ở Tháng Chín
- Tháng 10 30, Lần cuối: Mạnh9.4%, WBC f / c: Mạnh2.0%
- Mkt f / c: 3.8%, Phạm vi: -3.0% thành 10.7%
Nhà ở giảm mạnh trong tháng 8 với mức giảm 9.4% dẫn đến giảm đơn vị 17.2% (xuống mức thấp nhất kể từ tháng 10 2016) nhưng với sự chấp thuận của ngôi nhà biệt lập cũng di chuyển 1.9% thấp hơn. Kết quả cung cấp xác nhận mạnh mẽ nhất về quan điểm của Westpac rằng hoạt động đang hướng đến mức thấp hơn.
Nhiều sự sụt giảm có khả năng gần hạn. Thị trường nhà đất suy yếu đáng kể trong quý thứ ba khi điều kiện cho vay thắt chặt. Hoạt động của nhà đầu tư và thị trường Sydney và Melbourne mạnh mẽ trước đây tiếp tục dẫn đầu sự sụt giảm. Chọn các bước chuyển từ tháng này sang tháng khác trong phân khúc 'tăng cao' luôn luôn khó khăn và quay trở lại để giảm hơn so với 20%, có cả phạm vi ít hơn cho các cú ngã lớn hơn và một số rủi ro về 'tiếng ồn' tạo ra sự gia tăng trở lại. Điều đó nói rằng, có nhiều dấu hiệu cho thấy các phê duyệt không tăng cao đang suy yếu với sự sụt giảm đáng chú ý trong các phê duyệt tài chính liên quan đến xây dựng trong những tháng gần đây. Về cân bằng, chúng tôi hy vọng sẽ giảm thêm 2% cho quan điểm 'chân thứ hai thấp hơn'.
CPI Q3 tốt
- Tháng 10 31, Lần cuối: 0.4%, WBC f / c: 0.5%
- Mkt f / c: 0.5%, Phạm vi: 0.3% thành 0.7%
Dự báo của Westpac cho CPI tiêu đề quý 9 là 0.5% qtr, điều này sẽ giúp tốc độ hàng năm dễ dàng đến 2.0% năm từ 2.1% năm. Dự báo của Westpac để lại tốc độ hàng năm hai quý ở mức 1.6% năm.
Quý 9 là một quý mạnh theo mùa với hệ số ABS dự kiến hệ số theo mùa là + 0.30ppt. Tuy nhiên, con số này lớn hơn mức trung bình của yếu tố mùa vụ trong tháng 6 trong hai năm trước (0.27ppt trung bình) nên có nguy cơ ước tính này sẽ được điều chỉnh xuống.
Lạm phát cơ bản được dự báo sẽ in 0.3% qtr (0.31% ở hai vị trí thập phân) cho thấy tốc độ hàng năm dễ dàng đến 1.8% năm từ 1.9% năm. Giá trị trung bình cắt và trung bình có trọng số đều được dự báo sẽ tăng 0.31%. Tốc độ lạm phát lõi hàng năm trong hai quý giảm xuống còn 1.5% năm từ 2.0% năm đưa đà lạm phát xuống dưới mức mục tiêu của RBA.
Tín dụng tư nhân tháng tám
- Tháng 10 31, Lần cuối: 0.5%, WBC f / c: 0.3%
- Mkt f / c: 0.4%, Phạm vi: 0.3% thành 0.5%
Tăng trưởng tín dụng khu vực tư nhân là khiêm tốn, với xu hướng chậm lại khi nhà ở nguội đi. Tăng trưởng hàng năm là 4.5% hiện tại, đã được kiểm duyệt từ 5.4% một năm trước.
Trong tháng 9, chúng tôi dự kiến sẽ tăng 0.3%, phù hợp với mức trung bình trong quý 6. Lưu ý rằng kết quả tháng 7 và tháng 8 có khả năng phục hồi tốt hơn, ở mức 0.4% và 0.5%, được thúc đẩy bởi các kết quả tương đương trên cho doanh nghiệp.
Tín dụng nhà ở, ở giai đoạn cuối của chu kỳ, đang chậm lại vì điều kiện cho vay chặt chẽ hơn chứng kiến sự sụt giảm cho vay mới, đặc biệt là đối với các nhà đầu tư. Vào tháng 8, tín dụng nhà ở tăng trưởng 0.4%, 5.4% năm (bao gồm cả các nhà đầu tư, ở mức 0.1% mth, 1.5% năm).
Tín dụng doanh nghiệp, 3.8% trên mức của một năm trước, không ổn định xung quanh một xu hướng tăng khiêm tốn khi các doanh nghiệp tăng đầu tư vào nền kinh tế thực. Sau hai kết quả mạnh mẽ (0.5% và 0.8%), mức tăng khiêm tốn hơn có thể xảy ra vào tháng Tám.
Chỉ số giá trị nhà của Aus Oct CoreLogic
- Tháng 11 1, Cuối cùng: –0.5%, WBC f / c: –0.5%
Thị trường nhà ở của Úc tiếp tục điều chỉnh. Chỉ số giá trị nhà CoreLogic, bao gồm tám thành phố thủ đô lớn, đã giảm 0.5% trong tháng 9 xuống mức 3.7% năm. Các thị trường Sydney và Melbourne mạnh mẽ trước đây tiếp tục dẫn đầu sự rung chuyển mặc dù sự mềm mại đã lan rộng hơn trong những tháng gần đây cho thấy các điều kiện cho vay thắt chặt là động lực cơ bản, tăng lãi suất thế chấp nhỏ vào tháng Tám / tháng Chín (ba trong số bốn ngân hàng lớn tăng lãi suất bằng 14 -16bps) thêm vào hỗn hợp yếu.
Chỉ số hàng ngày chỉ ra mức giảm 0.5% vào tháng Mười. CoreLogic cũng đã gắn cờ các bản sửa đổi cho loạt sau khi kết hợp thông tin được cải thiện về các thuộc tính thuộc tính. Điều này được dự kiến sẽ điều chỉnh lại tốc độ giảm giá hàng năm trên toàn quốc giảm từ mức độXXUMUM% đến năm tháng tới năm tháng 9 chỉ ra một cách đọc về khoảngXXUMUM% cho năm tháng 10. Các sửa đổi có thể dẫn đến tốc độ suy giảm hàng năm của Sydney đang tiến gần hơn đến triệuX% của năm.
Cán cân thương mại tháng 9, AUDbn
- 1 tháng 11, Lần cuối: 1.6, WBC f / c: 1.7
- Mkt f / c: 1.7, Phạm vi: 1.1 đến 2.25
Tài khoản thương mại của Úc đã được thặng dư mỗi tháng cho đến nay trong 2018.
Vào tháng 8, thặng dư vẫn tăng, ở mức $ 1.6bn.
Trong tháng 9, chúng tôi hy vọng thặng dư sẽ không thay đổi ở mức $ 1.74bn.
Thu nhập xuất khẩu dự kiến chỉ tăng 1% khi giá than tăng mạnh hơn và giá quặng sắt tăng khiêm tốn hơn, kết hợp với hỗ trợ từ AUD nhẹ hơn một chút nhưng bù lại ở mức độ giảm khối lượng than và LNG và xuất khẩu quặng sắt phẳng .
Hóa đơn nhập khẩu dự kiến sẽ tăng một% 0.8 khiêm tốn với mức khấu hao nhẹ trong TWI được bù đắp một cách cụ thể bằng một số hợp nhất trong khối lượng nhập khẩu.
Chỉ số giá xuất khẩu Aus Q3
- Tháng 11 1, Lần cuối: 1.9%, WBC f / c: 2.2%
- Mkt f / c: 2.2%, Phạm vi: 1.5% thành 3.2%
Giá xuất khẩu, sau khi có một bản vá mềm qua giữa 2017, đã tăng cao hơn trong ba quý tới 2018 tháng Sáu.
Trong Q2, chỉ số giá xuất khẩu đối với hàng hóa tăng thêm 1.9% để cao hơn 6.6% so với ở giữa 2017.
Trong quý 9, chúng tôi dự kiến giá hàng hóa xuất khẩu sẽ tăng thêm 2.2%, phản ánh tác động của đồng đô la yếu hơn và giá hàng hóa cao hơn. Điều này sẽ có chỉ số giá xuất khẩu 12% cao hơn trong năm.
Các điều khoản thương mại cho hàng hóa, theo các ước tính này, đã tăng khoảng 1.3% trong quý 9.
Đối với giá cho các dịch vụ, một bản cập nhật sẽ có sẵn với việc phát hành Cán cân thanh toán vào tháng 12 4.
Chỉ số giá nhập khẩu Aus Q3
- Tháng 11 1, Lần cuối: 3.2%, WBC f / c: 0.9%
- Mkt f / c: 1.0%, Phạm vi: 0.5% thành 2.2%
Giá hàng hóa nhập khẩu tăng 3.2% trong quý 6 sẽ cao hơn 6.0% so với mức một năm trước đó. Việc tăng giá tập trung vào giá năng lượng toàn cầu tăng và gần đây hơn là tác động của đồng đô la Úc thấp hơn.
Trong quý 9, chúng tôi hy vọng giá nhập khẩu sẽ tăng thêm một% 0.9% sẽ cao hơn 8.7% so với một năm trước.
Tiền tệ đã được trộn lẫn trong quý, giảm thấp hơn so với đồng đô la Mỹ, giảm 3.4%, nhưng ít thay đổi trên cơ sở TWI, sau khi giảm trong ba quý trước.
Giá dầu tăng cao hơn một lần nữa, làm tăng chi phí nhiên liệu nhập khẩu.
Thương mại bán lẻ Aus tháng chín
- Tháng 11 2, Lần cuối: 0.3%, WBC f / c: 0.2%
- Mkt f / c: 0.3%, Phạm vi: 0.1% thành 0.6%
Doanh số bán lẻ tăng 0.3% trong tháng 8, giữ mức tăng trưởng hàng năm ở mức 3.8% nhưng theo dõi tốc độ hàng năm 3.2% chậm hơn trong sáu tháng qua.
Các chỉ số đã được trộn lẫn trong tháng Chín. Tâm lý người tiêu dùng tiếp tục nới lỏng mức tăng tích cực nhẹ từ thông báo cắt giảm thuế của tháng Năm, thay đổi PM, tăng lãi suất thế chấp và giảm giá nhà cũng ảnh hưởng. Các khảo sát kinh doanh tư nhân cho thấy các bài đọc mềm trong số các phản hồi bán lẻ đối với khảo sát NAB nhưng sự gia tăng trong AiG PSI. Ngoài những điểm tích cực xung quanh sự gia tăng dân số và tăng việc làm, việc mở rộng GST vào tháng 7 đối với hàng hóa nhập khẩu có giá trị thấp có thể sẽ hỗ trợ. Về số dư, chúng tôi hy vọng tháng 9 sẽ hiển thị mức tăng 0.2%. Tuy nhiên, chúng tôi cảnh giác với các rủi ro giảm giá với các lực cản tiềm tàng từ sự suy giảm nhà ở và một số dấu hiệu cho thấy chi tiêu lâu dài tùy ý đang bị cắt giảm (đặc biệt là doanh số bán xe giảm khoảng 5% trong Q3).
Aus Q3 bán lẻ thực
- Tháng 11 2, Lần cuối: 1.2%, WBC f / c: 0.4%
- Mkt f / c: 0.4%, Phạm vi: 0.2% thành 0.8%
Báo cáo bán lẻ Q2 là một chiến thắng hiếm hoi của ngành với khối lượng bán hàng đạt mức tăng 1.2% mạnh mẽ sau một loạt lợi nhuận xung quanh xu hướng mờ nhạt trong ba quý trước (0.2%, 0.8%, 0.2%). Mặc dù kết quả được cải thiện, tăng trưởng hàng năm vẫn khuất phục ở mức 2.5% năm.
Bản cập nhật Q3 có khả năng hiển thị một kiểm duyệt. Theo dõi doanh số danh nghĩa hướng tới mức tăng 0.6% trong quý (so với 1.1% trong Q2). Về giá cả, chi tiết CPI của Q3 vẫn chưa có nhưng ước tính của chúng tôi chỉ ra một công cụ giảm phát bán lẻ vững chắc hơn với việc tăng giá thực phẩm bị hạn hán góp phần tăng tổng số gần với 0.2% qtr so với Q0.1% trong Q2. Mặc dù không có dữ liệu về giá khiến hình ảnh không chắc chắn hơn bình thường, nhưng hỗn hợp cho thấy khối lượng bán lẻ có khả năng đã tăng mức tăng 0.4% trong Q3.
Xây dựng khu dân cư New Zealand
- Tháng 10 31, Lần cuối: + 7.8%, WBC f / c: -10%
Phát hành chấp thuận nhà ở dân cư đã tăng 7.8% trong tháng Tám. Sự gia tăng mạnh mẽ này một phần là do một số lượng lớn các sự đồng ý căn hộ ở Auckland. Vì sự đồng ý cho các căn hộ có xu hướng được ban hành theo cục, chúng tôi hy vọng điều này sẽ được theo sau bởi một đợt giảm giá vào tháng Chín. Chúng tôi dự báo mức giảm 10% trong tháng, vẫn sẽ giữ con số hàng năm ở mức cao.
Nhìn qua sự biến động hàng tháng liên quan đến sự đồng ý của căn hộ, trọng tâm thực sự là xu hướng dài hạn hơn cho Auckland. Ở đó, áp lực dân số và thay đổi quy định đã thúc đẩy sự gia tăng mạnh mẽ về số lượng đồng ý cho các ngôi nhà độc lập và mật độ trung bình. Chúng tôi hy vọng rằng số lượng đồng ý hàng năm ở Auckland sẽ vẫn mạnh ở khoảng 13,000.
Niềm tin kinh doanh của New Zealand
- Tháng 10 31, Lần cuối: -38.3
Niềm tin kinh doanh được cải thiện một chút trong tháng 9, nhưng vẫn ở mức rất thấp. Cũng có những cải tiến nhỏ trong các thành phần khác của khảo sát, bao gồm triển vọng cho hoạt động riêng của các công ty. Tuy nhiên, ý định đầu tư xấu đi hơn nữa.
Mức độ tự tin của doanh nghiệp tiếp tục cho thấy rủi ro giảm đối với triển vọng tăng trưởng. Tuy nhiên, các chỉ số hoạt động kinh tế trực tiếp khác cho thấy tăng trưởng đã duy trì động lực hợp lý hướng đến nửa cuối năm.
Các cuộc điều tra niềm tin đã cho thấy một sự gia tăng áp lực lạm phát trong năm qua. Trong tháng Chín ý định giá tăng hơn nữa. Chúng tôi đã chứng kiến giá xăng tăng mạnh hơn vào đầu tháng và điều này có thể gây thêm áp lực lên các đồng hồ đo lạm phát trong cuộc khảo sát tháng 10.
Báo cáo việc làm tháng 10 của Mỹ
- 2 tháng 11, bảng lương phi nông nghiệp, 134k cuối cùng, WBC 190k
- 2 tháng 11, tỷ lệ thất nghiệp 3.7%, WBC 3.7%
Báo cáo việc làm tháng 9 một lần nữa nhấn mạnh tính nhạy cảm của bảng lương phi nông nghiệp đối với thời tiết xấu, mức tăng 134k trong tháng thấp hơn mức trung bình của 3, 6 và 12 trong tháng. Tuy nhiên, các phiên bản tăng lên của các tháng trước đã bù đắp cho bất kỳ sự thất vọng nào. Ra khỏi mùa bão, nền kinh tế Mỹ có thể sẽ một lần nữa đạt được mức tăng mạnh cho việc làm trong tháng 11, có khả năng trong khu vực 190k. Rủi ro xung quanh sửa đổi được nghiêng về phía tăng.
Đối với tỷ lệ thất nghiệp, sức mạnh gần đây trong tăng trưởng việc làm chỉ ra việc nắm giữ mức% 3.7. Tuy nhiên, kết quả như vậy là có điều kiện về sự tham gia không thay đổi.
Tăng trưởng thu nhập hàng giờ cũng sẽ vẫn là trọng tâm, chỉ có một xu hướng tăng khiêm tốn. Theo suy nghĩ của chúng tôi, chỉ khi sự tham gia của tuổi trưởng thành lành lại thì xu hướng tăng trưởng tiền lương mới tăng tốc.
Ngân hàng UK Bank of England
- 1 tháng 11, Lần cuối: 0.75%, WBC f / c: 0.75%, Mkt f / c: 0.75%
Ngân hàng Anh đã để lại lãi suất Ngân hàng ở mức 0.75% tại cuộc họp chính sách tháng Chín. BOE cũng duy trì xu hướng thắt chặt rất khiêm tốn của mình, nhắc lại rằng các mức tăng trong tương lai có thể sẽ là tốc độ dần dần và ở một mức độ hạn chế.
Kể từ khi có quyết định chính sách tháng 9, đã có những phát triển hỗn hợp. Hoạt động kinh tế đang tiếp tục mở rộng với tốc độ vừa phải và tỷ lệ thất nghiệp vẫn thấp. Tuy nhiên, lạm phát đã giảm trở lại nhiều hơn dự kiến và tốc độ chậm của các cuộc đàm phán Brexit tiếp tục che mờ triển vọng. Trong bối cảnh đó, chúng tôi hy vọng BOE sẽ tiếp tục duy trì vào tháng 11. Tuyên bố đi kèm có khả năng duy trì xu hướng thắt chặt dần dần từ tháng 9, nhưng có thể có nhiều sức nặng hơn đối với những điều không chắc chắn xung quanh triển vọng kinh tế.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


