
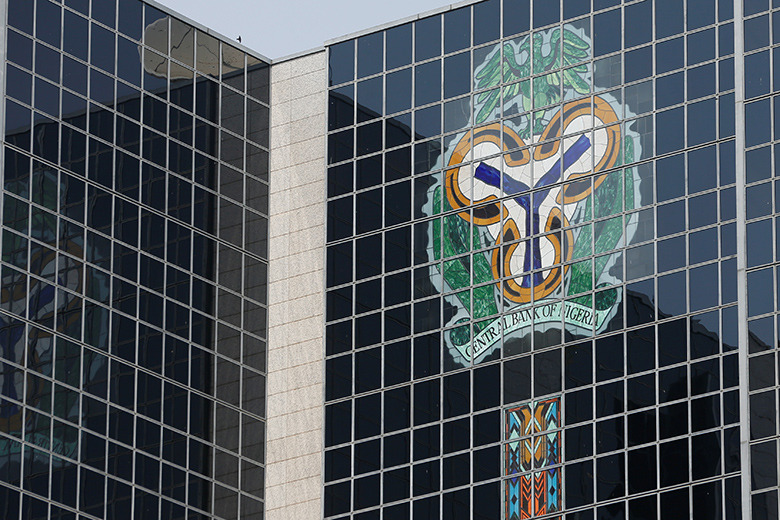
Trụ sở chính của Ngân hàng Trung ương Nigeria tại Abuja
Công nghệ tài chính được thiết lập để cất cánh ở Nigeria.
Đầu năm nay, ngân hàng trung ương của quốc gia và hệ thống thanh toán liên ngân hàng Nigeria đã mở một sandbox điều chỉnh để cho phép các công ty fintech vừa chớm nở phát triển các sản phẩm mới một cách tự do và an toàn, trở thành một trong những nước châu Phi đầu tiên làm như vậy.
Ngay cả trước khi ra mắt, Nigeria thường xuyên được chào mời là trung tâm fintech lớn tiếp theo của châu lục, được thiết lập để cạnh tranh với Nam Phi và Kenya.
Trao đổi Bitcoin NairaEx, người cho vay trực tuyến KiaKia và nền tảng lập hóa đơn Payant chỉ là ba trong số các công ty đã đặt tên cho chính họ theo thứ tự ngắn.
"Fintech đang cách mạng hóa ngành dịch vụ tài chính của Nigeria", PwC đã viết trong một báo cáo năm ngoái, trích dẫn thanh niên của dân số - một nửa sẽ thuộc 25 vào cuối thập kỷ này - và sử dụng di động - 82% lưu lượng truy cập web diễn ra trên điện thoại di động - như thúc đẩy sự ảnh hưởng ngày càng tăng của công nghệ mới trong thực tiễn ngân hàng.
Bây giờ các nhà quản lý xem xét việc áp dụng một thái độ khác với ngành.
Quỹ cổ đông
Trong một tài liệu chính sách dự thảo, ngân hàng trung ương của Nigeria đã đề xuất các quy định cấp phép mới cho các công ty fintech. Nó đang xem xét áp đặt các quỹ cổ đông tối thiểu cho những công ty khởi nghiệp này, với lý do là lĩnh vực mới này “làm nổi bật những rủi ro đã biết trong hệ thống tài chính”, trong khi tăng lực kéo giữa các nhà cung cấp dịch vụ tài chính truyền thống và khách hàng của họ.
Tùy thuộc vào loại dịch vụ được cung cấp, các doanh nghiệp có thể cần bất cứ nơi nào giữa $ 140,000 và $ 14 triệu để có quyền khởi động một doanh nghiệp fintech.
Đối với các giấy phép cơ bản, có sẵn cho những người có $ 140,000, các công ty sẽ được phép làm ít hơn so với tuyển dụng đại lý và quản lý, thông tư nói.
Một 'giấy phép siêu' sẽ cho phép họ làm tất cả các cách thức hoạt động tài chính, từ thanh toán bù trừ giao dịch để triển khai các thiết bị đầu cuối thanh toán và thiết lập các nền tảng giao dịch trực tuyến.
Có lý do chính đáng để buộc các công ty nắm giữ một số vốn nhất định: cho phép các doanh nghiệp fintech thiếu kinh nghiệm bắt đầu phục vụ số lượng lớn khách hàng mà không cần tiền để ngăn chặn những hoạt động đó, thực sự là một công thức cho thảm họa.
Nhưng thanh dự kiến của ngân hàng trung ương xuất hiện quá cao. Nó có thể sẽ ngăn cản nhiều doanh nhân công nghệ trẻ sáng khởi động các công ty mới thành lập trong lĩnh vực này, vì hầu hết sẽ không bao giờ có thể lấy số tiền đó.
Ý tưởng tuyệt vời với sự hỗ trợ tài chính ít có thể dẫn đến các doanh nghiệp fintech đáng giá hơn nhiều so với ngược lại. Trong thực tế, họ thường làm.
Quy định này vẫn đang được xem xét. Ngân hàng trung ương vẫn có thể chọn để nước nó xuống. Nếu nó được thực hiện dưới hình thức hiện tại của nó, nó có thể có một tác động đáng kể trên thị trường cho những ý tưởng mới trong tài chính Nigeria.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


