
Điểm nổi bật
- Căng thẳng thương mại Mỹ-Trung vẫn tăng cao và chúng tôi tiếp tục tiến tới thời hạn thỏa thuận ngày 1 tháng XNUMX trước khi Mỹ đe dọa mở rộng các biện pháp thuế quan (và có thể là phản ứng của Trung Quốc).
- Thật hấp dẫn khi coi những căng thẳng này là cơ hội để các công ty Canada mở rộng doanh số xuất khẩu và giành lại thị phần ở cả Mỹ và Trung Quốc. Nhiều khách hàng đã hỏi dọc theo những dòng này.
- Thực tế kém tích cực hơn. Vết sẹo của ngành dưới hình thức mất thị phần và giảm công suất cho thấy rất ít khả năng tăng giá trong ngắn hạn. Canada nhìn chung hiện không có sản phẩm thay thế phù hợp hoặc năng lực xuất khẩu trong các lĩnh vực thương mại trọng điểm.
- Có một số điểm sáng. Có bằng chứng ban đầu cho thấy thỏa thuận tạm thời với Liên minh châu Âu đã thúc đẩy thương mại. Hiệp định Đối tác xuyên Thái Bình Dương cũng có hiệu lực vào cuối năm 2018, tạo cơ hội tại một số thị trường lớn và tăng trưởng nhanh.
- Hơn nữa, nền kinh tế Mỹ vẫn khỏe mạnh là tiền đề tốt cho tăng trưởng xuất khẩu khiêm tốn trong tương lai, điều mà chúng tôi kỳ vọng sẽ đi kèm với các khoản đầu tư mở rộng năng lực.
- Cuối cùng, không có giải pháp nào để thúc đẩy thương mại, tăng khả năng cạnh tranh, tìm kiếm thị trường mới và giảm bớt các rào cản vẫn là công thức tốt nhất để thành công lâu dài.
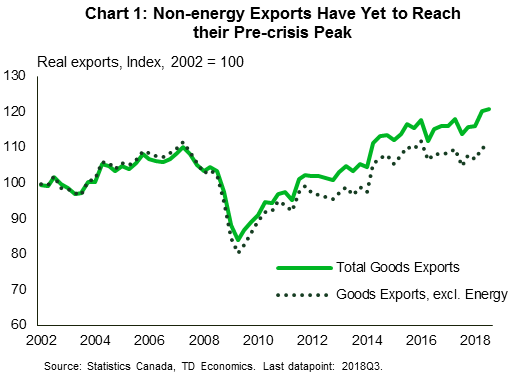
Canada tiếp tục phải đối mặt với những khó khăn cả trong nước và quốc tế, nhưng đồng thời đã đạt được một số 'chiến thắng' gần đây khi tham gia các hiệp định thương mại quốc tế. Thỏa thuận Canada-Mỹ Mexico (CUSMA) có thể không phải là yếu tố thay đổi cuộc chơi và chính trị Mỹ cho thấy có thể phải mất một thời gian trước khi nó có hiệu lực. Tuy nhiên, việc phê chuẩn dự kiến vẫn mang lại sự chắc chắn rất cần thiết cho các nhà xuất khẩu Canada. Có lẽ sự hỗn loạn của CUSMA đã bị bỏ quên trong ngày kỷ niệm một năm vào tháng 1 vừa qua khi Hiệp định Thương mại và Kinh tế Toàn diện (CETA) có hiệu lực tạm thời, mở cửa thương mại với một trong những khối kinh tế lớn nhất thế giới. Và Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CP-TPP) gần đây đã có hiệu lực với XNUMX trong số XNUMX bên ký kết phê chuẩn hiệp định này. Lợi ích của các thỏa thuận thương mại mới thường mất thời gian để mang lại kết quả. Cho đến nay, xuất khẩu sang các nước khác ngoài Hoa Kỳ đang có xu hướng tăng đáng khích lệ, mặc dù tầm quan trọng của Hoa Kỳ có nghĩa là chúng ta thấy có rất ít tiến bộ tổng thể khi nói đến xuất khẩu phi năng lượng; khối lượng thương mại vẫn ở dưới mức đỉnh trước khủng hoảng (Biểu đồ XNUMX).
Về triển vọng xuất khẩu trong ngắn hạn, mọi con mắt vẫn đổ dồn vào Mỹ và Trung Quốc, hai quốc gia vẫn đang bất hòa về mối quan hệ thương mại giữa họ. Tổng thống Trump đã nhiều lần đe dọa sẽ áp thuế đối với toàn bộ hàng nhập khẩu của Mỹ từ Trung Quốc (hiện tại, khoảng 200 tỷ USD giá trị thương mại phải chịu thuế). Theo văn bản, 'thời hạn' cho một thỏa thuận trước khi áp dụng thuế quan bổ sung là ngày 1 tháng 2019 năm 30, không còn nhiều thời gian để đàm phán. Đã có một số tiến bộ được báo cáo trong các cuộc đàm phán với vòng thảo luận tiếp theo dự kiến diễn ra vào ngày XNUMX tháng XNUMX. Nhưng nếu các cuộc đàm phán cuối cùng đi ngang và Mỹ tiếp tục tăng thuế, Trung Quốc chắc chắn sẽ đáp trả bằng cách tăng các rào cản thương mại thuế quan và phi thuế quan.
Với thanh kiếm này đang treo trên nền kinh tế toàn cầu, chúng tôi đã được hỏi tác động của một kết quả như vậy đối với Canada là gì. Rõ ràng, xuất khẩu của Canada nói chung sẽ chịu tác động dây chuyền đáng kể nếu một cuộc chiến thương mại ngày càng tồi tệ ảnh hưởng sâu hơn đến tâm lý thị trường tài chính và thương mại toàn cầu. Tuy nhiên, một câu hỏi khác được đặt ra: liệu các nhà xuất khẩu Canada có thể thu được một số lợi ích từ nhu cầu giảm ở thị trường Mỹ (Trung Quốc) từ hàng hóa Trung Quốc (Mỹ) đắt tiền hơn không?
Phân tích này gợi ý rằng câu trả lời cho câu hỏi này là không hoặc ít nhất là có giới hạn. Thứ nhất, dòng chảy thương mại và mô hình sản xuất của Canada đã phát triển theo những hướng khác biệt rõ rệt so với ở cả Mỹ và Trung Quốc, cho thấy rất ít sản phẩm thay thế. Các công ty Canada đã mất thị phần đáng kể ở Mỹ trong các ngành hàng mà Trung Quốc thống trị. Ở Trung Quốc, ngoài các sản phẩm năng lượng, câu chuyện tương tự cũng đúng. Thứ hai, ngành sản xuất của Canada đã trải qua một thời kỳ điều chỉnh kéo dài, với trữ lượng vốn và việc làm thấp hơn đáng kể so với mức trung bình trước khủng hoảng. Điều này khiến các công ty hoạt động gần hoặc gần hết công suất không có nhiều cơ hội để mở rộng sản lượng một cách nhanh chóng (Biểu đồ 2). Việc thiếu năng lực 'spin-up' này có thể liên quan đến việc Trung Quốc tăng nhập khẩu từ Mỹ, làm giảm thị phần của Canada (Biểu đồ 3). Cuối cùng, mặc dù xuất khẩu dịch vụ đã và sẽ tiếp tục là lĩnh vực tăng trưởng cao hơn đối với nền kinh tế Canada nhưng có rất ít lý do để mong đợi sự tăng tốc. Ngược lại với hàng hóa, khả năng thâm nhập thị trường của Trung Quốc khiêm tốn hơn, hạn chế khả năng tăng trưởng và các công ty Canada sẽ tiếp tục đối đầu với các công ty ở các khu vực pháp lý có chi phí thấp như Ấn Độ, quốc gia đã nhanh chóng giành được thị phần trong những năm gần đây. Theo hướng này, với rất ít lợi ích bù đắp, sự leo thang hơn nữa trong cuộc chiến thương mại giữa Mỹ và Canada chỉ thể hiện nhược điểm đối với nền kinh tế Canada.
Một điều đáng mừng hơn là chúng tôi vẫn thấy có khả năng tránh được việc tăng thuế thêm và dự báo mới nhất của TD Economics vẫn nhìn thấy con đường xuất khẩu vững chắc nhờ sự mở rộng liên tục của Hoa Kỳ. Bài học rút ra từ báo cáo này không phải là nhấn mạnh đến những rủi ro đi xuống mà là thiếu đi những mặt tích cực.
Canada không phải lúc nào cũng là người thay thế
Ít nhất cho đến nay, bất chấp việc Mỹ áp thuế đối với hàng hóa Trung Quốc, cơ hội thay thế hàng xuất khẩu của Canada vào thị trường Mỹ vẫn còn hạn chế. Điều này là do các mức thuế đã được áp dụng diễn ra cùng với sự mất giá của đồng tiền Trung Quốc, do đó duy trì khả năng cạnh tranh về giá của Trung Quốc. Do đó, tiềm năng của Canada trong việc lấp đầy bất kỳ khoảng trống xuất khẩu nào được tạo ra trong tương lai sẽ phụ thuộc phần lớn vào định hướng tương lai của đồng Nhân dân tệ.1
Trong mọi trường hợp, việc nhìn vào gương chiếu hậu vừa nhấn mạnh những cơ hội tiềm năng có thể được tạo ra do sự hiện diện ngày càng lớn và ngày càng tăng của Trung Quốc theo thời gian trên thị trường Mỹ, đồng thời cũng nhấn mạnh những thách thức mà các nhà xuất khẩu Canada có thể gặp phải khi đáp ứng nhu cầu đó. Sự trỗi dậy của Trung Quốc như một cường quốc sản xuất toàn cầu đã được hình thành từ lâu, nhưng quá trình này đã tăng tốc đáng kể sau khi Trung Quốc gia nhập Tổ chức Thương mại Thế giới ( WTO) vào cuối năm 2001. Tác động này được minh họa rõ nhất qua những thay đổi trong thị phần của Trung Quốc trong Danh mục sản phẩm của Mỹ. Nhìn vào 11 danh mục hàng đầu, chiếm 80% giá trị nhập khẩu của Hoa Kỳ, Trung Quốc đã nhanh chóng tăng thị phần của mình trên thị trường Hoa Kỳ kể từ năm 2002, tăng thị phần hơn 20 điểm phần trăm ở một số danh mục (Biểu đồ 3).
Ngược lại, mặc dù chiếc bánh ngày càng tăng có nghĩa là doanh số xuất khẩu của Canada ở nhiều hạng mục này đã tăng lên trong thời gian này, nhưng các công ty Canada đã không chiếm được thị phần lớn hơn trên tất cả 11 hạng mục.2 Thực tế, trong khi Biểu đồ 3 nêu bật những hạng mục hàng đầu cho nhập khẩu từ Trung Quốc, thị phần của Canada trong tổng nhập khẩu hàng hóa của Mỹ (bao gồm cả năng lượng) giảm XNUMX điểm phần trăm so với cùng kỳ. Động thái gần đây không cho thấy bất kỳ thay đổi tức thời nào về cổ phiếu/mô hình giao dịch. Để chắc chắn, có nhiều hơn cho câu chuyện. Như đã lưu ý, Canada đã chứng kiến sự tăng trưởng đáng kể trong xuất khẩu năng lượng sang Mỹ và mặc dù các chuyến hàng ô tô và phụ tùng không thay đổi trong XNUMX năm qua, chúng vẫn chiếm một phần đáng kể trong thương mại Canada-Mỹ. Trong một số lĩnh vực xuất khẩu khác, chẳng hạn như thực phẩm thô và chế biến, cũng như kim loại cơ bản và các nguyên liệu đầu vào công nghiệp khác, Trung Quốc vẫn là một nước đóng vai trò nhỏ trên thị trường Mỹ, trong khi Canada nhìn chung có xuất khẩu tăng.
Công suất ít hơn có nghĩa là khả năng đáp ứng nhu cầu nhanh chóng kém hơn
Hiệu suất yếu kém của doanh số bán hàng sản xuất đã dẫn đến một kết quả hợp lý: nguồn vốn của ngành sụt giảm. Suy cho cùng, nếu bạn bán ít thứ gì đó hơn năm này qua năm khác thì tại sao phải tốn chi phí duy trì công suất dư thừa vượt quá mức cần thiết để đáp ứng những biến động nhu cầu thông thường. Kết quả của logic này có thể được thấy trong dữ liệu: tổng vốn trong sản xuất đã giảm khoảng 15% kể từ năm 2002 (Biểu đồ 4).3 Không có gì đáng ngạc nhiên, việc làm trong lĩnh vực này cũng giảm theo, thấp hơn hơn 25% so với mức năm 2002 của năm 2016.
Một lần nữa, sự khác biệt giữa định nghĩa thương mại của Hoa Kỳ và cách phân loại các lĩnh vực sản xuất khiến cho việc so sánh giữa táo với táo trở nên khó khăn, nhưng động lực lại phù hợp với động lực của thương mại (Bảng 1). Mức vốn thực tế của các hạng mục sản xuất sản phẩm chủ chốt tiếp xúc với Trung Quốc đều thấp hơn rõ rệt kể từ năm 2002.4
Điều này cho thấy 'hiệu ứng mẫu số' giúp giải thích tại sao việc sử dụng năng lực sản xuất vẫn gần như ngang bằng với mức trước khủng hoảng mặc dù xu hướng bán hàng gần như không thay đổi. Ngay cả khi doanh số bán hàng không đổi, công suất giảm dần (mẫu số trong phương trình sử dụng công suất bằng doanh số chia cho công suất bán hàng) có nghĩa là bạn đang sử dụng ngày càng nhiều công suất để đáp ứng nhu cầu, đẩy tỷ lệ sử dụng đo được lên cao hơn.
Nói rõ hơn, xu hướng này có một tia hy vọng rằng đến một lúc nào đó công suất sẽ bị căng ra, đòi hỏi phải đầu tư thêm. Đây là một trong những lý do chính khiến TD Economics vẫn mang tính xây dựng về triển vọng đầu tư kinh doanh của Canada trong những năm tới. Nhưng đầu tư không mang lại một xu nào. Từ khi đưa ra quyết định 'tiếp tục' cho đến khi vận hành dây chuyền sản xuất hoặc văn phòng bán hàng thường có thể mất vài quý, nếu không muốn nói là vài năm. Điều này có nghĩa là trên thực tế, trừ khi các doanh nghiệp nhận thấy xung đột thương mại kéo dài trong nhiều năm, họ khó có thể điều chỉnh mô hình sản xuất một cách có ý nghĩa để phản ứng.
Dịch vụ khó có thể là cứu tinh
Tập trung vào thương mại hàng hóa có phải là cách tiếp cận đúng đắn? Đầu vào giảm trong lĩnh vực sản xuất được thể hiện trong Biểu đồ 3 có thể phản ánh nền kinh tế Canada đang thay đổi. Các ngành dịch vụ hiện chiếm hơn 70% sản lượng của Canada và tốc độ tăng trưởng xuất khẩu dịch vụ đã vượt xa hàng hóa trong thập kỷ qua.5 Cũng như đối với hàng hóa, một lần nữa cần thận trọng khi các nhà xuất khẩu dịch vụ khó có thể nhìn thấy cơ hội tăng trưởng đáng kể.
Đầu tiên, Trung Quốc không phải là một thành viên quan trọng trong thị trường nhập khẩu dịch vụ của Hoa Kỳ. Mặc dù các công ty Trung Quốc đã tăng thị phần của mình lên khoảng 15 điểm phần trăm trong 4 năm qua, nhưng họ vẫn chỉ chiếm chưa đến 2.1% nhập khẩu dịch vụ của Hoa Kỳ. Đây có thể là một phần lý do khiến chính quyền Mỹ cho đến nay vẫn tập trung chủ yếu vào hàng hóa. Ngoài quy mô nhỏ của thị phần Trung Quốc có thể giải quyết được, Canada còn phải đối mặt với những thách thức từ nơi khác. Sự suy giảm thị phần của Canada (khoảng 2002 điểm phần trăm kể từ năm XNUMX ngay cả khi giá trị xuất khẩu bằng đồng đô la tăng hơn gấp đôi) phần lớn là do sự trỗi dậy của Ấn Độ.
Tuy nhiên, ngay cả ở đây cũng cần có một lưu ý thận trọng. Nhìn vào thị trường Mỹ, dịch vụ của Canada đã mất thị phần kể từ năm 2002, giảm từ 8.2% nhập khẩu dịch vụ của Mỹ xuống còn 6.1% vào năm 2017, ngay cả khi giá trị xuất khẩu bằng đồng đô la tăng hơn gấp đôi. Xuất khẩu dịch vụ của Ấn Độ sang Mỹ đã tăng từ khoảng 90/4.4 quy mô của Canada lên gần XNUMX% về giá trị, giúp thị phần tăng XNUMX điểm phần trăm.
Việc rút ra không hoàn toàn tiêu cực; xét cho cùng, bất chấp những diễn biến này, xuất khẩu dịch vụ của Canada vẫn vượt xa hàng hóa. Dữ liệu về việc sử dụng năng lực của ngành dịch vụ không có sẵn, nhưng mô hình việc làm và dữ liệu có sẵn khác cho thấy các công ty đã tiếp tục mở rộng quy mô năng lực, cho thấy sự tăng trưởng hơn nữa trong tương lai. Tuy nhiên, nếu không có những thay đổi cơ bản trong lĩnh vực này, chẳng hạn như sản phẩm mới/độc đáo, khả năng cạnh tranh về chi phí tăng lên hoặc một thay đổi khác, thì hoạt động kinh doanh như bình thường rất có thể xảy ra, ngay cả trong trường hợp có sự gián đoạn đối với các điều khoản dịch vụ của Trung Quốc.6
Không chỉ Mỹ; Trung Quốc có cơ hội không?
Xung đột thương mại là con đường hai chiều; Đã thảo luận (thiếu) cơ hội cho các công ty Canada tận dụng sự gián đoạn tiềm ẩn trong dòng chảy thương mại Trung Quốc-Mỹ, nhưng hướng đi khác cũng có thể xảy ra. Sự tăng trưởng nhanh chóng của nền kinh tế Trung Quốc, xét trên mọi khía cạnh khác, sẽ khiến nước này trở thành thị trường hấp dẫn đối với các nhà xuất khẩu Canada.7 Thực tế, xuất khẩu của Canada sang Trung Quốc nhìn chung đã vượt xa xuất khẩu sang Hoa Kỳ – tăng trưởng trung bình 6% trong 2 năm qua, so với XNUMX% trong XNUMX năm qua. xuất khẩu sang Mỹ tăng khoảng XNUMX% (mặc dù từ cơ sở nhỏ hơn nhiều). Xu hướng này sẽ tiếp tục do sự chênh lệch tăng trưởng giữa hai nước, ngay cả trong bối cảnh Trung Quốc giảm tốc và biến động tiền tệ tương đối cũng thuận lợi.
Nó có thể được đẩy nhanh hơn nữa trong trường hợp căng thẳng thương mại gia tăng? Câu trả lời có thể là không. Tương tự như mối quan hệ Trung Quốc-Mỹ, xuất khẩu của Mỹ sang Trung Quốc chủ yếu là các sản phẩm và danh mục mà Canada sẽ cần phải đầu tư đáng kể để chiếm thị phần. Nhìn vào các sản phẩm chiếm 80% thương mại hàng đầu, chúng ta thấy nhiều danh mục tương tự được thảo luận trong Biểu đồ 2, chẳng hạn như máy móc điện, sản phẩm nhựa, thiết bị quang học/y tế, v.v. Ngay cả những lĩnh vực có triển vọng rõ ràng, chẳng hạn như máy bay (danh mục xuất khẩu lớn nhất của Mỹ sang Trung Quốc), hoặc xe có động cơ, mờ dần khi kiểm tra thêm. Ngành công nghiệp máy bay Hoa Kỳ sản xuất các sản phẩm thân rộng, tầm bay lớn hơn, trong khi Canada có xu hướng sản xuất máy bay thân hẹp, máy bay khu vực và máy bay nhỏ sang trọng. Tương tự, xuất khẩu ô tô sang Trung Quốc rất đáng kể (khoảng 1.4 tỷ USD năm 2017), nhưng vẫn thấp so với Mỹ (12 tỷ USD). Phần lớn ô tô xuất khẩu (Mỹ) sang Trung Quốc có xu hướng là những chiếc SUV cỡ lớn, sang trọng, kiểu Mỹ. Một lần nữa, được đánh giá cao về chất lượng và các số liệu khác như ngành công nghiệp ô tô của Canada, nhưng hiện tại chúng tôi không sản xuất những loại phương tiện này.8 Xuất khẩu các sản phẩm năng lượng của Canada sang Trung Quốc gần đây đã tăng lên nhưng vẫn ở dưới mức năm 2012/2013 , thậm chí còn tính đến tác động của giá cả và tỷ giá hối đoái.
Nơi có cơ hội có thể nằm ở những nơi mà Canada có kim ngạch xuất khẩu tăng: nông sản, đặc biệt là cải dầu/hạt cải dầu, gỗ và các sản phẩm từ gỗ, và các loại tương tự. Canada có lợi thế tự nhiên trong nhiều lĩnh vực này, và trong một số trường hợp, chẳng hạn như sản phẩm gỗ, thị trường Trung Quốc là sự bổ sung hấp dẫn cho các điểm đến lâu đời của Mỹ. Nếu chúng ta nhìn xa hơn về phía trước, năng lượng là một ví dụ rõ ràng khác. Sự tăng trưởng gần đây là đáng khích lệ, nhưng vẫn còn những điểm nghẽn. Khối lượng xuất khẩu năng lượng sang Trung Quốc (và châu Á nói chung) hiện đang bị hạn chế do thiếu năng lực xuất khẩu; nếu được giải quyết, sự khác biệt về giá cả theo địa lý sẽ khiến năng lượng của Canada trở thành một đề xuất hấp dẫn đối với các nhà nhập khẩu Trung Quốc.
Tuy nhiên, trong thời gian ngắn, cuối cùng chúng ta sẽ rơi vào tình thế tương tự đối với Trung Quốc như chúng ta đã làm với Hoa Kỳ. Khả năng mở rộng thị phần phụ thuộc vào việc tái đầu tư dài hạn vào các ngành công nghiệp chủ chốt, với thời gian thực hiện có thể kéo dài trước khi tiến hành sản xuất. Một lần nữa, đặt lĩnh vực năng lượng sang một bên, thật khó để hình dung ra nhiều người sẽ sẵn sàng chấp nhận rủi ro này do tính chất thất thường của các cuộc đàm phán thương mại quốc tế dưới thời chính quyền Hoa Kỳ hiện tại.
Đậu nành khó có thể là câu chuyện lớn đối với ngành nông nghiệp Canada
Nông nghiệp nhận được sự quan tâm đáng kể do tính nhạy cảm chính trị của nó và do đó xứng đáng được thảo luận thêm. Trung Quốc là một trong những nước mua đậu nành lớn nhất của Mỹ, loại đậu nành được sử dụng làm nguyên liệu cho sản xuất thịt lợn và gia cầm. Tuy nhiên, với mức thuế 25% hiện áp dụng đối với đậu nành nhập khẩu của Trung Quốc từ Mỹ, khối lượng này đã giảm mạnh, khiến các nhà sản xuất Mỹ có hàng tồn kho đáng kể chưa bán được.
Canada có ngành nông nghiệp rộng lớn, mạnh mẽ và có năng suất cao, vì vậy có vẻ hợp lý khi đây có thể là khu vực mà nông dân Canada có thể nhảy vào một cách tự nhiên để 'lấp đầy khoảng trống', đặc biệt khi Canada, không giống như các nhà sản xuất lớn khác, có mùa trồng trọt với Hoa Kỳ, có nghĩa là nguồn cung cấp của chúng tôi sẽ có mặt trên thị trường vào thời điểm mà nguồn cung cấp của Hoa Kỳ có mặt, phù hợp với tính thời vụ của sản xuất/nhu cầu. Tuy nhiên, trong ngắn hạn, điều này sẽ đòi hỏi phải thay đổi chiến lược trồng trọt: trong số khoảng 28 triệu ha đất nông nghiệp Canada dành cho ngũ cốc và hạt có dầu cho mùa trồng trọt 2018/19, chỉ có khoảng 10%, tương đương 2.6 triệu ha được dành cho đậu nành. (so với gần 36 triệu ha trồng đậu tương ở Mỹ).
Thậm chí khi đó, Canada sẽ phải đối mặt với các đối thủ cạnh tranh khác như Brazil (mặc dù có mùa trồng trọt khác), quốc gia vốn đã dẫn đầu thế giới về sản xuất đậu nành và có mối quan hệ thương mại đáng kể với Trung Quốc. Trên hết, chính quyền Trung Quốc đã thực hiện các bước để giảm sự phụ thuộc vào đậu nành, đồng thời thực hiện một số nỗ lực thiện chí đối với Hoa Kỳ, bao gồm cả việc mua token để dự trữ chiến lược của họ.9
Chỉ cần nói rằng chúng ta không nên mong đợi quá nhiều từ các nhà sản xuất đậu nành Canada. Tuy nhiên, đây không phải là câu chuyện về cơ hội bị đánh mất. Các loại cây trồng khác vẫn hấp dẫn và đã có những khu vực tăng trưởng cho một số sản phẩm của Canada, chẳng hạn như thị trường Nam Á cho đậu lăng và đậu, cũng như thị trường Trung Quốc cho cải dầu/hạt cải dầu.10 Phần còn lại của câu chuyện đậu nành chỉ đơn giản là rằng các thị trường lành mạnh cho mô hình sản xuất hiện tại cũng khiến đậu nành trở thành một đề xuất kém hấp dẫn hơn.
Các khu vực tăng trưởng gặp rủi ro bởi địa chính trị
Giống như xuất khẩu hàng hóa của Canada sang Trung Quốc đã vượt trội so với các khu vực khác, xuất khẩu dịch vụ của Canada cũng vậy. Điều này phần lớn có thể được quy cho các dịch vụ du lịch, tức là du lịch. Du khách Trung Quốc đến Canada đã tăng gấp 2002 lần kể từ năm 5 (Biểu đồ 1.5). Mức tăng chi tiêu thậm chí còn ấn tượng hơn, đạt hơn 2016 tỷ USD vào năm 6, năm gần nhất hiện có (Biểu đồ XNUMX). Mặc dù quy mô của những con số này không đáng kể so với tổng kim ngạch thương mại của Canada nhưng chúng vẫn là nguồn tăng trưởng (đa dạng).
Những phát triển gần đây đã phủ bóng đen lên lĩnh vực này. Đặc biệt, một cuộc tranh cãi ngoại giao gần đây đã làm dấy lên căng thẳng khi cả hai bên đều đưa ra cảnh báo du lịch cho công dân cùng nhiều hành động khác. Việc đi sâu vào vấn đề chính trị của tình hình này nằm ngoài phạm vi của báo cáo này, nhưng cũng đủ để nói rằng căng thẳng leo thang hơn nữa về vấn đề này rõ ràng sẽ là tiêu cực đối với lĩnh vực này, cùng với các lĩnh vực khác có nhu cầu đáng kể từ Trung Quốc, chẳng hạn như giáo dục. .
Các cơ hội khác đang tự xuất hiện
Đó không phải là tất cả tin xấu cho Canada. Đa dạng hóa thương mại vẫn là ưu tiên quốc gia và những nỗ lực trước đây cũng như hiện tại của chính phủ về vấn đề này đang bắt đầu mang lại kết quả. Cuối năm 2017 chứng kiến Hiệp định Kinh tế và Thương mại Toàn diện (CETA) tạm thời có hiệu lực và đã có một số bằng chứng ban đầu cho thấy người Canada đang nhìn thấy lợi ích của việc tiếp cận thị trường nước ngoài tốt hơn và sức mua trong nước tốt hơn (Biểu đồ 7). Điều này có thể thấy rõ nhất qua số liệu xuất khẩu, trong đó xuất khẩu sang EU tăng tốc rõ rệt trong thời gian gần đây (Biểu đồ 8). Biểu đồ cũng củng cố rằng ngay cả trước căng thẳng thương mại, Canada vẫn có nhu cầu xuất khẩu mạnh mẽ từ Trung Quốc, mặc dù ở các danh mục sản phẩm khác với quan sát của Hoa Kỳ.
Gần đây hơn, ngày 30 tháng 11 đánh dấu ngày Hiệp định Đối tác xuyên Thái Bình Dương (CP-TPP) có hiệu lực, giúp giảm bớt các rào cản thương mại với một số nền kinh tế đang phát triển nhanh ở Vành đai Thái Bình Dương và Nam Mỹ.XNUMX Giống như hầu hết các hiệp định thương mại, chúng ta không nên mong đợi sự thay đổi lớn chỉ sau một đêm, nhưng các điều kiện đã được tạo ra để mở rộng và mở rộng hơn nữa thương mại của Canada. Quan trọng nhất, tính chất đa phương của các hiệp định có nghĩa là không có thành viên nào chiếm ưu thế, điều này hàm ý một bối cảnh thương mại có thể dự đoán được, điều quan trọng đối với việc lập kế hoạch kinh doanh dài hạn.
bottom Line
Ý tưởng về việc các công ty Canada gấp rút lấp đầy khoảng trống do căng thẳng thương mại Mỹ-Trung tạo ra là một ý tưởng hấp dẫn, nhưng thật không may, kịch bản như vậy khó có thể xảy ra. Cơ cấu nền kinh tế và lĩnh vực xuất khẩu của Canada đã thay đổi, có thể là do sự gia tăng của Trung Quốc trong chuỗi cung ứng toàn cầu. Điều này có nghĩa là chúng ta không có khả năng phản ứng nhanh chóng với các cơ hội giao dịch. Hơn nữa, bất kỳ phản hồi nào như vậy đều có khả năng bị tắt tiếng vì nó thể hiện sự 'đặt cược' đáng kể vào một sự thay đổi chính sách lâu dài từ chính quyền Mỹ thất thường.
Nói một cách đơn giản, không có người chiến thắng trong các cuộc chiến thương mại, và như những sự kiện gần đây đã cho thấy, ngay cả những người ngoài cuộc cũng có thể bị lôi kéo vào cuộc hỗn chiến. Tuy nhiên, đó không phải là tất cả tin xấu khi xuất khẩu của Canada tiếp tục có dấu hiệu đa dạng hóa, có thể được hỗ trợ bởi CP-TPP. Các điều kiện ở Hoa Kỳ vẫn thuận lợi và chúng tôi cũng đã thấy hoạt động xuất khẩu dịch vụ đạt kết quả tốt thời gian gần đây. Cuối cùng, không có biện pháp “sửa chữa dễ dàng”, các công ty và nhà hoạch định chính sách Canada nên tiếp tục tập trung vào việc tăng cường khả năng cạnh tranh, tìm kiếm thị trường mới và giảm bớt các rào cản thương mại.
Ghi chú kết thúc
- Lý thuyết kinh tế cho rằng giá tương đối (tức là tỷ giá hối đoái) sẽ di chuyển để bù đắp thuế quan, tuy nhiên, lý thuyết này giả định rằng tỷ giá hối đoái được xác định theo thị trường, một giả định hiện không áp dụng cho Trung Quốc.
- Xuất khẩu năng lượng, không được trình bày ở đây vì Trung Quốc cạnh tranh trong hạng mục này, là một ngoại lệ rõ ràng.
- Thật không may, dữ liệu này chỉ có sẵn khi có độ trễ thời gian đáng kể. Đầu tư kinh doanh đã phục hồi từ năm 2017 sau hai năm sụt giảm, nhưng khó có khả năng dịch chuyển vốn cổ phần một cách có ý nghĩa.
- Đáng chú ý đi ngược lại xu hướng này là kim loại sơ cấp, các sản phẩm khoáng sản phi kim loại và các nhà sản xuất sản phẩm dầu mỏ/than đá. Đây đều là những lĩnh vực hầu như không bị cạnh tranh với Trung Quốc tại thị trường Mỹ.
- Trong thập kỷ đến năm 2017, xuất khẩu hàng hóa thực tế tăng trưởng với tốc độ trung bình 2.0%, trong khi xuất khẩu dịch vụ tăng bình quân 2.6%. Tuy nhiên, xuất khẩu dịch vụ vẫn chỉ chiếm chưa đến 20% tổng kim ngạch xuất khẩu.
- Có một loại hình xuất khẩu khác cần được đề cập: bán hàng liên kết nước ngoài là hoạt động bán hàng diễn ra ở một quốc gia khác, nhưng bởi một công ty do Canada kiểm soát. Hạng mục này gần đây đã tăng quy mô so với tổng kim ngạch xuất khẩu hàng hóa, nhưng thể hiện sự thay đổi về một số khía cạnh quan trọng nằm ngoài phạm vi của báo cáo này. Ở mức rất cao, thu nhập cuối cùng vẫn được tích lũy vào người Canada, nhưng thời gian và hình thức khác nhau, đặc biệt là do tiền lương sản xuất và đầu tư diễn ra ở khu vực tài phán nước ngoài.
- Tất nhiên, điều này không đơn giản vì tính chất khép kín của nền kinh tế Trung Quốc, các yêu cầu xung quanh việc liên doanh/chia sẻ công nghệ, v.v.
- Một ngoại lệ là Toyota Motor Manufacturing Canada, nơi sản xuất mẫu SUV hạng sang Lexus RX-series. Tuy nhiên, chiếc xe này cũng được sản xuất tại một cơ sở của Nhật Bản, có khả năng đáp ứng thêm bất kỳ nhu cầu nào trong trường hợp căng thẳng thương mại tiếp tục gia tăng.
- Cũng đã có những hành động được thực hiện nhằm giảm sự phụ thuộc vào các sản phẩm đậu nành trong chuỗi cung ứng nông nghiệp của Trung Quốc, đặc biệt là việc điều chỉnh các quy định về protein trong thức ăn chăn nuôi.
- Để có phân tích chi tiết hơn về điều kiện và dự báo năm trồng trọt hiện tại, vui lòng xem Triển vọng về các loại cây trồng chính trên đồng ruộng của Bộ Nông nghiệp và Thực phẩm Canada.
- Cụ thể là Úc, Brunei, Chile, Nhật Bản, Malaysia, Mexico, New Zealand, Peru, Singapore và Việt Nam.
Đối với thương nhân: của chúng tôi Danh mục đầu tư của robot ngoại hối đối với giao dịch tự động có rủi ro thấp và lợi nhuận ổn định. Bạn có thể thử kiểm tra kết quả của chúng tôi tải forex
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


