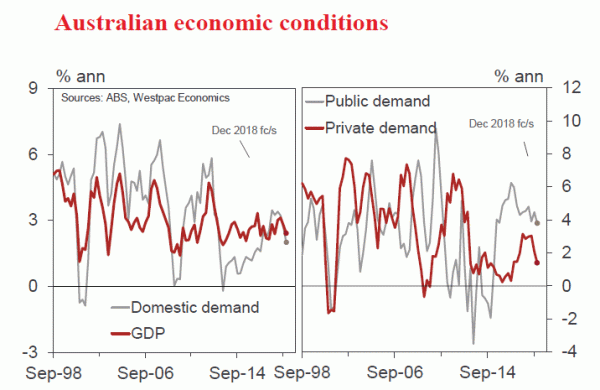
GDP thực tế: f / c 0.2% qtr, 2.4% năm, Nhu cầu trong nước: f / c 0.2% qtr, 2.0% năm
- Tài khoản Quốc gia Úc, sẽ được phát hành vào Thứ Tư Tháng 3 6, sẽ cung cấp ước tính về hoạt động kinh tế trong quý 12.
- Nền kinh tế đã trải qua một sự mất mát đáng kể về động lực từ giữa 2018. Tăng trưởng là 4% hàng năm trong nửa đầu năm, chậm lại với tốc độ 1% trong nửa sau. Chìa khóa cho sự phát triển này là sự đi xuống của lĩnh vực nhà ở, vì điều kiện cho vay được thắt chặt hơn nữa, và người tiêu dùng, bị hạn chế bởi tăng trưởng tiền lương yếu và bị đè nặng bởi mức nợ cao và giá nhà giảm.
- Nhớ lại, trong quý 9, GDP thực tế tăng trưởng 0.3% qtr, 2.8% năm. Số học trong quý là: nhu cầu trong nước 0.3%; hàng tồn kho, -0.3ppts; và xuất khẩu ròng + 0.3ppts.
- Trong quý 12, chúng tôi dự kiến tăng trưởng GDP thực tế là 0.2%, làm chậm tăng trưởng hàng năm xuống còn 2.4%.
- Số học Q4 là: nhu cầu trong nước + 0.2%; hàng tồn kho 0.1ppts; và xuất khẩu ròng -0.1ppt.
- Không có sức mạnh trong quý 12, một phần do thời tiết không thuận lợi (Sydney trải qua mưa trên trung bình, trì hoãn công việc xây dựng, trong khi phần lớn khu vực NSW vẫn bị hạn hán).
- Các phần gợi ý / tiết lộ rằng: doanh số bán lẻ bị đình trệ (+ 0.1%, bao gồm -1.1% cho NSW); hoạt động xây dựng giảm mạnh, -3.1% (giảm đáng kể nhà ở, giảm mạnh các công trình công cộng và sự mềm mại trong kinh doanh); và xuất khẩu có thể bị đình trệ (bị móp méo bởi hàng hóa nông thôn phản ánh hạn hán đang diễn ra).
- Nhu cầu cuối cùng riêng tư (tổng của người tiêu dùng, nhà ở và doanh nghiệp) có thể đã bị đình trệ trong nửa sau của 2018, kết quả -0.1% trong Q3 và dự báo + 0.1% trong Q4.
- Thị trường lao động có phần hỗn hợp trong quý. Số lượng việc làm tăng với tốc độ hợp lý, khoảng 0.7% qtr, 2.3% năm. Tuy nhiên, số giờ làm việc tăng lên khiêm tốn hơn + 0.4% qtr, 1.5% năm. Về năng suất, điều này có thể đã giảm trong Q4 một phần do sự gián đoạn thời tiết.
- Về người tiêu dùng, chiếm tỷ lệ 57% nhu cầu trong nước, các tài khoản quốc gia cung cấp cho chúng tôi cập nhật chi tiết về chi tiêu, tiết kiệm và thu nhập.
- Thu nhập quốc dân là một điểm mạnh và quý 12 là một năm tích cực. Giá hàng hóa tăng cao hơn và các điều khoản thương mại tăng thêm 2.5% qtr, 5.5% năm chúng tôi ước tính. Tăng trưởng GDP danh nghĩa là dự báo 1.0% qtr, 5.4% năm.
- Cuộc khảo sát các chỉ số kinh doanh, vào thứ Hai, sẽ cung cấp một phần thông tin về thu nhập trong quý, bao gồm tiền lương và lợi nhuận, các yếu tố đầu vào quan trọng trong quan điểm GDP (I) của chúng tôi.
- Đối với 2019, chúng tôi hy vọng tăng trưởng GDP sẽ ở mức 2.2%, với: chi tiêu tiêu dùng chậm chạp; hợp đồng xây dựng nhà hoạt động mạnh; chi tiêu thiết bị kinh doanh yếu (một phần do không chắc chắn xung quanh cuộc bầu cử Liên bang); nhưng sức mạnh trong nhu cầu của chính phủ và đóng góp tích cực từ xuất khẩu ròng, dẫn đầu là LNG (năng lực bổ sung) và dịch vụ (nhu cầu mạnh mẽ từ khu vực châu Á và được hỗ trợ bởi đồng đô la Úc thấp).
- Trong bối cảnh đó và với sự không chắc chắn xung quanh cuộc bầu cử, tăng trưởng việc làm có thể sẽ giảm bớt, điều tiết theo một tốc độ thấp hơn so với dân số trong độ tuổi lao động (hiện ở mức 1.7%), gây áp lực lên tỷ lệ thất nghiệp.
Mức tiêu thụ hộ gia đình (0.5% qtr, 1.9% yr): Một hồ sơ chi tiêu tiêu dùng khó chịu (ít nhất là trong các ước tính chính thức) dường như đã nhường chỗ cho một giai đoạn mềm mại. Ở giữa 2018, tăng trưởng tiêu thụ hàng năm là 2.9%. Nhưng trong Q3, chi tiêu chỉ tăng 0.3% và chúng tôi hy vọng mức 0.5% chậm chạp trong Q4. Bán lẻ, + 2.4% trong năm tính đến tháng 6, tất cả đã bị đình trệ trong nửa sau của 2018 (+ 0.2% trong Q3 và + 0.1% trong Q4). Suy thoái nhà ở và hạn hán ở NSW, cũng như tăng trưởng tiền lương yếu đang diễn ra, rõ ràng có tác động. Doanh số bán xe đã giảm khi điều kiện cho vay thắt chặt.
Đầu tư nhà ở (-3.0% qtr, + 3.6% năm): Xây dựng nhà mới đạt đỉnh ở giữa 2018. Sức mạnh trong hai quý mở đầu (+ 4.3% và + 4.0%) được theo sau bởi các mức giảm đáng kể (-2.5% và -3.6%). Sự sụt giảm hơn nữa có triển vọng với sự chấp thuận gần như 30% dưới mức chiếm ưu thế trong nửa sau của 2017. Đổi mới vẫn còn khó khăn, tăng trong Q3 nhưng đảo ngược trong Q4.
Đầu tư kinh doanh mới (+ 0.4% qtr, -0.7% năm): Một quý hỗn hợp, với lợi ích về thiết bị, dẫn đầu là các lĩnh vực dịch vụ (0.7% trong khảo sát capex) và phần mềm máy tính rất có thể nhưng với tòa nhà thương mại rộng rãi (-0.2%) và nới lỏng hoạt động cơ sở hạ tầng (-1.3%) sau khi hoàn thành gần đây của các dự án khí lớn.
Chi tiêu công (0.4% qtr, 3.8% yr): Nhu cầu công cộng là động lực tăng trưởng chính và chúng tôi thấy sự tăng trưởng hơn nữa đặc biệt là doanh thu thuế được thúc đẩy bởi giá hàng hóa cao hơn và tỷ lệ vay của chính phủ thấp. Tuy nhiên, việc xây dựng công cộng đã tạo ra một lỗ hổng trong Q4, giảm 6.0% (tắc nghẽn và thời tiết có thể là một yếu tố). Chi tiêu tiêu dùng công cộng (bao gồm cả sức khỏe) là một rủi ro tăng giá tiềm năng trong quý.
Xuất khẩu ròng (-0.1ppt, + 0.9ppts yr): Xuất khẩu bị đình trệ trong nửa sau của 2018 (bị hạn hán do hạn hán và gián đoạn nguồn cung trong lĩnh vực tài nguyên). Nhập khẩu tăng khiêm tốn sau khi giảm bất ngờ trong Q3 - một hồ sơ có xuất khẩu ròng chuyển từ + 0.3ppts trong Q3 sang -0.1ppt trong Q4.
Hàng tồn kho phi nông nghiệp tư nhân (+ 0.3%, + đóng góp 0.1ppt): Mức tồn kho, thường tăng để đáp ứng nhu cầu mở rộng, bị đình trệ trong Q3. Chúng tôi dự đoán sự gia tăng khiêm tốn của Q4, sẽ thấy họ đóng góp nhỏ 0.1ppt.
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất