
Điểm nổi bật ở Hoa Kỳ
- Tiến triển trong các cuộc đàm phán thương mại Mỹ-Trung đã giúp hỗ trợ khẩu vị rủi ro trong tuần này, với giá cổ phiếu và lợi suất đều tăng.
- Doanh số bán lẻ tháng 0.2 giảm 196% so với tháng trước, nhưng việc nâng cấp lên tháng XNUMX khiến nó trở nên ngon miệng hơn. Mặt khác, thị trường việc làm đã phục hồi trở lại vào tháng XNUMX (+ XNUMXk), xác nhận rằng điểm yếu trong tháng XNUMX chỉ là một cú hích tốc độ.
- Tốc độ tăng việc làm dự kiến sẽ chậm lại trung bình khoảng 150 nghìn người mỗi tháng trong thời gian còn lại của năm 2019 - chậm hơn so với năm ngoái, nhưng vẫn ổn và đủ để giữ áp lực giảm tỷ lệ thất nghiệp.
Điểm nổi bật ở Canada
- Đó là một tuần rủi ro vững chắc trên thị trường tài chính Canada, khi sự lạc quan về tăng trưởng toàn cầu và thương mại đã nâng cao chứng khoán và dẫn đến việc bán tháo trong thu nhập cố định.
- Thị trường việc làm Canada cuối cùng đã trở lại bình thường vào tháng 7.2, giảm 5.8 nghìn việc làm khiêm tốn sau mức tăng vượt trội trong hai tháng trước đó. Tỷ lệ thất nghiệp không đổi ở mức XNUMX%
- Thống đốc Ngân hàng Trung ương Canada, Stephen Poloz đã có bài phát biểu tại Iqaluit trong tuần này, lưu ý những thách thức về cơ cấu đối với xuất khẩu hàng hóa của Canada, nhưng cũng ca ngợi những lợi ích trong dịch vụ. Trong các bình luận sau bài phát biểu của mình, ông lưu ý rằng sự đảo ngược gần đây trong đường cong lợi suất là một điều "vô tội" và không phải là dấu hiệu trong tâm trí ông về một cuộc suy thoái đang rình rập.
Tiến triển trong các cuộc đàm phán thương mại Mỹ-Trung đã giúp hỗ trợ khẩu vị rủi ro trên thị trường tài chính trong tuần này. Các chỉ số chứng khoán chính của Mỹ, chẳng hạn như S&P 500 - tăng 2% trong tuần - đã có một phiên tăng điểm mạnh. Khi tiền chảy vào cổ phiếu, Kho bạc bán tháo, thúc đẩy lợi tức trái phiếu, đặc biệt đối với các kỳ hạn dài hơn. Điều này đã giúp giữ chênh lệch giữa lợi suất dài hạn và ngắn hạn trong vùng tích cực, giảm bớt một số lo lắng của tuần trước về bất kỳ tín hiệu suy thoái nào từ sự đảo ngược của đường cong lợi suất.
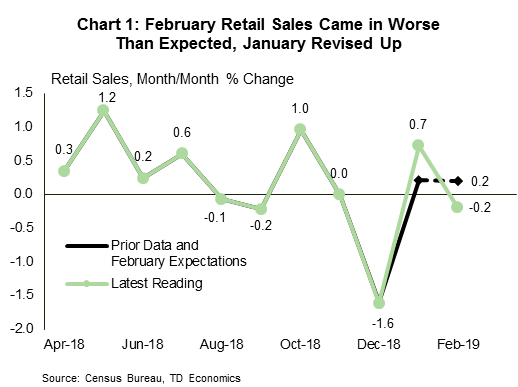
Dữ liệu kinh tế, mặc dù không hoàn toàn tích cực, nhưng đã hỗ trợ rộng rãi. Doanh số bán lẻ tháng 0.2 thấp hơn kỳ vọng của thị trường, giảm 19% so với tháng trước, thay vì tăng tương xứng. Việc bỏ sót dấu hiệu trong dòng tiêu đề có vẻ giống như một trò đùa độc ác của ngày Cá tháng Tư. Tuy nhiên, việc sửa đổi tăng mạnh đến tháng 1 đã làm giảm bớt nhược điểm của chi tiêu 1Q17.5 (Biểu đồ 1). Chứng minh mang tính xây dựng hơn là doanh số bán ô tô trong tháng XNUMX đã tăng trở lại mạnh mẽ lên XNUMX triệu chiếc, sau hai tháng giảm liên tiếp. Tuy nhiên, ngay cả khi có kết quả tốt trong tháng XNUMX, tăng trưởng tiêu thụ quý đầu tiên khó có thể vượt qua XNUMX% hàng năm. Hiệu suất nhẹ nhàng này thực sự không có gì đáng ngạc nhiên trước lực cản từ 'tính thời vụ còn lại' và việc chính phủ đóng cửa.
Lãi suất giảm và Fed ổn định, cùng với thị trường lao động mạnh mẽ, sẽ tiếp tục tăng chi tiêu trong những tháng tới. Về mặt việc làm, báo cáo bảng lương đã không gây thất vọng, với mức tăng việc làm trở lại vào tháng 2 (Biểu đồ 196). Nền kinh tế đã có thêm 3.8 nghìn việc làm mới trong tháng trước, trong khi tỷ lệ thất nghiệp được duy trì ở mức thấp 14%. Ngoài ra, dữ liệu của hai tháng trước đó đã được điều chỉnh cộng thêm 0.2 nghìn. Các chi tiết khác kém tươi sáng hơn, chẳng hạn như tỷ lệ tham gia giảm 63 điểm phần trăm xuống XNUMX% và tăng trưởng tiền lương giảm nhẹ.
Dữ liệu việc làm tháng 150 xác nhận rằng bản in tháng 2019 yếu nhưng là một bước tăng tốc. Điều đó nói rằng, chúng tôi vẫn kỳ vọng thị trường lao động thắt chặt sẽ hạn chế tốc độ tăng việc làm trung bình xuống dưới 2 nghìn mỗi tháng trong suốt thời gian còn lại của năm XNUMX. Tốc độ này chậm hơn năm ngoái, nhưng vẫn ổn - một chủ đề phù hợp với câu chuyện kinh tế rộng lớn hơn tăng trưởng GDP chậm lại, chỉ trên XNUMX% trong năm nay.
Kết quả hoạt động gần đây của các ngành sản xuất và dịch vụ ủng hộ quan điểm này. Các chỉ số ISM đã giảm tốc trên cơ sở xu hướng so với mức cao của năm ngoái, nhưng cả hai đều duy trì tốt trong lãnh thổ mở rộng. Trong tháng 3.6, hai chỉ số phân kỳ, với chỉ số phi sản xuất thấp hơn kỳ vọng (-56.1 điểm lên 1.1) và chỉ số sản xuất đáng ngạc nhiên ở mức tăng (+55.3 điểm lên XNUMX). Tuy nhiên, cả hai đều báo hiệu một nền kinh tế đang mở rộng với tốc độ lành mạnh.
Khả năng phục hồi của lĩnh vực sản xuất Hoa Kỳ là rất đáng chú ý, do hoạt động sụt giảm ở những nơi khác. Mặc dù sản xuất được cải thiện ở Trung Quốc và một số đối tác trong khu vực vào tháng 1.3, nhưng nó vẫn bị thu hẹp ở Khu vực đồng tiền chung châu Âu. Lục địa già đang trải qua một giai đoạn khó khăn và, với tăng trưởng kinh tế dự kiến đạt mức thấp XNUMX% trong năm nay, nó vẫn là một nguồn rủi ro đi xuống đối với triển vọng kinh tế toàn cầu (xem tại đây).
Đó là một tuần đầy rủi ro trên thị trường tài chính Canada, khi sự lạc quan về tăng trưởng toàn cầu và triển vọng cho một thỏa thuận thương mại giữa Trung Quốc và Mỹ đã thúc đẩy giá cổ phiếu và mang lại lợi suất trái phiếu. Dữ liệu kinh tế tương đối thưa thớt, nhưng cuộc khảo sát về lực lượng lao động được chờ đợi đã hạ cánh một cách đáng kinh ngạc, cho thấy tốc độ tăng trưởng việc làm trở lại trái đất sau vài tháng bất chấp lợi nhuận.
Thật vậy, thị trường việc làm Canada dường như không được ủng hộ đã chao đảo vào tháng 7.2, làm mất đi 11.3 nghìn việc làm. Tỷ lệ thất nghiệp giảm tương ứng với lượng người ra khỏi lực lượng lao động khiêm tốn tương tự (-5.8 nghìn), khiến tỷ lệ thất nghiệp không đổi ở mức XNUMX%.
Nhìn trên toàn quốc, tình trạng mất việc tập trung ở miền trung Canada, với cả Quebec và Ontario đều giảm việc làm sau khi tăng trưởng mạnh trong hai tháng trước đó. Ở Ontario, những khoản lỗ đủ để đẩy tỷ lệ thất nghiệp lên 5.9%, trong khi ở Quebec, tỷ lệ này giảm một chút xuống 5.2%, do mọi người rời bỏ lực lượng lao động.
Mặc dù có lẽ đáng thất vọng, nhưng dữ liệu đã chín muồi cho một sự đảo ngược. Tăng trưởng việc làm trong hai tháng trước đó dường như hoàn toàn khác biệt với câu chuyện kinh tế rộng lớn hơn về hoạt động chậm lại. Ngay cả khi mất việc làm vào tháng 38.5, mức tăng trung bình trong ba tháng là 2.5 nghìn (hoặc 10% hàng năm). Việc đánh giá ngưỡng tăng trưởng việc làm cần thiết để giữ tỷ lệ thất nghiệp ổn định ngày càng khó khăn hơn trong những ngày này do tốc độ gia tăng dân số Canada đang tăng nhanh, nhưng có một chút nghi ngờ là xu hướng gần đây đã vượt quá ngưỡng đó. Tăng trưởng việc làm ở khu vực lân cận XNUMXk một tháng vẫn là một ước tính tốt cho xu hướng và trừ khi tăng trưởng chậm lại dưới tốc độ này, chúng tôi thấy có ít lý do để lo lắng về sức khỏe của thị trường lao động.
Một lý do khác để xem xét số lượng công việc tiêu đề là tổng số giờ làm việc đã đi ngược lại trong tháng 1, tăng XNUMX% và đảo ngược một phần ba tháng suy yếu. Theo số liệu này, hoạt động thị trường lao động kém ấn tượng hơn so với đầu năm nay, nhưng phù hợp hơn với tốc độ tăng trưởng kinh tế khiêm tốn.
Bài phát biểu của Thống đốc Ngân hàng Trung ương Canada Poloz trong tuần này tại Iqualiut đã đưa ra một lý do khác cho sự mất kết nối dường như giữa thị trường việc làm và dữ liệu kinh tế, lưu ý rằng tăng trưởng tập trung vào các ngành dịch vụ, nơi việc đo lường khó khăn hơn. Đây có thể không phải là lời giải thích thỏa mãn nhất, nhưng nó có giá trị. Gần 30% việc làm được tạo ra trong năm qua ở Canada là trong các dịch vụ chuyên môn, khoa học và kỹ thuật - những công việc thuộc lĩnh vực dịch vụ được trả lương tương đối cao. Đây là một tín hiệu tích cực cho thấy Canada đang thích nghi với nền kinh tế mới khi vượt qua những thách thức ngắn hạn.
Tuy nhiên, chừng nào triển vọng toàn cầu vẫn còn chưa chắc chắn, động cơ thương mại của Canada đang xáo trộn và các hộ gia đình rất nhạy cảm với những thay đổi của lãi suất, lập trường chính sách cần thiết để giữ cho chúng ta đi thẳng và thu hẹp có khả năng vẫn phù hợp và lãi suất qua đêm sẽ duy trì đặt ở mức 1.75%.
Chỉ số giá tiêu dùng Hoa Kỳ - tháng XNUMX
- Ngày phát hành: April 10, 2019
- Trước đó: 0.2% m / m, 1.5% y / y; lõi 0.1% m / m
- Dự báo TD: 0.4% m / m, 1.9% y / y; lõi 0.2% m / m
- Đồng thuận: 0.3% m / m, 1.8% y / y; lõi 0.2% m / m
Chúng tôi dự đoán CPI tiêu đề sẽ tăng lên 1.9% từ 1.5%, phản ánh mức tăng mạnh 0.4% được điều chỉnh theo mùa. Động lực chính là giá xăng tăng mạnh (+ 7.7% so với tháng trước). Trong chỉ số cốt lõi, chúng tôi kỳ vọng in 0.2% m / m, nhưng ở mặt yếu. OER có thể sẽ điều chỉnh trong tháng này sau khi tăng 0.33% hàng năm trong tháng trước. Điều này sẽ được bù đắp một phần bằng sự phục hồi của các dịch vụ cốt lõi tại kho, cho phép các dịch vụ cốt lõi tổng thể tăng ổn định 0.2%. Giá hàng hóa cốt lõi sẽ bình thường trở lại sau khi giảm khá mạnh trong tháng Hai, nhưng chúng tôi do dự kỳ vọng sẽ phục hồi mạnh do giá hàng hóa nhập khẩu yếu. Các tác động liên quan đến thuế quan tăng lên có thể cũng đã giảm dần.
CPI tháng 1.8 và dự báo của chúng tôi cho tháng 2.0 cho thấy quỹ đạo giảm của lạm phát PCE cốt lõi sẽ tiếp tục đến hết tháng 1.8. Hãy nhớ lại rằng PCE cốt lõi gây thất vọng ở mức 1.7% trong tháng 1.7, giảm so với mức điều chỉnh tăng lên XNUMX% vào tháng XNUMX. Chúng tôi kỳ vọng PCE cốt lõi sẽ giữ ở mức XNUMX% trong tháng XNUMX (nhưng giảm trên cơ sở không tăng) và giảm tiếp xuống XNUMX% trong tháng XNUMX. Không thể loại trừ mức trượt xuống XNUMX% vào tháng Hai.
Bắt đầu Gia cư Canada - Tháng XNUMX
- Ngày phát hành: April 8, 2019
- Một cặp: 173k
- Dự báo TD: 190k
- Đồng thuận: 194k
Khởi đầu nhà ở được dự báo sẽ tiếp tục giảm với tốc độ 190 nghìn trong tháng 173 cho một mức tăng khiêm tốn từ mức thấp sau khủng hoảng 30 nghìn vào tháng trước. Số đơn vị bắt đầu nhiều đơn vị đã giảm 60 nghìn hàng năm trong tháng Hai mặc dù sức mạnh bền vững trong việc cấp giấy phép, hướng đến một số phục hồi vào tháng Ba; Các mức giảm trước đó với mức độ tương tự đã chứng kiến sự điều chỉnh 2019% vào tháng sau. Tuy nhiên, dữ liệu việc làm đã cho thấy sự sụt giảm mạnh về số giờ làm việc trong xây dựng từ đầu năm XNUMX và việc cấp giấy phép cho một gia đình tiếp tục có xu hướng thấp hơn, điều này cho thấy sự yếu kém hơn nữa ở phía trước.
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


