
Hình ảnh toàn cảnh | những hình ảnh đẹp
Vốn cổ phần tư nhân đã chiếm vị trí trung tâm trong đầu tư tích cực, và điều đó có nghĩa là thị trường chứng khoán và các nhà đầu tư của nó có thể phải đối mặt với nhiều thách thức hơn - đặc biệt là trong suy thoái kinh tế.
Quá trình chuyển đổi đang được tiến hành và theo nhà quản lý tài sản AllianceBerntein, sẽ không sớm kết thúc. Trong một lưu ý cho khách hàng trong tuần này, công ty đã phác thảo một thập kỷ sắp tới, trong đó “biểu hiện chính của việc đầu tư tích cực” là ở các thị trường tư nhân.
Các nhà phân tích cho rằng sự thay đổi này gây ra các vấn đề tiềm ẩn. Thanh khoản có thể cạn kiệt trên thị trường công cộng, gây ra nhiều biến động hơn. Và các nhà đầu tư bán lẻ có thể có ít cơ hội tăng trưởng cao hơn vì các công ty dễ dàng huy động tiền tư nhân, chọn không niêm yết trên sàn giao dịch. Các tài sản thay thế không có giới hạn trừ khi bạn là nhà đầu tư đủ điều kiện hoặc được công nhận.
Nhà phân tích cấp cao Inigo Fraser-Jenkins của Bernstein cho biết trong một lưu ý cho khách hàng tuần này: “Nó gây chú ý về khả năng phục hồi của tính thanh khoản của thị trường công cộng và thậm chí đặt câu hỏi về điểm của thị trường chứng khoán đại chúng. “Chẳng bao lâu nữa, đầu tư tích cực sẽ chủ yếu vào các thị trường tư nhân.”
Việc chuyển đổi chủ yếu là kết quả của tương đối lợi nhuận thấp từ các khoản đầu tư thông thường như cổ phiếu, trái phiếu hoặc tiền mặt. Thay vào đó, những người quản lý tiền lương hưu hoặc tiền tài trợ đang chuyển sang đầu tư “thay thế” - vốn cổ phần tư nhân, đầu tư mạo hiểm hoặc quỹ đầu cơ.
Fraser-Jenkins cho biết: “Với động lực đằng sau việc tái phân bổ này, chúng tôi nghĩ rằng chúng tôi có thể không bao giờ gặp lại tình huống mà phần lớn rủi ro hoạt động được thực hiện trên các thị trường công khai.
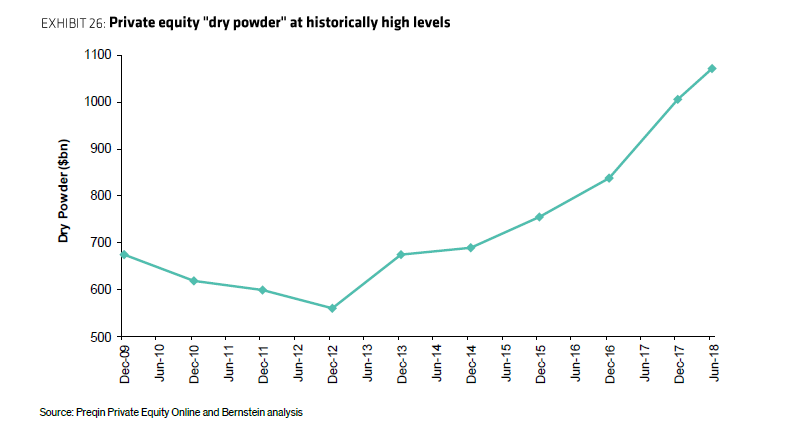
Vốn cổ phần tư nhân "bột khô", một thuật ngữ để chỉ kho dự trữ tiền mặt của ngành, đang ở mức cao lịch sử ở mức gần $ 1.1 nghìn tỷ vào năm ngoái, theo phân tích của Preqin Private Equity và Bernstein. Đồng thời, số lượng các công ty niêm yết công khai đang bị thu hẹp và thị trường công cộng Mỹ đang bị thu hẹp so với phần còn lại của thế giới.
Nguồn: AllianceBernstein
Mất thanh khoản
Khi tiền chuyển sang vốn cổ phần tư nhân, một hàm ý là các chỉ số chứng khoán lớn sẽ ngày càng chịu sự thay đổi lớn về giá.
Các khoản tài trợ và quỹ hưu trí phải đáp ứng một số khoản nợ nhất định và thỉnh thoảng tăng tiền mặt. Nhưng một số khoản đầu tư vốn cổ phần tư nhân có thời hạn khóa 10 nhiều năm, Giám đốc đầu tư Quadratic Capital, bà Nancy Davis cho biết.
Davis nói với CNBC trong một cuộc phỏng vấn qua điện thoại: “Điều đó có nghĩa là thị trường công cộng sẽ biến động nhiều hơn vì bạn không thể thoát ra khỏi những phương tiện cá nhân này - bạn không thể mua và bán chúng khi cần huy động vốn”.
Nguy cơ biến động cao hơn trong suy thoái kinh tế tiếp theo, cô nói.
“Trong thời kỳ suy thoái tiếp theo - hoặc thời kỳ mà tài sản không tăng thẳng - các nhà đầu tư tổ chức này sẽ cần huy động tiền ở đâu đó và nó sẽ trở thành một thị trường công khai vì đó sẽ là thứ duy nhất họ có thể bán ngay bây giờ,” Davis nói.
Chỉ số biến động CBOE - cái gọi là “Chỉ số sợ hãi” của Phố Wall - đã tăng vọt trong tuần này trước thời hạn giao dịch vào thứ Sáu mặc dù nó hầu như đã thấp hơn trong năm nay. VIX giảm 24% kể từ tháng Giêng.
Giám đốc điều hành BlackRock, Larry Fink cảnh báo chống lại việc phân bổ quá nhiều vào các khoản đầu tư thay thế tại một hội nghị ở Boston trong tuần này. CEO nói rằng các nhà đầu tư có thể đang phân bổ quá mức cho các lựa chọn thay thế khi thanh khoản suy giảm, Bloomberg báo cáo.
“Điều đó không có nghĩa là có nhiều lựa chọn thay thế là xấu - nó có thể là hoàn toàn tốt,” Fink nói, theo báo cáo. "Hãy rõ ràng rằng với các lựa chọn thay thế, bạn đang giao dịch thanh khoản để có thêm lợi nhuận."
Định giá
Nhưng các lựa chọn thay thế không có sẵn cho tất cả mọi người. Các nhà đầu tư bình thường không thể tiếp xúc với các công ty tăng trưởng cao cho đến khi họ niêm yết trên các sàn giao dịch công khai. Mặc dù chúng có thể được đầu tư thông qua quỹ tương hỗ hoặc quỹ hưu trí, các nhà giao dịch có thể có ít cơ hội hơn để tham gia sớm.
Fraser-Jenkins của AllianceBerntein cho biết: “Thật khó cho các nhà đầu tư cổ phần đại chúng tiếp cận giai đoạn tăng trưởng cao ban đầu của các công ty. “Đây nên là một mối quan tâm đối với các nhà hoạch định chính sách, vì thị trường cổ phần công cho phép tiếp cận dân chủ hóa các phương tiện đầu tư theo cách mà tài sản tư nhân không có.”
Trong rất nhiều trường hợp, các công ty gần như không cần phải công khai. Họ có thể kiếm tiền tương đối dễ dàng trong thị trường tư nhân và tồn tại trong nhiều năm mà không cần vốn từ thị trường chứng khoán. Bằng cách giữ kín, họ cũng tránh được sự giám sát của cơ quan quản lý và tất nhiên, sự giám sát của các cổ đông. Trong 2012, Đạo luật JOBS đã nâng ngưỡng của các cổ đông tư nhân từ 500 lên 2,000. Điều này cho phép các công ty giữ riêng tư cho đến khi họ đạt đến giới hạn đó.
Do đó, độ tuổi trung bình của các công ty sẽ được công khai. Uber chẳng hạn, đã dành một thập kỷ làm công ty tư nhân trước khi bắt đầu ra mắt niêm yết trên thị trường chứng khoán New York trong tuần này.
Và đối với các nhà đầu tư có thể tham gia vào thị trường tư nhân, có vấn đề về định giá cao.
Ví dụ, công ty cưỡi ngựa Lyft có vốn hóa thị trường là $ 15.6 tỷ trong tuần này sau khi bắt đầu khoảng $ 22 tỷ vào ngày niêm yết. Định giá tư nhân cuối cùng của nó là $ 15.1 tỷ, theo Pitchbook. Cổ phiếu đã giảm 30% kể từ khi niêm yết vào tháng 3.
Davis nói: “Bạn phải đặt câu hỏi về việc định giá trên thị trường tư nhân khi bạn có một số IPO như Lyft. "Họ thường có thời gian khóa 180 ngày - thực tế là chứng khoán đang giao dịch giảm khi về bản chất là khan hiếm không phải là một dấu hiệu lành mạnh."
Để chắc chắn, AllianceBerntein cho biết sự luân chuyển này vào các khoản đầu tư tư nhân sẽ không đạt đến đỉnh điểm trong nhiều năm. Đối với thị trường cổ phần đại chúng, quy mô tuyệt đối của nó - 70 nghìn tỷ đô la so với 5 nghìn tỷ đô la cho cổ phần tư nhân - sẽ đảm bảo nó không hoàn toàn bị coi thường, theo công ty.
Tăng phí
Một yếu tố có thể thúc đẩy kỳ vọng cao cả cho đầu tư vốn cổ phần tư nhân là phí tăng.
Trái ngược với sự khủng hoảng về phí đối với tài sản công, phí tài sản tư nhân lại đi theo hướng ngược lại. Phí cho các lựa chọn thay thế hiện chiếm tới 43% tổng số tiền thanh toán cho Phố Wall cho dịch vụ quản lý tài sản, tăng từ 17% trong 2007, theo AllianceBernstein.
AllianceBernstein nhận thấy rằng các quỹ hưu trí hoàn toàn yêu cầu các khoản đầu tư thay thế để mang lại lợi nhuận 25%, phí ròng. Khoản hoàn trả dự kiến đó sẽ bù vào chi phí và số tiền cho tỷ lệ hoàn vốn 7% - mức trung bình của các quỹ hưu trí Hoa Kỳ.
“Đây không phải là một viễn cảnh thực tế,” Fraser-Jenkins của AllianceBerntein nói.
Nhà đầu tư tỷ phú Warren Buffett đã từng là một nhà phê bình gay gắt về phí bên mua và hiệu suất. Năm 2007, Giám đốc điều hành Berkshire Hathaway đã thắng một vụ đặt cược hàng triệu đô la rằng một quỹ chỉ số sẽ hoạt động tốt hơn một nhóm quỹ đầu cơ trong hơn một thập kỷ. Cuối tuần này, tại cuộc họp cổ đông thường niên của Berkshire, người được gọi là Oracle của Omaha đã nhận ra những lời chỉ trích của mình về cổ phần tư nhân.
Buffett nói trên sân khấu ở Omaha: “Chúng tôi đã thấy một số đề xuất từ các quỹ đầu tư tư nhân, nơi lợi nhuận thực sự không được tính theo cách mà tôi cho là trung thực. "Nếu tôi đang điều hành một quỹ hưu trí, tôi sẽ rất cẩn thận về những gì được cung cấp cho tôi."




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


