
Đánh giá Hoa Kỳ
Lùi hai bước và tiến một bước
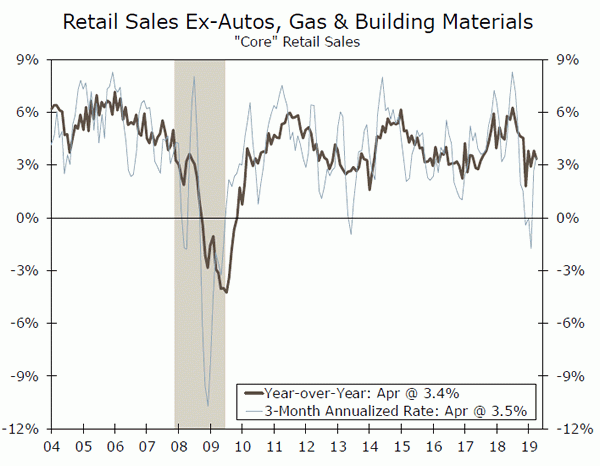
- Doanh số bán lẻ lại sụt giảm trong tháng 0.2, giảm 2%. Doanh số bán lẻ cốt lõi không thay đổi và cho thấy sự phục hồi trong chi tiêu của người tiêu dùng trong quý XNUMX có thể không mạnh như suy nghĩ trước đây.
- Sản lượng trong lĩnh vực sản xuất giảm 0.5% trong tháng XNUMX. Ngành này vốn đã gặp khó khăn trước khi chiến tranh thương mại leo thang gần đây do tăng trưởng toàn cầu chậm hơn và đồng đô la mạnh hơn.
- Số lượng nhà ở mới xây dựng đã tăng 5.7% trong tháng 2 và cho thấy đầu tư nhà ở đang tăng trưởng trong quý XNUMX lần đầu tiên sau sáu quý.
Ít nhất nhà ở trông tốt hơn
Căng thẳng thương mại lại một lần nữa được chú ý trong tuần này, khi các thị trường đang theo dõi chặt chẽ các cuộc đàm phán giữa Mỹ và Trung Quốc cũng như quyết định của chính quyền Trump áp đặt mức thuế rộng rãi đối với hàng nhập khẩu liên quan đến ô tô (quyết định này đã bị trì hoãn sáu tháng). Tuy nhiên, chi tiêu tiêu dùng và đầu tư kinh doanh có vẻ hơi rung chuyển trước đợt biến động gần đây nhất.
Doanh số bán lẻ lại sụt giảm trong tháng 0.2, giảm 1%. Đúng như dự đoán, doanh số bán ô tô yếu hơn đã kéo dòng tiêu đề này đi xuống, nhưng doanh số bán hàng cốt lõi cũng không thay đổi. Chúng tôi tiếp tục kỳ vọng chi tiêu của người tiêu dùng sẽ tăng lên trong quý 0.9 sau khi có kết quả không mấy khả quan trong Quý 16. Chi tiêu cá nhân đã tăng XNUMX% trong tháng XNUMX, điều này khiến chi tiêu ở mức tốt để bắt đầu quý. Sức mạnh tiếp tục trên thị trường lao động, bao gồm cả việc giảm XNUMX nghìn đơn xin trợ cấp thất nghiệp ban đầu trong tuần này, sẽ củng cố thêm sự phục hồi. Tuy nhiên, báo cáo doanh số bán lẻ ấn tượng trong tháng XNUMX cho thấy mức tăng trưởng có thể khiêm tốn hơn so với suy nghĩ trước đây.
Tăng trưởng trong ngắn hạn dường như cũng không nhận được nhiều sự hỗ trợ từ đầu tư sản xuất và kinh doanh. Sản xuất công nghiệp giảm 0.5% trong tháng 0.5. Sản lượng tiện ích giảm bù đắp cho sự gia tăng trong khai thác. Tuy nhiên, điểm nhức nhối thực sự trong báo cáo là sản lượng sản xuất giảm 2.6%. Phù hợp với sự yếu kém ở cấp độ bán lẻ, sản xuất ô tô giảm 1.6%, nhưng sản xuất máy móc cũng yếu không kém - một dấu hiệu đáng lo ngại đối với đầu tư kinh doanh. Sản lượng trong lĩnh vực sản xuất đã không tăng kể từ tháng XNUMX và giảm XNUMX% kể từ đó.
Vào đầu tháng 5, ít nhất đã có một số dấu hiệu thoáng qua về hoạt động của nhà máy bắt đầu thay đổi. Cả cuộc khảo sát của Empire và Philly Fed đều cải thiện nhiều hơn dự kiến vào tháng 5. Tâm lý chung tốt hơn một chút so với chi tiết khi xem xét từng chỉ số trên cơ sở trọng số ISM (tiêu đề cho mỗi cuộc khảo sát được lấy từ một câu hỏi riêng biệt về điều kiện kinh doanh chung). Tuy nhiên, một yếu tố ảnh hưởng đến cả hai chỉ số Fed tính theo ISM là sự sụt giảm hàng tồn kho. Với mức tăng khổng lồ trong quý đầu tiên, việc giảm sản lượng là không thể tránh khỏi và cho thấy các đơn đặt hàng vẫn đủ mạnh để sản xuất sẽ sớm ổn định, ngăn chặn sự leo thang hơn nữa trong cuộc chiến thương mại.
Với việc tăng thuế vào cuối giai đoạn khảo sát đối với các chỉ số của Empire và Philly Fed, sự cải thiện về tâm lý chung của bà May có thể chỉ tồn tại trong thời gian ngắn. Điều tương tự có thể đúng đối với các doanh nghiệp nhỏ. Chỉ số lạc quan của doanh nghiệp nhỏ NFIB đã tăng lên mức cao nhất trong 4 tháng trong tháng 4, nhưng các công ty nhỏ hơn có ít khả năng thương lượng hơn với các nhà cung cấp và do đó dễ bị chi phí đầu vào cao hơn. Các chủ sở hữu đã bắt đầu báo cáo doanh số bán hàng kém là mối lo ngại ngày càng tăng, cho thấy phạm vi hạn chế để chuyển mức giá cao hơn.
Ít nhất sự phục hồi gần đây của thị trường nhà đất vẫn đi đúng hướng. Số lượng nhà ở mới bắt đầu tăng 5.7% trong tháng Tư. Giấy phép xây dựng cũng được cải thiện và có vẻ không quá thấp như người ta nghĩ trước đây. Lãi suất thế chấp giảm, chi phí vật liệu thấp hơn và tâm lý xây dựng được cải thiện sẽ giúp duy trì sự phục hồi trong lĩnh vực xây dựng nhà ở.
Hoa Kỳ Outlook
Bán nhà hiện tại • Thứ ba
Doanh số bán nhà hiện tại đã tăng 11.2% trong tháng 4.9 và giảm XNUMX% trong tháng XNUMX. Doanh số bán hàng đã giảm ở mỗi khu vực trong số bốn khu vực được điều tra dân số vào tháng trước; tuy nhiên, Hiệp hội môi giới bất động sản quốc gia lưu ý rằng sự sụt giảm nghiêm trọng nhất ở các thị trường giá cao hơn bị ảnh hưởng bất lợi bởi những hạn chế mới về khấu trừ thuế của tiểu bang và địa phương do luật thuế mới mang lại.
Mặc dù doanh số bán ra có phần yếu đi nhưng không hề yếu và đạt tốc độ trung bình 5.21 triệu chiếc trong ba tháng đầu năm. Nhu cầu tương đối mạnh hơn ở những mức giá phải chăng hơn, nơi hàng tồn kho vẫn còn tương đối khan hiếm. Nhìn chung, chúng tôi kỳ vọng doanh số bán nhà hiện có sẽ tăng mạnh trong tháng Tư. Tỷ lệ thế chấp vẫn ở mức thấp, dẫn đến số đơn đăng ký mua nhà có xu hướng tăng dần. Hơn nữa, doanh số bán nhà đang chờ xử lý, đại diện cho các hợp đồng đã ký và chốt hợp đồng trước một hoặc hai tháng, đã tăng 3.8% trong tháng Ba.
Trước: 5.21M Wells Fargo: 5.37M Đồng thuận: 5.35M
Bán nhà mới • Thứ Năm
Sự cải thiện rộng rãi về điều kiện mua sẽ khiến doanh số bán nhà mới có xu hướng tăng trong vài tháng tới. Điều đó nói lên rằng, việc lặp lại mức tăng doanh số 4.5% của tháng trước là khó có thể xảy ra. Chúng tôi mong đợi doanh số bán hàng sẽ giảm khiêm tốn xuống mức vẫn ổn định là 685,000 chiếc trong tháng Tư.
Tương tự như doanh số bán lại, doanh số bán nhà mới cũng đang tăng lên ở mức giá thấp hơn. Trong tháng 50, ước tính khoảng 300,000% doanh số bán có giá dưới 43 USD, tăng so với mức trung bình 2018% trong năm 9.7. Các công ty xây dựng nhà chủ yếu phản hồi bằng hiện vật và chuyển trọng tâm sang xây dựng những ngôi nhà giá thấp hơn. Các nhà xây dựng cũng đã ứng phó với lượng hàng tồn kho tăng bằng cách đưa ra các đợt giảm giá để lôi kéo những người mua tiềm năng. Kết quả là giá bán trung bình đã giảm 302,700% so với cùng kỳ năm ngoái xuống còn XNUMX USD trong tháng XNUMX, mức giảm thứ năm liên tiếp (theo thước đo đó). Việc giảm giá nhà và giảm lãi suất thế chấp sẽ đặt nền tảng cho doanh số bán nhà mới tăng nhẹ trong vài tháng tới.
Trước: 692,000 Wells Fargo: 685,000 Đồng thuận: 677,000
Đơn đặt hàng lâu bền • Thứ sáu
Đơn đặt hàng lâu bền phục hồi trong tháng 2.6, tăng 1.6%. Mức kéo 1.3% ban đầu của tháng 737 cũng được điều chỉnh cao hơn thành mức giảm vừa phải hơn 10%. Trong những tháng gần đây, các đơn đặt hàng bị ảnh hưởng bởi các đơn đặt hàng máy bay, vốn có xu hướng biến động mạnh. Lĩnh vực máy bay thương mại có thể sẽ tiếp tục đóng vai trò chủ đạo trong báo cáo tháng 3.8. Việc ngừng bay của Boeing XNUMX MAX và các tin tức tiêu cực sau đó đã dẫn đến số lượng chuyến bay bị hủy ròng, điều này sẽ ảnh hưởng nặng nề đến kết quả của tháng XNUMX vì số lượng đơn đặt hàng máy bay chiếm khoảng XNUMX% tổng số. Do đó, chúng tôi dự đoán tổng số đơn đặt hàng sẽ giảm XNUMX% trong tháng Tư.
Sản xuất công nghiệp giảm 0.5% trong tháng 2.6 và thành phần sản xuất máy móc giảm 0.4%, một dấu hiệu cho thấy sự yếu kém trong các đơn đặt hàng hàng hóa lâu bền có thể vượt ra ngoài lĩnh vực máy bay. Không bao gồm vận tải, chúng tôi kỳ vọng mức tăng 0.2% trong tháng XNUMX và tiếp theo là mức giảm XNUMX% trong tháng XNUMX.
Trước: 2.6% Wells Fargo: -3.8% Đồng thuận: -2.0% (Tháng-qua tháng)
Đánh giá toàn cầu
Quan hệ thương mại toàn cầu tiếp tục thống trị các tiêu đề
- Căng thẳng thương mại giữa Mỹ và Trung Quốc tiếp tục leo thang, với việc Trung Quốc chính thức công bố mức thuế đối ứng đối với 60 tỷ USD hàng xuất khẩu của Mỹ. Truyền thông nhà nước Trung Quốc cho rằng các cuộc đàm phán thương mại hiện đang bị trì hoãn; tuy nhiên, Tổng thống Trump cho biết ông sẽ gặp Chủ tịch Tập tại hội nghị thượng đỉnh G20 để thảo luận về quan hệ thương mại giữa hai nước.
- Bất chấp quan hệ thương mại với Trung Quốc xấu đi, Tổng thống Trump vẫn trì hoãn áp thuế đối với ô tô và phụ tùng ô tô trong 180 ngày. Sự lạc quan xung quanh hiệp định thương mại USMCA đã tăng lên khi các báo cáo truyền thông cho thấy Mỹ, Mexico và Canada sắp đạt được thỏa thuận dỡ bỏ thuế quan đối với thép và nhôm.
Quan hệ thương mại toàn cầu vẫn được chú trọng
Sau khi Tổng thống Trump tăng thuế đối với hàng xuất khẩu của Trung Quốc, mối quan hệ giữa các đối tác thương mại lớn tiếp tục được chú trọng và tác động đến thị trường tài chính toàn cầu. Căng thẳng thương mại Mỹ-Trung tiếp tục chiếm ưu thế trên các mặt báo, với việc Trung Quốc chính thức công bố các biện pháp trả đũa, áp thuế tương ứng đối với 60 tỷ USD hàng xuất khẩu của Mỹ sang Trung Quốc. Để đáp trả thuế quan của Trung Quốc, chính quyền Mỹ đã leo thang căng thẳng thương mại hơn nữa, với việc Tổng thống Trump gần đây đã ký một lệnh nhằm hạn chế các tập đoàn lớn của Trung Quốc tiếp cận thị trường Mỹ. Nếu Mỹ tiếp tục thực hiện những hạn chế này, điều này sẽ có nguy cơ gây tổn hại hơn nữa cho mối quan hệ với Trung Quốc và khiến việc tìm kiếm điểm chung trong việc thực hiện một thỏa thuận thương mại toàn diện trở nên khó khăn hơn. Tổng thống Trump cũng đề nghị chính quyền Trung Quốc có khung thời gian một tháng để đồng ý về một thỏa thuận thương mại, nếu không 300 tỷ USD hàng xuất khẩu còn lại của Trung Quốc cũng có thể phải chịu thuế. Với cách tiếp cận cứng rắn của Hoa Kỳ, truyền thông nhà nước Trung Quốc cho rằng các cuộc đàm phán thương mại có thể đang bị trì hoãn; tuy nhiên, Tổng thống Trump cho biết ông sẽ gặp Chủ tịch Trung Quốc Tập Cận Bình tại cuộc họp G20 sắp tới vào giữa tháng 20 để thảo luận về quan hệ thương mại. Chúng tôi kỳ vọng thị trường tài chính sẽ tiếp tục biến động trước cuộc họp GXNUMX, với bất kỳ sự leo thang nào nữa có thể sẽ gây thêm áp lực lên đồng Nhân dân tệ của Trung Quốc.
Mặc dù các mức thuế hiện tại không có tác động đáng kể đến nền kinh tế Trung Quốc, nhưng dữ liệu kinh tế Trung Quốc công bố trong tuần này lại kém hơn kỳ vọng. Sản xuất công nghiệp Trung Quốc trong tháng 5.4 tăng 6.5% so với cùng kỳ năm trước, thấp hơn mức dự báo đồng thuận là 7.2%, trong khi doanh số bán lẻ chỉ tăng 8.6% so với cùng kỳ năm trước, cũng thấp hơn kỳ vọng tăng 25%. Dữ liệu hoạt động kinh tế yếu hơn dự kiến của Trung Quốc làm dấy lên lo ngại rằng tăng trưởng GDP toàn cầu có thể giảm tốc nhanh hơn dự báo trước đây. Nếu Hoa Kỳ tiếp tục áp dụng mức thuế XNUMX% đối với tất cả hàng xuất khẩu của Trung Quốc, chúng ta sẽ mong đợi tác động rõ rệt hơn đến tăng trưởng GDP toàn cầu, cũng như quỹ đạo tăng trưởng trong nước của Trung Quốc.
Bất chấp căng thẳng thương mại giữa Hoa Kỳ và Trung Quốc gia tăng, Tổng thống Trump đã mang lại sự lạc quan tạm thời cho quan hệ thương mại toàn cầu, khi ông quyết định trì hoãn việc áp thuế đối với ô tô và phụ tùng ô tô vào Hoa Kỳ. Tương tự như thời hạn của Trung Quốc, Tổng thống Trump đã cho EU và Nhật Bản 180 ngày để đạt được thỏa thuận về cách hạn chế số lượng ô tô và phụ tùng ô tô được xuất khẩu sang Mỹ, một lần nữa viện dẫn các vấn đề an ninh quốc gia. Trong khi Mexico và Canada là hai trong số những nhà xuất khẩu ô tô và phụ tùng ô tô lớn hơn sang Hoa Kỳ, cả hai nước sẽ được bảo vệ theo hiệp định thương mại USMCA mới. Mặc dù vẫn chưa được quốc hội tương ứng của mỗi quốc gia phê chuẩn, nhưng chính quyền Hoa Kỳ cũng mang lại sự lạc quan mới về việc phê chuẩn cuối cùng của USMCA. Các phương tiện truyền thông đưa tin rằng Hoa Kỳ, Mexico và Canada sắp hoàn tất một thỏa thuận nhằm loại bỏ thuế quan hiện hành đối với thép và nhôm. Nếu thuế thép và nhôm được dỡ bỏ, triển vọng USMCA được phê chuẩn sẽ tăng lên vì thuế quan là điểm gây tranh cãi chính trong việc hoàn tất hiệp định thương mại USMCA.
Triển vọng toàn cầu
Hoạt động kinh tế Argentina • Thứ Tư
Nền kinh tế Argentina vẫn suy thoái sau cuộc khủng hoảng tiền tệ và thắt chặt tiền tệ cực độ vào năm 2018. Mặc dù chúng tôi dự đoán nền kinh tế vẫn còn mong manh nhưng nền kinh tế Argentina vẫn chưa phục hồi như chúng tôi mong đợi vào thời điểm này. Chỉ số hoạt động kinh tế, được sử dụng rộng rãi như một thước đo để theo dõi tiến trình phục hồi kinh tế của Argentina, đã giảm 4.8% so với cùng kỳ năm trước trong tháng 2018 và đã giảm so với cùng kỳ năm trước kể từ tháng 55.8 năm XNUMX. Sức khỏe của nền kinh tế có thể sẽ đóng vai trò quan trọng trong cuộc bầu cử tổng thống Argentina vào cuối năm nay. Trong một cuộc thăm dò gần đây, các cử tri tiềm năng cho rằng sức khỏe của nền kinh tế trong nước là mối quan tâm hàng đầu của họ. Với việc chỉ số hoạt động kinh tế có thể sẽ giảm trở lại vào tháng XNUMX và với lạm phát CPI đạt mức cao mới XNUMX% so với cùng kỳ vào tháng XNUMX, khả năng Mauricio Macri tái đắc cử có thể sẽ tiếp tục giảm. hơn nữa.
Trước: -4.8% (Hàng năm)
PMI Úc • Thứ Tư
Nền kinh tế Úc đang dần suy thoái trong một thời gian do nước này đặc biệt phải đối mặt với nền kinh tế đang giảm tốc của Trung Quốc cũng như căng thẳng thương mại Mỹ-Trung. Các chỉ số kinh tế hàng đầu cho thấy nền kinh tế sẽ tiếp tục chậm lại, mặc dù chỉ số PMI sản xuất và dịch vụ trong tuần tới có thể cho thị trường dấu hiệu về mức độ giảm tốc rõ rệt. Tính đến thời điểm hiện tại, cả hai PMI vẫn nằm trong phạm vi mở rộng, nhưng có xu hướng thấp hơn kể từ cuối năm 2018. Do nền kinh tế hoạt động kém hiệu quả, chúng tôi tin rằng Ngân hàng Dự trữ Úc (RBA) sẽ xem xét nới lỏng chính sách tiền tệ và cắt giảm Tiền mặt. Tỷ lệ mục tiêu trong năm nay. Các thị trường cũng có quan điểm tương tự, với việc RBA định giá chính sách theo hai lần cắt giảm lãi suất trong 12 tháng tới. Việc cắt giảm lãi suất theo chính sách có thể giúp ổn định nền kinh tế, nhưng bất kỳ sự leo thang nào nữa về thuế quan Mỹ-Trung có thể sẽ đè nặng lên nền kinh tế.
Trước: 50.9 (Sản xuất), 50.1 (Dịch vụ)
PMI Eurozone • Thứ Năm
Bất chấp hoạt động sản xuất yếu kém và lĩnh vực dịch vụ tương đối trầm lắng, nền kinh tế Eurozone vẫn tăng trưởng với tốc độ 0.4% so với quý trước trong Quý 1. Tuy nhiên, chúng tôi tin rằng còn quá sớm để nói rằng nền kinh tế châu Âu đã chạm đáy và đang trên đường phục hồi, điều này sẽ khiến các nhà đầu tư và các nhà hoạch định chính sách của ECB đặc biệt tập trung vào PMI để biết thêm bất kỳ dấu hiệu nào về tình hình hoạt động của nền kinh tế. Tính đến thời điểm hiện tại, lĩnh vực dịch vụ vẫn nằm trong phạm vi mở rộng và mặc dù được kỳ vọng sẽ cải thiện ở mức độ khiêm tốn, nhưng chỉ số PMI sản xuất có thể sẽ tiếp tục giảm trong thời điểm hiện tại. Trong bối cảnh nền kinh tế mong manh và dữ liệu tâm lý yếu kém, chúng tôi tiếp tục tin rằng các nhà hoạch định chính sách của ECB sẽ tiếp tục duy trì cho đến cuối năm nay, nhưng có thể xem xét cắt giảm chính sách tiền tệ thích ứng vào năm 2020 nếu quá trình phục hồi bền vững bắt đầu hình thành.
Một cặp: 47.9 (Sản xuất), 52.8 (Dịch vụ) Đồng thuận: 48.1 (Sản xuất), 53.0 (Dịch vụ)
Quan điểm
Xem lãi suất
Giá tiếp tục di chuyển thấp hơn
Lợi suất trái phiếu kho bạc Hoa Kỳ gần đây nhìn chung đã giảm do lo ngại về cuộc chiến thương mại leo thang. Không chỉ biến động trên thị trường chứng khoán tăng lên, dẫn đến việc mua chứng khoán Kho bạc làm nơi trú ẩn an toàn, mà những người tham gia thị trường còn suy luận rằng tác động làm suy giảm tăng trưởng của cuộc chiến thương mại sẽ khiến Fed phải cắt giảm lãi suất. Lợi tức trái phiếu kho bạc kỳ hạn 2 năm đã giảm xuống mức thấp nhất trong 15 tháng trong tuần này và lợi suất trái phiếu kho bạc kỳ hạn 10 năm chạm mức thấp nhất trong năm 2019 (biểu đồ trên cùng).
Nhưng lãi suất trái phiếu chính phủ thấp hơn không chỉ giới hạn ở Hoa Kỳ. Lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm trong tuần này đã giảm xuống mức thấp nhất trong gần ba năm (biểu đồ giữa). Thật vậy, lợi suất trái phiếu chính phủ Đức có giá trị âm trong suốt kỳ hạn 10 năm. Lợi suất của nhiều trái phiếu chính phủ châu Âu khác cũng giảm xuống mức thấp nhất trong nhiều năm trong tuần này.
Như chúng tôi đã viết trước đây, chúng tôi tin rằng Fed sẽ xem xét bất kỳ sự gia tăng lạm phát nào trong thời gian ngắn do mức thuế cao hơn đối với hàng nhập khẩu của Mỹ. Và chúng tôi đồng ý với đánh giá của thị trường rằng một cuộc chiến thương mại sẽ dẫn đến việc cắt giảm lãi suất của Fed như dự kiến. Một tháng trước, giá cả thị trường cho thấy các nhà đầu tư nghĩ rằng có 40% khả năng Fed sẽ cắt giảm lãi suất vào cuối năm nay. Xác suất đó ngày nay là gần 80%. Mặc dù chúng tôi cho rằng khả năng Fed cắt giảm lãi suất vào tháng 70 thấp hơn đáng kể so với XNUMX%, nhưng chúng tôi thừa nhận rằng một cuộc chiến thương mại toàn diện, nếu xảy ra, sẽ khiến Fed phải cắt giảm lãi suất.
Mặc dù khả năng Fed nới lỏng đã tăng lên gần đây nhưng đồng đô la Mỹ nhìn chung đã mạnh lên trong thời gian gần đây. Như được hiển thị trong biểu đồ dưới cùng, đồng euro đang tiến gần đến mức thấp nhất trong hai năm so với đồng bạc xanh. Mặc dù khả năng Fed cắt giảm lãi suất đã tăng lên gần đây nhưng khả năng các ngân hàng trung ương nước ngoài tiếp tục nới lỏng lãi suất cũng tăng lên. Ví dụ: xác suất ECB sẽ cắt giảm lãi suất tiền gửi, hiện ở mức -0.40%, là chưa đến 10% một tháng trước. Xác suất đó ngày nay nó lên tới khoảng 25%. Những hạn chế đối với ô tô nhập khẩu, nếu được thực hiện, sẽ đặc biệt gây khó khăn cho nền kinh tế Đức.
Thị trường tín dụng
Tất cả đều im lặng trên Mặt trận Kho bạc?
Tin tức trong tuần này từ các phương tiện truyền thông nhà nước rằng các quan chức Trung Quốc đang thảo luận về việc bán trái phiếu kho bạc Mỹ quy mô lớn đã làm dấy lên lo ngại mới rằng Trung Quốc sẽ sử dụng khoản nợ lớn của chính phủ Mỹ như một mặt trận khác của cuộc chiến thương mại để trả đũa việc leo thang thuế quan. Dữ liệu cứng được công bố hôm thứ Tư tiết lộ rằng Trung Quốc đã bán ròng 20.4 tỷ USD trái phiếu Kho bạc trong tháng 1.1, thời điểm trước đợt tăng thuế mới nhất nhưng vẫn là đợt dỡ hàng lớn nhất trong hơn hai năm. Trung Quốc hiện đã giảm lượng nắm giữ trong 22 tháng trong XNUMX tháng qua. Tuy nhiên, lợi suất đã giảm đáng kể trong giai đoạn này do các nhà đầu tư trong nước tiếp tục bị thu hút bởi sự đánh đổi giữa rủi ro và lợi nhuận của nợ chính phủ Mỹ. Mặc dù Trung Quốc là chủ sở hữu nước ngoài lớn nhất nhưng số cổ phiếu trị giá XNUMX nghìn tỷ USD của nước này chỉ là một phần nhỏ trong số XNUMX nghìn tỷ USD trái phiếu Kho bạc đang lưu hành. Bất kỳ sự dỡ bỏ mạnh mẽ nào của Kho bạc cũng sẽ tự đánh bại một phần. Lợi suất tăng đột biến sẽ làm giảm giá trị danh mục trái phiếu Kho bạc còn lại của Trung Quốc, có lẽ là lựa chọn khả thi nhất đối với dự trữ ngoại hối đáng kể của nước này, xét về tính thanh khoản và lợi suất. Hơn nữa, việc bán ra sẽ gây áp lực giảm giá đối với đồng đô la so với đồng nhân dân tệ, cản trở khả năng cạnh tranh của các nhà xuất khẩu Trung Quốc vào đúng thời điểm mà họ có thể sử dụng một số biện pháp cứu trợ. Nói tóm lại, việc Trung Quốc bán trái phiếu kho bạc nhanh chóng có thể sẽ không khiến lợi suất tăng đột biến đáng kể. Một động thái như vậy sẽ gây ra thiệt hại cho Trung Quốc, trong khi nhu cầu nợ chính phủ Mỹ luôn mạnh mẽ và ngày càng gia tăng trong nước.
Chủ đề của tuần
Tất cả các cuộc chiến thương mại đều mang tính địa phương
Bắt đầu từ ngày 1 tháng 60, Trung Quốc sẽ tăng thuế đối với 25 tỷ đô la hàng hóa Mỹ lên tới 200%, để trả đũa việc Mỹ tăng thuế tương tự đối với 10 tỷ đô la hàng hóa Trung Quốc có hiệu lực vào ngày 500 tháng 2.5. S&P 7 giảm gần 1% vào thứ Hai khi triển vọng về một cuộc chiến thương mại kéo dài và rõ rệt hơn ngày càng gia tăng. Chỉ có khoảng 16.6% tổng kim ngạch xuất khẩu của Mỹ sang Trung Quốc và trên cơ sở giá trị gia tăng, xuất khẩu sang Trung Quốc chỉ chiếm chưa đến 2018% nền kinh tế Mỹ. Tuy nhiên, điều này che giấu những rủi ro thương mại cơ bản của nhiều quốc gia khác nhau, một số trong đó dễ bị ảnh hưởng hơn nhiều bởi sự gián đoạn trong giao thương với nền kinh tế lớn thứ hai thế giới. Nhìn vào xuất khẩu sang Trung Quốc dưới dạng phần trăm GDP của các bang, Washington, Nam Carolina và Oregon là những nơi dễ bị ảnh hưởng nhất - không có gì đáng ngạc nhiên vì tất cả đều là nơi có các tổ hợp cảng lớn và một loạt các công ty sản xuất tiên tiến. Texas dẫn đầu tính theo đô la, xuất khẩu 16.3 tỷ đô la sang Trung Quốc vào năm 16.0, tiếp theo là California và Washington với lần lượt là 5 tỷ đô la và 20 tỷ đô la. Chỉ có một bang khác là Nam Carolina xuất khẩu hơn XNUMX tỷ USD sang Trung Quốc vào năm ngoái. Phương pháp luận đáng chú ý ở đây. Xuất khẩu phản ánh 'nguồn gốc của sự chuyển động', đó là nơi hàng hóa được tập hợp lại. Do đó, các sản phẩm nông nghiệp từ các quốc gia nội địa được 'tổng hợp' tại một cảng sẽ được tính vào kim ngạch xuất khẩu của quốc gia có cảng. Hiệu quả là đánh giá thấp khả năng xuất khẩu của các bang tập trung vào nông nghiệp và cường điệu hóa khả năng xuất khẩu của các bang có cảng. Thật vậy, nông dân đã bị ảnh hưởng đặc biệt nặng nề bởi thuế quan trả đũa của Trung Quốc và giá hàng hóa lao dốc, buộc chính quyền Trump phải cam kết cấp XNUMX tỷ USD vào quỹ cứu trợ, mặc dù mức độ rủi ro trên giấy tờ thấp. Hơn nữa, tác động kinh tế của thương mại còn vượt xa giá trị của hàng hóa quá cảnh. Ví dụ, trong khi hàng hóa sản xuất được sản xuất và tổng hợp ở Ohio được tính vào GDP của bang đó, thì việc vận chuyển và xuất khẩu chúng từ các cảng trên bờ biển phía Đông hỗ trợ một loạt công việc hậu cần và phân phối ở nhiều bang khác. Do đó, dữ liệu việc làm cấp ngành ở các khu vực phụ thuộc vào thương mại có thể đóng vai trò là tín hiệu báo trước cho phần còn lại của quốc gia và cung cấp manh mối về mức độ ảnh hưởng của cuộc chiến thương mại đối với nền kinh tế rộng lớn hơn.
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


