
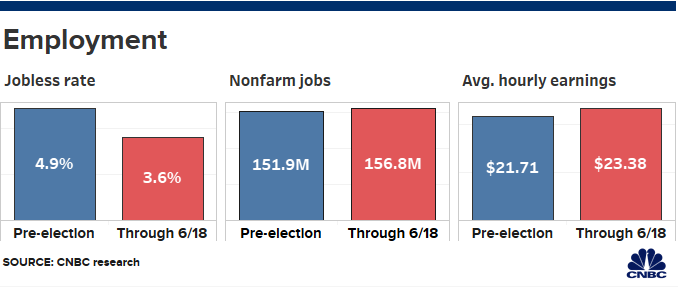
Ở một số khía cạnh quan trọng, nền kinh tế Donald Trump, đang bùng nổ vào năm ngoái nhưng chậm lại trong năm nay, đang bắt đầu giống với nền kinh tế mà ông thừa hưởng từ người tiền nhiệm.
Có lợi suất trái phiếu chạm đáy, tăng trưởng kinh tế chậm chạp và không thể phủ nhận, Cục Dự trữ Liên bang dường như đang giật dây, một vai trò chỉ trở nên trầm trọng hơn trong những ngày kể từ cuộc khủng hoảng tài chính và cuộc Đại suy thoái và vẫn tiếp tục cho đến ngày nay. .
Những điểm tương đồng đó càng trở nên rõ ràng hơn trong tuần này, khi lãi suất trái phiếu kho bạc kỳ hạn 10 năm chuẩn lần đầu tiên giảm xuống dưới 2% kể từ khi Trump trở thành tổng thống, và dấu hiệu của Fed, nếu có điều gì đó không giống như một lời hứa hoàn toàn, rằng điều đó sẽ sớm xảy ra. sẽ cắt giảm lãi suất khoảng nửa năm kể từ lần tăng lãi suất gần đây nhất.
Đáng lẽ mọi chuyện không nên diễn ra như vậy: Việc cắt giảm thuế năm 2017 và những động thái tích cực hướng tới bãi bỏ quy định được cho là sẽ kéo nền kinh tế Mỹ thoát khỏi đà tăng trưởng băng giá. Điều đó đã xảy ra vào năm 2018, nhưng các nhà hoạch định chính sách và các chuyên gia Phố Wall ngày càng lo ngại rằng một đợt suy thoái nếu không muốn nói là suy thoái hoàn toàn sắp xảy ra và Fed lại được yêu cầu phải ra tay giải cứu.
Peter Boockvar, giám đốc đầu tư của Bleakley Advisory Group, cho biết: “Các bạn đều giống nhau về triển vọng tăng trưởng, nhưng không nhất thiết phải ở mức độ phức tạp của nó”. “Năm 2012, 2013, các bạn vẫn còn vết sẹo của cuộc khủng hoảng tài chính lớn. Bây giờ những vết sẹo đó đã hoàn toàn bị lãng quên. Tôi nghĩ những gì Fed đã làm trong nhiều năm đã tẩy não họ để họ nghĩ rằng họ có thể lo liệu mọi việc.”
Fed có thể không có khả năng giải quyết mọi thứ, nhưng theo quan điểm của Trump, ngân hàng trung ương là cốt lõi của những sai sót.
Lưu ý: công ty chúng tôi đã tạo ra một robot ngoại hối có lợi nhuận với rủi ro thấp và lợi nhuận ổn định 50-300% hàng tháng!
Tổng thống khẳng định nếu Fed không quá tích cực trong việc tăng lãi suất thì nền kinh tế sẽ hoạt động tốt hơn nhiều. Kể từ khi Trump nhậm chức, Fed đã thực hiện 2018 lần tăng lãi suất, trong đó có 2016 lần vào năm XNUMX. Chỉ có XNUMX lần tăng trong thời chính quyền của Barack Obama, trong đó có XNUMX lần sau cuộc bầu cử năm XNUMX.
Hoàn cảnh khác nhau, kết quả tương tự
Việc so sánh giữa hai chính quyền là khó khăn vì Obama đã phải giải quyết phần lớn cuộc khủng hoảng tài chính nhưng cũng được hưởng lợi từ lãi suất quỹ liên bang gần như bằng 3.5 cộng với khoảng XNUMX nghìn tỷ USD kích thích do Fed cung cấp.
Mức tăng trưởng GDP 2.9% của Trump trong năm 2018 đánh bại bất kỳ năm nào kể từ cuộc khủng hoảng nhưng không đạt được mức tăng 3% hoặc cao hơn mà ông đã hứa. Xét về mọi mặt, năm 2019 dường như đang chậm lại, ngay cả khi tỷ lệ tăng mạnh bất ngờ là 3.1% trong quý đầu tiên và tỷ lệ thất nghiệp ở mức thấp nhất trong 50 năm.
Những gì có thể đang xảy ra chỉ là sự quay trở lại xu hướng đơn giản, một môi trường chậm nhưng ổn định do lực lượng lao động già đi và năng suất hạn chế mang lại.
Joseph Brusuelas, nhà kinh tế trưởng tại RSM, cho biết: “Những gì bạn đang thấy là sự tái khẳng định tình trạng trì trệ kéo dài sau đợt cắt giảm thuế”. cố vấn Larry Summers và những người khác. “Việc cắt giảm thuế không đạt được mục tiêu dự kiến là kích thích đầu tư vốn. Nền kinh tế đang quay trở lại xu hướng dài hạn của nó.”
Vào thời điểm cuộc khủng hoảng tài chính xảy ra, Fed có nhiều khả năng thay đổi chính sách hơn đáng kể. Lãi suất huy động ở mức 5.25% khi ngân hàng trung ương bắt đầu cắt giảm vào năm 2007; bây giờ nó gần hơn với 2.38%, ở khoảng giữa phạm vi mục tiêu từ 2.25% đến 2.5%.
Tình hình hiện tại khiến Fed có rất ít đường băng trước khi đạt đến cái mà họ gọi là “giới hạn dưới bằng 0” hoặc điểm thấp nhất có thể trước khi tiến tới lãi suất danh nghĩa âm.
Chắc chắn, tất cả các chu kỳ kinh tế đều khác nhau, và trong chu kỳ này, Fed có thể không cần phải nhanh chóng về 0 nếu vượt trước đợt suy thoái mà thị trường trái phiếu đang dự đoán trước.
Trong kịch bản đó, một hoặc hai đợt cắt giảm có thể có tác dụng tương tự như việc nới lỏng mạnh mẽ trong cuộc khủng hoảng.
Patrick Chovanec, chiến lược gia trưởng tại Silvercrest Asset Management và là giáo sư phụ trợ tại Trường Quan hệ Công và Quốc tế của Đại học Columbia, cho biết: “Tôi không nghĩ Fed đang tạo ra làn sóng ở đây”. “Nó hoàn toàn ngược lại. Có những diễn biến kinh tế thực sự, cả tích cực lẫn tiêu cực, khiến tăng trưởng tăng tốc vào năm ngoái và sau đó khiến Fed bắt đầu nghĩ đến việc thắt chặt và đã giảm tốc trong năm nay. Có những xu hướng kinh tế thực sự mà tôi không nghĩ Fed đã kiểm soát được”.
Đánh giá của Signal2forx




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


