
Tại sao các nhà kinh doanh thị trường tài chính phải theo dõi cả chính sách tiền tệ và tài khóa:
-
- Khi giao dịch thị trường tài chính, đặc biệt là khi có lo ngại về sự suy giảm kinh tế toàn cầu, điều cần thiết là phải theo dõi cả chính sách tài khóa của chính phủ và ngân hàng trung ương chính sách tiền tệ.
-
- Khi họ làm việc cùng nhau, khả năng suy thoái chuyển thành suy thoái toàn diện sẽ giảm đi đáng kể.
-
- Nếu không, một cuộc khủng hoảng kinh tế có khả năng xảy ra nhiều hơn.
Tầm quan trọng của chính sách tài khóa và tiền tệ khi giao dịch trong thời kỳ suy thoái kinh tế
Giao dịch trên thị trường tài chính khi điều kiện kinh tế kém, điều quan trọng hơn bao giờ hết là giám sát cả chính sách tài khóa của chính phủ và chính sách tiền tệ của ngân hàng trung ương. Nó thậm chí còn quan trọng hơn khi có những lo ngại rằng sự suy thoái có thể dẫn đến một cuộc suy thoái toàn diện
Đó là bởi vì những điều chỉnh chính sách thích hợp có thể ngăn chặn một cuộc khủng hoảng thực sự và phục hồi nhanh chóng, trong khi chiến lược sai lầm có thể đẩy nhanh và / hoặc làm trầm trọng thêm sự sụp đổ.
Sự khác biệt giữa chính sách tiền tệ và tài khóa là gì?
Nói một cách đơn giản, chính sách tài khóa có nghĩa là kế hoạch thuế và chi tiêu của chính phủ trong khi chính sách tiền tệ đề cập đến các quyết định của ngân hàng trung ương về lãi suất và liệu có nên đẩy thêm tiền vào hệ thống tài chính hay rút ra. Chúng hiệu quả nhất khi chúng làm việc cùng nhau và ít hiệu quả nhất khi chúng kéo theo các hướng ngược nhau.
Lưu ý: các lập trình viên của chúng tôi đã phát triển một robot ngoại hối có lợi nhuận với rủi ro thấp và lợi nhuận ổn định!
Phối hợp chính sách tài khóa và tiền tệ
Khủng hoảng nợ khu vực đồng tiền chung châu Âu: Làm thế nào để giao dịch với những thảm họa trong tương lai
Ở các nước khác, bức tường giữa chính phủ và ngân hàng trung ương kém vững chắc hơn. Tại Nhật Bản, Bộ Tài chính mất nhiều quyền hành đối với Ngân hàng Trung ương Nhật Bản vào năm 1997. Tuy nhiên, Bộ Tài chính vẫn dễ bị can thiệp chính trị như đã được nêu rõ khi Thủ tướng Nhật Bản Shinzo Abe thực hiện chính sách “ba mũi tên” bao gồm chính sách tiền tệ. , chính sách tài khóa và các chiến lược tăng trưởng kinh tế để thúc đẩy đầu tư tư nhân. Đến lượt mình, chính phủ bị cáo buộc bị ảnh hưởng mạnh mẽ bởi các doanh nghiệp lớn, dẫn đến thuật ngữ “Japan Inc.”
Ở những nơi khác, các ngân hàng trung ương ở các nước như Ấn Độ và Thổ Nhĩ Kỳ đang chịu áp lực mạnh mẽ để đưa các chính sách của họ phù hợp hơn với chính sách tài khóa của chính phủ các nước. Ở Trung Quốc, có lẽ đáng ngạc nhiên là Ngân hàng Nhân dân Trung Quốc (PBOC) có một số độc lập hạn chế mặc dù cuối cùng vẫn bị các nhà cầm quyền Cộng sản của đất nước kiểm soát. Một số quốc gia châu Á khác phối hợp chính sách tài khóa và tiền tệ một cách cởi mở.
Hawkish vs Dovish: Chính sách tiền tệ ảnh hưởng đến giao dịch ngoại hối như thế nào
Tại Mỹ, Tổng thống Donald Trump đã nhiều lần chỉ trích Cục Dự trữ Liên bang và thúc ép Cục Dự trữ Liên bang cắt giảm lãi suất - điều mà Cục Dự trữ Liên bang từ chối thực hiện, mặc dù việc cắt giảm đã có trước cuối năm 2019.
Trong một bài đăng trên Twitter vào tháng 2019 năm XNUMX, Trump lập luận rằng “Trung Quốc sẽ bơm tiền vào hệ thống của họ và có thể sẽ giảm lãi suất, như mọi khi, để bù đắp cho hoạt động kinh doanh mà họ đang và sẽ thua lỗ. Nếu Cục Dự trữ Liên bang thực hiện một 'trận đấu' thì trò chơi sẽ kết thúc, chúng tôi thắng! "
Phản ứng đối với dòng tweet của anh ấy nói chung là tiêu cực nhưng, như một nhà bình luận đã nói vào thời điểm đó - và như đã giải thích ở trên - đây chính xác là những gì Nhật Bản và Trung Quốc đang làm, và châu Âu cũng vậy nếu họ không lo lắng về việc mất chủ quyền ở cấp độ quốc gia . Một người khác lưu ý rằng "Fed và PBOC giống nhau hơn bạn có thể nghĩ".
Thị trường giao dịch khi các ngân hàng trung ương hết quyền chọn
Từ góc độ giao dịch, chính các ngân hàng trung ương sẽ ảnh hưởng trực tiếp hơn đến giá cả. Khi họ quyết định tăng hoặc giảm lãi suất, gợi ý rằng những thay đổi về tỷ giá đang diễn ra, bơm tiền vào nền kinh tế hoặc làm cạn kiệt nó hoặc nghĩ ra những cách phức tạp hơn bao giờ hết để tác động đến lượng cung tiền, giá sẽ phản ứng ngay lập tức.
Tại sao Chính sách tiền tệ của Ngân hàng Trung ương có thể không ngăn được thị trường khác bùng nổ
Ít có phản ứng hơn đối với các thông báo của chính phủ về thay đổi thuế, các chương trình thắt lưng buộc bụng, chi tiêu cho cơ sở hạ tầng và những thứ tương tự - một phần vì ảnh hưởng của chúng lâu dài hơn và một phần vì chúng có thể được các chủ ngân hàng trung ương bù đắp nếu họ quyết định, chẳng hạn như việc mở rộng tài khóa có khả năng xảy ra. để thúc đẩy lạm phát.
Tuy nhiên, điều quan trọng cần lưu ý là khi các ngân hàng trung ương hết lựa chọn, chính sách của chính phủ trở nên quan trọng hơn đối với thị trường. Tại thời điểm viết bài, lãi suất chính thức là âm ở cả Nhật Bản và Thụy Sĩ, và bằng XNUMX ở Khu vực đồng tiền chung châu Âu. Trên khắp thế giới, các chính sách sáng tạo với các từ viết tắt ngày càng phức tạp và nhiều tỷ lệ thành công khác nhau đã được đưa ra để thúc đẩy các nền kinh tế khi tỷ giá không thể giảm hơn nữa và chính sách tiền tệ thông thường dường như đã đạt đến giới hạn. Dưới đây là một số trong số họ:
-
- Chương trình Cứu trợ Tài sản Rắc rối (TARP) được Hoa Kỳ đưa ra vào năm 2008 như một biện pháp ứng phó với cuộc khủng hoảng thế chấp dưới chuẩn và liên quan đến việc mua các tài sản độc hại và vốn chủ sở hữu từ các tổ chức tài chính.
-
- Quỹ cho vay chứng khoán có kỳ hạn hỗ trợ bằng tài sản (TALF) cũng được Cục Dự trữ Liên bang thành lập vào năm 2008 để thúc đẩy nền kinh tế - một ví dụ điển hình về việc chính phủ và Fed đang đi theo cùng một hướng. Ngược lại, một số nhà kinh tế cho rằng hiện tại chính phủ và Fed đang diễn biến theo hướng ngược lại, với chính sách tài khóa lỏng lẻo vào thời điểm lãi suất vẫn ở mức cao so với nhiều nền kinh tế lớn khác.
-
- Nới lỏng định lượng (QE) hiện đã trở nên phổ biến và mô tả việc ngân hàng trung ương mua chính phủ và các chứng khoán khác từ thị trường để thúc đẩy cung tiền và khuyến khích chi tiêu.
-
- Nới lỏng tiền tệ định lượng và định tính (QQE) với Kiểm soát đường cong lợi tức là một biến thể được Ngân hàng Trung ương Nhật Bản giới thiệu vào năm 2016 khi QE được chứng minh là không đủ để thúc đẩy lạm phát.
-
- Các hoạt động tái cấp vốn dài hạn được nhắm mục tiêu (TLTRO) được thiết kế bởi Ngân hàng Trung ương châu Âu cung cấp nguồn vốn dài hạn với các điều kiện hấp dẫn cho các ngân hàng nhằm nới lỏng các điều kiện tín dụng của khu vực tư nhân và kích thích hoạt động cho vay của ngân hàng đối với nền kinh tế thực.
Tầm quan trọng của các biện pháp như vậy có thể được nhìn thấy trong biểu đồ sau, cho thấy cách ECB công bố loạt TLTRO đầu tiên vào tháng 2014 năm XNUMX đã dẫn đến sự trượt giá kéo dài của EURUSD.
Biểu đồ giá EURUSD, Khung thời gian hàng tuần (11 tháng 2013 năm 27 - 2019 tháng XNUMX năm XNUMX)
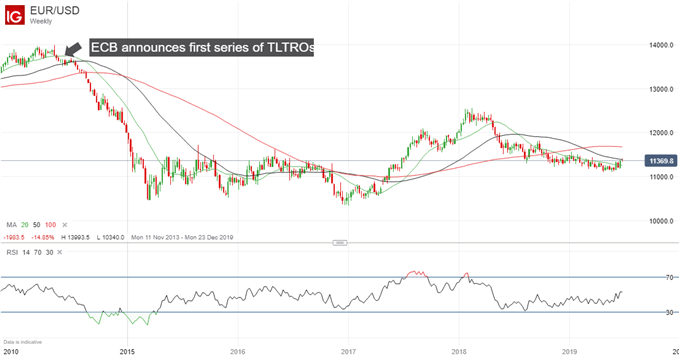
Biểu đồ bởi IG (Bạn có thể nhấp vào nó để có hình ảnh lớn hơn)
Các ngân hàng trung ương tác động đến thị trường ngoại hối như thế nào
Do đó, bài học cho các nhà giao dịch rất rõ ràng: các ngân hàng trung ương và chính phủ đều có ảnh hưởng đến thị trường. Do đó, các thông báo chính sách cần được giám sát chặt chẽ - và không bao giờ hơn khi có lo ngại về suy thoái chuyển thành suy thoái toàn cầu.
Các tài nguyên giúp bạn giao dịch trên thị trường ngoại hối:
Cho dù bạn là người mới hay một nhà giao dịch có kinh nghiệm, tại DailyFX, chúng tôi có nhiều tài nguyên để giúp bạn:
- Viết bởi Martin Essex, Nhà phân tích và Biên tập
Vui lòng liên hệ với tôi qua phần nhận xét dưới đây, qua email tại martin.essex@ig.com hoặc trên Twitter @MartinSEssex
Đánh giá của Signal2forx



 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


