
By Uladzimir Leuchankou, người sáng lập Signal2Forex · 7 tháng 11 năm 2026
Biến động tiền tệ là gì? Chỉ đơn giản là thước đo mức độ và tốc độ biến động của giá? Tôi cho rằng đó cũng là một câu trả lời. Nhưng đối với tôi, biến động tiền tệ là biên độ biến động trong một ngày bình thường của một cặp tiền tệ — một con số tính bằng pip mà tôi cần biết trước khi đặt lệnh dừng lỗ hoặc chọn khối lượng giao dịch.
Thứ Sáu tuần trước đã cho thấy một ví dụ rõ ràng. Vào ngày 6 tháng 11 năm 2026, báo cáo việc làm của Mỹ được công bố lúc 13:30 GMT. Trong 20 ngày trước đó, tỷ giá USD/JPY đã biến động khoảng 86 pip mỗi ngày. Vào thứ Sáu hôm đó, nó đã biến động khoảng 125 pip.
| Đo | Pips | Nó nói với bạn điều gì |
|---|---|---|
| Trung bình mỗi ngày, trong 20 ngày qua | 86 | Kích thước trung bình của một ngày — biến động lịch sử |
| Di chuyển các tùy chọn đó theo giá cho đêm đó | 141 | Những gì thị trường kỳ vọng — biến động ngầm định |
| Từ thấp đến cao trong ngày | về 125 | Chuyện gì đã xảy ra |
Hai trong số các con số này — mức trung bình và biến động giá — đến từ dữ liệu quyền chọn StoneX được công bố vào sáng ngày 6 tháng 11. Con số thứ ba là do tôi tự tính toán — từ mức thấp gần 157.25 trong phiên giao dịch châu Á đến mức cao gần 158.50 sau khi báo cáo được công bố.
Một ngày thứ Sáu qua những con số
Và bản báo cáo đó thật bất ngờ. Cục Thống kê Lao động Hoa Kỳ Đã có 165,000 việc làm mới được tạo ra trong tháng 10. Các nhà kinh tế dự đoán khoảng 65,000 việc làm. Tỷ lệ thất nghiệp giảm xuống còn 4.1%. Trong những phút đầu tiên, tỷ giá USD/JPY tăng 72 pip, đạt 158.38.
Vậy hôm nay có phải là một ngày biến động mạnh? So với mức trung bình 86 pip — thì đúng vậy, mức biến động trong ngày gần gấp rưỡi. So với mức 141 pip mà giá quyền chọn đã định giá — thì không, mức biến động trong ngày thấp hơn so với dự đoán của thị trường. Đó là lý do tại sao tôi không bao giờ gọi một ngày là biến động mạnh mà không nói rõ tôi so sánh nó với con số nào.
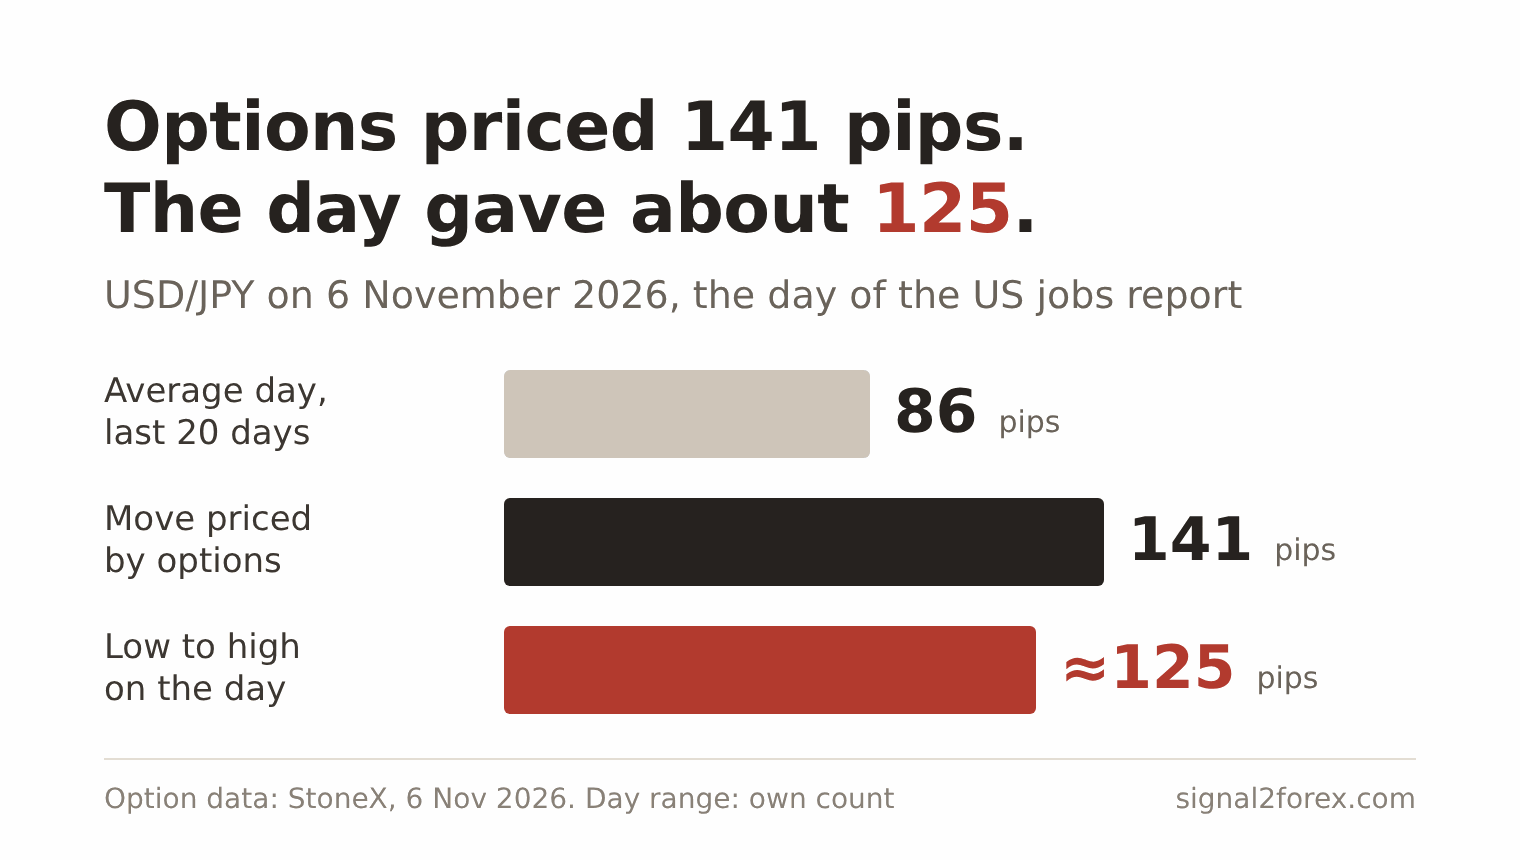
Tính theo giá trị tiền tệ, cùng ngày giao dịch trông như thế này: Một pip của cặp USD/JPY trên một lot tiêu chuẩn — 100,000 đơn vị — trị giá khoảng 6.31 đô la Mỹ với tỷ giá 158.40. Một biến động 125 pip trị giá khoảng 789 đô la Mỹ trên một lot tiêu chuẩn và 7.89 đô la Mỹ trên 0.01 lot. Nếu bạn giao dịch với tài khoản 100 cent, bạn cần con số này bằng đô la Mỹ trước khi có báo cáo, và bạn không thể có được nó sau đó.
Hai loại biến động
Biến động giá trong thị trường ngoại hối là gì khi bạn mở sổ giao dịch? Có hai loại, và bảng trên thể hiện cả hai. Biến động lịch sử được tính toán từ các mức giá đã tồn tại — mức cao nhất, mức thấp nhất và giá đóng cửa của những ngày trước đó. Biến động ngầm định được lấy từ giá quyền chọn. Nó cho thấy các nhà giao dịch sẵn sàng trả phí bảo hiểm cho mức biến động lớn đến mức nào.
Đây là ý nghĩa về biến động tiền tệ mà tôi sử dụng trong công việc của mình. Biến động lịch sử là một tham số — tôi có thể tính toán, kiểm tra và đưa nó vào robot. Biến động ngầm định là một tín hiệu cảnh báo. Robot của tôi đọc giá chứ không đọc quyền chọn, vì vậy đối với tôi, con số biến động ngầm định hoạt động như một lịch. Nó cho tôi biết rằng một ngày biến động lớn có thể sắp đến, và không hơn thế nữa.
Còn một cấp độ khác nữa — sự biến động của thị trường tiền tệ nói chung. Ngân hàng Thanh toán Quốc tế (BIS) đã đo lường thị trường vào tháng 4 năm 2025, vài tuần sau khi Mỹ công bố áp thuế. Giao dịch đã đạt mức cao. 9.6 nghìn tỷ đô la mỗi ngàyCao hơn 28% so với năm 2022, và BIS lưu ý rằng cuộc khảo sát được thực hiện "trong bối cảnh biến động tỷ giá hối đoái cao".
Với tôi, đây là điều quan trọng nhất về sự biến động của thị trường ngoại hối. Đó là thời điểm thị trường giao dịch sôi động nhất, và không thể gọi đó là lỗi của thị trường. Những ngày giao dịch lớn và khối lượng giao dịch lớn thường đi kèm với nhau.
Phạm vi thực tế trung bình
Nếu chỉ được giữ lại một chỉ báo biến động ngoại hối, tôi sẽ chọn Average True Range, hay ATR. Welles Wilder đã mô tả nó vào năm 1978 trong cuốn sách "New Concepts in Technical Trading Systems" của ông. Nó được tích hợp sẵn trong mọi phần mềm giao dịch — Trang trợ giúp MetaTrader 5 Cho cùng một công thức.
Phạm vi thực sự của một ngày là khoảng cách lớn nhất trong ba khoảng cách. Thứ nhất là khoảng cách từ điểm cao nhất đến điểm thấp nhất. Thứ hai là khoảng cách từ điểm gần nhất trước đó đến điểm cao nhất. Và thứ ba là khoảng cách từ điểm gần nhất trước đó đến điểm thấp nhất. Tại sao lại là ba? Bởi vì một cặp có thể nhảy giữa điểm gần nhất này và điểm mở tiếp theo, và phép tính đơn giản giữa điểm cao nhất và điểm thấp nhất sẽ làm mất đi bước nhảy đó.
Hãy xem lại thứ Sáu tuần trước. Thứ Năm đóng cửa ở mức gần 157.70. Mức cao nhất của thứ Sáu là gần 158.50 và mức thấp nhất là gần 157.25. Chênh lệch giữa mức cao nhất và mức thấp nhất là 125 pip, chênh lệch giữa giá đóng cửa ngày hôm trước và mức cao nhất là 80 pip, chênh lệch giữa giá đóng cửa ngày hôm trước và mức thấp nhất là 45 pip. Biên độ dao động thực tế là 125.
Wilder sau đó làm mịn dữ liệu trong 14 ngày — giá trị cũ nhân với 13, cộng với phạm vi mới, chia cho 14. Với 86 là giá trị cũ, ta được 86 × 13 + 125 = 1,243, và 1,243 ÷ 14 xấp xỉ 89 pip. Một ngày giao dịch lớn đã làm thay đổi giá trị trung bình 3 pip.
Điều tôi thích ở ATR là nó không hoảng loạn. Dải Bollinger và độ lệch chuẩn thể hiện cùng một điều dưới dạng khác, và tôi ít sử dụng chúng hơn. Bài viết về chỉ báo này sẽ cung cấp phân tích chi tiết hơn về chỉ báo này. Cách đo lường biến động bằng ATR.
Từ bãi tập bắn đến lô đất
Nếu không phải là người giao dịch quyền chọn, bạn giao dịch biến động như thế nào? Với tôi, câu trả lời rất đơn giản — tôi để nó tự động thiết lập điểm dừng lỗ và khối lượng giao dịch. Phạm vi giá được đặt trước, và khối lượng giao dịch được đặt sau cùng.
Đây là phép tính với số liệu của ngày thứ Sáu. Tôi lấy 86 pip làm mức bình thường trong ngày và đặt lệnh dừng lỗ ở mức 1.5 của con số đó — tức là 129 pip. Với tài khoản 10,000 đô la, tôi chấp nhận rủi ro 1%, tương đương 100 đô la. Một pip trên 0.01 lot USD/JPY trị giá khoảng 0.063 đô la, vậy 129 pip có giá 8.14 đô la cho mỗi 0.01 lot. Như vậy, 100 đô la ÷ 8.14 đô la ta được 12 bước 0.01 — tức là một lot 0.12.
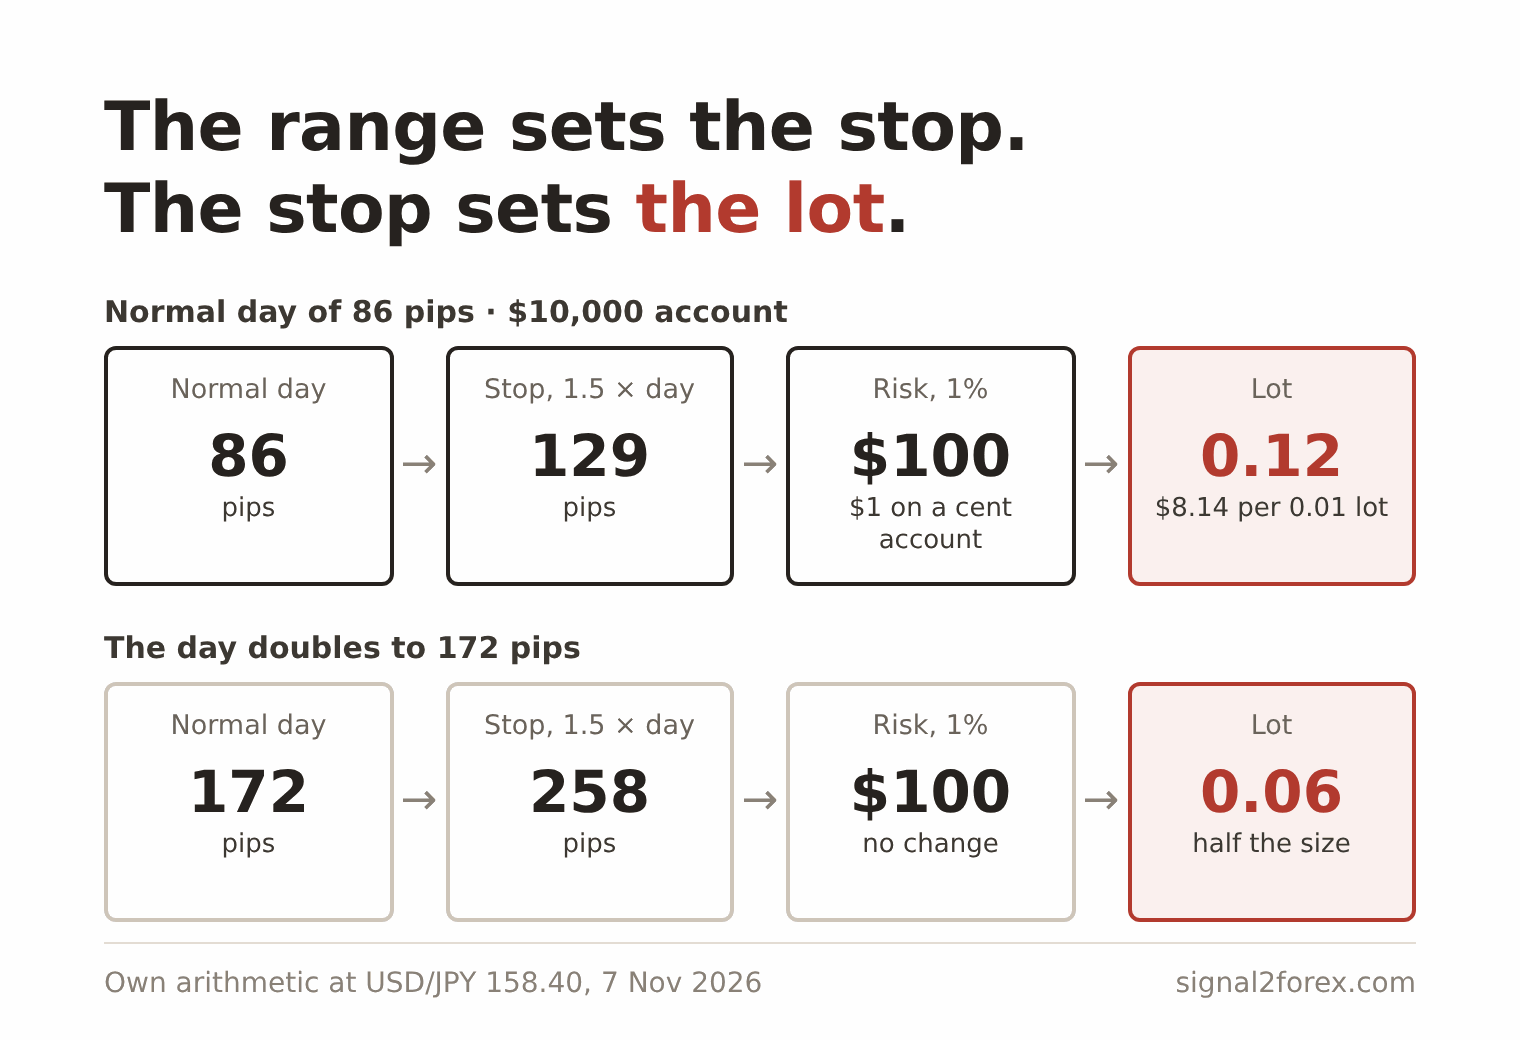
Trên tài khoản 100 đô la (tính theo cent), các bước tương tự sẽ cho rủi ro là 1 đô la và khối lượng giao dịch là 0.12 lot tính theo cent. Và nếu trong ngày bình thường, lợi nhuận tăng gấp đôi lên 172 pip? Điểm dừng lỗ sẽ là 258 pip và khối lượng giao dịch giảm xuống còn 0.06. Khoản lỗ trong một giao dịch xấu sẽ gần 100 đô la, hoặc 1 đô la trên tài khoản cent. Nếu bạn cần ôn lại giá trị của pip, hãy xem bài viết của tôi về... pip là gì.
Tôi không biết cách nào sử dụng biến động giá tốt hơn cách này trong giao dịch ngoại hối. Khi khối lượng giao dịch trong ngày lớn hơn, khối lượng giao dịch cần phải nhỏ hơn.
Biến động tiền tệ theo từng cặp tỷ giá
Loại tiền tệ nào biến động mạnh nhất? Câu hỏi này thường được đặt ra, và câu trả lời thường thấy là một bảng thống kê pip. Trang này trước đây từng có một bảng như vậy. Tôi đã gỡ bỏ nó — tôi không thể xác nhận các con số của nó với một nguồn đáng tin cậy, và các danh sách tôi kiểm tra trong tuần này lại mâu thuẫn nhau. Một danh sách cho thấy USD/JPY biến động từ 40 đến 80 pip mỗi ngày, danh sách khác lại cho thấy từ 80 đến 120 pip.
Có một vấn đề thứ hai với những bảng như vậy. Số pip của các cặp tiền tệ khác nhau không bằng nhau. Một ngày có 86 pip trên USD/JPY ở mức 158.40 tương đương 0.54% giá. Cùng 86 pip đó trên EUR/USD ở mức 1.12 sẽ tương đương 0.77%. Vì vậy, ý nghĩa của sự biến động tiền tệ mà tôi thấy phù hợp là một ngày biến động lớn tính theo phần trăm giá. Việc đếm pip có thể gây hiểu lầm.
Sự biến động giữa các loại tiền tệ khác nhau vì những lý do thay đổi chậm. Các cặp tiền tệ của hai nền kinh tế lớn với lãi suất gần nhau — EUR/GBP, EUR/CHF — thường ít biến động hơn. EUR/USD và USD/JPY nằm ở giữa. Các cặp tiền tệ với đồng bảng Anh và đồng yên Nhật biến động nhiều hơn. Tiền tệ của các thị trường mới nổi như đồng rand, đồng lira và đồng peso Mexico biến động mạnh nhất, và chênh lệch giữa chúng cũng rộng hơn.
Biến động của các cặp tiền tệ cũng phụ thuộc vào từng giờ — cùng một cặp tiền tệ có thể ổn định vào cuối buổi tối ở Mỹ và biến động mạnh khi giao dịch ở London và New York trùng giờ. Số liệu hàng ngày che giấu điều này, vì vậy tôi cũng xem xét cả yếu tố thời gian.
Bất kỳ công cụ đo biến động tiền tệ hoặc biểu đồ biến động ngoại hối nào trên trang web đều hiển thị hình ảnh này cho nhà môi giới và máy chủ của người khác. Biểu đồ biến động tiền tệ cho tài khoản của chính bạn là một chỉ báo trên biểu đồ hàng ngày của riêng bạn. Danh mục đầu tư Forex V Tôi giao dịch 14 cặp tiền tệ trên biểu đồ H1 vì lý do này — những ngày giao dịch lớn diễn ra với các cặp tiền tệ khác nhau vào những thời điểm khác nhau, và tôi không muốn dồn hết rủi ro vào một cặp duy nhất.
Các sự kiện không có chuyển động
Hầu hết các bài báo đều nói rằng tin tức gây ra biến động giá ngoại hối. Theo những gì tôi thấy tuần trước, điều này chỉ đúng một nửa. Có ba sự kiện lớn trong vòng năm ngày, và chúng đã tác động đến giá cả theo những cách rất khác nhau.
Sự kiện đầu tiên là cuộc bầu cử giữa nhiệm kỳ của Mỹ vào ngày 3 tháng 11. Đảng Dân chủ giành chiến thắng ở cả hai viện Quốc hội. Thị trường buộc phải điều chỉnh giá cả, và chỉ số đô la giảm khoảng 0.8% — Nghiên cứu MUFG Ngày 6 tháng 11, người này viết rằng khoản lỗ đã nhanh chóng được khắc phục.
Thứ hai là Ngân hàng Anh. Vào ngày 5 tháng 11, nó Tăng lãi suất ngân hàng từ 3.75% lên 4%. Với tám phiếu thuận và một phiếu chống. Việc tăng lãi suất nghe có vẻ là một sự kiện lớn. Đồng bảng Anh giữ ở mức gần 1.35 đô la và đóng cửa ngày gần như ở mức mở cửa. Mọi người đều dự đoán được sự tăng giá, vì vậy không còn gì để thay đổi nữa.
Thứ ba là báo cáo việc làm, với sự chênh lệch 100,000 việc làm giữa dự báo và thực tế.
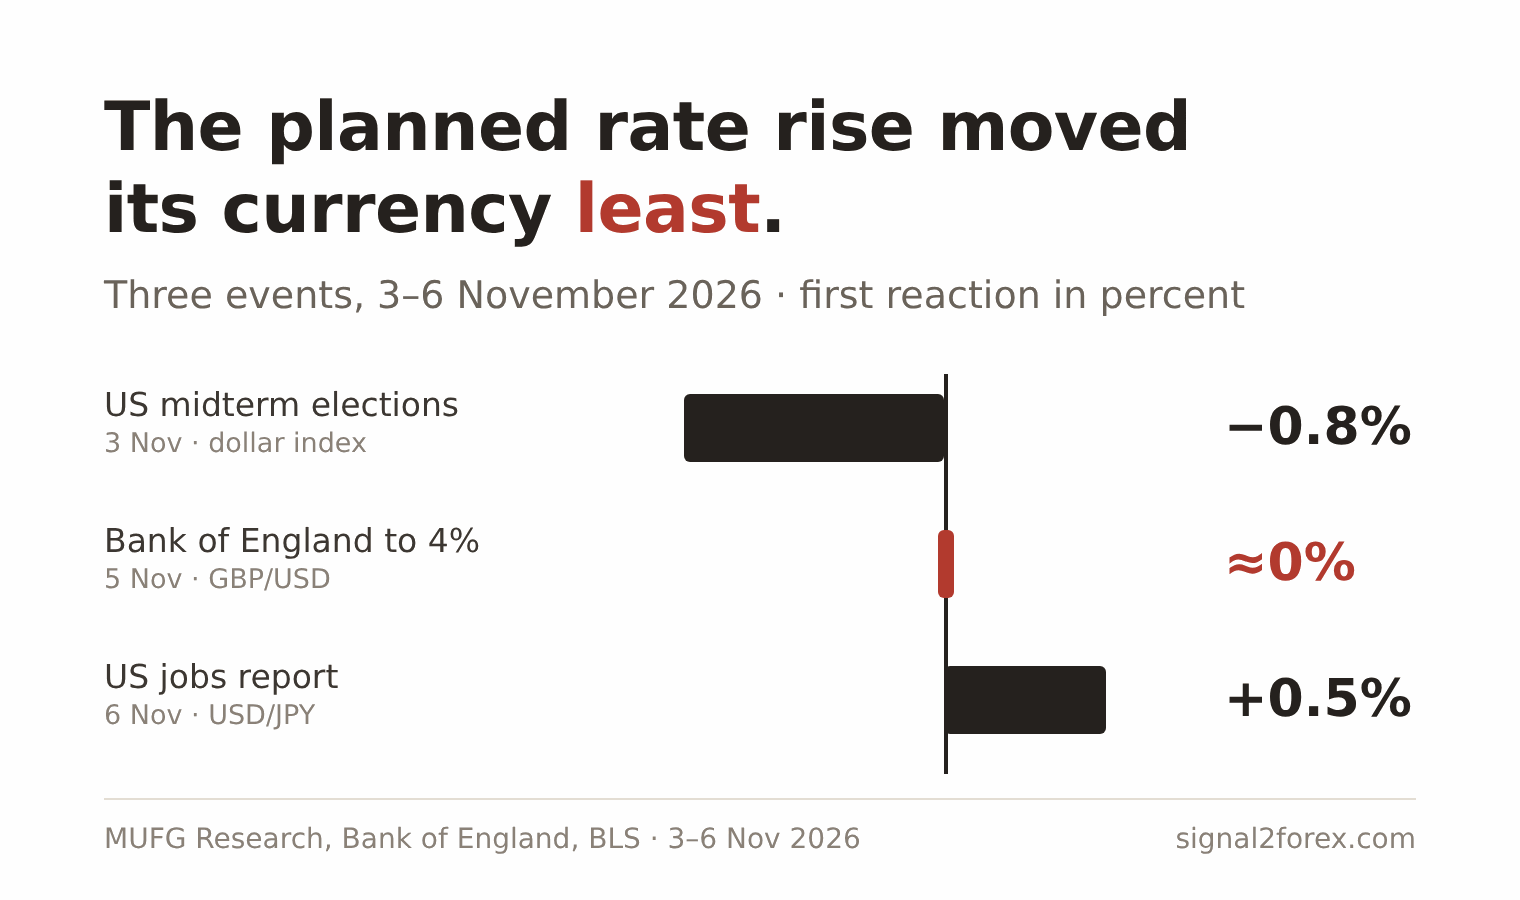
Vậy điều gì tạo nên sự biến động trong giao dịch ngoại hối? Chính là yếu tố bất ngờ. Một sự kiện mà mọi người đều dự đoán đã được phản ánh vào giá. Cách thức ngân hàng trung ương chuẩn bị cho thị trường là một chủ đề riêng biệt, và tôi đã đề cập đến nó trong bài viết về... chính sách diều hâu và chính sách bồ câu.
Một điều nữa mà tôi theo dõi xung quanh một báo cáo là chênh lệch giá (spread). Một cây nến lớn chỉ là một phần của một ngày giao dịch ngoại hối biến động mạnh — nhà môi giới cũng sẽ nới rộng chênh lệch giá ngay trong phút sau khi báo cáo được công bố. Robot của tôi có bộ lọc chênh lệch giá cho việc này.
Đó là một tham số, và khi chênh lệch giá vượt quá tham số đó, robot sẽ không gửi lệnh mới. Tài khoản thực được phát trực tiếp trên YouTube, vì vậy bất kỳ ai cũng có thể xem cách nó hoạt động xung quanh một báo cáo. Bộ lọc khiến tôi mất một vài giao dịch nhưng lại giúp tôi tránh được những mức giá tệ nhất.
Những ngày cao điểm và những ngày thấp điểm
Biến động mạnh có tốt cho nhà giao dịch không? Nhiều hướng dẫn cho rằng có – càng nhiều biến động, càng nhiều cơ hội. Tôi không hoàn toàn đồng ý với điều này. Một ngày giao dịch lớn hơn sẽ dẫn đến mục tiêu lợi nhuận lớn hơn và điểm dừng lỗ lớn hơn cùng một lúc. Nếu khối lượng giao dịch không đổi, điều duy nhất thực sự tăng lên là khoản lỗ từ một giao dịch xấu.
Biến động thấp cũng có cái bẫy riêng. Sau một tuần giao dịch nhỏ, điểm dừng lỗ trông có vẻ quá xa, và bạn muốn di chuyển nó lại gần hơn và mua thêm cổ phiếu. Rồi một báo cáo lại đưa thị trường trở lại bình thường.
Tôi không biết liệu tuần tới sẽ tăng hay giảm — báo cáo lạm phát của Mỹ đã được lên lịch, và kết quả thì chưa ai biết cả. Vì vậy, tôi không thay đổi gì dựa trên cảm tính. Tôi dùng chỉ số ATR — nó giúp tôi tính toán các con số.
Ngày giao dịch bình thường tính bằng pip, phạm vi giao dịch thực với ba khoảng cách, điểm dừng lỗ ở phạm vi một rưỡi, khối lượng giao dịch tiếp theo sau điểm dừng lỗ, phần trăm giá thay vì số pip, sự bất ngờ thay vì sự kiện – tất cả đều là một thói quen. Bạn càng thường xuyên đo lường ngày giao dịch bình thường của cặp tiền tệ, rủi ro của bạn trong những ngày không bình thường càng ổn định hơn.
Các số liệu trên trang này đã được kiểm tra vào ngày 7 tháng 11 năm 2026 dựa trên báo cáo việc làm của Cục Thống kê Lao động Hoa Kỳ ngày 6 tháng 11, quyết định của Ngân hàng Anh ngày 5 tháng 11, Khảo sát ba năm một lần của BIS tháng 4 năm 2025, báo cáo hàng tuần về ngoại hối của MUFG Research ngày 6 tháng 11 và hướng dẫn của MetaTrader 5. Công thức ATR được lấy từ Welles Wilder, "Những khái niệm mới trong hệ thống giao dịch kỹ thuật", năm 1978. Giao dịch tiền tệ bằng tiền vay có thể thua lỗ nhiều hơn số tiền mà một tài khoản nhỏ có.



 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


