
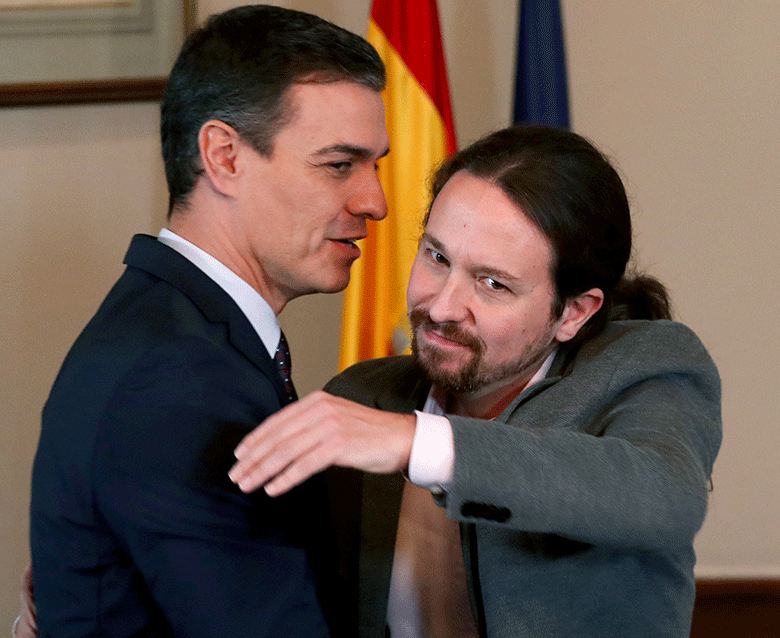
Pablo Iglesias của Podemos ôm lấy Pedro Sánchez của PSOE sau khi ký thỏa thuận liên minh
Các ngân hàng ở Tây Ban Nha đang chuẩn bị đón một cú sốc lớn nữa vào lợi nhuận của họ, do động thái của đảng Podemos chống chính quyền hướng tới thành lập liên minh với những người theo chủ nghĩa xã hội trung tả sau cuộc bầu cử thiếu quyết đoán vào tháng 11 ở Tây Ban Nha.
Podemos và người lãnh đạo ngân hàng Pablo Iglesias đã ủng hộ thuế doanh nghiệp cao hơn, đặc biệt là đối với các ngân hàng, cũng như thuế giao dịch tài chính mới.
Podemos nổi lên sau cuộc khủng hoảng khu vực đồng euro nhờ sự phẫn nộ của người dân đối với chính quyền Tây Ban Nha, đặc biệt là các ngân hàng. Cho đến nay, đây chính là tủ đồ mà Iglesias đã nắm giữ trong chính phủ.
Đề xuất của ông phản ánh quan điểm phổ biến rằng các ngân hàng cần phải hoàn trả khoản hỗ trợ tài chính mà họ đã nhận được trong cuộc khủng hoảng, thông qua các gói cứu trợ, khuyến khích các ngân hàng mạnh hơn tiếp quản các tổ chức đang phá sản và tài sản thuế thu nhập hoãn lại được tính vào các khoản lỗ.
Một nguồn hy vọng cho các ngân hàng là đảng xã hội chủ nghĩa PSOE sẽ giữ được ưu thế trong liên minh, với lãnh đạo của đảng này là Pedro Sánchez có khả năng vẫn là thủ tướng và có thể khẳng định đảng của ông giữ các vị trí kinh tế chủ chốt.
Điều đó có thể hạn chế những phần cấp tiến hơn trong chương trình của Podemos. Trong mọi trường hợp, liên minh vẫn sẽ cần nhận được sự ủng hộ của các đảng nhỏ hơn và ít cấp tiến hơn về mặt kinh tế.
Tòa án Tối cao
Tuy nhiên, trong quá trình vận động tranh cử, Sánchez cũng ủng hộ chế độ thuế ngân hàng cứng rắn hơn. Ông đã thay đổi luật vào năm ngoái để vô hiệu hóa quyết định của Tòa án Tối cao, sau khi phán quyết này đứng về phía các ngân hàng trong một cuộc chiến pháp lý rất công khai về việc liệu người cho vay hay người đi vay phải trả thuế khi đăng ký chính thức các khoản thế chấp.
Một giám đốc tài chính của một ngân hàng lớn ở Tây Ban Nha cho biết phản ứng đối với thuế ngân hàng mới sẽ giống như sau vụ kiện của Tòa án Tối cao: tăng giá cho người tiêu dùng nhiều nhất có thể, thắt chặt bảo lãnh phát hành và thậm chí còn thúc đẩy hiệu quả hơn nữa.
Ý kiến cho rằng việc vay mượn sẽ khó khăn hơn, tốn kém hơn và sẽ dẫn đến nhiều người mất việc làm hơn.
Cổ phiếu ngân hàng Tây Ban Nha đã hoạt động kém hiệu quả so với các ngân hàng châu Âu trong năm nay, do chính sách tiền tệ ngày càng lỏng lẻo đã có tác động nhanh bất thường đến doanh thu ngân hàng Tây Ban Nha do sự phổ biến của các khoản thế chấp theo dõi ở nước này.
Điều này đặc biệt đáng lo ngại đối với các ngân hàng có hoạt động kinh doanh chủ yếu ở Tây Ban Nha, trường hợp này xảy ra với tất cả các ngân hàng ngoại trừ BBVA và Santander.
Hai ngân hàng lớn đã đa dạng hóa nhưng phần còn lại của ngành sẽ còn bị định giá thảm hại hơn
- Ftổ chức tài chính ngân hàng đầu tư
Giám đốc điều hành của một công ty cho vay lớn của Tây Ban Nha lưu ý rằng các loại thuế, tiền phạt và các khoản thu khác đối với ngân hàng không phải chỉ có ở Tây Ban Nha.
Tuy nhiên, tốc độ tăng trưởng kinh tế nhanh hơn của Tây Ban Nha, và đặc biệt là cơ hội phát triển trong lĩnh vực ngân hàng dành cho doanh nghiệp vừa và nhỏ (SME), là một cơ hội cứu rỗi cho lĩnh vực này, ngay cả khi thị trường thế chấp đã giảm đòn bẩy và trở nên kém sinh lãi hơn trong 5 năm qua. .
Giám đốc điều hành cho biết: “Rất nhiều điều sẽ phụ thuộc vào mức độ tin cậy của các nhà đầu tư và doanh nghiệp vừa và nhỏ.
Do đó, các chủ ngân hàng cho biết họ lo ngại nhất về điều gì sẽ xảy ra với nền kinh tế trong nước, trước những rủi ro từ việc tăng thuế và chi tiêu cao hơn. Các cá nhân có thu nhập ròng cao, cũng như các ngân hàng và doanh nghiệp lớn khác, có nhiều khả năng phải đối mặt với mức thuế cao hơn.
Mặt khác, Sánchez đã cam kết không tăng thuế đối với tầng lớp thấp và trung lưu, đồng thời giảm bớt gánh nặng thuế đối với các doanh nghiệp vừa và nhỏ.
Bankia
Ý tưởng khác của Podemos khiến các ngân hàng phản đối là việc họ phản đối việc bán thêm 70% cổ phần của chính phủ trong công ty cho vay lớn thứ tư, Bankia: một tổ chức được thành lập vào năm 2010 từ bảy ngân hàng tiết kiệm phá sản, được niêm yết vào năm 2011 và sau đó được bảo lãnh. ở đỉnh điểm của cuộc khủng hoảng khu vực đồng euro vào năm 2012.
Đảng cũng muốn sa thải José Ignacio Goirigolzarri, chủ tịch thân thiện với thị trường của Bankia.
Goirigolzarri và giám đốc điều hành José Sevilla Álvarez đã giành chiến thắng trước các nhà đầu tư tư nhân vào đầu thập kỷ này, cắt giảm hơn 1/3 số chi nhánh và lực lượng lao động của Bankia.
Tuy nhiên, kể từ đó, lãi suất âm đã gây thiệt hại đặc biệt nặng nề cho Bankia, ngân hàng phụ thuộc nhiều vào thu nhập lãi ròng trên thị trường thế chấp hơn các ngân hàng lớn khác của Tây Ban Nha, bao gồm cả ngân hàng cho vay lớn thứ ba CaixaBank.
Theo các nhà phân tích tại UBS, ngay cả khi không có thuế mới, tỷ suất lợi nhuận trên vốn chủ sở hữu của Bankia có thể giảm từ khoảng 6% năm ngoái xuống còn 3% vào đầu những năm 2020.
Mặc dù Podemos không phải là một đảng theo chủ nghĩa hoài nghi châu Âu nhưng các chủ ngân hàng hy vọng cơ quan viện trợ nhà nước của EU sẽ ngăn chặn quá nhiều sự kiểm soát của chính phủ đối với chiến lược và chính sách của Bankia. Chính phủ được cho là sẽ rời khỏi Bankia vào năm 2021 để đáp ứng các điều kiện của EU về gói cứu trợ.
Tuy nhiên, với 14% thị phần thế chấp ở Tây Ban Nha, các chính sách và giá cho vay hào phóng hơn tại Bankia có thể tác động đến thị trường, đặc biệt nếu thị phần của ngân hàng này tăng nhanh hơn.
Trong khi đó, nếu chính phủ mới thành công trong việc áp thuế cao hơn đối với các ngân hàng và nếu nó can thiệp nhiều hơn vào Bankia, việc bán ngân hàng sẽ càng khó khăn hơn, ít nhất là ở mức giá tốt. Giá cổ phiếu của Bankia đã giảm hơn một phần ba trong năm qua trước khi có tin tức về liên minh tiềm năng.
Sau khi Iglesias và Sánchez hợp lực, cổ phiếu ngay lập tức giảm thêm 10%.
Việc một ngân hàng khác mua lại Bankia, thay vì chỉ bán tháo trên thị trường, hiện nay ít có khả năng xảy ra do môi trường chính trị và lãi suất.
Một thương vụ bán chiến lược có thể mang lại cho chính phủ quyền kiểm soát và tăng lợi nhuận của ngành bằng cách làm cho nó trở nên độc quyền hơn, nếu bên mua là một ngân hàng nội địa lớn hoặc tầm trung khác, chẳng hạn như Banco Sabadell.
Các ngân hàng hàng đầu của Tây Ban Nha giờ đây có thể ít quan tâm đến việc đầu tư vào nội địa thông qua các thương vụ M&A lớn, vì lãi suất và chính trị đã kéo triển vọng của thị trường xuống, đồng thời khiến họ gặp khó khăn hơn trong việc huy động vốn cho các thương vụ mua lại.
Một nhân viên ngân hàng đầu tư của các tổ chức tài chính ở Tây Ban Nha cho biết: “Hai ngân hàng lớn đã đa dạng hóa, nhưng đối với phần còn lại của ngành, họ sẽ còn có mức định giá thảm hại hơn”.
“Đối với Bankia, đó thực sự là một tin xấu. Rủi ro là chính phủ ở lại tổ chức này quá lâu và gây thiệt hại cho ngân hàng.”




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


