
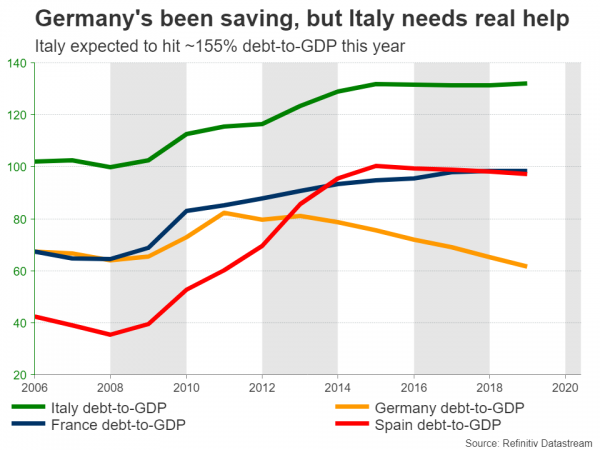
Đồng euro cuối cùng đã tìm được chỗ đứng trong tuần này, được hỗ trợ bởi kế hoạch của Pháp-Đức về quỹ phục hồi châu Âu trị giá nửa nghìn tỷ euro để hỗ trợ các nền kinh tế bị tàn phá nặng nề nhất bởi cuộc khủng hoảng. Mặc dù đề xuất này là một bước đi đúng hướng nhằm thiết lập một số cơ chế chia sẻ nợ nhằm tạo tiền đề cho trái phiếu châu Âu, nhưng quy mô của nó khá nhỏ và sẽ vấp phải sự phản đối gay gắt từ các nước Bắc Âu. Do đó, mặc dù nó làm giảm một số rủi ro và có thể giữ cho đồng euro tồn tại ở thời điểm hiện tại, nhưng nó có lẽ không phải là yếu tố thay đổi cuộc chơi.
Một kế hoạch táo bạo đến bất ngờ
Ít người mong đợi một quỹ phục hồi thích hợp sẽ được thành lập ở châu Âu, và càng ít người mong đợi nó sẽ đến từ Pháp và Đức, vì nước này thường bị chỉ trích là đối thủ của hội nhập tài chính châu Âu. Nhưng điều đó đã xảy ra, và điều đáng ngạc nhiên nhất là cả hai quốc gia đều kiên quyết rằng số tiền này phải được cấp dưới dạng trợ cấp từ ngân sách EU chứ không phải các khoản vay sẽ phải trả lại, để các quốc gia như Ý với mức nợ cao có thể nhận được một số cứu trợ thực sự. .
Mặc dù vẫn chưa rõ nhiều chi tiết và 'tiêu chí', nhưng có vẻ như nguồn vốn sẽ được phân bổ cho các quốc gia và khu vực bị ảnh hưởng nặng nề nhất và chương trình có thể được phê duyệt tại cuộc họp EU ngày 18 tháng XNUMX, với điều kiện là toàn bộ EU đều tham gia.
Tin vui: Xin chào hội nhập tài chính
Đây là sự thể hiện tinh thần đoàn kết đáng hoan nghênh, đặc biệt khi được hai nền kinh tế lớn nhất châu Âu tài trợ. Và bằng cách nhắm mục tiêu vào các khu vực bị ảnh hưởng nhiều nhất, nó có thể đặt nền móng cho sự phục hồi 'toàn diện' hơn. Nó cũng có thể xoa dịu tâm lý chống EU, đặc biệt là ở Nam Âu, làm giảm nguy cơ tan rã khu vực đồng tiền chung châu Âu.
Tuy nhiên, điểm lớn hơn là nếu điều này thành công, nó sẽ tạo tiền lệ về mặt chia sẻ rủi ro. Gót chân Achilles của khu vực đồng euro là thiếu liên minh tài chính, nghĩa là không có chính phủ liên bang thực sự nào như ở Mỹ có thể giúp đỡ từng bang khi họ gặp khó khăn. Mặc dù đề xuất này không thực sự khắc phục được điểm yếu về mặt thể chế đó, nhưng nó vẫn sẽ là một bước đi đúng hướng.
Tin xấu: Nó nhỏ và sẽ bị chảy nước
Thật không may, quy mô tuyệt đối của nó là không đủ, vì 500 tỷ euro chỉ bằng 3% GDP của EU. Người ta có thể lập luận rằng Ủy ban EU cũng đã công bố các chương trình khác, nhưng ngay cả khi cộng tất cả mọi thứ lại với nhau, tổng quy mô vẫn không ấn tượng.
Hơn nữa, đây còn lâu mới là một thỏa thuận được thực hiện. Áo, Hà Lan, Đan Mạch và Thụy Điển đều lên tiếng không đồng tình với đề xuất của Pháp-Đức, trong đó Thủ tướng Áo dứt khoát từ chối hỗ trợ bất kỳ khoản tài trợ nào. Thay vào đó, anh ấy muốn sự hỗ trợ được đưa ra dưới dạng các khoản vay. Vấn đề là tất cả các quốc gia này đều là những người đóng góp ròng cho ngân sách EU, vì vậy họ không muốn 'trả tiền' cho các biện pháp kích thích chủ yếu mang lại lợi ích cho các nền kinh tế khác.
Mặc dù về mặt lý thuyết, bất kỳ quốc gia nào trong số này đều có thể phủ quyết đề xuất này, nhưng trên thực tế, họ sẽ gặp khó khăn khi đứng trước xe ủi đất Pháp-Đức. Nếu Vương quốc Anh vẫn là một phần của EU thì đó sẽ là một câu chuyện khác. Nhưng với việc Vương quốc Anh ra đi, Pháp và Đức nắm giữ phần lớn vốn chính trị và khi họ đồng ý về điều gì đó cùng với Ý và Tây Ban Nha, cuối cùng thì điều đó có thể sẽ được thực hiện.
Điều đó nói lên rằng, mặc dù các nền kinh tế nhỏ hơn này có thể không chặn hoàn toàn gói này, nhưng họ có thể tạo đủ áp lực trong các cuộc đàm phán để giảm bớt gói này, chẳng hạn bằng cách giảm số lượng tài trợ và thay thế chúng bằng các khoản vay. Do đó, gói không chỉ nhỏ mà còn có thể trông khác nhiều – và kém mạnh mẽ hơn – ở dạng cuối cùng. Chưa kể rằng các cuộc đàm phán có thể mất nhiều thời gian để kết thúc.
Euro: Khuyến khích phát triển nhưng chưa đủ
Đối với đồng tiền chung, mặc dù đây rõ ràng là một sự phát triển tích cực nhưng nó không thực sự làm thay đổi triển vọng tiêu cực rộng hơn. EU có cơ sở hạ tầng thể chế yếu kém và cho đến khi vấn đề chia sẻ nợ được giải quyết thỏa đáng - ví dụ như bằng cách đưa ra trái phiếu châu Âu phù hợp - nguy cơ khủng hoảng nợ mới sẽ tiếp tục ám ảnh các thị trường như Ý, ngay cả khi đề xuất này sẽ giúp giải quyết vấn đề đó. một chút.
Cuối cùng, điều này khiến châu Âu trở thành một khu vực tăng trưởng chậm, điều này có thể ảnh hưởng rất nhiều đến cuộc khủng hoảng, đặc biệt là trong một thế giới hậu hào quang, nơi ngay cả các cường quốc xuất khẩu như Đức cũng có thể gặp khó khăn trong việc tìm người mua sản phẩm của họ.
Trong ngắn hạn, vẫn còn vấn đề về việc vượt qua các cuộc đàm phán cho gói này và liệu ECB có tăng cường chương trình mua trái phiếu tại cuộc họp tháng 6 sắp tới hay không.
Liệu phía đồng đô la của phương trình có quan trọng hơn không?
Nói chung, có lẽ còn quá sớm cho một đợt phục hồi lành mạnh và bền vững của đồng euro, ngay cả khi thông báo này làm giảm đi những rủi ro giảm giá tồi tệ nhất. Trên thực tế, cơ hội kiếm lời tốt nhất của đồng euro từ đây có thể liên quan nhiều đến đồng đô la hơn là chính nó. Đồng bạc xanh vẫn mạnh mẽ trong suốt cuộc khủng hoảng này bất chấp những nỗ lực tốt nhất của Fed để làm suy yếu nó, khi các nhà đầu tư đổ xô đến sự an toàn của tài sản dự trữ.
Cho đến khi nền kinh tế toàn cầu ổn định, đồng đô la khó có thể mất đi sự tỏa sáng an toàn của nó, do đó, bất kỳ sự tăng giá mạnh mẽ nào của đồng euro/đô la dường như khó xảy ra. Nhưng một khi cuộc khủng hoảng này kết thúc, thì tiền đề sẽ được thiết lập để đồng euro/đô la tăng cao hơn so với mức thấp hiện tại – không phải vì đồng euro đột nhiên hấp dẫn hơn mà vì đồng đô la sẽ không còn là 'trò chơi duy nhất trong thị trấn' nữa. '.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


