
Đánh giá Hoa Kỳ
Một cái nhìn thoáng qua về sự phục hồi có thể đã xảy ra
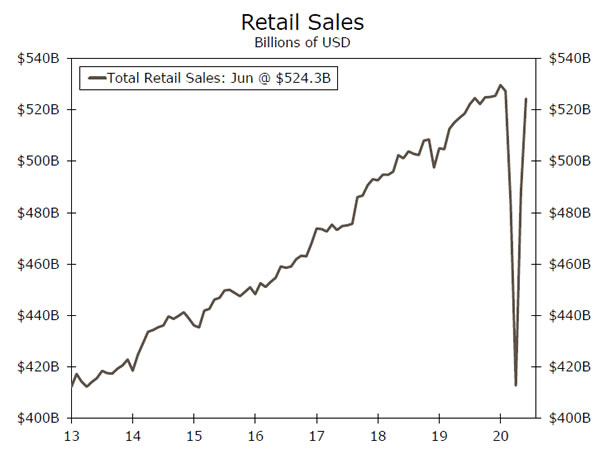
- Hai chủ đề đối kháng cạnh tranh để thu hút sự chú ý trong tuần này trên thị trường tài chính. Đầu tiên là trong hầu hết các trường hợp, dữ liệu kinh tế tiếp tục gây bất ngờ và chưa loại trừ triển vọng phục hồi hình chữ V khó nắm bắt đó. Biểu đồ bên phải thể hiện mức doanh số bán lẻ là một ví dụ tuyệt vời: mức đó gần bằng chữ V mà bạn có được.
- Nhưng sự phục hồi có nguy cơ bị cản trở bởi chính điều đã khiến chúng ta rơi vào tình trạng hỗn loạn này ngay từ đầu. Số ca nhiễm vi-rút Corona tiếp tục gia tăng và thậm chí đạt kỷ lục một ngày ở phía bắc là 78 nghìn vào thứ Năm, khi các quan chức và doanh nghiệp ngày càng yêu cầu người dân và khách hàng đeo khẩu trang để giúp ngăn chặn sự lây lan.
Ngay khi niềm tin của doanh nghiệp nhỏ quay trở lại
Chỉ số lạc quan của doanh nghiệp nhỏ NFIB đã tăng 6.2 điểm lên 100.6 trong tháng 19, khi hoạt động kinh doanh mở cửa trở lại đã củng cố kỳ vọng và việc tuyển dụng. Sự phục hồi của Chủ nghĩa lạc quan dành cho doanh nghiệp nhỏ là điều đáng khích lệ, nhưng chúng tôi lo ngại điều đó có thể hơi sớm. Cuộc khảo sát có thể diễn ra quá sớm để phản ánh sự gia tăng liên tục của số ca nhiễm COVID-XNUMX mới, hiện đã gây ra một đợt ngừng hoạt động mới.
Số ca mắc mới hàng ngày được báo cáo ở Hoa Kỳ hôm thứ Năm là kỷ lục 78,389. Mặc dù một phần của mức tăng này có thể là do tăng cường xét nghiệm, nhưng tỷ lệ dương tính là 8.5%, tăng từ mức 4.3% trước đó vào tháng XNUMX. Vì vậy, việc xét nghiệm được tăng cường một phần nhưng gần gấp đôi số người được xét nghiệm ra về với chẩn đoán dương tính.
Một bước ngoặt sắc nét chưa bao giờ có trong thẻ IP
Khi nhiều nhà máy trên toàn quốc mở cửa trở lại vào tháng 7.2, sản lượng sản xuất đã tăng 105%. Sản xuất ô tô và phụ tùng có mức tăng đáng kể khác (tăng 11%), khi người tiêu dùng bắt đầu quay trở lại các đại lý. Tuy nhiên, sự phục hồi đã mở rộng ra ngoài lĩnh vực ô tô so với tháng XNUMX, với sản lượng ở mọi ngành sản xuất chính đều tăng trong tháng XNUMX. Mặc dù vậy, sản lượng sản xuất vẫn giảm XNUMX% kể từ tháng XNUMX.
Tổng sản lượng công nghiệp (IP) tăng khiêm tốn hơn 5.4% do giá dầu thấp tiếp tục gây áp lực lên hoạt động khai thác năng lượng. Khai thác, chiếm khoảng 15% IP, giảm 2.9%. Tuy nhiên, tốc độ giảm đó nhỏ hơn so với tháng XNUMX, do nhu cầu về dầu và do đó giá cả đã tăng lên một chút khi nền kinh tế mở cửa trở lại.
Phục hồi hình chữ V trong doanh số bán lẻ
Báo cáo doanh số bán lẻ tháng 7.5 tốt hơn nhiều so với dự kiến. Mức tăng 105.1% trong tháng 8.2 đã vượt quá mong đợi và nâng mức doanh số bán lẻ tổng thể lên gần mức đỉnh điểm trước suy thoái. Cửa hàng quần áo (+20.0%), doanh số bán ô tô (+26.5%) và nhà hàng (+20%) chiếm phần lớn mức tăng. Các cửa hàng bán đồ thể thao đã tăng thêm XNUMX% trong tháng XNUMX, nâng danh mục này lên mức cao hơn XNUMX% so với mức đỉnh trước suy thoái.
Báo cáo tháng 1.0 cho thấy tổng doanh số bán lẻ chỉ giảm 1.4% so với mức đỉnh trước thời kỳ tiền virus và nhóm kiểm soát cao hơn mức đỉnh XNUMX%. Nếu không có sự bùng phát trở lại của virus, doanh số bán lẻ sẽ sẵn sàng phục hồi hoàn toàn.
Báo cáo này có thể là ví dụ điển hình nhất về sự phục hồi có thể xảy ra trong tuần này. Điều đó không có nghĩa là doanh số bán hàng sẽ giảm, nhưng công bằng mà nói thì sự phục hồi có thể chỉ là thoáng qua khi đất nước phải vật lộn với việc tăng tốc trở lại trong trường hợp tăng trưởng có thể buộc phải đóng cửa mới. Những tháng tới có thể không mấy suôn sẻ đối với triển vọng bán lẻ. Trong khi số liệu tháng 5 và tháng 6 được hưởng lợi từ các hiệu ứng cơ sở thấp cũng như việc nới lỏng dần các đơn đặt hàng tại nhà ở nhiều nơi trên đất nước, thì tháng 7 sẽ không có luồng gió tương tự. “Những lợi ích dễ dàng” có được từ việc cắt giảm chi tiêu mạnh mẽ đã được hiện thực hóa. Khó có thể quay trở lại tình trạng ban đầu với tình trạng ngừng hoạt động trên diện rộng vì nhiều lý do, nhưng chỉ cần thực hiện chậm quá trình mở cửa trở lại sẽ dẫn đến sự phục hồi kém mạnh mẽ hơn không chỉ trong chi tiêu của người tiêu dùng mà còn đối với các bộ phận khác của nền kinh tế.
Hoa Kỳ Outlook
Bán nhà hiện tại • Thứ Tư
Mặc dù phần lớn đất nước vẫn đang trong tình trạng phong tỏa trong tháng 44, nhưng chúng tôi kỳ vọng doanh số bán nhà hiện tại sẽ phục hồi vững chắc trong tháng 11. Doanh số bán nhà đang chờ xử lý, dẫn đầu doanh số bán hiện tại trong một hoặc hai tháng, đã tăng XNUMX% trong tháng Năm. Ngoài ra, số đơn xin thế chấp để mua nhà đã tăng lên mức cao nhất trong XNUMX năm vào tháng trước. Doanh số bán nhà mới, sẽ được công bố vào thứ Sáu, cũng được dự đoán sẽ tăng trở lại trong tháng Sáu.
Khi nhu cầu bị dồn nén sau các đơn đặt hàng tại nhà trong mùa xuân này được giải phóng, chúng tôi kỳ vọng doanh số bán hàng sẽ tăng thêm trong những tháng tới. Điều đó nói lên rằng, lãi suất thấp kỷ lục và thị trường việc làm ít khắc nghiệt hơn đối với người lao động lớn tuổi, những người có nhiều khả năng mua nhà hơn, cho thấy thị trường nhà đất sẽ vẫn là một điểm sáng tương đối trong nền kinh tế.
Trước: 3.91M Wells Fargo: 4.83M Đồng thuận: 4.75M
Yêu cầu thất nghiệp ban đầu • Thứ năm
Số đơn xin trợ cấp thất nghiệp ban đầu ít thay đổi trong tuần kết thúc vào ngày 11 tháng 1.30, nhưng vẫn ở mức cao đáng kinh ngạc là 4 triệu. Đáng khích lệ hơn là sự sụt giảm số lượng yêu cầu bồi thường ban đầu theo chương trình Hỗ trợ Thất nghiệp Đại dịch, bao gồm những người lao động tự kinh doanh, các nhà thầu độc lập và người lao động hợp đồng. Trong tuần kết thúc vào ngày 422 tháng 17.3, tổng số người lao động nhận trợ cấp theo chương trình thất nghiệp thông thường của tiểu bang đã giảm XNUMX nghìn, nhưng ở mức XNUMX triệu, nhấn mạnh điểm yếu phổ biến trên thị trường lao động.
Số liệu yêu cầu bồi thường trong tuần tới sẽ đưa ra dấu hiệu kịp thời về mức độ phục hồi của thị trường lao động có thể bị chững lại. Vì nhiều tiểu bang và địa phương đã lùi bước về việc mở cửa trở lại hoặc năng lực của một số doanh nghiệp, nên tỷ lệ sa thải nhân viên có thể sẽ tăng lên.
Trước: 1.30M Đồng thuận: 1.28M
Chỉ số kinh tế hàng đầu • Thứ sáu
Ngày nay, Chỉ số Kinh tế Hàng đầu (LEI) có vẻ hơi lỗi thời với các báo cáo hàng ngày về các yêu cầu định tuyến, sàng lọc hành khách TSA và việc đặt chỗ tại Bàn Mở được theo dõi chặt chẽ. Điều đó nói lên rằng, nó tiếp tục cung cấp một cái nhìn ngắn gọn về cách các doanh nghiệp, hộ gia đình và những người tham gia thị trường tài chính đang hướng tới tương lai. Vào tháng 2.8, mức tăng XNUMX% của LEI xác nhận rằng hoạt động kinh tế bắt đầu phục hồi. Chúng tôi hy vọng sẽ thấy một mức tăng khác trong tháng Sáu. Đơn đặt hàng mới cho các nhà sản xuất đã tăng vọt trong tháng XNUMX, cũng như kỳ vọng của người tiêu dùng về nền kinh tế. Trong khi đó, giá cổ phiếu tiếp tục tăng và số lượng yêu cầu bồi thường ban đầu giảm dần.
Mặc dù một số chỉ báo hướng tới tương lai truyền thống chỉ ra rằng hoạt động đã tăng lên trong suốt tháng 6, chúng tôi kỳ vọng sẽ thấy những tiến bộ vừa phải hơn trong thời gian tới sau khi số ca nhiễm tăng trở lại, sự đảo ngược của một số lần mở cửa trở lại và người tiêu dùng ở nhà một chút. nhiều hơn trong những tuần gần đây.
Trước: 2.8% Wells Fargo: 2.1% Đồng thuận: 2.4%
Đánh giá toàn cầu
Ngân hàng Trung ương tạm dừng; Dữ liệu Trung Quốc hơi hỗn hợp
- Ngân hàng Trung ương Châu Âu và Ngân hàng Canada đều họp trong tuần này. Đúng như dự đoán, không có thay đổi chính sách lớn nào được thực hiện và cả hai ngân hàng trung ương vẫn cam kết giữ lãi suất ở mức thấp và duy trì hoạt động mua tài sản trong thời điểm hiện tại.
- Dữ liệu GDP của Trung Quốc đánh bại kỳ vọng, báo hiệu sự phục hồi ở nền kinh tế lớn thứ hai thế giới đang lấy đà. Mặc dù báo cáo GDP quý 2 rất ấn tượng nhưng doanh số bán lẻ tháng XNUMX đã không đạt được kỳ vọng đồng thuận và có thể đặt ra câu hỏi về sức mạnh của sự phục hồi khi chúng ta bước vào nửa cuối năm.
ECB giữ chính sách ổn định
Ngân hàng Trung ương Châu Âu (ECB) đã họp vào thứ Năm, nhưng các nhà hoạch định chính sách công bố không có thay đổi lớn nào trong chính sách tiền tệ. Thay vào đó, các nhà hoạch định chính sách của ECB đã chọn giữ nguyên lãi suất. Chủ tịch ECB Christine Lagarde chỉ ra rằng các nhà hoạch định chính sách sẽ không cho phép chính sách tiền tệ bị hạn chế, vì ngân hàng trung ương đang tìm cách hỗ trợ nền kinh tế Eurozone sau cuộc khủng hoảng COVID-19. Tuyên bố của ECB cũng đề cập đến chương trình mua khẩn cấp trong đại dịch (PEPP) của ECB sẽ được duy trì cho đến ít nhất là tháng 2021 năm 2022 và sẽ tiếp tục tái đầu tư bất kỳ chứng khoán đáo hạn nào cho đến ít nhất là cuối năm 1,350. Lagarde nói rõ ràng về chương trình nới lỏng định lượng. cho biết ngân hàng trung ương sẽ mua tài sản với tổng mục tiêu ban đầu là 20 tỷ euro và tốc độ mua tài sản mỗi tháng sẽ không đổi ở mức XNUMX tỷ euro. Có lẽ quan trọng hơn là những nhận xét của Lagarde về phản ứng tài chính phối hợp tiềm năng trên tất cả các quốc gia thuộc khu vực đồng Euro. Bà tiếp tục nhấn mạnh tầm quan trọng của quỹ phục hồi EU. Chúng tôi tin rằng sẽ đạt được tiến bộ trong việc phê duyệt chính thức các biện pháp kích thích tài chính bổ sung của EU.
Không có thay đổi nào từ Ngân hàng Canada
Tương tự như ECB, Ngân hàng Canada (BoC) đã chọn không thực hiện thay đổi đáng kể nào tại cuộc họp tuần này. Trong bối cảnh COVID-19 khiến nền kinh tế trong nước chậm lại, BoC đã cắt giảm lãi suất qua đêm xuống 0.25% và phát tín hiệu rằng họ có kế hoạch giữ lãi suất ở mức này trong thời điểm hiện tại. Trên thực tế, BoC đề xuất việc tăng lãi suất sẽ không được xem xét cho đến ít nhất là năm 2023 hoặc cho đến khi tỷ lệ thất nghiệp giảm trở lại mức trước đại dịch và lạm phát quay trở lại mục tiêu 2% của ngân hàng trung ương. Ngân hàng Canada cũng đã bắt tay vào chương trình nới lỏng định lượng, chương trình đầu tiên trong lịch sử của mình và vẫn cam kết mua trái phiếu chính phủ trị giá 5 tỷ đô la Canada mỗi tuần. Ngoài ra, BoC còn đưa ra hướng dẫn trước rằng việc mua tài sản sẽ tiếp tục cho đến khi quá trình phục hồi kinh tế “đang diễn ra tốt đẹp”. Theo dự báo mới nhất của chúng tôi, chúng tôi dự đoán nền kinh tế Canada sẽ giảm khoảng 8% trong năm nay, do đó, việc mua tài sản và lãi suất thấp chắc chắn là cần thiết trong nỗ lực chống lại các tác động kinh tế từ COVID-19.
GDP Trung Quốc vượt kỳ vọng nhưng rủi ro vẫn còn
Tối muộn thứ Năm, Trung Quốc đã công bố dữ liệu GDP quý 2 với các số liệu vượt qua ước tính đồng thuận và mang đến sự lạc quan rằng quá trình phục hồi kinh tế ở Trung Quốc đang diễn ra. GDP tăng 11.5% so với quý trước trong quý 2, vượt dự báo của chúng tôi là 9.5%, trong khi một số chỉ số khác như sản xuất công nghiệp và đầu tư tài sản cố định cũng ổn định hơn dự kiến. Các công bố dữ liệu của Trung Quốc hầu hết đều tích cực, mặc dù doanh số bán lẻ tháng 1.8 kém hơn một chút và có thể là dấu hiệu cho thấy đà tăng trưởng đang chậm lại. Doanh số bán lẻ tháng 0.5 không đạt kỳ vọng và giảm 1% so với cùng kỳ năm ngoái so với kỳ vọng đồng thuận tăng XNUMX%. Bất chấp sự thiếu đồng thuận, chúng tôi vẫn mang tính xây dựng về triển vọng của nền kinh tế Trung Quốc. Tính đến thời điểm hiện tại, chúng tôi dự báo nền kinh tế sẽ tăng trưởng khoảng XNUMX% trong năm nay; tuy nhiên, chúng tôi sẽ tập trung vào việc công bố dữ liệu bổ sung trong những tuần tới để đánh giá sức mạnh của sự phục hồi. Ngoài ra, căng thẳng với Hoa Kỳ có thể đóng một vai trò trong quá trình phục hồi và chúng tôi sẽ chú ý đến bất kỳ sự leo thang mới nào.
Triển vọng toàn cầu
GDP Hàn Quốc • Thứ Tư
Hàn Quốc là một trong những quốc gia đầu tiên công bố dữ liệu GDP quý 2. Chúng tôi dự đoán sự suy giảm kinh tế sẽ khá nghiêm trọng. Trong phần lớn thời gian của quý 19, Hàn Quốc đã áp dụng các biện pháp phong tỏa và giãn cách xã hội nghiêm ngặt để ngăn chặn sự lây lan của COVID-3. Theo thời gian, các lệnh phong tỏa hầu như đã được dỡ bỏ và hoạt động di chuyển trên khắp đất nước đã trở lại mức độ trước virus. Tuy nhiên, nền kinh tế Hàn Quốc phụ thuộc nhiều vào các nhà xuất khẩu và do tính chất trầm lắng của nền kinh tế toàn cầu, nhu cầu về hàng hóa và dịch vụ của Hàn Quốc có thể sẽ giảm. Tuần này, chúng ta chứng kiến Singapore, một quốc gia châu Á khác phụ thuộc vào xuất khẩu, trải qua sự sụt giảm lịch sử về GDP quý II. Mặc dù dữ liệu của Hàn Quốc có thể tốt hơn một chút so với Singapore, nhưng chúng tôi dự đoán sẽ có sự sụt giảm khá mạnh, điều này sẽ dẫn đến sự suy giảm hàng năm của nền kinh tế Hàn Quốc. Chúng tôi kỳ vọng sự phục hồi toàn cầu sẽ diễn ra trong Quý XNUMX, điều này sẽ giúp nền kinh tế phục hồi trong tương lai.
Trước: -1.3% (Theo quý) Đồng thuận: -2.3%
PMI Eurozone • Thứ Sáu
Trong khoảng một tháng qua, đã có những dấu hiệu cho thấy tình trạng suy thoái tồi tệ nhất do Covid-19 có thể xảy ra phía sau Khu vực đồng tiền chung châu Âu. Chúng ta sẽ có thêm bằng chứng về sự phục hồi đang diễn ra như thế nào vào tuần tới với các bản công bố PMI sản xuất và dịch vụ. Dữ liệu PMI đã phục hồi khá tốt so với mức thấp nhất trong tháng 50; tuy nhiên, chúng vẫn ở dưới mức 19 cho thấy chúng vẫn nằm trong vùng thu hẹp. Khi các biện pháp phong tỏa dần dần được dỡ bỏ và sự lây lan của COVID-7.5 tiếp tục được ngăn chặn, chúng tôi tin rằng có nhiều lý do thuyết phục khiến nền kinh tế Eurozone sẽ tiếp tục phục hồi và dữ liệu tâm lý có thể cải thiện hơn nữa. Ngoài ra, chúng tôi tin rằng các biện pháp kích thích tài chính bổ sung có thể sẽ được triển khai trên toàn khu vực Eurozone, điều này sẽ hỗ trợ thêm cho quá trình phục hồi kinh tế trong tương lai. Chúng tôi đã bớt bi quan hơn về Khu vực đồng tiền chung châu Âu khi dữ liệu được cải thiện và hiện tin rằng nền kinh tế sẽ suy giảm hơn XNUMX% một chút trong năm nay.
Trước: 47.4 (Sản xuất); 48.3 (Dịch vụ) Đồng thuận: 50.0; 51.0
Chính sách tiền tệ của Nga • Thứ sáu
Vào cuối tuần tới, Ngân hàng Trung ương Nga sẽ họp để quyết định chính sách tiền tệ. Rất có thể, các nhà hoạch định chính sách của Nga sẽ tiếp tục thực hiện một đợt cắt giảm lãi suất chính sách khác, câu hỏi đặt ra là cắt giảm bao nhiêu. Ước tính đồng thuận dự kiến sẽ cắt giảm lãi suất 25 điểm cơ bản; tuy nhiên, rủi ro nghiêng về việc nới lỏng hơn. Lạm phát CPI đã tăng cao hơn, nhưng vẫn thấp hơn nhiều so với mục tiêu 4.00% của ngân hàng trung ương, trong khi giá dầu vẫn ở mức thấp và đồng tiền đã ổn định trong thời điểm hiện tại. Theo quan điểm của chúng tôi, chúng tôi tin rằng ngân hàng trung ương có đủ không gian chính sách để cắt giảm mạnh mẽ hơn nếu muốn mà không gây ra sự gián đoạn lớn cho tiền tệ. Nhìn lại cuộc họp tuần tới, chúng tôi cũng tin rằng có khả năng ngân hàng trung ương sẽ tiếp tục duy trì chu kỳ nới lỏng trong thời gian còn lại của năm và tiếp tục cắt giảm lãi suất. Cho đến khi lạm phát tăng lên một cách có ý nghĩa và nền kinh tế địa phương có dấu hiệu phục hồi, chính sách tiền tệ thời hậu COVID có thể vẫn khá dễ dàng.
Trước: 4.50% Đồng thuận: 4.25%
Quan điểm
Xem lãi suất
Hiện tại các ngân hàng trung ương đang tạm dừng
Như chúng ta đã thảo luận chi tiết hơn ở Trang 4, tuần này đã có các cuộc họp chính sách tại Ngân hàng Trung ương Châu Âu (ECB) và Ngân hàng Canada (BoC). Không ai ngạc nhiên khi cả hai ngân hàng trung ương đều không thực hiện bất kỳ thay đổi đáng kể nào đối với quan điểm chính sách tương ứng của họ. Điều đó nói lên rằng, cả hai ngân hàng trung ương đều cho biết rằng họ sẵn sàng cung cấp thêm chỗ ở nếu cần. Cuộc họp chính sách tiếp theo dự kiến diễn ra vào ngày 9 tháng 10 tại BoC và ngày XNUMX tháng XNUMX tại ECB.
Ủy ban Thị trường mở Liên bang (FOMC) sẽ họp vào ngày 29 tháng 0.00 và chúng tôi kỳ vọng rằng ủy ban sẽ duy trì phạm vi mục tiêu đối với lãi suất quỹ liên bang ở mức 0.25% đến XNUMX%. Điều đó nói lên rằng, FOMC có thể áp dụng một số biện pháp kích thích khác. Chúng tôi sẽ thảo luận về các lựa chọn chính sách khác nhau mà FOMC phải đối mặt trong “Báo cáo đèn pin của Fed” tiếp theo mà chúng tôi dự định xuất bản vào tuần tới.
Ngân hàng Anh (BoE) sẽ tổ chức cuộc họp chính sách tiếp theo vào ngày 6 tháng 0.10. Ủy ban Chính sách tiền tệ đã cắt giảm Lãi suất Ngân hàng xuống 375% vào tháng 745 (biểu đồ trên cùng) và mức thiết lập hiện tại có thể thấp đến mức MPC sẵn sàng thực hiện. Nó. Tuy nhiên, MPC có sẵn các công cụ khác. Cụ thể, BoE, giống như nhiều ngân hàng trung ương khác, đã tham gia vào việc mua tài sản bằng biện pháp nới lỏng định lượng. Trước tháng XNUMX, BoE nắm giữ tài sản trị giá XNUMX tỷ bảng Anh, chủ yếu là trái phiếu chính phủ Anh, trên bảng cân đối kế toán (biểu đồ giữa). Trong vài tháng qua, MPC đã nâng mục tiêu nắm giữ tài sản lên XNUMX tỷ bảng Anh và BoE đang trên đường đạt được mục tiêu đó.
Nền kinh tế Anh đã bị ảnh hưởng nặng nề bởi đại dịch. Nền kinh tế suy giảm 2.2% (không tính theo năm) trong quý đầu tiên và chúng tôi ước tính rằng GDP thực tế đã giảm khoảng 15% trong quý 2. Ước tính này có vẻ hợp lý vì dữ liệu được công bố trong tuần này cho thấy GDP chỉ tăng 1.8% trong tháng 20.3 sau khi giảm XNUMX% trong tháng XNUMX (biểu đồ dưới cùng).
Do sự yếu kém hiện tại của nền kinh tế và những bất ổn liên quan đến Brexit, có thể hạn chế tăng trưởng vào cuối năm nay, chúng tôi kỳ vọng BoE sẽ tăng mục tiêu nắm giữ tài sản của mình thêm 100 tỷ bảng Anh trong quý XNUMX năm nay.
Thị trường tín dụng
Nợ quá hạn: Dấu hiệu trượt giá
Thị trường nhà đất vẫn là một điểm sáng trong cuộc khủng hoảng COVID-19, nhưng dữ liệu về nợ quá hạn được công bố gần đây cho thấy dấu hiệu đầu tiên về khả năng trượt giá. Theo Báo cáo chuyên sâu về hiệu suất khoản vay của CoreLogic, tỷ lệ nợ quá hạn thế chấp tổng thể đã tăng lên 6.1% trong tháng 2016, đây là tỷ lệ cao nhất kể từ năm 2.5. Mức tăng XNUMX điểm phần trăm (pp) từ tháng XNUMX đã phá vỡ chuỗi hai năm rưỡi của sự suy giảm.
Sự gia tăng lớn nhất là ở các khoản nợ quá hạn ở giai đoạn đầu. Tỷ lệ các khoản thế chấp từ hiện tại đến quá hạn 30 ngày đã tăng lên 3.4% trong tháng Tư. Xét về góc độ, đây là mức cao nhất trong hơn 20 năm, dễ dàng vượt qua mức đỉnh 2% trước đó vào tháng 2008 năm 30. Tỷ lệ các khoản thế chấp quá hạn từ 59-2.5 ngày đã tăng 90 điểm phần trăm so với một năm trước đó. Trong khi mọi thứ dường như đang xấu đi, các biện pháp phạm pháp nghiêm trọng hơn vẫn ở mức thấp. Tỷ lệ các khoản thế chấp quá hạn từ 2000 ngày trở lên vẫn ở mức thấp nhất kể từ năm 20 và tỷ lệ các khoản thế chấp trong một số giai đoạn bị tịch thu tài sản thế chấp là thấp nhất trong hơn XNUMX năm.
Bất chấp tình trạng mất việc làm ở mức kỷ lục, các hộ gia đình phần lớn đã ổn định cuộc sống trong những tháng gần đây nhờ trợ cấp thất nghiệp tăng lên. Với một số phúc lợi sẽ hết hạn vào cuối tháng 30, các hộ gia đình có thể phải chịu áp lực phải trả các khoản thanh toán thế chấp, có khả năng dẫn đến tình trạng nợ quá hạn gia tăng hơn nữa. Tuy nhiên, lãi suất thế chấp tiếp tục trượt thấp hơn—lãi suất cố định kỳ hạn XNUMX năm đã giảm xuống mức thấp kỷ lục trong tuần này—cho thấy nhu cầu mua nhà và tái cấp vốn có thể tiếp tục tăng. Chúng tôi sẽ theo dõi các khoản nợ quá hạn trong những tháng tới.
Chủ đề của tuần
Cuộc bầu cử năm 2020: Cập nhật mùa hè
Cuộc bầu cử Tổng thống Hoa Kỳ năm 2020 dự kiến diễn ra vào ngày 3 tháng 2016 và có một số ngày quan trọng sắp tới báo hiệu tâm điểm của mùa tranh cử sẽ sớm đến với chúng ta. Hiện tại, Joe Biden đang dẫn đầu khá lớn trong các cuộc thăm dò quốc gia (bảng xếp hạng hàng đầu), lớn hơn gần gấp ba lần so với vị trí dẫn đầu mà Hillary Clinton có được vào giữa tháng 2016 năm XNUMX. Việc thăm dò ở cấp Quốc hội cũng có vẻ mạnh mẽ không kém đối với Đảng Dân chủ. Nhưng chúng ta có thể thực sự tin tưởng vào các cuộc thăm dò đến mức nào? Chẳng phải các cuộc thăm dò năm XNUMX đã thất bại thảm hại sao?
Ở một mức độ nào đó, cuộc bầu cử bất ngờ của Donald Trump vào năm 2016 là kết quả của các vấn đề thăm dò ý kiến. Nhưng khi nói chuyện với khách hàng, chúng tôi tin rằng một số người tham gia thị trường tài chính có xu hướng đánh giá cao vai trò của các lỗi thăm dò ý kiến. Ở cấp quốc gia, mức trung bình thăm dò của Real Clear Politics (RCP) thực sự chính xác hơn vào năm 2016 so với một vài cuộc bầu cử trước đó.
Vậy chuyện gì đã xảy ra? Một yếu tố chính là trong vài tuần qua Donald Trump đã tạo dựng được cơ sở (biểu đồ dưới cùng). Các cuộc thăm dò ý kiến cung cấp thêm bằng chứng cho thấy Tổng thống Trump hoạt động tốt trong số những cử tri quyết định muộn. Ngoài ra, còn có nhiều vấn đề bỏ phiếu hơn ở cấp tiểu bang, đặc biệt là ở Wisconsin và Michigan, những nơi đã không có ứng cử viên tổng thống của Đảng Cộng hòa kể từ những năm 1980. Ở bốn bang mà Trump giành chiến thắng với tỷ số chênh lệch nhỏ nhất, điểm trung bình thăm dò của RCP đã đánh giá thấp sự ủng hộ của Trump với trung bình 3.7 điểm phần trăm. Nhưng hiện tại, vị trí dẫn đầu của Biden ở các bang đó dao động từ +5.2 ở Florida đến +7.5 ở Michigan.
Nếu cuộc bầu cử được tổ chức vào ngày hôm nay, chúng tôi nghi ngờ Joe Biden sẽ được coi là một ứng cử viên được yêu thích lành mạnh khi tham gia kiểm phiếu. Nhưng các cuộc bầu cử diễn ra trôi chảy, có những khúc mắc và điểm uốn ngay cả trong thời gian bình thường. Vào năm 2020, với một trận đại dịch lịch sử đang hoành hành và sự không chắc chắn đáng kể về tình hình thế giới sẽ như thế nào vào tháng XNUMX tới, chúng tôi tin rằng điều quan trọng hơn là phải luôn chú ý đến những thay đổi trong bối cảnh bầu cử.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


