
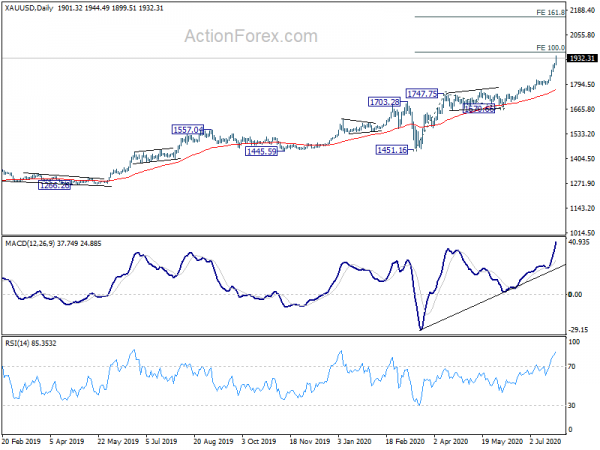
Xu hướng tăng của vàng ngày càng tăng tốc và cuối cùng đạt mức cao kỷ lục mới trong ngày hôm nay. Điều đó xảy ra vào thời điểm ngày càng có nhiều bằng chứng về làn sóng nhiễm virus Corona thứ hai trên toàn cầu. Ngoài ra, quan hệ Mỹ-Trung xấu đi xuống mức thấp mới trong nhiều thập kỷ. Đồng đô la đang kéo dài đợt bán tháo gần đây và đang giao dịch, đồng thời là đồng có hiệu suất tệ nhất tính đến thời điểm hiện tại, tiếp theo là đồng đô la Canada. Yên mạnh nhất, tiếp theo là Đô la New Zealand và sau đó là Euro. Đồng bạc xanh có vẻ khá dễ bị tổn thương và khó có khả năng được Fed cứu vào cuối tuần.
Về mặt kỹ thuật, trọng tâm sẽ là liệu Euro có thể duy trì đà tăng mạnh của tuần trước hay cuối cùng nó sẽ bị lấn át bởi tâm lý e ngại rủi ro. Hiện tại, EUR/JPY vẫn ủng hộ đà tăng tiếp theo và việc phá vỡ ngưỡng 124.43 sẽ tiếp tục toàn bộ sự phục hồi từ mức 114.42. Nhưng việc phá vỡ mức hỗ trợ 121.96 sẽ cho thấy mức bị từ chối bởi 124.43 và mang lại sự sụt giảm sâu hơn để mở rộng mô hình hợp nhất ngắn hạn, hướng tới vùng hỗ trợ 119.31/120.27. Sự gia tăng hơn nữa cũng được ủng hộ đối với EUR/CHF với mức hỗ trợ nhỏ 1.0701 vẫn được giữ nguyên. Việc phá vỡ mức 1.0797 ít nhất phải nhắm mục tiêu kiểm tra mức đỉnh ngắn hạn 1.0915. Nhưng thay vào đó, việc phá vỡ mức 1.0701 sẽ mang đến thử nghiệm về mức hỗ trợ 1.0602.
Tại châu Á, hiện tại, Nikkei đang giảm -0.24%. Hồng Kông HSI giảm -0.36%. Trung Quốc Thượng Hải SSE giảm -0.36%. Eo biển Singapore giảm -0.25%. Sản lượng JGB 10 năm của Nhật Bản tăng 0.0046 ở mức 0.021.
Vàng tăng tốc lên mức cao kỷ lục mới, mục tiêu quan trọng tiếp theo vào năm 2020
Xu hướng tăng của vàng tăng tốc hơn nữa khi một tuần nữa bắt đầu và đạt mức cao kỷ lục mới là 1944.349. Kỷ lục trước đó là 1920.70 được lập vào năm 2011 hiện đã bị xóa bỏ. Từ quan điểm ngắn hạn, mục tiêu tiếp theo sẽ là dự đoán 100% từ 1451.16 đến 1747.75 từ 1670.66 vào lúc 1967.25 tiếp theo. Mặt khác, việc phá vỡ mức hỗ trợ nhỏ 1887.16 sẽ mang lại một số sự hợp nhất trước tiên.
Tuy nhiên, thử nghiệm thực tế sẽ hướng tới mục tiêu trung hạn là dự báo 261.8% từ 1046.37 đến 1375.17 từ 1160.17 lúc 2020.96.
BoJ: Nền kinh tế khó có thể đạt đến mức trước đại dịch ngay cả trong năm tài chính 2022
Tóm tắt các ý kiến của cuộc họp ngày 14-15 tháng 2 của BoJ nhắc lại rằng nền kinh tế "có khả năng cải thiện dần dần" từ H2022, nhưng tốc độ dự kiến sẽ "chỉ ở mức trung bình" do tác động của coronavirus vẫn còn. Nền kinh tế “khó có khả năng trở lại mức trước đại dịch“ ngay cả trong năm tài chính XNUMX ”, vì sẽ cần thời gian để“ thay đổi cơ cấu ”để khắc phục các tác động của đại dịch.
Ngoài ra, cú sốc kinh tế của COVID-19 dường như "phần lớn là do cú sốc nhu cầu tiêu cực". Có những dấu hiệu cho thấy kỳ vọng lạm phát ngắn hạn giảm đang ảnh hưởng đến kỳ vọng trung và dài hạn. “Áp lực giảm giá có thể sẽ tác động lên giá trong thời điểm hiện tại”.
Một ý kiến lưu ý rằng việc "sửa đổi hướng dẫn kỳ hạn để làm cho nó trở thành một hướng dẫn mạnh mẽ hơn không cho phép giảm phát diễn ra và dẫn đến các biện pháp nới lỏng bổ sung trong các điều kiện cụ thể liên quan đến giá cả là phù hợp." Một người cho biết BoJ nên kiểm tra “các kênh truyền tải và tác động của các biện pháp chính sách đồng thời chú ý đến rủi ro mà giá cả và kỳ vọng tăng trưởng sẽ giảm hơn nữa và tình trạng đó sẽ kéo dài trong một thời gian dài”.
RBA Kent: Các phản ứng về chính sách đại dịch đại diện cho bánh mì và bơ của ngân hàng trung ương
Trợ lý Thống đốc RBA Chris Kent cho biết trong một bài phát biểu rằng chính quyền Úc đã cung cấp “hỗ trợ chưa từng có, bao gồm thông qua các chính sách tài khóa, tiền tệ và thận trọng” để đối phó với tác động nghiêm trọng của đại dịch coronavirus. RBA đã tập trung vào việc “giữ cho chi phí đi vay thấp và giúp duy trì nguồn cung cấp tín dụng”.
Ông mô tả rằng các biện pháp của RBA có thể được "coi là đại diện cho 'bánh mì và bơ' của ngân hàng trung ương - cung cấp thanh khoản để đáp ứng nhu cầu vào thời điểm cần thiết đáng kể, do đó hành động để ổn định các thị trường quan trọng."
Các hoạt động đã “hoạt động tốt” và “góp phần cải thiện đáng kể tâm lý thị trường và các điều kiện tài chính phù hợp.” Ngoài ra, trả lời một câu hỏi, Kent cho biết tỷ giá âm không phải là một lựa chọn cho bây giờ và các biện pháp chính sách tiền tệ mới hiện chưa được xem xét.
Fed đứng ra ủng hộ trong khi tập trung vào GDP quý 2
Quyết định lãi suất của FOMC là điểm nổi bật trong tuần nhưng Fed dự kiến sẽ không thực hiện bất kỳ thay đổi nào trong chính sách tiền tệ của mình. Một số hình thức hướng dẫn chuyển tiếp có thể được đưa vào tuyên bố mới, phản ánh chính thức nhận xét của Chủ tịch Jerome Powell rằng ông “thậm chí không nghĩ đến việc tăng lãi suất”. Tuy nhiên, cuộc họp thực sự quan trọng sẽ là cuộc họp tháng 9, vì Fed cuối cùng có thể tiết lộ kết quả xem xét chính sách tiền tệ và công bố các dự báo mới.
Về mặt dữ liệu, GDP quý 2 của Mỹ và Eurozone (bao gồm cả Pháp và Đức) sẽ thu hút nhiều sự chú ý nhất. Đối với Hoa Kỳ, các đơn đặt hàng hàng hóa lâu bền, niềm tin của người tiêu dùng, cán cân thương mại, tuyên bố thất nghiệp và PCE sẽ được theo dõi. IFO của Đức, CPI của Eurozone, GDP của Canada, CPI của Úc cũng sẽ được theo dõi cùng với PMI của Trung Quốc. Dưới đây là một số điểm nổi bật trong tuần:
- Thứ hai: BoJ tóm tắt ý kiến, chỉ số tất cả các ngành; Khu vực đồng euro M3; Môi trường kinh doanh Ifo của Đức; Đơn đặt hàng lâu bền của Mỹ.
- Thứ ba: Chỉ số giá dịch vụ doanh nghiệp Nhật Bản; Doanh thu thực tế CBI của Anh, chỉ số giá S&P Case Shiller, niềm tin của người tiêu dùng.
- Thứ Tư: CPI của Úc; Kỳ vọng kinh tế Thụy Sĩ; Cung tiền M4 của Anh, phê duyệt thế chấp; Cán cân thương mại hàng hóa của Mỹ, hàng tồn kho bán buôn, doanh số bán nhà đang chờ xử lý, quyết định lãi suất của FOMC.
- Thứ năm: Giấy phép xây dựng của New Zealand; Australia phê duyệt xây dựng, giá nhập khẩu; Phong vũ biểu kinh tế KOF của Thụy Sĩ; CPI của Đức, thất nghiệp, GDP; Bản tin hàng tháng của ECB, tỷ lệ thất nghiệp tại Eurozone; GDP của Mỹ, số đơn xin trợ cấp thất nghiệp.
- Thứ Sáu: Niềm tin của người tiêu dùng Gfk ở Vương quốc Anh,; Tỷ lệ thất nghiệp ở Nhật Bản, sản xuất công nghiệp, niềm tin tiêu dùng, khởi công xây dựng nhà ở; PMI Trung Quốc; Australia PPI, tín dụng khu vực tư nhân; GDP của Pháp, chi tiêu tiêu dùng; doanh số bán lẻ ở Đức, doanh số bán lẻ ở Thụy Sĩ; CPI của khu vực đồng euro, GDP; GDP của Canada, IPPI và RMPI; thu nhập và chi tiêu cá nhân của Hoa Kỳ, chi phí việc làm; PMI Chicago.
Nhận định về cặp USD / JPY hàng ngày
Hàng ngày Pivots: (S1) 105.58; (P) 106.24; (R1) 106.80; Hơn…
Sự suy giảm của USD/JPY tiếp tục diễn ra trong ngày hôm nay và chạm mức thấp nhất là 105.44 cho đến nay. Xu hướng trong ngày vẫn có xu hướng giảm đối với mức thoái lui 61.8% từ 101.18 đến 111.71 ở mức 105.20. Phá vỡ ở đó sẽ nhắm mục tiêu 100% chiếu từ 111.71 đến 105.98 từ 109.85 tại 104.12. Mặt khác, mức kháng cự nhỏ trên 106.13 sẽ chuyển thành xu hướng trung lập trong ngày trước tiên. Nhưng sự phục hồi sẽ bị hạn chế bởi mức hỗ trợ 106.63 đã biến mức kháng cự để mang lại một đợt giảm khác.
Trong bức tranh lớn hơn, USD / JPY vẫn đang ở trong kênh giảm dài hạn bắt đầu từ 118.65 (tháng 2016 năm 101.18). Do đó, vẫn chưa có dấu hiệu rõ ràng về sự đảo ngược xu hướng. Xu hướng giảm vẫn có thể kéo dài qua mức thấp 112.22. Tuy nhiên, việc duy trì phá vỡ 118.65 sẽ xác nhận việc hoàn thành xu hướng giảm và chuyển sang tăng giá cho XNUMX trở lên.
Cập nhật chỉ số kinh tế
| GMT | Ccy | Sự kiện | Thực tế | Dự báo | trước | Sửa đổi |
|---|---|---|---|---|---|---|
| 23:50 | JPY | BoJ Tóm tắt các ý kiến | ||||
| 4:30 | JPY | Chỉ số hoạt động công nghiệp M / M tháng 5 | -3.50% | -3.50% | -6.40% | |
| 8:00 | EUR | Đức IFO Business Climate Jul | 89.3 | 86.2 | ||
| 8:00 | EUR | Đức IFO Kỳ vọng tháng XNUMX | 93.4 | 91.4 | ||
| 8:00 | EUR | Đức IFO Đánh giá hiện tại Jul | 85 | 81.3 | ||
| 8:00 | EUR | Eurozone M3 Money Supply Y / Y tháng 6 | 9.30% | 8.90% | ||
| 12:30 | USD | Đơn đặt hàng lâu bền Jun | 6.50% | 15.70% | ||
| 12:30 | USD | Đơn đặt hàng lâu bền Giao thông vận tải Jun | 3.50% | 3.70% |




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


