
Trong hơn 30 năm, cha mẹ của Parker McAllister đã nắm giữ ngôi nhà bằng đá nâu ở Brooklyn, New York mà họ mua vào năm 1985 với giá khoảng 91,000 USD.
Sau khi nuôi hai đứa trẻ trong nhà, cha mẹ của McAllister hiện có ba người thuê nhà sống trong tài sản nhiều gia đình Bedford-Stuyvesant của họ để họ có thể theo kịp các khoản thanh toán thế chấp.
Để giảm bớt gánh nặng công việc và tài chính đi kèm với việc duy trì tài sản của cha mẹ, McAllister, 29 tuổi, hy vọng một ngày nào đó sẽ tiếp quản ngôi nhà để gia đình anh không phải bán. Hiện giờ, anh ấy nói, anh ấy đã chuẩn bị tinh thần để đảm nhận trách nhiệm, nhưng không phải về mặt tài chính, vì bố mẹ anh ấy vẫn còn nợ tiền mua nhà.
“Tôi sẽ phải [nghĩ] về việc chúng tôi tái cấp vốn lần nữa để có được lãi suất thấp hơn,” anh ấy nói với CNBC Make It. Cha mẹ anh đã tái cấp vốn cho ngôi nhà của họ một lần sau khi mất việc vào năm 2008 ở đỉnh điểm của cuộc Đại suy thoái. Giờ đây, khi cha mẹ đã nghỉ hưu, McAllister, một nhạc sĩ, nói rằng việc chứng minh thu nhập để tái cấp vốn sẽ vô cùng khó khăn. Hiện tại, anh ấy đang dựa vào tình trạng thất nghiệp và kiếm tiền phụ từ việc sản xuất âm nhạc để trang trải cuộc sống vì hầu hết các buổi biểu diễn của anh ấy đã bị hủy do đại dịch coronavirus.
Brooklyn, cư dân New York và nhạc sĩ Parker McAllister.
Ông nói, mong muốn giữ lại ngôi nhà của gia đình có liên quan đến việc sở hữu nhà là một trong những cách quan trọng để xây dựng sự giàu có ở Mỹ. Cục Dự trữ Liên bang báo cáo rằng một chủ nhà trung bình vào năm 2016 có tài sản hộ gia đình là 231,400 đô la, so với mức trung bình người thuê có tài sản hộ gia đình chỉ $ 5,200.
Kể từ khi trở về nhà từ trường đại học vào năm 2012, McAllister nói rằng anh ấy đã nhìn thấy quyền sở hữu nhà đã thay đổi như thế nào trong khu phố của anh ấy với nhiều cư dân lâu dài chuyển ra ngoài khi giá nhà tăng trong vài năm qua. Hiện tại, những ngôi nhà ở Bedford-Stuyvesant đang được bán với giá hơn 1 triệu đô la một chút, theo Zillow. Tuy nhiên, với việc virus coronavirus ảnh hưởng đến nền kinh tế, giá nhà trên toàn nước Mỹ dự kiến sẽ giảm 2-3% trong năm nay, điều này càng khiến McAllister giữ vững ngôi nhà của gia đình mình.
Tương tự như McAllister, nhiều gia đình Da đen khác đang cảm thấy căng thẳng của đại dịch ngày nay cộng với những ảnh hưởng kéo dài của cuộc khủng hoảng năm 2008. Vào tháng XNUMX, theo Viện đô thị, chủ nhà Da đen nhiều khả năng đã bỏ lỡ hoặc trì hoãn việc trả tiền thế chấp do tác động tài chính của virus coronavirus, khiến nhiều chuyên gia lo ngại khoảng cách chênh lệch sở hữu nhà ngày càng lớn.
Trước đại dịch, tỷ lệ sở hữu nhà của người da đen đã đạt mức thấp kỷ lục 40.6% trong quý 2019 năm 47. Mặc dù con số đó đã tăng lên 2020% trong quý 76 năm 51.4, dữ liệu từ Cục điều tra dân số Hoa Kỳ cho thấy người Mỹ da đen vẫn có Tỷ lệ sở hữu nhà thấp nhất so với các nhóm chủng tộc khác, với người Mỹ da trắng có tỷ lệ sở hữu nhà là 61.4%, người Mỹ gốc Tây Ban Nha có tỷ lệ sở hữu nhà là XNUMX% và người gốc Á, thổ dân Hawaii và các đảo Thái Bình Dương có tỷ lệ sở hữu nhà là XNUMX%.
Khi xem xét 100 thành phố của Hoa Kỳ có số hộ gia đình Da đen lớn nhất, Viện Đô thị nhận thấy rằng không một thành phố nào có khoảng cách về quyền sở hữu nhà của người Da đen và Da trắng gần như sắp bị thu hẹp. Ở Minneapolis, một thành phố phải đối mặt với tình trạng bất ổn dân sự lan rộng sau cái chết của George Floyd, có khoảng cách quyền sở hữu nhà giữa cư dân Da trắng và Da đen là 50%. Ngay cả ở những thành phố có dân số Da đen lớn hơn và có nhiều cơ hội kinh tế hơn, như Washington, DC và Los Angeles, khoảng cách sở hữu nhà lớn từ 20 đến 25% vẫn còn.
Alanna McCargo, Phó chủ tịch phụ trách chính sách tài chính nhà ở của Viện Đô thị, nói rằng sự tụt hậu ngày nay trong quyền sở hữu nhà của người da đen là kết quả trực tiếp của nhiều năm chính sách không công bằng và phân biệt đối xử. Trên thực tế, khoảng cách gần 30 điểm phần trăm giữa quyền sở hữu nhà của người Da trắng và Da đen ngày nay thực sự lớn hơn khoảng cách 27 điểm phần trăm tồn tại vào năm 1960 khi sự phân biệt đối xử về nhà ở là hợp pháp, theo dữ liệu của Viện Đô thị.
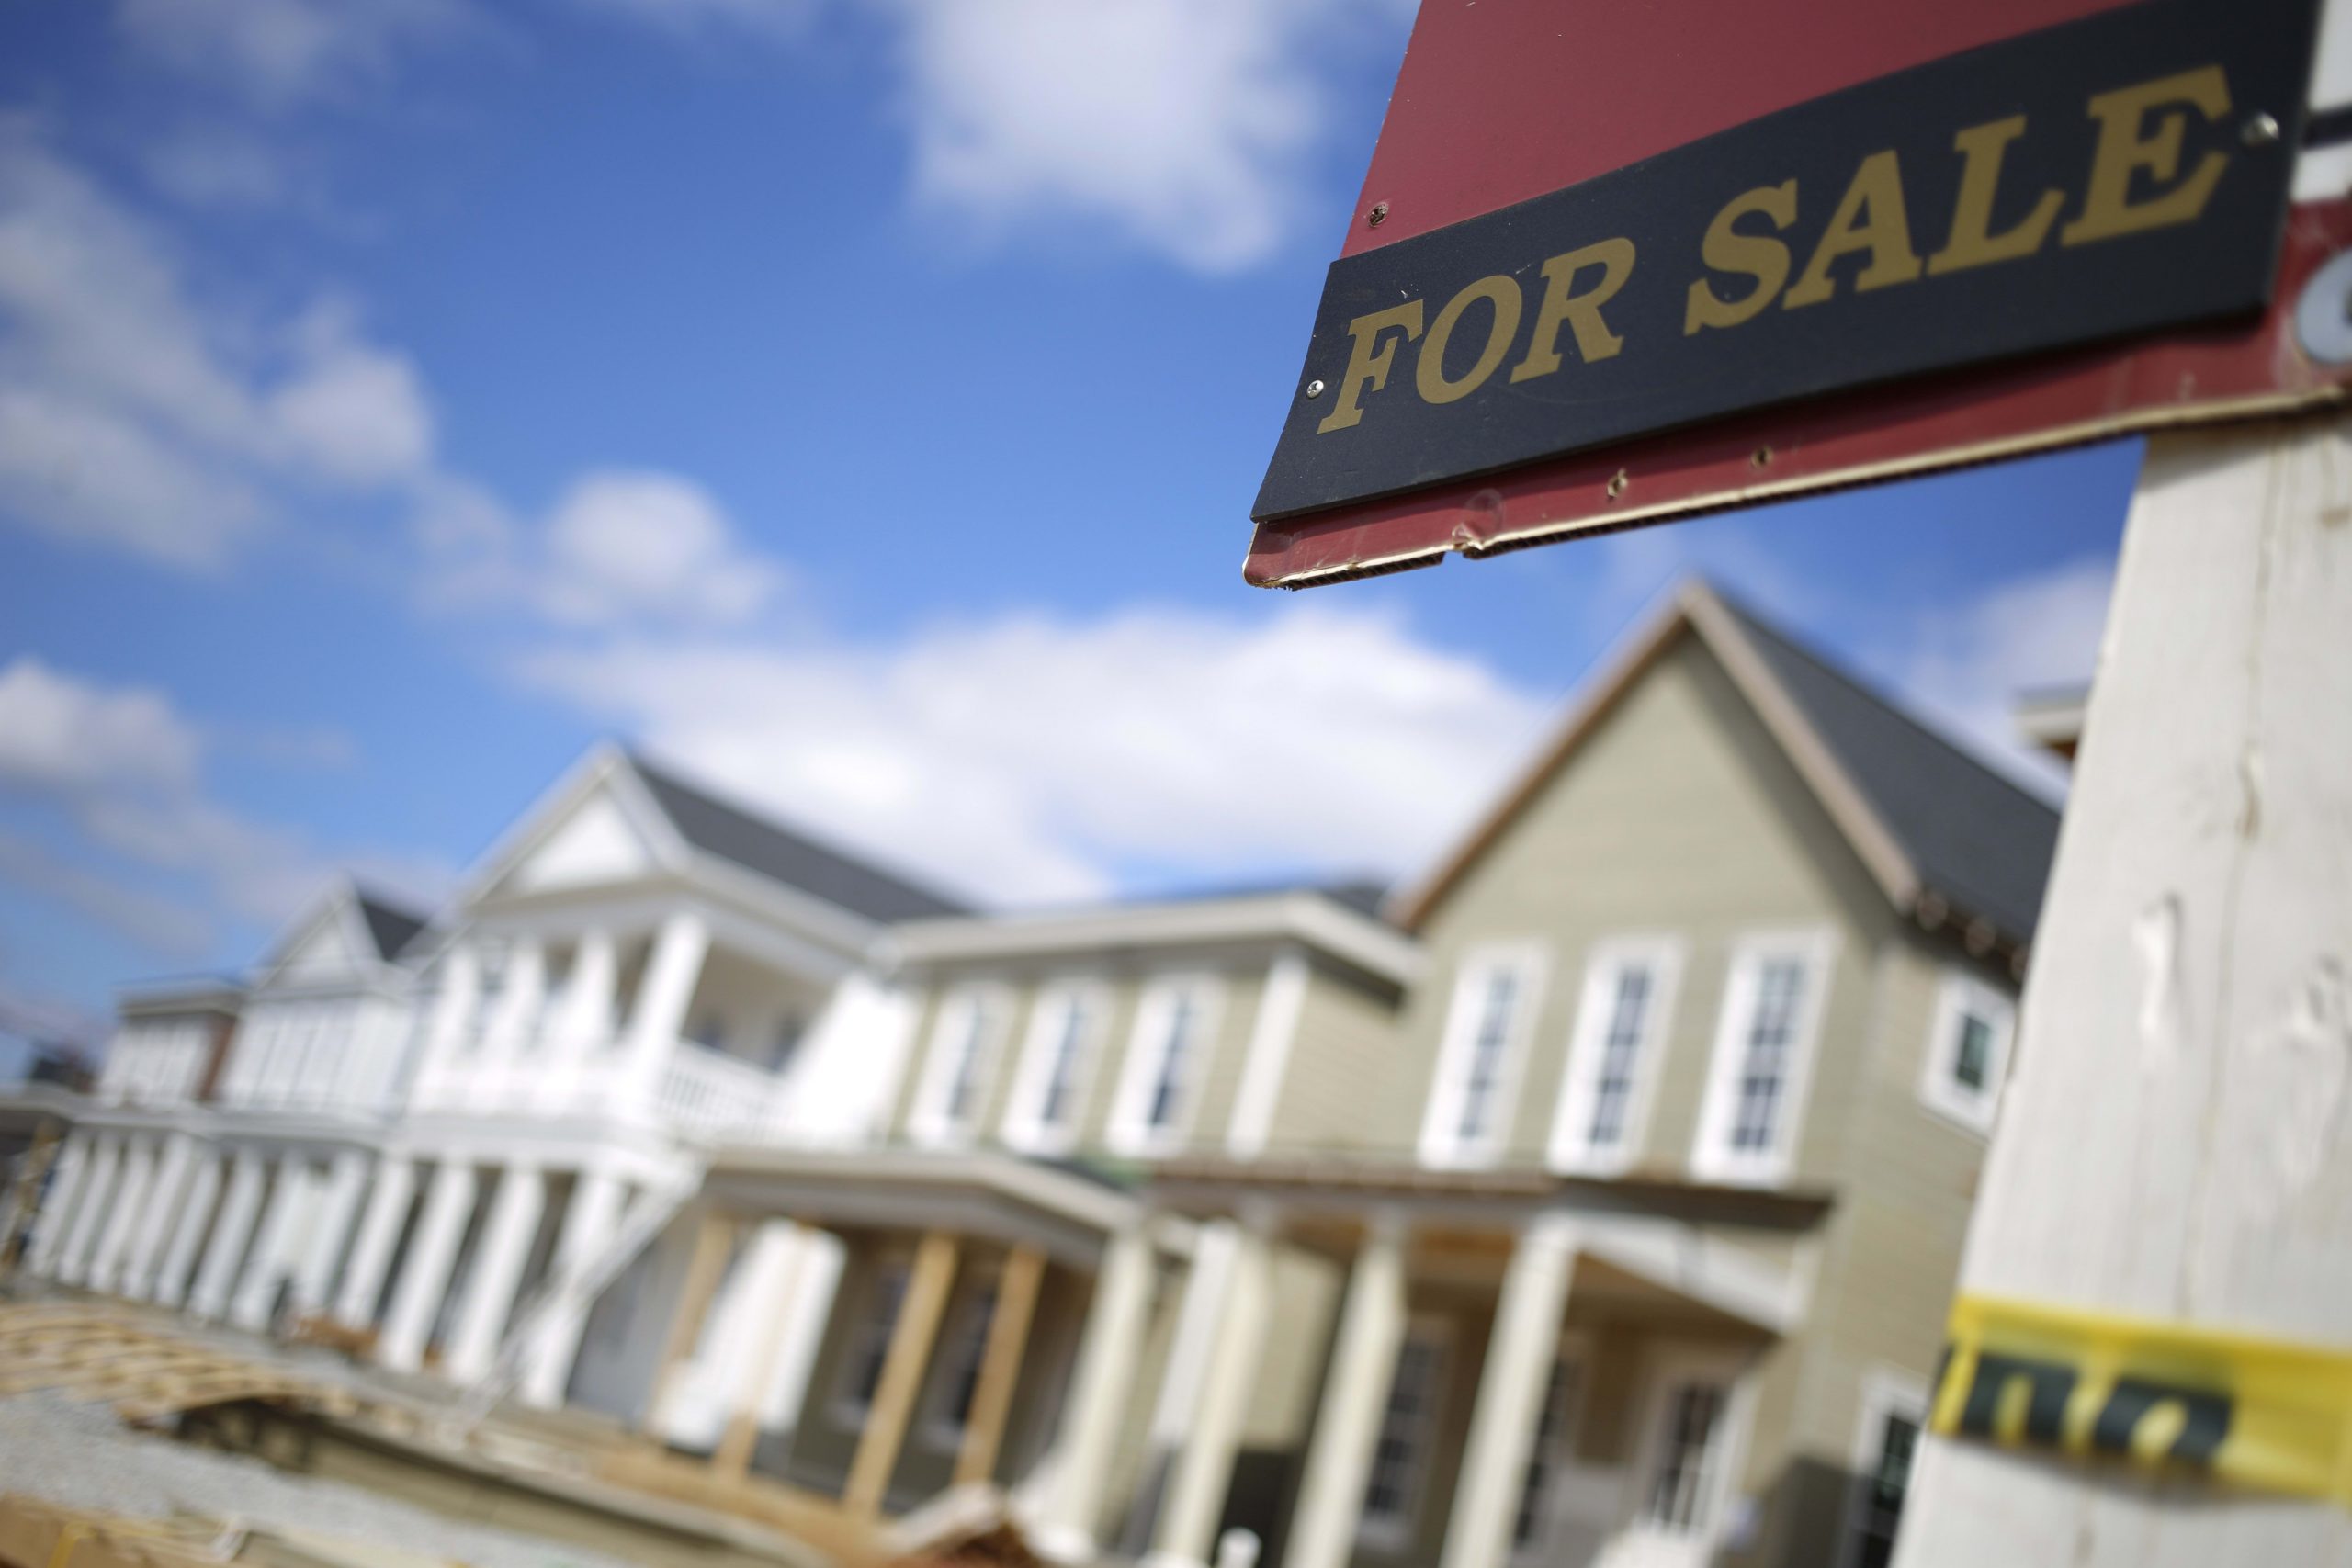
Biển báo “Cần bán” được hiển thị bên ngoài một ngôi nhà đang được xây dựng trong phân khu Norton Commons ở Louisville, Kentucky, Hoa Kỳ, vào Thứ Hai, 23 Tháng Ba, 2020.
Luke Sharrett | Bloomberg | những hình ảnh đẹp
Tác động của phân biệt đối xử lâu dài và luật bất công
Năm 1968, Đạo luật Nhà ở Công bằng được thông qua, khiến bất kỳ ai bị phân biệt đối xử khi thuê hoặc mua nhà đều là bất hợp pháp. Trước khi luật dân quyền này được thông qua, các gia đình Da đen đã bị khóa cơ hội tạo ra của cải thế hệ bằng cách mua một ngôi nhà và chuyển nó cho con cái của họ, McCargo giải thích, vì họ bị từ chối cho vay thế chấp và không được tiếp cận một số khu dân cư vì lý do màu da của họ.
Lisa Rice, chủ tịch và giám đốc điều hành của National Fair Housing Alliance, nhớ lại cách những hành vi phân biệt đối xử này đã ảnh hưởng trực tiếp đến gia đình cô như thế nào. Năm 1963, khi cô mới XNUMX tháng tuổi, cô nói rằng cha mẹ cô đã mua một ngôi nhà ở Ohio và bị nói trắng trợn rằng họ chỉ có thể mua bất động sản trong một khu phố cụ thể.
Rice nói: “Mẹ tôi muốn mua một ngôi nhà ở vùng ngoại ô chủ yếu là người da trắng có tên là Sylvania, Ohio. “Nhân viên bất động sản giải thích với mẹ tôi rằng cô ấy không thể cho mẹ tôi xem nhà vì chúng tôi là người Da đen. Cô ấy nói rằng nếu cô ấy cho [cô ấy] xem ngôi nhà đó, cô ấy không chỉ bị mất giấy phép bất động sản mà còn mất việc làm. ”
Đặc vụ đã đưa cha mẹ của Rice đến một khu phố ở Toledo có tên là Parkside Extensions vì đó là khu vực mà đặc vụ cho biết có nhiều gia đình Da đen đang chuyển đến. Vào thời điểm đó, Rice nói rằng gia đình cô là gia đình Da đen duy nhất trong khu nhà. Nhưng năm năm sau, khu phố này đã chuyển sang một khu dân cư chủ yếu là người da đen.
Rice, người hiện đóng vai trò quan trọng trong việc đảm bảo cơ hội bình đẳng về nhà ở cho tất cả mọi người, giải thích rằng những gì đã xảy ra với gia đình cô là kết quả của các hoạt động khắc phục hậu quả, đó là việc hệ thống từ chối các khoản vay ngân hàng và các nguồn lực của chính phủ đối với cư dân của các khu vực lân cận cụ thể.
“Khu phố của chúng tôi được chỉ định là 'khu phố đang thay đổi', có nghĩa là cộng đồng bất động sản và cộng đồng cho vay hiểu rằng người Da đen sẽ chuyển đến khu vực này, và những người cho vay bắt đầu khoanh vùng khu vực này."
Khi bố cô ấy đi vay ngân hàng, cô ấy nói rằng ông đã bị nói một cách trắng trợn, “Mr. Rice, chúng tôi không cho vay trong khu phố đó. " Giống như hầu hết các gia đình Da đen, cha của Rice buộc phải vay một khoản vay dưới chuẩn để mua nhà của họ, khoản vay này có lãi suất cao hơn và rủi ro vỡ nợ cao hơn so với khoản vay truyền thống.
Bà nói: “Chúng ta chưa từng có thời điểm nào trong lịch sử Hoa Kỳ khi những người cho vay chính thống là nguồn tín dụng chính cho người da màu. "Nó luôn luôn là những người cho vay dưới chuẩn là những người cung cấp tín dụng."
Rice cho biết, may mắn thay, cha mẹ cô đã có thể nhận được một tỷ lệ thế chấp cố định và cuối cùng sẽ trả hết khoản vay của họ. Nhưng không phải gia đình da đen nào cũng may mắn như vậy.
Ngày nay, bà chỉ ra rằng, các hành vi phân biệt đối xử về nhà ở vẫn đang diễn ra. Một báo cáo của Newsday năm 2019 cho thấy những người mua nhà da đen và gốc Tây Ban Nha đã bị các đại lý bất động sản ở khu vực Long Island, New York phân biệt đối xử một cách không cân đối. Theo cuộc điều tra kéo dài ba năm, người ta thấy rằng nhiều đại lý đã hỏi những người mua nhà Da trắng về trình độ tài chính khác với những người mua nhà Da đen trước khi chia sẻ danh sách nhà hoặc cung cấp các chuyến tham quan nhà. Báo cáo cũng tìm thấy bằng chứng cho thấy nhiều đại lý có thể thực hành “chỉ đạo” - hành vi bất hợp pháp giới hạn nơi bạn chỉ cho một người một ngôi nhà dựa trên chủng tộc - bằng cách hướng người mua nhà da trắng và người mua nhà thiểu số đến các cộng đồng khác nhau.
Theo dữ liệu năm 2020 từ Đạo luật Tiết lộ Thế chấp Nhà, những người cho vay từ chối các khoản thế chấp cho những người nộp đơn Da đen với tỷ lệ cao hơn 80% so với những người nộp đơn Da trắng, CNBC báo cáo.
Andy Dean | những hình ảnh đẹp
Tác động của cuộc khủng hoảng nhà ở dưới chuẩn
Rice giải thích, trong những năm 1990, những người cho vay dưới chuẩn bắt đầu thúc đẩy các khoản thế chấp có lãi suất có thể điều chỉnh (ARM), là những khoản vay thường bắt đầu với lãi suất thấp và sau đó tăng lên chỉ sau một vài năm. “Vì vậy, thay vì khoản thanh toán của bạn được cố định trong một thời gian dài, điều đã xảy ra là sau hai đến ba năm, khoản thanh toán của bạn sẽ tăng lên đáng kể,” cô nói. “Và, tôi không nói về việc tăng 15 hay 20%. Chúng tôi đã thấy các khoản thanh toán tăng 50%. ”
Rice cho biết sự thay đổi này trong việc cho vay dưới chuẩn đã khiến nhiều người đi vay phải tái cấp vốn cho căn nhà của họ sau mỗi hai đến ba năm, và cuối cùng họ cũng tước đi vốn chủ sở hữu của họ.
Từ năm 2004 đến 2007, người Mỹ gốc Tây Ban Nha và người Mỹ da đen cao hơn 78% và 105% so với người Mỹ da trắng có một khoản thế chấp chi phí cao, tương ứng, theo dữ liệu từ Cục Nghiên cứu Kinh tế Quốc gia. Điều này dẫn đến số lượng Đen và Nâu không cân đối các gia đình bị ảnh hưởng tiêu cực bởi cuộc khủng hoảng nhà ở 2007-2010. Trong thời gian này, gần 8% gia đình người Mỹ da đen và người Latinh bị mất nhà do bị xiết nhà, so với 4.5% gia đình người da trắng.
Năm 2005, trước cuộc khủng hoảng nhà ở, giá trị ròng trung bình của các hộ gia đình Da đen là 12,124 đô la, so với các hộ gia đình Da trắng có giá trị tài sản ròng trung bình là 134,992 đô la, theo Pew Research Center. Đến năm 2009, giá trị ròng của các hộ gia đình Da đen đã giảm xuống còn 5,677 đô la, và giá trị ròng trung bình của các gia đình Da trắng đã giảm xuống còn 113,149 đô la.
Bây giờ, khoảng 10 năm sau khi cuộc khủng hoảng nhà ở kết thúc, nhiều gia đình Da đen vẫn chưa hồi phục.
Tác động của quá trình gentrification
Tại các khu vực đô thị lớn nơi cư dân Da đen từng chiếm ưu thế, nghiên cứu cho thấy mức độ sở hữu nhà đã thay đổi đáng kể do quá trình thuần hóa và chi phí nhà ở tăng lên. Từ năm 2000 đến năm 2013, hơn 135,000 cư dân đã phải di dời khỏi nhà của họ tại 230 khu vực lân cận trên khắp đất nước, theo Liên minh Tái đầu tư Cộng đồng Quốc gia. NCRC cho biết phần lớn những cư dân này là người da đen và gốc Tây Ban Nha.
Rice cho biết: “Sự tự nhiên hóa có thể là tích cực, nhưng cũng có thể có một số tiêu cực đi kèm với nó. Khi các cửa hàng tạp hóa đầy đủ dịch vụ chuyển vào một cộng đồng và chính quyền địa phương đầu tư vào việc dọn dẹp các địa điểm độc hại và nguy hiểm, giá trị của một khu phố sẽ tăng lên, cô nói. Điều này dẫn đến việc tăng thuế bất động sản, thường buộc một số cư dân lâu năm, những người đã lâu không tiếp cận các cửa hàng thực phẩm tốt cho sức khỏe và phải chịu ô nhiễm, phải trả giá ra khỏi khu vực lân cận của họ.
Ví dụ ở Detroit, một phần ba tài sản của thành phố đã bị tịch thu kể từ năm 2008 do chi phí gia tăng và lạm phát thuế do địa phương hóa. Gần đây, một cuộc điều tra của The Detroit News cho thấy rằng các chủ nhà trong thành phố đã bị đánh thuế tổng cộng ít nhất 600 triệu đô la sau cuộc Đại suy thoái, có nghĩa là phần lớn cư dân phải đối mặt với một khoản phụ thu không công bằng đối với tài sản của họ. Kết quả của cuộc khủng hoảng tịch thu thuế này, tỷ lệ sở hữu nhà ở của Người da đen ở Michigan đã giảm từ hơn 50% vào năm 2000, xuống còn 40% vào năm 2016.
Theo dữ liệu từ Viện Đô thị, chi phí nhà ở, kết hợp với việc tăng chi phí chăm sóc sức khỏe, dễ dẫn đến tình trạng mất an toàn tài chính cho những người Mỹ lớn tuổi đã nghỉ hưu. McCargo giải thích, việc tăng thuế khu vực lân cận và giá nhà do địa phương hóa thường có tác động không cân xứng đối với những cư dân da màu cao cấp, những người sau đó buộc phải bán nhà để trang trải các chi phí khác.
Getty Images
Khắc phục sự cố
Để thu hẹp khoảng cách chủng tộc trong quyền sở hữu nhà, cả Rice và McCargo đều đồng ý rằng cần có những thay đổi thực sự ở cấp độ chính sách. Để tránh tình trạng gia tăng cư dân bị đẩy ra khỏi nhà do quá trình chỉnh trang và thuế tăng, Rice nói rằng nhiều bang cần áp dụng các chương trình nhà trọ trong đó các quyền lợi giảm thuế được trao cho những chủ nhà đủ điều kiện đang gặp khó khăn trong việc trả các hóa đơn của họ.
Bà nói: “Thuế tăng là một thách thức chính mà mọi người phải đối mặt khi cộng đồng đang hướng thiện. "Nhưng thách thức khác mà mọi người phải đối mặt là tiền thuê nhà tăng." Cô giải thích, khi các khu dân cư ngày càng sang trọng, tiền thuê nhà cũng đang tăng lên vì những người chủ nhà làm chủ nhà phải tăng tiền trả hàng tháng để trang trải các khoản thuế và chi phí tăng cao, dẫn đến nhiều người thuê nhà lâu năm cũng bị đẩy ra khỏi cộng đồng của họ.
Để đảm bảo rằng sự phân biệt đối xử không xảy ra trong quá trình mua hoặc thuê nhà, Rice nói rằng nhiều bang hơn cần phải thực hiện các quy tắc và quy định về nhà ở công bằng của riêng họ vì chính phủ liên bang đang tìm cách khôi phục luật nhà ở công bằng ở cấp quốc gia. Trong một tweet ngày 29 tháng XNUMX, Tổng thống Trump tuyên bố rằng "những người sống trong giấc mơ lối sống ngoại ô của họ" sẽ không còn "bị làm phiền hoặc bị tổn thương về tài chính khi xây nhà ở thu nhập thấp trong khu phố của họ" vì ông đã hủy bỏ Hội chợ Khỏe mạnh của chính quyền Obama Quy định về nhà ở yêu cầu chính phủ liên bang phải tích cực giải quyết vấn đề phân biệt đối xử về nhà ở.
Ngoài việc các bang tham gia thực hiện các chính sách của riêng họ, McCargo và Rice cũng khuyến khích những người mua nhà quan tâm thực hiện nghiên cứu của họ về nhiều khoản trợ cấp, nguồn lực và các chương trình dành cho người mua nhà lần đầu có sẵn để họ có thể tiếp cận sở hữu nhà.
Rice nói: “Quyền sở hữu nhà rất quan trọng. “[Đó là] cách số một để các gia đình và cá nhân xây dựng sự giàu có ở Hoa Kỳ… và tôi không thấy bất cứ điều gì trên đường chân trời thay đổi mô hình đó, vì vậy chúng tôi phải đảm bảo rằng các cộng đồng da màu có quyền truy cập vào [những ] những cơ hội."
Video bởi: Alysha Webb
Đừng bỏ lỡ: Sự chênh lệch về sức khỏe chủng tộc đã tồn tại ở Mỹ— coronavirus chỉ làm trầm trọng thêm




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


