

Chúng tôi kỳ vọng xu hướng giảm của đô la Mỹ sẽ tiếp tục xu hướng giảm trong những tháng tới sau khi hợp nhất. Bế tắc tài khóa cho thấy Fed sẽ gánh thêm gánh nặng trong việc đưa ra các biện pháp kích thích. Điều này sẽ khiến lợi suất tiếp tục giảm, hỗ trợ cho sự suy yếu của đồng bạc xanh.
Hy vọng bị đình trệ về kích thích tài chính
Việc không đạt được thỏa thuận về gói kích thích tài chính mới trước khi Quốc hội nghỉ giải lao từ ngày 10 tháng 8 cho thấy rằng việc thảo luận về bất kỳ kế hoạch cứu trợ nào sẽ phải đợi ít nhất đến ngày 14 tháng 2. Trong khi đó, Hạ viện sẽ không triệu tập lại để bỏ phiếu cho đến tháng 3. XNUMX. Do đó, sẽ không có biện pháp kích thích tài khóa mới nào trong XNUMX-XNUMX tuần tới.
Việc không tiếp tục thực hiện sau khi các biện pháp cứu trợ trước đó hết hạn sẽ có hại cho triển vọng kinh tế Mỹ. Ví dụ, Credit Suisse dự đoán rằng việc không gia hạn trợ cấp thất nghiệp 600 đô la Mỹ / tuần sẽ ảnh hưởng đến thu nhập hộ gia đình khả dụng của Hoa Kỳ lên tới 50 tỷ đô la Mỹ. Tổng thống Donald Trump đã ký một lệnh hành pháp vào ngày 8 tháng 300 đề nghị bổ sung 600 đô la Mỹ hàng tuần, được trích từ quỹ thảm họa liên bang, như một khoản cứu trợ cho những người thất nghiệp sau khi khoản trợ cấp trước đó là 20 đô la Mỹ / tuần hết hạn. Tuy nhiên, quyết định của các bang về việc họ có tham gia vào chương trình hay không. Tính đến ngày 1,106 tháng 10, chưa đến một phần tư số tiểu bang đã được phê duyệt cho chương trình và chỉ Arizona đã đưa nó vào hoạt động. Trong khi đó, các bang tham gia lưu ý rằng phải mất vài tuần trước khi họ có thể giao tiền cho người lao động. Thật vậy, những tác động đến thị trường việc làm đã nhanh chóng được chứng minh qua số đơn xin việc làm ban đầu đã tăng lên 925 nghìn trong tuần kết thúc vào ngày 971 tháng XNUMX, so với mức đồng thuận là XNUMX nghìn và XNUMX nghìn trong tuần trước. Các yêu cầu thất nghiệp ban đầu đã giảm kể từ cuối tháng Bảy.
Các nhà kinh tế đã cảnh báo về khả năng gia tăng của suy thoái kép ở Mỹ và kêu gọi kích thích tài khóa hơn nữa. Trên thực tế, rủi ro này đã có một số tác động đến lợi suất của Mỹ. Sự phục hồi của lợi suất dài hạn của Hoa Kỳ vào đầu tháng này đã được chứng minh là ngắn ngủi, trong khi lợi suất thực đã tiếp tục giảm. Các hy vọng bị ngưng trệ về kích thích tài khóa cho thấy rằng ngân hàng trung ương sẽ phải gánh vác nhiều trách nhiệm hơn trong việc thúc đẩy tăng trưởng.
Dẫn đến nhiều trách nhiệm hơn của Fed
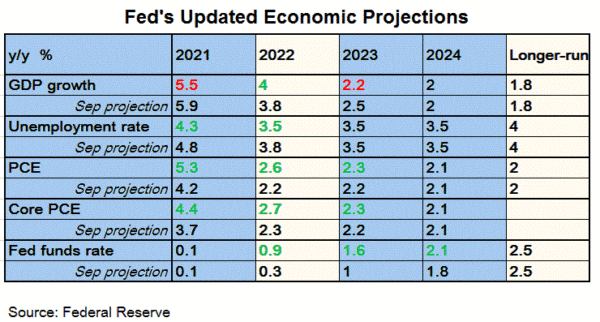
Cuộc họp FOMC tiếp theo chỉ còn 3 tuần nữa là diễn ra. Trường hợp cơ bản của chúng tôi vẫn là Fed sẽ công bố kết quả của Đánh giá Chính sách Tiền tệ vào tháng Chín. Chúng tôi kỳ vọng Fed sẽ chính thức chuyển sang mục tiêu lạm phát trung bình từ mục tiêu điểm (hiện tại là 2%). Trong khi đó, Fed cũng sẽ áp dụng hướng dẫn kỳ hạn dựa trên kết quả, cam kết duy trì phạm vi mục tiêu hiện tại đối với lãi suất quỹ liên bang ít nhất cho đến khi đạt được một hoặc nhiều kết quả kinh tế cụ thể. Cả hai biện pháp sẽ mang lại sự thiên vị ôn hòa hơn đối với lập trường chính sách tiền tệ của Fed.
Như đã lưu ý trong biên bản tháng XNUMX, “một số người tham gia lưu ý rằng việc cung cấp rõ ràng hơn về đường đi của phạm vi mục tiêu cho tỷ lệ quỹ liên bang sẽ phù hợp vào một số thời điểm”. So với cam kết trước đó rằng hướng dẫn kỳ hạn sẽ phải được điều chỉnh “tại các cuộc họp sắp tới”, một số ý kiến cho rằng Fed vẫn chưa sẵn sàng để thông báo thay đổi chính sách tiền tệ vào tháng XNUMX. Thực tế, đây là một lý do giúp USD phục hồi trong tuần trước. Ngay cả khi điều này có thể đúng, chỉ là vấn đề thời gian để Fed thực hiện những thay đổi đáng kể đối với khuôn khổ chính sách của mình, vốn có xu hướng tăng thêm sự thiên vị ôn hòa hơn cho triển vọng chính sách.
Biên bản tháng XNUMX cũng tiết lộ rằng nhiều thành viên hoài nghi về Kiểm soát đường cong lợi suất (YCC). Trong khi “nhiều” người tham gia đánh giá rằng họ vẫn nên là một lựa chọn, “hầu hết” lưu ý rằng điều này “có thể chỉ mang lại lợi ích khiêm tốn trong môi trường hiện tại”. Họ lo ngại về “khả năng bảng cân đối kế toán mở rộng quá nhanh và những khó khăn trong việc thiết kế và truyền đạt các điều kiện mà theo đó một chính sách như vậy sẽ bị chấm dứt”. Do đó, ít có khả năng công cụ này sẽ được triển khai trong tương lai gần. Tuy nhiên, nếu biện pháp kích thích tài khóa của Quốc hội vẫn không đạt yêu cầu trong việc phục hồi nền kinh tế, thì FED sẽ sử dụng biện pháp này và các công cụ thay thế khác.
Trước cuộc họp tháng 27, hội nghị chuyên đề Jackson Hole vào cuối tuần này (28-XNUMX tháng XNUMX) được theo dõi chặt chẽ. Hội nghị chuyên đề là một kênh để Fed truyền đạt sự thay đổi chính sách tiền tệ đối với thị trường. Những gợi ý về lập trường chính sách trong tương lai và / hoặc quy mô QE sẽ khiến lợi suất và USD thấp hơn.

 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


