
Điểm nổi bật ở Hoa Kỳ
- Sau khi đạt mức cao mới vào đầu tuần, thị trường tài chính đã sụt giảm do việc bán tháo trên diện rộng đối với các cổ phiếu công nghệ. Chỉ số S&P 500 đang trên đà kết thúc tuần, thấp hơn khoảng 3% so với mức đóng cửa của tuần trước.
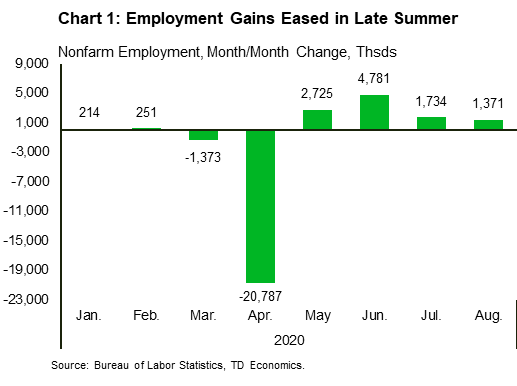
- Thị trường lao động tiếp tục phục hồi khi nền kinh tế tạo ra 1.4 triệu việc làm trong tháng 8.4, và tỷ lệ thất nghiệp giảm xuống còn XNUMX%. Tuy nhiên, tốc độ phục hồi đã chậm lại so với những tháng trước, một chủ đề được lặp lại trong các dữ liệu kinh tế khác.
- Trong các bài phát biểu trong tuần, các quan chức Fed đã cảnh báo về sự mong manh của sự phục hồi hiện tại. Họ nhấn mạnh tầm quan trọng của sự giúp đỡ bổ sung của chính phủ trong việc hỗ trợ sự phục hồi trong tương lai.
Điểm nổi bật ở Canada
- Tháng XNUMX là một tháng nóng ở một số thị trường nhà ở vốn đã nóng bỏng của Canada. Dữ liệu từ các hội đồng bất động sản Toronto và Vancouver cho thấy mức tăng lớn hàng năm cả về doanh số và giá cả.
- Thị trường lao động đã bớt nóng hơn một chút. Sự phục hồi việc làm tiếp tục vào tháng 246, nhưng với tốc độ chậm hơn. Việc làm đã tăng XNUMX nghìn trong tháng, ít hơn đáng kể so với mức tăng được thấy trong những tháng trước. Cho đến nay gần XNUMX/XNUMX số việc làm bị mất trong tháng XNUMX và tháng XNUMX đã được phục hồi.
- Ở những nơi khác, chúng ta cũng đang thấy hoạt động chững lại. Sau ba tháng tăng, doanh số bán xe mới trong tháng Tám gần như không đổi so với tháng Bảy. Với phần lớn “tái mở cửa” hiện đang ở phía sau, tăng trưởng chi tiêu cũng giảm bớt.
Hoa Kỳ - Thị trường lao động tiếp tục ổn định nhưng rủi ro đang tăng lên
Đây là một tuần đầy biến động đối với thị trường tài chính Mỹ. Các mức cao mới ngay từ đầu đã được theo sau bởi một đợt giảm mạnh, do cổ phiếu công nghệ giảm trên diện rộng và các dấu hiệu của đà tăng trưởng kinh tế chậm lại. Như đã viết, S&P 500 đang trên đà kết thúc tuần, thấp hơn khoảng 3% so với mức đóng cửa của tuần trước.
Về mặt kinh tế, điểm nổi bật chính là việc công bố dữ liệu việc làm tháng 1. Đúng như dự đoán, nền kinh tế Mỹ tiếp tục cung cấp việc làm vào tháng trước, mặc dù với tốc độ chậm hơn so với tháng 1.4 và tháng 1.7 (Biểu đồ 7.6). Thật vậy, tháng 8.4 đã chứng kiến tổng cộng XNUMX triệu việc làm mới được bổ sung, giảm so với XNUMX triệu trong tháng XNUMX. Nhìn chung, việc làm phi nông nghiệp thấp hơn khoảng XNUMX% so với hồi tháng Hai. Tỷ lệ thất nghiệp cũng tiếp tục có xu hướng thấp hơn, giảm xuống còn XNUMX% trong tháng Tám. Mặc dù nó đã đi xuống đáng kể kể từ đỉnh điểm của cuộc khủng hoảng, nhưng nó vẫn ở mức cao theo các tiêu chuẩn lịch sử.
Khi tỷ lệ thất nghiệp giảm, lượng mua xe mới đã tăng 3.9% / tháng trong tháng 12.4 (từ 15.2% trong tháng 8.1) lên 9.6 triệu chiếc. Trong khi đó, sự phục hồi trong thương mại quốc tế tiếp tục tiến triển trong tháng 10.9, khi xuất khẩu tăng 4.6% (từ XNUMX% trong tháng XNUMX) và nhập khẩu tăng XNUMX% (từ XNUMX% trong tháng XNUMX).
Ngược lại, các dữ liệu khác phù hợp với đà giảm tốc. Số người đang nhận trợ cấp thất nghiệp - hoặc tiếp tục yêu cầu - đã lên đến 29.2 triệu trong tất cả các chương trình trong tuần kết thúc vào ngày 15 tháng 24. Không giống như các tuyên bố ban đầu, các tuyên bố tiếp tục vẫn chưa cho thấy bất kỳ sự cải thiện có ý nghĩa và bền vững nào. Tương tự, Sách Beige mới nhất của Fed (bao gồm thời gian tính đến ngày 7.4 tháng 6.2) lưu ý rằng sự biến động tuyển dụng đang trở thành một vấn đề thường xuyên, đặc biệt là trong các ngành dịch vụ. Báo cáo nhấn mạnh rằng khi nhu cầu vẫn giảm, tình trạng giảm lương tạm thời ngày càng được chuyển thành sa thải vĩnh viễn. Điều đó được đưa ra trong dữ liệu việc làm tháng XNUMX, nơi mặc dù tỷ lệ thất nghiệp nói chung đã giảm, nhưng số người thất nghiệp “vĩnh viễn” (tức là mất việc làm, nhưng không phải nghỉ việc tạm thời) đã tăng lên XNUMX triệu, nhiều hơn số người thất nghiệp tạm thời (XNUMX triệu) lần đầu tiên sau nhiều tháng.
Các ngành dịch vụ cũng mất một số động lực trong tháng Tám. Chỉ số Dịch vụ ISM giảm 1.2 điểm xuống 56.9, cho thấy tốc độ mở rộng lĩnh vực dịch vụ đang chậm lại (Biểu đồ 2). Ngược lại, ISM Manufacturing Index ghi nhận mức tăng bất ngờ 1.8 điểm lên 56.0. Bất chấp sự gia tăng doanh thu, các chi tiết cho thấy sự phục hồi không đồng đều cho đến nay, với nhiều doanh nghiệp vẫn kìm hãm đầu tư và thuê nhân công do sự không chắc chắn gia tăng.
Do tỷ lệ thất nghiệp vẫn còn rất cao, lệnh cấm trục xuất khỏi khu dân cư cho đến cuối năm 2020 do Trung tâm Kiểm soát và Phòng ngừa Dịch bệnh (CDC) ban hành là một sự phát triển đáng hoan nghênh (áp dụng cho những cá nhân có thu nhập dưới 99,000 USD mỗi năm). Với tình trạng bất ổn liên quan đến đại dịch vẫn tăng cao, những rủi ro trong ngắn hạn đối với nền kinh tế vẫn có vẻ nghiêng về phía giảm. Do đó, sự hỗ trợ tiếp tục của chính phủ sẽ là điều cần thiết trong việc hạn chế căng thẳng tài chính cho các hộ gia đình và doanh nghiệp. Điều này đã được các quan chức Fed nhấn mạnh trong các bài phát biểu trong suốt tuần, lưu ý rằng hỗ trợ bổ sung sẽ là chìa khóa để xác định tốc độ phục hồi. Xem xét các cuộc đàm phán bị đình trệ xung quanh gói kích thích tiếp theo ở Washington, tăng trưởng tiêu dùng có nguy cơ giảm dần trong những tháng tới. Đó sẽ là một con đường dài và gập ghềnh để trở lại trạng thái kinh tế bình thường.
Canada - Sự phục hồi bắt đầu cho thấy "Swoosh"
Sau hoạt động mạnh mẽ trong tháng 500, thị trường chứng khoán đã tăng tốc trong tuần đầu tiên của tháng XNUMX. Một đợt bán tháo cổ phiếu công nghệ vào thứ Năm đã chạm tới cả S&P XNUMX và TSX, và thậm chí số lượng việc làm ổn định ở cả hai bên biên giới cũng không thể vực dậy tâm lý vào thứ Sáu.
Nó không chỉ là nhiệt độ hoặc thị trường chứng khoán; Tháng 40 cũng là một tháng nóng ở một số thị trường nhà ở vốn đã nóng bỏng của Canada. Dữ liệu từ các hội đồng bất động sản Toronto và Vancouver cho thấy doanh số bán hàng ở Toronto đã tăng 20% so với cùng kỳ năm trước và tăng 1% ở Vancouver. Tổng doanh số bán hàng trong tám tháng qua hiện bằng với mức trung bình tám năm của họ (Biểu đồ 11). Được thúc đẩy bởi nhu cầu tăng nhanh, giá nhà cũng tăng cao. Chỉ số giá nhà, một thước đo 'tăng like', tăng 5.3% ở Toronto và cao hơn 20% ở Vancouver. Những ngôi nhà biệt lập có nhu cầu cao ở cả hai thành phố do các hộ gia đình muốn có thêm không gian, với nhiều người lớn và trẻ em vẫn làm việc và học tập từ xa. Tại Toronto, giá trung bình cho các căn nhà biệt lập đã tăng 6.6% so với một năm trước và cao hơn XNUMX% ở Vancouver.
Việc thị trường nhà ở đóng cửa trong mùa xuân thường bận rộn đã làm thay đổi mô hình mua theo mùa, chuyển hoạt động từ mùa xuân sang mùa hè và dẫn đến sự tích tụ đáng kể của nhu cầu bị dồn nén. Hơn nữa, doanh số bán hàng tiếp tục tăng nhờ lãi suất thấp và tỷ lệ mất việc làm tương đối thấp trong các ngành có mức lương cao hơn. Tuy nhiên, tốc độ hoạt động hiện tại có vẻ không bền vững và có khả năng quay trở lại trái đất trong những tháng tới khi nhu cầu bị dồn nén cạn kiệt và các biện pháp trì hoãn thế chấp giảm bớt. Thời gian trì hoãn phần lớn kéo dài đến sáu tháng và rất nhiều sẽ hết hạn vào tháng XNUMX-XNUMX. Tương tự như vậy, Văn phòng Giám đốc các Định chế Tài chính (OSFI) đã thông báo vào thứ Hai rằng họ sẽ bắt đầu loại bỏ dần sự thay đổi trong các quy định của mình cho phép các tổ chức tài chính coi các khoản vay trả chậm đang hoạt động (giảm tác động tiềm ẩn đối với tỷ lệ vốn của họ ).
Ở những nơi khác, chúng ta đã thấy sự thúc đẩy từ nhu cầu bị dồn nén giảm bớt. Sau ba tháng tăng, doanh số bán xe mới trong tháng 9 gần như không thay đổi so với tháng XNUMX, và vẫn thấp hơn XNUMX% so với mức của năm trước. Ditto cho xu hướng chi tiêu tần suất cao hơn trên phạm vi rộng hơn. Với phần lớn việc “mở cửa trở lại” hiện đang ở phía sau, tăng trưởng chi tiêu bắt đầu chững lại vào tháng XNUMX theo xu hướng tăng hồi đầu mùa hè (báo cáo). Điều đó nói rằng, như chúng ta đã thảo luận trong báo cáo tuần này, vẫn còn những khác biệt quan trọng giữa các khu vực trong tốc độ chi tiêu của người tiêu dùng và sự phục hồi rộng hơn.
Thị trường lao động tiếp tục phục hồi trong tháng 246 ngay cả khi với tốc độ chậm hơn. Việc làm đã tăng 2 nghìn trong tháng, gần giống với sự đồng thuận nhưng ít hơn đáng kể so với những tháng trước. Cho đến nay gần XNUMX/XNUMX số việc làm bị mất trong tháng XNUMX và tháng XNUMX đã được phục hồi (Biểu đồ XNUMX). Nhìn chung, mặc dù phần lớn sự phục hồi cho đến nay có vẻ giống như chữ V, nhưng chúng ta có thể đang bước vào giai đoạn “swoosh”, có nghĩa là lấy lại một phần ba số việc làm bị mất có thể là đoạn đường dài nhất trên con đường phục hồi. Áp lực lạm phát có thể còn kéo dài hơn nữa, cho thấy rằng, tương tự như Fed, Ngân hàng Trung ương Canada có thể sẽ xây dựng khuôn khổ chính sách trong tương lai của mình nhiều hơn nữa (xem báo cáo).
Mỹ: Các thông cáo kinh tế quan trọng sắp tới
Chỉ số giá tiêu dùng Hoa Kỳ– tháng XNUMX
Ngày phát hành: tháng 9 11, 2020
Trước: 0.6% so với tháng trước, 1.0% so với cùng kỳ năm trước; lõi 0.6% m / m, 1.6% y / y
TD Dự báo: 0.3% m / m, 1.3% y / y; lõi 0.3% m / m, 1.6% y / y
Đồng thuận: 0.3% so với tháng trước, 1.2% so với cùng kỳ năm trước; lõi 0.2% m / m, 1.6% y / y
Chỉ số giá tiêu dùng cốt lõi có lẽ đã tăng khá mạnh trở lại (+ 0.3%), dẫn đầu là do giá xe cũ liên quan đến COVID tăng. Nó cũng tăng mạnh vào tháng 1.6 và tháng 1.2, nhưng sau đó là một đợt lao dốc. Thông qua sự biến động liên quan đến COVID, chúng tôi tin rằng xu hướng đã suy yếu, dẫn đầu bởi giá thuê. Chúng tôi ước tính giá lõi vẫn ở mức 2.4% trong tháng 0.3. Con số này tăng từ 1.3% trong tháng XNUMX nhưng giảm từ XNUMX% trong tháng XNUMX. Chúng tôi dự báo tổng CPI sẽ tăng XNUMX% so với tháng trước và XNUMX% so với cùng kỳ năm trước.
Canada: Bản tin Kinh tế trọng điểm sắp tới
Quyết định giá của Ngân hàng Canada *
Ngày phát hành: tháng 9 9, 2020
Trước đó: 0.25%
Dự báo TD: 0.25%
Đồng thuận: 0.25%
Cuộc họp của Ngân hàng Trung ương Canada vào tháng 0.25 sẽ là một cuộc họp tương đối yên tĩnh, không có phạm vi để lãi suất qua đêm tăng từ 0%, điều này sẽ tập trung vào những thay đổi trong giọng điệu của tuyên bố chính sách và các công cụ chính sách khác. Tuyên bố lưu ý về mức độ tăng trưởng đã vượt xa kỳ vọng từ MPR tháng XNUMX nhưng đó không phải là tất cả các tin tức về hàng hóa, với lạm phát gần XNUMX% và việc hết hạn / chuyển đổi khỏi các chương trình hỗ trợ của chính phủ (hoãn thế chấp, CERB) đang lờ mờ. Bối cảnh tăng trưởng mạnh hơn sẽ cho phép BoC tạm dừng các biện pháp hỗ trợ bổ sung như Kiểm soát đường cong lợi nhuận, mặc dù việc sử dụng các chương trình nới lỏng tín dụng của Ngân hàng ngày càng giảm có thể dẫn đến những điều chỉnh trên mặt trận đó. Ngôn ngữ hướng tới tương lai sẽ không thay đổi so với tuyên bố tháng XNUMX, với cam kết để lại tỷ giá tại ELB cho đến khi sự chậm trễ được hấp thụ.
Bắt đầu Gia cư Canada– Tháng XNUMX *
Ngày phát hành: tháng 9 9, 2020
Một cặp: 245.6k
Dự báo TD: 228k
Đồng thuận: 222k
TD tìm kiếm nhà ở bắt đầu chậm lại với tốc độ hàng năm 228 nghìn vào tháng Tám. Con số này giảm từ 246k vào tháng 6 nhưng vẫn cao hơn hẳn so với xu hướng 204 triệu là 184k. Việc xây dựng nhiều đơn vị đã đạt mức cao kỷ lục vào tháng trước khi các nhà phát triển động thổ với 13 nghìn căn hộ và việc cấp giấy phép cho thấy một số khoản lợi nhuận với số lượng giấy phép được cấp cho các dự án nhiều đơn vị ít hơn XNUMX% vào tháng XNUMX. Khởi đầu gia đình độc thân sẽ tốt hơn, với tốc độ phát triển hiện tại gần với xu hướng trước COVID.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


