
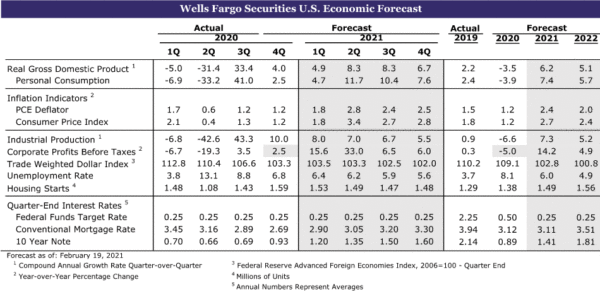
Đánh giá Hoa Kỳ
Nền kinh tế Hoa Kỳ tiếp tục bắt đầu năm 2021 trên một lưu ý cao
- Trong tháng 2.4, chi tiêu cá nhân tăng với tốc độ mạnh mẽ 10.0%, trong khi thu nhập cá nhân tăng 0.3%. Công cụ giảm phát PCE cốt lõi đã tăng 1.5% trong tháng và XNUMX% so với năm ngoái. Chủ tịch Fed Powell đã làm chứng trước Quốc hội và nhấn mạnh cam kết của FOMC trong việc giữ chính sách tiền tệ phù hợp, khi nền kinh tế Mỹ tiếp tục phục hồi sau cuộc khủng hoảng COVID.
- Doanh số bán nhà đang chờ xử lý giảm 2.8% trong tháng Giêng, phản ánh một số sự điều tiết trên thị trường nhà ở. Các đơn đặt hàng lâu bền đã tăng 3.4% trong tháng 730, vượt qua các ước tính đồng thuận. Số đơn thất nghiệp bất ngờ giảm xuống 20 nghìn trong tuần kết thúc vào ngày 0.5 tháng 76.8. Chỉ số Kinh tế Hàng đầu (LEI) đã tăng XNUMX% trong tháng Giêng. Tâm lý người tiêu dùng (Đại học Michigan) giảm xuống XNUMX vào tháng Hai.
Đánh giá toàn cầu
Các ngân hàng trung ương đang giữ trong tuần này
- Ngân hàng Dự trữ New Zealand (RBNZ) đã họp trong tuần này để thảo luận về chính sách, quyết định duy trì Tỷ lệ tiền mặt chính thức ở mức 0.25% và không thay đổi chương trình Cấp vốn để cho vay và chương trình Mua tài sản quy mô lớn. Ngoài ra, chính phủ New Zealand đã hướng dẫn RBNZ lưu ý đến tính bền vững của giá nhà khi đưa ra các quyết định chính sách của mình.
- Ngân hàng Trung ương Hàn Quốc cũng giữ chính sách ổn định, giữ nguyên lãi suất repo 0.50 ngày ở mức 2021%, mức thấp kỷ lục. Ngân hàng trung ương duy trì dự báo tăng trưởng của mình, nhưng lưu ý rằng kỳ vọng lạm phát của họ cho năm XNUMX đã tăng lên.
- Nền kinh tế Thụy Điển bất ngờ suy thoái trong quý 2020 năm XNUMX, chủ yếu là do tiêu dùng hộ gia đình giảm và lượng hàng tồn kho thay đổi.
Đánh giá Hoa Kỳ
Nền kinh tế Hoa Kỳ tiếp tục bắt đầu năm 2021 trên một lưu ý cao
Hầu hết các dữ liệu kinh tế được công bố trong tuần này đều đánh bại kỳ vọng của thị trường, đây chỉ là dấu hiệu mới nhất cho thấy sự phục hồi kinh tế đang lấy lại động lực sau khi chậm lại vào cuối năm 2020. Trong tháng 2.4, chi tiêu cá nhân đã tăng với tốc độ mạnh mẽ 10.0%. Mức tiêu dùng hàng tháng tăng mạnh cùng với thu nhập cá nhân tăng 20.5%. Nhiều hộ gia đình đã nhận được đợt kiểm tra cứu trợ đại dịch lần thứ hai trong tháng, điều này đã giúp cung cấp một khoản đột biến cho chi tiêu của người tiêu dùng. Tỷ lệ tiết kiệm tăng lên 13.4% từ 0.3%, mà chúng tôi kỳ vọng sẽ giúp thúc đẩy chi tiêu của người tiêu dùng trong những tháng tới. Ước tính mới nhất về giảm phát Chi tiêu cho Tiêu dùng Cá nhân (PCE) cũng được báo cáo trong báo cáo thu nhập cá nhân và chi tiêu. Công cụ giảm phát PCE cốt lõi, là thước đo lạm phát giá tiêu dùng ưa thích của Fed, đã tăng 1.5% trong tháng và 2% so với năm ngoái. Kết quả này cao hơn một chút so với kỳ vọng của thị trường nhưng vẫn thấp hơn nhiều so với mục tiêu lạm phát XNUMX% của Fed.
Fed dường như không bị lay chuyển bởi việc tăng tỷ giá dài hạn
Chủ tịch Fed Powell nhấn mạnh cam kết của FOMC trong việc giữ chính sách tiền tệ phù hợp khi nền kinh tế Mỹ tiếp tục phục hồi sau cuộc khủng hoảng COVID. Powell đã xuất hiện trước Ủy ban Ngân hàng Thượng viện vào thứ Ba và Ủy ban Dịch vụ Tài chính Hạ viện vào thứ Tư, và nhấn mạnh rằng “nền kinh tế còn một chặng đường dài so với các mục tiêu về việc làm và lạm phát của chúng ta, và có thể sẽ mất một thời gian để đạt được những tiến bộ đáng kể hơn đã đạt được. ” Các bình luận của Powell được đưa ra trong bối cảnh tỷ giá dài hạn tăng và kỳ vọng lạm phát. Tuy nhiên, theo quan điểm của chúng tôi, đây chỉ là bằng chứng mới nhất cho thấy Fed không có khả năng thay đổi tốc độ mua tài sản hoặc nâng lãi suất mục tiêu của quỹ liên bang trong tương lai gần.
Powell cũng bình luận về thị trường nhà đất nóng trắng. Trong vài tháng qua, lãi suất thế chấp thấp đã khiến doanh số bán nhà tăng vọt. Với nguồn cung tương đối khan hiếm trên thị trường, việc tăng giá nhà đã nóng lên đáng kể. Vào tháng 10.4, Chỉ số Giá nhà Quốc gia S&P CoreLogic đã tăng tốc lên 2014% so với cùng kỳ năm ngoái, nhanh nhất kể từ năm 19. Thị trường nhà ở đã có một số dấu hiệu hạ nhiệt trong tuần này. Trong tuần kết thúc vào ngày 11.6 tháng 2.8, các đơn đăng ký mua nhà thế chấp đã giảm XNUMX%, lần giảm thứ ba liên tiếp. Doanh số bán nhà đang chờ xử lý, dẫn đầu doanh số bán hiện tại trong một hoặc hai tháng, đã giảm XNUMX% trong tháng Giêng. Lãi suất thế chấp đã tăng cao hơn một chút trong những tuần gần đây, điều này giải thích một phần cho sự sụt giảm gần đây. Để biết thêm thông tin chi tiết về vấn đề này, vui lòng xem phần Thông tin chuyên sâu về thị trường tín dụng.
Chi tiêu kinh doanh cho sự thăng tiến
Trong khi đó, chi tiêu cho lĩnh vực sản xuất và kinh doanh cho thiết bị cũng có vẻ khởi đầu mạnh mẽ vào năm 2021. Các đơn đặt hàng lâu bền đã tăng 3.4% trong tháng 3.5, vượt xa các ước tính đồng thuận. Các lô hàng hàng hóa tư bản của Nondefense tăng 737%. Máy bay dân dụng đã dỡ bỏ cả đơn đặt hàng và lô hàng khi Boeing khởi động lại việc giao hàng XNUMX-MAX. Thế mạnh về hàng hóa lâu bền còn vượt ra ngoài máy bay, với lợi ích vững chắc ở kim loại nguyên sinh và chế tạo, máy tính và các sản phẩm liên quan, cũng như thiết bị vận tải.
Một số chỉ báo được công bố trong tuần này cũng cho thấy sự phục hồi tăng thêm trong tháng Hai. Số đơn thất nghiệp ban đầu bất ngờ giảm xuống còn 730 nghìn trong tuần kết thúc vào ngày 20 tháng XNUMX, đây là mức thấp nhất kể từ tháng XNUMX. Sự sụt giảm trong các tuyên bố có lẽ phần nào được phóng đại bởi thời tiết mùa đông khắc nghiệt mà hầu hết các quốc gia đã trải qua vào tuần trước. Tuy nhiên, một số sự sụt giảm có thể phản ánh sự cải thiện thực sự do các hạn chế hoạt động đối với các doanh nghiệp đã được nới lỏng và chi tiêu của người tiêu dùng đã được cải thiện trong những tuần gần đây.
Điều đó nói lên rằng, con đường phía trước không phải là không có hiểm nguy. Chỉ số đo lường tâm lý người tiêu dùng của Đại học Michigan đã giảm xuống 76.8 vào tháng Hai, mức thấp nhất trong sáu tháng. Cả điều kiện hiện tại và các thước đo tâm lý kỳ vọng đều giảm trong tháng. Nhìn chung, sự sụt giảm hàng tháng là một lời nhắc nhở rằng, mặc dù số ca mắc COVID mới dường như đang giảm dần cùng với tốc độ tiêm chủng ngày càng nhanh, đại dịch vẫn đang đè nặng lên các hộ gia đình.
Nguồn: Bộ Thương mại Hoa Kỳ và Chứng khoán Wells Fargo
Hoa Kỳ Outlook
ISM Sản xuất • Thứ hai
Sản xuất tiếp tục tăng trưởng với tốc độ ấn tượng, được thúc đẩy bởi sự thay đổi nhu cầu hàng hóa trong bối cảnh đại dịch. Nhưng khi năng lực sản xuất của nền kinh tế phải vật lộn để theo kịp với xu hướng chi tiêu hàng hóa, đã có một loạt các điểm nghẽn trong lĩnh vực này. Sự gián đoạn nguồn cung liên tục đã khiến lượng đơn đặt hàng tồn đọng tăng cao, điều này sẽ khiến hoạt động diễn ra chậm chạp trong thời gian tới cũng như mức tồn kho của khách hàng sẽ thấp. Hạn chế về nguồn cung cũng sẽ làm tăng thêm áp lực về giá và chúng tôi kỳ vọng giá thành phần phải trả sẽ tiếp tục tăng với tốc độ nhanh trong tháng Hai. Nhiều ngành công nghiệp sản xuất đã coi tình trạng thiếu lao động là một vấn đề trong những tháng gần đây và chúng tôi cho rằng lao động vẫn khó tìm trong lĩnh vực này vào tháng Hai. Các đơn đặt hàng có thể tiếp tục được tung ra trong tháng này, nhưng các thành phần bị ràng buộc với hạn chế nguồn cung như giao hàng của nhà cung cấp, hàng tồn đọng và các chỉ số giá phải trả cũng sẽ đẩy chỉ số sản xuất ISM cao hơn trong tháng Hai.
- Trước: 58.7; Wells Fargo: 59.0
- Đồng thuận: 58.6
Dịch vụ ISM • Thứ tư
Sau khi hoạt động dịch vụ tăng bất ngờ vào tháng Giêng, chúng tôi kỳ vọng hoạt động sẽ tiếp tục với tốc độ tương tự vào tháng Hai. Tình hình sức khỏe cộng đồng được cải thiện nhanh chóng là điều đặc biệt đáng khích lệ đối với lĩnh vực này, vốn đã bị ảnh hưởng không đáng kể trong thời kỳ đại dịch. Sự tắc nghẽn đang ảnh hưởng đến các ngành dịch vụ tương tự như sản xuất, thể hiện rõ ở việc gia tăng lượng hàng tồn đọng. Tình trạng thiếu lao động cũng đã được báo cáo là một hạn chế trong lĩnh vực này, nhưng thành phần việc làm có thể sẽ tiếp tục được cải thiện trong tháng Hai và sẽ là dấu hiệu cho thấy những gì mong đợi từ báo cáo bảng lương chính thức của Hoa Kỳ được công bố vài ngày sau đó. Chỉ số dịch vụ ISM có thể từ bỏ một số điểm, nhưng chúng tôi hy vọng nó sẽ duy trì vững chắc trong lãnh thổ mở rộng.
- Trước: 58.7; Wells Fargo: 58.5
- Đồng thuận: 58.7
Việc Làm • Thứ Sáu
Việc nới lỏng các hạn chế COVID và việc thông qua gói hỗ trợ tài chính vào tháng 210 có thể đã giúp thị trường lao động phục hồi lấy lại động lực vào tháng Hai. Các đơn xin việc làm có xu hướng giảm trong tuần khảo sát, trong khi các chỉ số quản lý mua hàng khu vực ổn định trong tháng. Với vòng xoáy địa cực khiến hoạt động trên mặt đất tạm dừng ở các vùng của đất nước xảy ra sau tuần khảo sát, chúng tôi dự kiến sẽ thấy bảng lương tăng XNUMX nghìn.
Mặc dù tuyển dụng mạnh mẽ hơn, chúng tôi kỳ vọng tỷ lệ thất nghiệp sẽ không thay đổi sau khi giảm mạnh xuống còn 6.3% vào tháng Giêng. Tuy nhiên, sự gia tăng tỷ lệ tham gia lực lượng lao động sẽ không gây ngạc nhiên và sẽ báo hiệu một số cải thiện cơ bản. Cơ cấu tuyển dụng cân bằng hơn, đặc biệt là hoạt động giải trí & khách sạn được hưởng lợi từ các trường hợp COVID giảm, dẫn đến mức tăng khiêm tốn hàng tháng trong thu nhập trung bình hàng giờ là 0.2%.
Một báo cáo mềm khác tương tự như tháng Giêng sẽ nhấn mạnh rằng sự phục hồi của thị trường lao động vẫn còn một chặng đường rất dài phía trước, và một sự hồi phục nhanh chóng vẫn chưa được đảm bảo mặc dù sự lạc quan đang gia tăng xung quanh triển vọng tăng trưởng rộng lớn hơn. Tuy nhiên, một báo cáo tốt hơn mong đợi đáng kể sẽ cho thấy rằng triển vọng mang tính xây dựng hơn được đảm bảo và sự phục hồi có giá trị vượt ra ngoài các biện pháp hỗ trợ tài khóa tạm thời.
- Trước: 49K; Wells Fargo: 210K
- Đồng thuận: 145K
Cán cân thương mại • Thứ sáu
Các chỉ số quản lý mua hàng ở các nền kinh tế nước ngoài cho thấy hoạt động được duy trì trong tháng Giêng và dữ liệu thương mại hàng hóa nâng cao cho thấy xuất khẩu tăng 1.4% trong tháng. Bối cảnh toàn cầu ổn định hơn và sự cải thiện trên mặt trận vắc xin cho thấy triển vọng chung cho tăng trưởng toàn cầu năm 2021 đang tăng lên. Nhu cầu nội địa mạnh mẽ của Hoa Kỳ đối với hàng hóa bán lẻ và phương tiện đi lại cũng có thể khiến nhập khẩu tăng, cũng như kỳ vọng tích cực hơn về tiêu dùng và tồn kho bán lẻ vẫn còn ít. Nhập khẩu hàng hóa dự kiến sẽ tăng khoảng 1% dựa trên báo cáo thương mại nâng cao. Nhập khẩu mạnh cũng được nhấn mạnh bởi các báo cáo giai thoại về sự gia tăng hàng hóa gây ra tắc nghẽn tại các cảng trên toàn quốc.
Chúng tôi cho rằng thâm hụt thương mại sẽ tăng nhẹ trong tháng Giêng. Sự gia tăng thâm hụt lớn hơn dự kiến có thể cho thấy dự trữ trong nước thậm chí còn nhiều hơn chúng ta mong đợi. Việc mở rộng nhỏ hơn hoặc thậm chí thu hẹp thâm hụt sẽ cho thấy nền kinh tế toàn cầu đang tìm được chỗ đứng vững chắc hơn.
- Trước đó: - $ 66.6 tỷ; Wells Fargo: - $ 67.2 tỷ
- Đồng thuận: - $ 67.3 tỷ
Đánh giá quốc tế
Các ngân hàng trung ương đang giữ trong tuần này
Ngân hàng Dự trữ New Zealand (RBNZ) đã chọn duy trì cài đặt chính sách hiện tại, giữ Tỷ lệ tiền mặt chính thức (OCR) ở mức 0.25%. Nó cũng duy trì quy mô của chương trình Mua Tài sản Quy mô Lớn (LSAP) ở mức 100 tỷ NZ $ và không thay đổi hoạt động của Chương trình Cấp vốn cho Cho vay (FLP), như dự kiến. Ngân hàng trung ương cho biết rằng họ vẫn sẵn sàng cung cấp các biện pháp kích thích bổ sung nếu cần, bao gồm cả việc lấy OCR âm. Nó cũng lưu ý rằng kích thích tiền tệ kéo dài và thời gian và sự kiên nhẫn đáng kể là cần thiết cho đến khi tin rằng lạm phát được duy trì ở điểm giữa mục tiêu 2% và việc làm ở mức hoặc trên mức bền vững tối đa. Trong tuyên bố kèm theo, ngân hàng trung ương lưu ý rằng nhu cầu trong các lĩnh vực liên quan đến du lịch vẫn còn yếu và nó không tìm kiếm các biên giới để mở cửa trở lại cho đến năm 2022. Tuy nhiên, RBNZ đã thừa nhận rằng sự phục hồi kinh tế đã mạnh hơn dự kiến, và những dự báo mới của nó phản ánh một triển vọng kinh tế được cải thiện. Ngân hàng trung ương hiện dự báo tăng trưởng GDP năm 2021 sẽ phục hồi 3.7%, tăng từ 3.4% trong dự báo của tháng 5.2, trong khi tỷ lệ thất nghiệp hiện dự kiến đạt 6.4%, giảm từ XNUMX%. Sau thông báo, đồng đô la New Zealand ban đầu giảm, nhưng nhanh chóng phục hồi khi các nhà phân tích xem xét dự báo OCR không bị hạn chế của RBNZ, dự báo này đã được sửa đổi cao hơn, ám chỉ rằng có thể cần ít biện pháp kích thích hơn trong tương lai.
Ngoài ra, chính phủ New Zealand đã chỉ thị cho RBNZ xem xét tác động lên thị trường nhà ở khi thiết lập lãi suất, với việc chuyển tiền mới sẽ có hiệu lực vào ngày 1 tháng XNUMX. Các mục tiêu của ngân hàng trung ương là duy trì ổn định lạm phát và đóng góp vào việc làm tối đa không thay đổi , và ủy ban vẫn duy trì quyền tự chủ đối với các quyết định của mình; tuy nhiên, ngân hàng trung ương hiện phải thường xuyên giải thích tác động của các quyết định chính sách của mình đối với các mục tiêu về nhà ở của chính phủ. Sau tin tức về việc chuyển tiền thay thế, đồng đô la New Zealand đã tăng vọt khi các nhà đầu tư thấy ít phạm vi hơn cho chính sách tiền tệ mở rộng.
Ngân hàng Trung ương Hàn Quốc (BoK) đã giữ lãi suất repo trong bảy ngày ở mức 0.50%, mức thấp kỷ lục, tại cuộc họp chính sách của họ trong tuần này, như dự kiến. Ngân hàng trung ương chỉ ra rằng nền kinh tế Hàn Quốc đã tiếp tục phục hồi ở mức khiêm tốn và có khả năng sẽ tiếp tục phục hồi trong tương lai, với sự phục hồi dẫn đầu bởi xuất khẩu và đầu tư. Điều đó cho thấy, BoK vẫn duy trì dự báo tăng trưởng của mình, mong muốn tăng trưởng GDP lần lượt vào khoảng 3% và 2.5% vào năm 2021 và 2022. Nó cũng lưu ý rằng kỳ vọng lạm phát của nó đã tăng lên cho năm 2021, hiện đang tìm kiếm CPI ở mức 1.3% từ 1% vào tháng XNUMX. Trong khi đó, Thống đốc BoK Lee lưu ý rằng con đường kinh tế vẫn phụ thuộc vào việc triển khai vắc-xin và nhắc lại kế hoạch của ngân hàng trung ương để giữ chính sách tiền tệ phù hợp.
Nền kinh tế Thụy Điển bất ngờ ký hợp đồng trong Q4
Nền kinh tế Thụy Điển bất ngờ suy thoái trong quý 2020 năm 0.2, chủ yếu do tiêu dùng hộ gia đình giảm và lượng hàng tồn kho thay đổi. Tăng trưởng GDP giảm 4% so với quý trước trong quý 4, so với chỉ số GDP quý 0.5 tăng 3%. Kết quả kinh doanh quý 4.9 theo sau sự phục hồi mạnh mẽ trong quý 2020 khi tăng trưởng 2.8% so với quý trước, do các trường hợp COVID chủ yếu được kiểm soát trong mùa hè. Chi tiết của báo cáo chỉ ra rằng GDP cả năm 2019 giảm 0.8% so với năm 0.7, vẫn là mức thu hẹp nhẹ hơn so với các nền kinh tế châu Âu khác. Tiêu dùng cuối cùng của hộ gia đình giảm 0.8%, do chi phí nhà ở và tiêu dùng dịch vụ nhà hàng và khách sạn giảm góp phần vào sự suy thoái. Hàng tồn kho cũng ảnh hưởng đến GDP do những thay đổi trong hàng tồn kho đã lấy đi 2.5 điểm phần trăm so với tăng trưởng. Mặt khác, xuất khẩu ròng đóng góp vào tăng trưởng, thêm 3.4 điểm phần trăm, trong khi thu nhập khả dụng thực tế của các hộ gia đình tăng 2%. Mặc dù GDP ở mức thấp, dữ liệu kịp thời hơn cho thấy nền kinh tế Thụy Điển đang bắt đầu khởi sắc. Trong một bản công bố riêng, doanh số bán lẻ tháng XNUMX tăng XNUMX% so với tháng trước, vượt kỳ vọng của thị trường về mức tăng XNUMX%, trong khi các chỉ số niềm tin tiếp tục cải thiện trong tháng XNUMX.
Triển vọng quốc tế
PMI Sản xuất và Phi sản xuất của Trung Quốc • Thứ Hai
Trong hầu hết năm qua, kinh tế Trung Quốc tăng trưởng tốt hơn và là nền kinh tế lớn duy nhất có mức tăng trưởng tích cực. Chúng tôi kỳ vọng Trung Quốc sẽ ghi nhận một năm tăng trưởng kinh tế mạnh mẽ nữa vào năm 2021; tuy nhiên, các đợt bùng phát COVID mới ở Trung Quốc đã khiến chính phủ phải áp dụng các biện pháp ngăn chặn mới trong nỗ lực hạn chế sự lây lan của virus. Do sự gián đoạn COVID gần đây, dữ liệu PMI của Trung Quốc đã giảm vào tháng Giêng. Chỉ số PMI sản xuất giảm xuống 51.3, trong khi PMI phi sản xuất giảm xuống 52.4. Mặc dù cả hai chỉ số vẫn nằm trong lãnh thổ mở rộng (trên mức 50), nếu các trường hợp COVID tăng lên và chính phủ thực hiện các hạn chế chặt chẽ hơn, kết quả là dữ liệu PMI có thể chậm lại trong tương lai. Dữ liệu tuần tới dự kiến sẽ giảm hơn nữa với sự đồng thuận tìm kiếm chỉ số PMI sản xuất tháng 51.0 giảm xuống 0.4, trong khi PMI phi sản xuất dự kiến giảm 52.0 điểm xuống XNUMX.
- Trước: 51.3 & 52.4
- Đồng thuận: 51.0 & 52.0 (PMI sản xuất & phi sản xuất)
CPI của Eurozone • Thứ ba
Nền kinh tế Khu vực đồng tiền chung châu Âu vẫn phục hồi vào cuối năm ngoái, do nền kinh tế suy giảm ít hơn dự kiến; tuy nhiên, kinh tế tiếp tục yếu đi kèm theo đó là sự phục hồi chậm có thể xuất hiện trong năm nay. Mặc dù hiện tại, rủi ro giảm phát dường như đã giảm nhẹ. Báo cáo lạm phát tháng 0.9 của Khu vực đồng tiền chung châu Âu chỉ ra rằng CPI đã tăng 0.3% so với cùng kỳ năm trước từ mức giảm 1.4% của tháng trước, trong khi lạm phát cơ bản - một biện pháp không bao gồm giá rượu và thuốc lá - cũng cao hơn, tăng 1.0% so với cùng kỳ năm ngoái. . Nhìn về phía trước vào tuần tới, chúng tôi kỳ vọng CPI tiêu đề tháng XNUMX của Khu vực đồng tiền chung châu Âu tăng XNUMX% so với cùng kỳ năm ngoái, tiếp tục duy trì ở mức tích cực trong tháng thứ hai liên tiếp.
Tuần tới, báo cáo doanh số bán lẻ tháng 2.0 cũng sẽ đến hạn. Trong tháng 2.8, doanh số bán lẻ tăng XNUMX% so với tháng trước, so với ước tính phục hồi XNUMX%, và đến sau đợt sụt giảm doanh số tháng XNUMX.
- Trước: 0.9%; Wells Fargo: 1.0%
- Đồng thuận: 1.0% (Năm qua năm)
GDP quý 4 của Úc • Thứ ba
Tuần tới, Úc báo cáo dữ liệu GDP quý IV. Nền kinh tế Úc tăng trưởng với tốc độ nhanh hơn dự kiến trong quý 3, tăng 3.3% so với quý trước và đánh dấu mức tăng hàng quý lớn nhất kể từ năm 1976. Dữ liệu trong quý hơi hỗn hợp do Úc trải qua sự xuất hiện của các cụm COVID trong một số thành phố, bao gồm cả Sydney và Brisbane, khiến chính phủ áp đặt các lệnh y tế mới để hạn chế sự lây lan của vi rút. Sau khi doanh số bán lẻ tháng 4.1 tăng đột biến, các hộ gia đình đã rút bớt chi tiêu trong tháng 90,000. Doanh số bán lẻ giảm 6.6% so với tháng trước, với năm trong số sáu danh mục bán lẻ ghi nhận sự sụt giảm. Tuy nhiên, các dữ liệu khác trong quý đáng khích lệ hơn khi việc làm tăng 50,000 trong tháng 90, trong khi báo cáo thị trường lao động tháng 4 cho thấy tỷ lệ thất nghiệp giảm xuống 2.4%, vượt quá kỳ vọng của thị trường. Trong tháng XNUMX, việc làm cũng tăng XNUMX, với khoảng XNUMX% số việc làm bị mất từ tháng XNUMX đến tháng XNUMX được khôi phục lại. Trong tương lai, các nhà phân tích kỳ vọng tăng trưởng GDP quý XNUMX sẽ tăng XNUMX% so với quý trước.
- Trước đó: 3.3%
- Đồng thuận: 2.4% (theo quý)
Thị trường tín dụng
Liệu Tỷ lệ Thế chấp Cao hơn Nhà ở Đường ray?
Lợi tức trái phiếu đã giảm trong những tuần gần đây, khi những người tham gia thị trường định giá với kỳ vọng tăng trưởng kinh tế nhanh hơn và lạm phát trong những quý tới. Lợi tức trái phiếu kho bạc kỳ hạn 10 năm, vốn chỉ giảm xuống 0.50% vào đầu tháng XNUMX, đã tăng chậm trong nửa cuối năm ngoái. Tuy nhiên, tình trạng bán tháo đã tăng nhanh trong những tuần gần đây và lợi tức trên trái phiếu kho bạc chuẩn đã tăng lên mức cao nhất trong hơn một năm trong tuần này.
Khoản thế chấp lãi suất cố định 30 năm được định giá dựa trên lợi tức trên Kho bạc 10 năm và sự gia tăng của khoản vay trước đây đã dẫn đến sự gia tăng một số khoản tiền sau trong những tuần gần đây. Kể từ khi đạt mức thấp kỷ lục 2.65% vào tuần đầu tiên của năm 2021, lãi suất cố định trung bình trong 30 năm, theo khảo sát quốc gia của Freddie Mac, đã tăng hơn 30 bps. Tỷ lệ cao hơn dường như đang đè nặng lên một số biện pháp hoạt động thế chấp tần suất cao. Các đơn đăng ký mua thế chấp do Hiệp hội Ngân hàng Thế chấp theo dõi đã giảm XNUMX trong số XNUMX tuần qua. Trong khi một số điểm yếu gần đây hơn có thể là kết quả của sự gián đoạn bắt nguồn từ các cơn bão mùa đông làm đóng băng hoạt động kinh tế ở nhiều vùng của Hoa Kỳ, điều đáng xem xét là nếu tỷ lệ cao hơn có thể làm chậm sự bùng nổ nhà ở đang diễn ra.
Theo quan điểm của chúng tôi, chỉ riêng lãi suất thế chấp cao hơn không đủ để cắt đứt sự gia tăng nhu cầu nhà ở gần đây. Những thay đổi về nhân khẩu học cùng với sự thay đổi trong sở thích để có thêm không gian đã thúc đẩy mua nhà cao hơn trong năm qua và khó có thể biến mất sớm. Hơn nữa, trong khi chúng tôi dự đoán lãi suất thế chấp sẽ tăng trong hai năm tới, chúng tôi không dự đoán một bước nhảy vọt sẽ làm thay đổi đáng kể khả năng mua nhà của các cá nhân. Nếu vấn đề về khả năng chi trả phát sinh, nhiều khả năng đó sẽ là kết quả của nguồn cung nhà ở thấp, cùng với nhu cầu mạnh, đã đẩy giá nhà lên với tốc độ ngày càng nhanh. Cuối cùng, ngay cả khi tốc độ mua nhà có sự điều tiết, chúng tôi vẫn kỳ vọng tốc độ bán nhà sẽ mạnh mẽ so với thập kỷ trước.
Chủ đề của tuần
Hàng hóa nóng
Trong những tháng gần đây, giá cả hàng hóa đã tăng mạnh, đánh dấu sự trở lại từ mức giảm vào mùa xuân năm ngoái. Chỉ số giá kim loại giao ngay của Cục Nghiên cứu Hàng hóa (CRB) cao như đã có trong 10 năm sau khi tăng hơn 200 điểm kể từ tháng 62.6 với hơn một nửa mức tăng chỉ kể từ đầu năm nay. Dầu thô West Texas Intermediate (WTI) cũng theo sau và đứng ở mức XNUMX USD / thùng vào thời điểm viết bài này, mức giá này được phục hồi hoàn toàn về mức giá trước đại dịch. Mặc dù một số đợt tăng giá trong tháng này có thể phản ánh sự gián đoạn nguồn cung dầu do các cơn bão ở Texas, giá giao ngay có tính hướng tới tương lai hơn và dữ liệu ngày hôm nay phản ánh áp lực tăng giá dài hạn đối với giá đã có.
Một trong những áp lực này đến từ môi trường COVID đang phát triển, đang mở đường cho nước Mỹ quay trở lại làm việc. Cơ quan theo dõi vắc xin của Bloomberg báo cáo rằng 68.3 triệu liều vắc xin đã được sử dụng ở Mỹ, chiếm khoảng 30% số liều được sử dụng trên toàn thế giới, và thậm chí tính theo đầu người, Mỹ đã đặt ra một tốc độ ấn tượng với việc phân phối của mình. Tính đến ngày hôm nay, Hoa Kỳ đã tiêm khoảng 21 liều trên 100 người, nhiều hơn cả Trung Quốc (~ 3 trên 100) và Liên minh Châu Âu (~ 7 trên 100) và không xa Vương quốc Anh (~ 29 trên 100) ). Số lượng trường hợp mới trung bình của Hoa Kỳ cũng đã giảm khoảng 60% trong hai tháng qua, vượt xa mức giảm số trường hợp toàn cầu, giảm khoảng 40%. Khi tiêm chủng trên toàn cầu bắt kịp với các quốc gia hiện đang dẫn đầu, việc hồi sinh sản xuất trên toàn thế giới trong bối cảnh mở cửa trở lại rộng rãi sẽ đồng nghĩa với việc nhu cầu hàng hóa lớn hơn.
Khởi động sản xuất vào năm 2021
Mức tăng hàng hóa lâu bền phá vỡ sự đồng thuận của tháng 3.4 đã khiến chúng tôi cảm thấy tự tin hơn về sự nâng cấp gần đây của chúng tôi đối với nền kinh tế Mỹ trong năm nay. Như đã lưu ý trong Bài bình luận kinh tế và tài chính hàng tuần trước đây của chúng tôi, sự phục hồi sản xuất chậm lại vào cuối năm 2020 đang nhường chỗ cho môi trường nhu cầu mạnh mẽ hơn cho đến nay trong năm nay. Ngoài những cải tiến trong cuộc chiến chống lại virus, các yếu tố khác như đơn đặt hàng tồn đọng và hàng tồn kho thấp tạo điều kiện cho hoạt động sản xuất khi các nhà sản xuất bắt kịp bản vá mềm vào cuối năm ngoái. Chúng tôi kỳ vọng chi tiêu cho hàng hóa sẽ tiếp tục duy trì ở mức mạnh trong suốt năm 2021 trước khi giảm xuống mức tăng trưởng vừa phải hơn vào năm 2022. Trong khi giá hàng hóa giao ngay đã tăng trở lại ấn tượng cho đến thời điểm này, nhu cầu tiếp tục từ khu vực sản xuất sẽ là công cụ xác định vị trí của chúng trong vài tháng tới .




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


