
Điểm nổi bật ở Hoa Kỳ
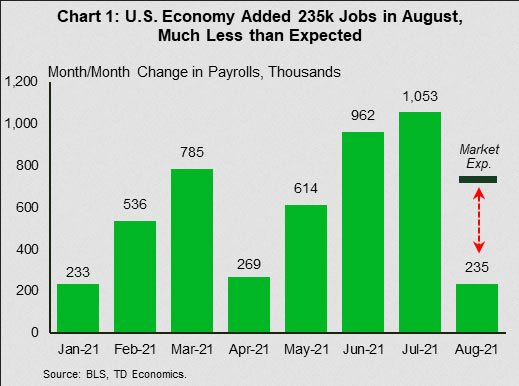
- Tăng trưởng việc làm của Hoa Kỳ đã chậm lại xuống còn 253 nghìn trong tháng 720, thấp hơn nhiều so với kỳ vọng của thị trường đối với bản in 5.2 nghìn. Nhưng báo cáo cũng có nhiều điểm sáng. Tỷ lệ thất nghiệp giảm từ 5.4% xuống 4.3%, trong khi tăng trưởng tiền lương tăng từ 4.1% lên XNUMX% (y / y).
- Tiến bộ trong việc phục hồi việc làm trong lĩnh vực giải trí và khách sạn - một ngành là động lực chính thúc đẩy tăng trưởng trong những tháng gần đây nhưng nhạy cảm với việc thay đổi tình trạng sức khỏe cộng đồng liên quan đến đại dịch - đã bị đình trệ vào tháng Tám.
- Một số chỉ số khác cho thấy hoạt động kinh tế giảm tốc cùng với sự gia tăng các ca nhiễm COVID-19 khi mùa hè sắp kết thúc. Chúng bao gồm chỉ số dịch vụ ISM, bán ô tô và bán nhà đang chờ xử lý.
Điểm nổi bật ở Canada
- Kết quả GDP quý II chiếm ưu thế trên các tiêu đề trong tuần này. Nền kinh tế co lại một cách bất ngờ, lần suy giảm đầu tiên kể từ khi đại dịch xảy ra vào quý XNUMX năm ngoái.
- Điểm yếu tập trung vào đầu tư dân cư và xuất khẩu. Trong khi đó, tiêu dùng đi ngang trong quý do làn sóng thứ ba đè nặng lên chi tiêu dịch vụ.
- Thống kê Canada đã chỉ ra trong ước tính trước của mình rằng sản lượng sẽ giảm trở lại vào tháng Bảy. Nhưng những ước tính ban đầu thường dự đoán thấp hơn GDP thực tế. Ngoài ra, cơ quan thống kê có thể không tính toán đầy đủ về mức tăng mạnh trong chi tiêu dịch vụ.
US - Đổ lỗi cho Delta
Tuần trước Ngày Lao động Cuối tuần có nhiều dữ liệu kinh tế. Nhìn một cách tổng thể, các báo cáo chỉ ra rằng tăng trưởng kinh tế đã giảm nhẹ trong tháng 235, nhưng hoạt động đó có thể vẫn ở mức khá lành mạnh. Báo cáo được chờ đợi nhất trong tuần, báo cáo bảng lương, là một trường hợp điển hình. Tăng trưởng việc làm trong tháng 1 không chỉ giảm tốc so với tháng 74 rất mạnh, mà 53 nghìn việc làm đã in còn thấp hơn nhiều so với kỳ vọng của thị trường (Biểu đồ 5.2). Đáng chú ý, tiến bộ trong lĩnh vực giải trí và khách sạn - động lực tăng trưởng chính trong những tháng gần đây - đã bị đình trệ trong tháng Tám. Mức tăng được dẫn đầu bởi các dịch vụ chuyên nghiệp và kinh doanh (+ 5.4k) và vận tải và kho bãi (+ 4.3k). Tỷ lệ thất nghiệp cũng có một số tiến bộ, giảm xuống 4.1% từ XNUMX% của tháng trước. Trong khi đó, thu nhập trung bình hàng giờ tăng từ XNUMX% lên XNUMX% (so với cùng kỳ năm ngoái). Tóm lại, mặc dù báo cáo việc làm chắc chắn không mạnh như mong đợi, nhưng nó vẫn có rất nhiều điểm sáng.
Chỉ số Dịch vụ ISM được thực hiện thông qua một câu chuyện tương tự. Chỉ số này đã đạt mức cao kỷ lục trong tháng trước, giảm 2.4 điểm trong tháng 61.7. Tuy nhiên, ở mức 0.4, nó vẫn tốt trong lãnh thổ mở rộng. Đối tác sản xuất ISM, chiếm tỷ trọng nhỏ hơn trong nền kinh tế, đã hoạt động tốt hơn, tăng 59.9 điểm lên XNUMX. Tuy nhiên, mức tăng nhẹ của tháng XNUMX này không thể đảo ngược xu hướng giảm tốc đã có từ tháng XNUMX. Hơn nữa, các chỉ số cơ bản trong báo cáo sản xuất vẫn chỉ ra các vấn đề từ phía cung tiếp tục cản trở khả năng đáp ứng nhu cầu của ngành.
Các vấn đề liên quan đến nguồn cung cũng được nêu trong báo cáo bán xe. Doanh số bán ô tô giảm 10.7% xuống 13.1 triệu chiếc (tỷ lệ hàng năm được điều chỉnh theo mùa) trong tháng XNUMX, đánh dấu tháng giảm thứ tư liên tiếp. Mức tồn kho thấp do thiếu vi mạch và các gián đoạn khác liên quan đến đại dịch dường như là thủ phạm chính đằng sau xu hướng này.
Nghiêng sang thị trường nhà ở, doanh số bán nhà chờ xử lý đã kéo trở lại tháng thứ hai liên tiếp trong tháng Bảy, giảm 1.8%. Doanh số bán hàng đang chờ xử lý dẫn đầu doanh số bán hàng thực tế trong 1-2 tháng. Do đó, sự thụt lùi cho thấy rằng báo cáo doanh số bán nhà hiện tại trong tháng XNUMX sắp tới cũng có thể cho thấy một số yếu tố.
Hoạt động kinh tế giảm tốc trong tháng trước xảy ra cùng với sự gia tăng các ca nhiễm COVID-19. Làn sóng lây nhiễm do Delta điều khiển mới nhất có thể là yếu tố chính đằng sau tiến độ bị đình trệ trong việc phục hồi bảng lương ngành du lịch và khách sạn, đồng thời khiến niềm tin của người tiêu dùng bị suy giảm (sau đó đã giảm xuống mức thấp nhất trong sáu tháng vào tháng 2). Cơn gió ngược này có thể tiếp tục diễn ra trong thời gian tới. Trong khi đó, việc bất ngờ chấm dứt lệnh cấm trục xuất vào tuần trước và việc cắt trợ cấp thất nghiệp đại dịch sắp tới vào Ngày Quốc tế Lao động sẽ gây thêm khó khăn cho các hộ gia đình dễ bị tổn thương, có thể sẽ phải chịu một khoản chi tiêu. Một lưu ý tích cực, những dấu hiệu ban đầu cho thấy tốc độ lây nhiễm có thể đang giảm bớt là một dấu hiệu tốt, ngay cả khi bản chất vốn có của virus gây ra sự thất thường ít mang lại cảm giác thoải mái (Biểu đồ XNUMX).
Với rủi ro ngắn hạn nghiêng về phía giảm, chúng tôi kỳ vọng Fed sẽ chờ thêm xác nhận về khả năng phục hồi của nền kinh tế trước khi giảm dần vào cuối năm nay.
Canada - Người gây sốc cho GDP Quý II
GDP quý II thống trị các tiêu đề trong tuần này. Nền kinh tế, vốn được dự đoán sẽ tiếp tục phục hồi trong quý II - mặc dù với tốc độ chậm hơn - đã bất ngờ co lại. Trên cơ sở hàng quý được công bố hàng năm, GDP giảm 1.1%, trong khi lời kêu gọi đồng thuận là tăng 2.5%. Đây là lần suy giảm đầu tiên của nền kinh tế kể từ khi đại dịch xảy ra vào quý XNUMX năm ngoái. Vậy chuyện gì đã xảy ra? Làm thế nào mà các nhà phân tích lại gọi sai như vậy?
Đó là bởi vì những người theo dõi nền kinh tế đã không lường trước được Thống kê Canada thực hiện các sửa đổi giảm đáng kể đối với dữ liệu GDP hàng tháng, vốn là cơ sở cho các cuộc gọi GDP hàng quý. Cơ quan thống kê đã làm suy yếu tăng trưởng hàng tháng trong tháng 0.5 từ -0.9% xuống -0.3%, trong khi con số của tháng 0.5 đã giảm từ -XNUMX% xuống -XNUMX%. Những thay đổi này có nghĩa là hoạt động kinh tế của Canada trong quý II yếu hơn đáng kể so với những gì được nghĩ trước đây.
Điều quan trọng cần lưu ý là dữ liệu GDP hàng tháng được tính toán trên cơ sở ngành, trong khi chuỗi tiêu đề hàng quý được xây dựng bằng cách sử dụng các thành phần chi tiêu. Trong lịch sử, tăng trưởng trong hai chuỗi này có mối tương quan chặt chẽ với nhau, nhưng gần đây một khoảng cách đã mở ra (Biểu đồ 1). Điều này có thể phản ánh những khó khăn mà Cơ quan Thống kê Canada đã gặp phải trong việc thu thập dữ liệu trong thời kỳ đại dịch. Tuy nhiên, cả GDP theo chi tiêu và GDP theo ngành đều chỉ ra một tiêu chí nhỏ trong quý thứ hai.
Theo các tài khoản chi tiêu, đầu tư vào dân cư và xuất khẩu là những động lực chính gây ra sự yếu kém (Biểu đồ 2). Điều này không gây ngạc nhiên vì hoạt động thị trường nhà ở đã hạ nhiệt gần đây với doanh số bán nhà ở và bắt đầu vào tháng 20 thấp hơn khoảng 47% so với mức đỉnh của tháng XNUMX. Khi xuất khẩu kết thúc, sự gián đoạn nguồn cung, đặc biệt là tình trạng thiếu vi mạch, ảnh hưởng nặng nề đến sản xuất ô tô, dẫn đến xuất khẩu xe có động cơ và phụ tùng giảm -XNUMX% (hàng năm). Tiêu dùng hộ gia đình cũng đáng thất vọng trong quý II. Chi tiêu hầu như không thay đổi so với mức quý đầu tiên do các hạn chế liên quan đến đại dịch đã kìm hãm mức tiêu thụ dịch vụ.
Bất chấp sự suy yếu chung, quý II đã kết thúc tốt đẹp. Việc mở cửa trở lại của các nền kinh tế cấp tỉnh đã dẫn đến sản lượng kinh tế phục hồi 0.7% / triệu trong tháng 0.4, trong đó các ngành dịch vụ liên quan có mức tăng đáng kể. Đáng ngạc nhiên là động lực kinh tế dường như chỉ tồn tại trong thời gian ngắn khi ước tính nhanh chóng của Cơ quan Thống kê Canada cho thấy GDP tháng XNUMX giảm XNUMX%.
Nhưng có những lý do chính đáng để tin rằng cơ quan thống kê có thể đánh giá thấp hoạt động kinh tế trong tháng đó. Đầu tiên, ước tính trước chỉ được tạo ra với một phần dữ liệu trong đó thông tin về mức tiêu thụ dịch vụ có thể không đầy đủ. Dữ liệu chi tiêu thẻ tín dụng và thẻ ghi nợ TD cho thấy chi tiêu cho các dịch vụ liên lạc cao trong suốt tháng 16 có thể chưa được thống kê Canada đưa vào. Thứ hai, ước tính flash thường không được đánh giá cao về bản phát hành thực tế kể từ khi nó được xuất bản lần đầu tiên vào tháng 10 năm ngoái. Trong số 1 bản phát hành, số liệu ban đầu được đánh giá thấp hơn dữ liệu chính thức XNUMX lần. Chúng ta có thể thấy điều tương tự xảy ra khi dữ liệu tháng XNUMX được công bố chính thức vào ngày XNUMX tháng XNUMX.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


