
Tâm lý rủi ro dường như đã ổn định ở châu Á một chút. Sự sụt giảm mạnh ở Nikkei chỉ là một sự bắt kịp sau kỳ nghỉ. Đồng Yên và Franc Thụy Sĩ đang tiêu hóa mức tăng nhưng vẫn là đồng tiền mạnh nhất trong tuần. Sterling thực sự là đồng tiền tệ nhất cho đến nay, thậm chí còn tệ hơn cả các loại tiền tệ hàng hóa. Việc bán các cây thánh giá ở châu Âu rõ ràng đang đè nặng lên đồng Bảng Anh. Nhìn chung, thị trường có thể chuyển sang thận trọng trong ngày hôm nay, vì rủi ro lớn hơn về cuộc họp của FOMC sẽ diễn ra vào thứ Tư.
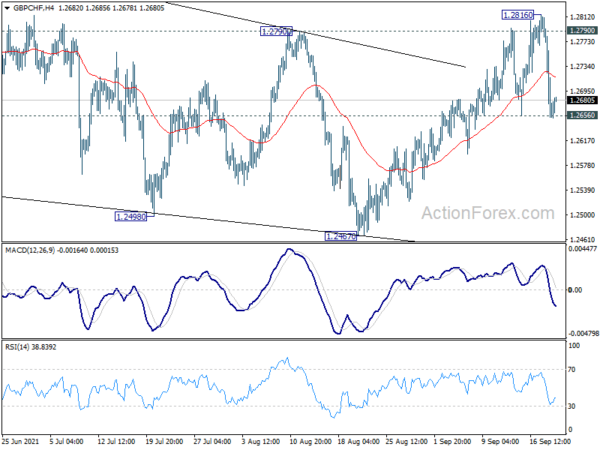
Về mặt kỹ thuật, sự phục hồi của EUR / GBP cho thấy rằng việc kéo trở lại từ 0.8612 đã hoàn tất. Nó có thể sẵn sàng tiếp tục đà tăng từ 0.8448, tùy thuộc vào mức kháng cự 0.8612. Đồng thời, GBP / CHF đang nhấn hỗ trợ 1.2656. Sự phá vỡ liên tục ở đó cho thấy rằng mức tăng từ 1.2467 đã hoàn thành sau khi bị từ chối bởi 1.2790 kháng cự cấu trúc ngắn hạn. Trong trường hợp này, GBP / CHF sẽ nhắm mục tiêu thử nghiệm trên mức hỗ trợ 1.2467. Điều đó, cùng với việc phá vỡ ngưỡng kháng cự 0.8612 trong EUR / GBP, có thể xác nhận sự yếu kém trở lại của đồng Sterling nói chung.
Tại châu Á, tại thời điểm viết bài, Nikkei đang giảm -1.81%. HSI của Hồng Kông giảm -0.75%. Singapore Strait Times tăng 0.35%. Lợi suất JGB kỳ hạn 10 năm của Nhật Bản tăng -0.0064 ở mức 0.044. Trung Quốc đang nghỉ lễ. Nhìn chung, DOW giảm -1.78%. S&P 500 giảm -1.70%. NASDAQ giảm -2.19%. Lợi suất kỳ hạn 10 năm giảm -0.061 xuống 1.309.
S&P 500 phá vỡ hỗ trợ kênh, rủi ro tiếp tục giảm
Việc bán tháo cổ phiếu Mỹ qua đêm là một diễn biến khá giảm trong ngắn hạn. S&P 500 chạm dưới đường EMA 55 ngày và đi sâu qua hỗ trợ kênh trung hạn mà không do dự nhiều. Mặc dù nó đã cố gắng bù đắp một số khoản lỗ để đóng cửa ở mức 4357.73, nhưng nó được giới hạn dưới mức hỗ trợ cấu trúc 4367.73.
Điều kiện cho một sự điều chỉnh trung hạn là có với điều kiện phân kỳ giảm trong MACD hàng ngày. Tức là, 4545.85 có thể là đỉnh trung hạn, và giảm từ đó ít nhất là toàn bộ mức tăng điều chỉnh từ 3233.94. Hiện tại, rủi ro sẽ tiếp tục giảm miễn là bất kỳ sự phục hồi nào được giới hạn bởi đường EMA 55 ngày (hiện tại là 4415.18). SPX có thể giảm hơn nữa, trong thời gian còn lại của năm, xuống mức thoái lui 38.2% của 3233.94 xuống 4545.45 tại 4044.70 trước khi tìm thấy đáy.
Biên bản RBA: Nền kinh tế dự kiến sẽ phục hồi khi tỷ lệ tiêm chủng tăng và các hạn chế được nới lỏng
Trong biên bản của cuộc họp RBA ngày 7 tháng 2021, nó được lưu ý, "sự bùng phát của biến thể Delta đã bị trì hoãn, nhưng không bị trật bánh, sự phục hồi." Nền kinh tế “được kỳ vọng sẽ phục hồi khi tỷ lệ tiêm chủng tăng và các hạn chế được nới lỏng” nhưng “có sự không chắc chắn đáng kể về thời gian và tốc độ phục hồi, có thể sẽ chậm hơn so với kinh nghiệm trước đó vào năm 4”. Trong kịch bản trung tâm, tăng trưởng sẽ quay trở lại trong Q2022 và “con đường tiền Delta vào nửa cuối năm XNUMX”.
Do sự chậm trễ trong việc phục hồi và không chắc chắn về tương lai, "tiến độ đạt được các mục tiêu của Ngân hàng có thể sẽ mất nhiều thời gian hơn và ít được đảm bảo hơn". Nhưng đồng thời, chính sách tài khóa “phù hợp hơn” trong việc giải quyết tình trạng “thu nhập khu vực tư nhân giảm mạnh và tạm thời”. Do đó, RBA đã quyết định giảm lượng mua hàng lên 4B AUD mỗi tuần, nhưng kéo dài thời gian đến giữa tháng 2022 năm XNUMX.
RBA cũng nhắc lại cam kết “duy trì các điều kiện tiền tệ mang tính hỗ trợ cao để đạt được tỷ lệ toàn dụng lao động ở Úc và lạm phát phù hợp với mục tiêu”. Và nó sẽ không tăng lãi suất cho đến năm 2024.
RBNZ Hawkesby: Việc làm ở mức bền vững tối đa, áp lực về giá để nuôi sống
Trợ lý Thống đốc RBNZ, Christian Hawkesby cho biết trong một bài phát biểu, "trong khi phía cầu của nền kinh tế đã phục hồi hơn dự kiến khi COVID-19 đến, sự gián đoạn đối với phía cung của nền kinh tế cũng kéo dài hơn dự đoán." Ngoài ra, những phát triển kết hợp lại “có khả năng làm giảm mức độ tối đa của việc làm bền vững”.
Ông nhắc lại rằng trong Tuyên bố Chính sách Tiền tệ mới nhất, RBNZ đã lưu ý rằng “tin tưởng hơn rằng việc làm đã ở mức bền vững tối đa và áp lực về năng lực sẽ dẫn đến áp lực lạm phát dai dẳng hơn trong trung hạn”.
Do đó, “lập trường chính sách ít hối tiếc nhất” là “giảm hơn nữa mức kích thích tiền tệ để duy trì kỳ vọng lạm phát và tiếp tục đóng góp vào việc làm bền vững tối đa”. Ngoài ra, "liệu có cần phải có phản ứng chính sách tiền tệ để đối phó với các đợt đóng cửa liên quan đến sức khỏe trong tương lai hay không sẽ phụ thuộc vào việc liệu có tác động lâu dài hơn đến lạm phát và việc làm hay không"
Nhìn về phía trước
Cán cân thương mại của Thụy Sĩ và khoản vay ròng của khu vực công của Anh sẽ được công bố trong phiên giao dịch châu Âu. Cuối ngày hôm nay, Canada sẽ công bố chỉ số giá nhà ở mới. Hoa Kỳ sẽ phát hành giấy phép xây dựng và khởi công nhà ở, và tài khoản vãng lai.
Nhận định GBP / USD hàng ngày
Hàng ngày Pivots: (S1) 1.3613; (P) 1.3684; (R1) 1.3726; Hơn…
Xu hướng chênh lệch trong ngày đối với GBP / USD vẫn có xu hướng giảm khi đang trong quá trình giảm từ 1.3912. Dạng suy giảm lớn hơn 1.4248 có khả năng sẽ tiếp tục và việc phá vỡ 1.3570 sẽ nhắm mục tiêu đến mức hỗ trợ quan trọng 1.3482. Sự phá vỡ liên tục ở đó sẽ mang hàm ý giảm giá lớn hơn và mức fibonacci mục tiêu 1.3163. Ở phía tăng điểm, trên 1.3714 ngưỡng kháng cự nhỏ sẽ chuyển thành xu hướng trung lập trong ngày trở lại trước tiên.
Trong bức tranh lớn hơn, miễn là mức kháng cự 1.3482 chuyển sang hỗ trợ được giữ vững, chúng tôi sẽ vẫn coi các hành động giá từ 1.4248 như một động thái điều chỉnh. Đó là, xu hướng tăng từ 1.1409 (mức thấp năm 2020) đang có xu hướng tiếp tục. Việc phá vỡ quyết định ngưỡng kháng cự quan trọng 1.4376 (mức cao nhất năm 2018) sẽ thực sự mang ý nghĩa tăng giá trong dài hạn. Tuy nhiên, việc duy trì mức phá vỡ 1.3482 ít nhất sẽ đưa mức giảm sâu hơn xuống mức thoái lui 38.2% của 1.1409 xuống 1.4248 ở mức 1.3164, hoặc thậm chí xa hơn là mức thoái lui 61.8% ở mức 1.2493.
Cập nhật chỉ số kinh tế
| GMT | Ccy | Sự kiện | Thực tế | Dự báo | trước | Sửa đổi |
|---|---|---|---|---|---|---|
| 21:00 | NZD | Khảo sát người tiêu dùng Westpac Q3 | 102.7 | 107.1 | ||
| 1:30 | AUD | Biên bản cuộc họp RBA | ||||
| 6:00 | CHF | Số dư thương mại (CHF) tháng 8 | 4.50B | 5.25B | ||
| 6:00 | GBP | Cho vay ròng khu vực công (GBP) | 14.5B | 9.6B | ||
| 12:30 | CAD | Chỉ số giá nhà mới M / M tháng 8 | 0.80% | 0.40% | ||
| 12:30 | USD | Giấy phép xây dựng | 1.60M | 1.63M | ||
| 12:30 | USD | Nhà ở bắt đầu vào tháng 8 | 1.55M | 1.53M | ||
| 12:30 | USD | Tài khoản vãng lai (USD) Q2 | -187B | -196B |




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


