
Tổng kết
- Các ngân hàng trung ương được chú ý trong tuần này, bao gồm cả Ngân hàng Quốc gia Thụy Sĩ (SNB). Tại cuộc họp chính sách tiền tệ tháng 50, các nhà hoạch định chính sách của SNB đã chọn tăng lãi suất chính sách của mình, điều này gây bất ngờ về mặt thời gian và cả mức độ khi ngân hàng trung ương đưa ra và tăng lãi suất chính sách 0.25 bps lên -XNUMX%.
- Với việc lạm phát đã tăng cao hơn đáng kể, SNB nhấn mạnh các hành động của họ là nhằm nỗ lực bảo vệ khỏi lạm phát tăng cao trở thành cố thủ trong nền kinh tế. Ngoài việc tăng lãi suất, các nhà hoạch định chính sách của SNB lưu ý rằng đồng franc Thụy Sĩ không còn được định giá cao nữa và hiện họ sẵn sàng can thiệp vào thị trường ngoại hối theo cả hai hướng.
- Trong tương lai, chúng tôi tin rằng các điều kiện kinh tế đang hỗ trợ cho việc tăng lãi suất của chính sách SNB. Tăng trưởng hoạt động vẫn ở mức ổn định, trong khi các dự báo của SNB cho thấy lạm phát nên tiếp tục ở mức cao trong thời điểm hiện tại. Trong bối cảnh đó, chúng tôi cũng dự báo SNB sẽ nâng lãi suất chính sách thêm 25 bps vào tháng 2022 năm 2022 cũng như tháng 2023 năm 25. Ngoài ra, chúng tôi cho rằng việc tăng lãi suất SNB sẽ tiếp tục vào năm 2023 và kỳ vọng đợt tăng lãi suất XNUMX bps nữa vào tháng XNUMX năm XNUMX.
Ngân hàng Quốc gia Thụy Sĩ đưa ra mức tăng lãi suất bất ngờ đáng kể
Giữa một loạt các thông báo chính sách của ngân hàng trung ương trong tuần này, Ngân hàng Quốc gia Thụy Sĩ (SNB) đã thu hút sự chú ý của thị trường tài chính khi đưa ra một chính sách thắt chặt tiền tệ bất ngờ. Trong khi các nhà hoạch định chính sách của SNB trong những tuần gần đây bày tỏ một số lo ngại về lạm phát gia tăng và ám chỉ về khả năng tăng lãi suất, chỉ một trong số hai mươi nhà kinh tế được Bloomberg khảo sát đã dự báo một sự thay đổi chính sách tại cuộc họp tháng Sáu. Trong trường hợp này, SNB không chỉ nâng lãi suất chính sách của mình tại cuộc họp tháng 50 mà còn nâng lãi suất chính sách đó thêm 0.25 bps lên -XNUMX%.
Khi thực hiện điều chỉnh chính sách tiền tệ, SNB lưu ý rằng có những dấu hiệu lạm phát đang lan sang hàng hóa và dịch vụ không bị ảnh hưởng trực tiếp bởi cuộc chiến ở Ukraine hoặc bởi đại dịch. Do đó, ngân hàng trung ương đã hành động trong một nỗ lực để tránh lạm phát cao hơn trở thành cố thủ do tác động của vòng hai gia tăng và nói thêm rằng không thể loại trừ việc tăng thêm tỷ lệ chính sách theo thời gian. Thật vậy, các dự báo lạm phát cập nhật của SNB gợi ý một số khả năng về những đợt tăng tỷ giá tiếp theo. Trong khi lạm phát CPI được cho là đang chậm dần trong phần lớn thời gian dự báo, SNB dự đoán một số đợt tăng lạm phát mới từ giữa năm 2024, một gợi ý có lẽ rằng việc tăng tỷ lệ thêm nữa vẫn là cần thiết.
Trong một thay đổi quan trọng khác, SNB cũng cho biết đồng franc Thụy Sĩ không còn được “định giá cao” nữa. Thật vậy, ngân hàng trung ương cho biết đồng franc đã giảm giá theo tỷ trọng thương mại, và điều đó làm tăng thêm lạm phát nhập khẩu ở Thụy Sĩ. SNB cho biết họ sẵn sàng hoạt động trên thị trường ngoại hối khi cần thiết, nhưng sự can thiệp đó cũng có thể theo một trong hai hướng - đó có thể là mua ngoại tệ hoặc bán ngoại tệ. Rõ ràng, SNB ít nhạy cảm hơn với sức mạnh của đồng franc Thụy Sĩ so với trước đây và sẽ có nhiều khả năng phù hợp với đồng franc mạnh hơn trong tương lai theo quan điểm của chúng tôi.
Phông nền kinh tế Thụy Sĩ phù hợp với việc tăng lãi suất hơn nữa
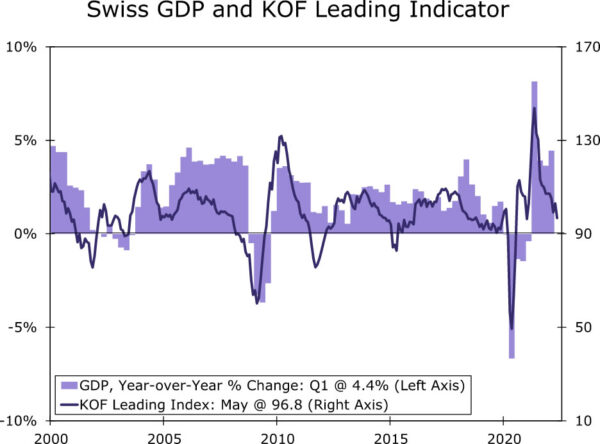
Khi đánh giá các dữ liệu và chỉ số gần đây của Thụy Sĩ, chúng tôi tin rằng bối cảnh kinh tế sẽ hỗ trợ cho việc tăng lãi suất chính sách hơn nữa từ Ngân hàng Quốc gia Thụy Sĩ. Từ góc độ tăng trưởng, SNB dự báo tăng trưởng GDP khoảng 2.5% vào năm 2022, trong khi chúng tôi cũng lưu ý rằng nền kinh tế Thụy Sĩ bắt đầu năm nay trên một mức độ hợp lý. GDP quý 1 tăng 0.5% so với quý trước và 4.4% so với cùng kỳ năm ngoái. Đối với tăng trưởng tuần tự hàng quý, tiêu dùng tư nhân tăng 0.4%, tiêu dùng chính phủ tăng 1.4% và xuất khẩu hàng hóa tăng 1.4%, và chi tiêu đầu tư gây thất vọng, giảm trong Quý 1. Chúng tôi cũng lưu ý một số sự sụt giảm trong các cuộc khảo sát về niềm tin trong những tháng gần đây, bao gồm sự sụt giảm của chỉ báo hàng đầu KOF xuống 96.8 vào tháng Năm. Mặc dù điều đó có thể báo hiệu sự chậm lại vừa phải trong tăng trưởng kinh tế trong tương lai, nhưng triển vọng tăng trưởng GDP của Thụy Sĩ ở mức 2.6% vào năm 2022 nói chung là phù hợp với quan điểm của ngân hàng trung ương và hỗ trợ chung cho việc thắt chặt tiền tệ hơn nữa.
Trong khi đó, CPI đã tăng nhanh trong những tháng gần đây, với tiêu đề là CPI tăng 2.9% so với cùng kỳ năm ngoái vào tháng 1.1 và CPI trung bình (một thước đo lạm phát cốt lõi) tăng 2% vào tháng 75. Chúng tôi sẽ đặc biệt chú ý đến lạm phát trung bình đã cắt giảm, vì điều đó có thể cung cấp cái nhìn sâu sắc nhất về mức độ áp lực lạm phát vòng hai rộng lớn hơn đang xuất hiện. Đặc biệt, nếu cắt giảm lạm phát có nghĩa là tiến gần hơn mức 25% (mục tiêu lạm phát của ngân hàng trung ương), theo quan điểm của chúng tôi, điều đó sẽ củng cố khả năng ngân hàng trung ương thắt chặt thêm. Trước đây, chúng tôi đã dự báo mức tăng lãi suất tích lũy 2022 bps, với mức tăng 2023 bps được dự đoán vào tháng 2023 năm 25, tháng 2022 năm 2022 và tháng 2023 năm 0.25. Tuy nhiên, sau đợt tăng lãi suất chính sách SNB bất ngờ và lớn vào tháng 2022, chúng tôi hiện dự báo chu kỳ tăng lãi suất rõ ràng hơn một chút. Chúng tôi hy vọng Ngân hàng Quốc gia Thụy Sĩ sẽ tiếp tục với việc tăng lãi suất 0.50 bps tại các thông báo tháng XNUMX năm XNUMX, tháng XNUMX năm XNUMX và tháng XNUMX năm XNUMX, điều này sẽ chứng kiến lãi suất chính sách của SNB tăng lên + XNUMX% vào cuối năm XNUMX và lên + XNUMX%. Đầu năm tới.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


