
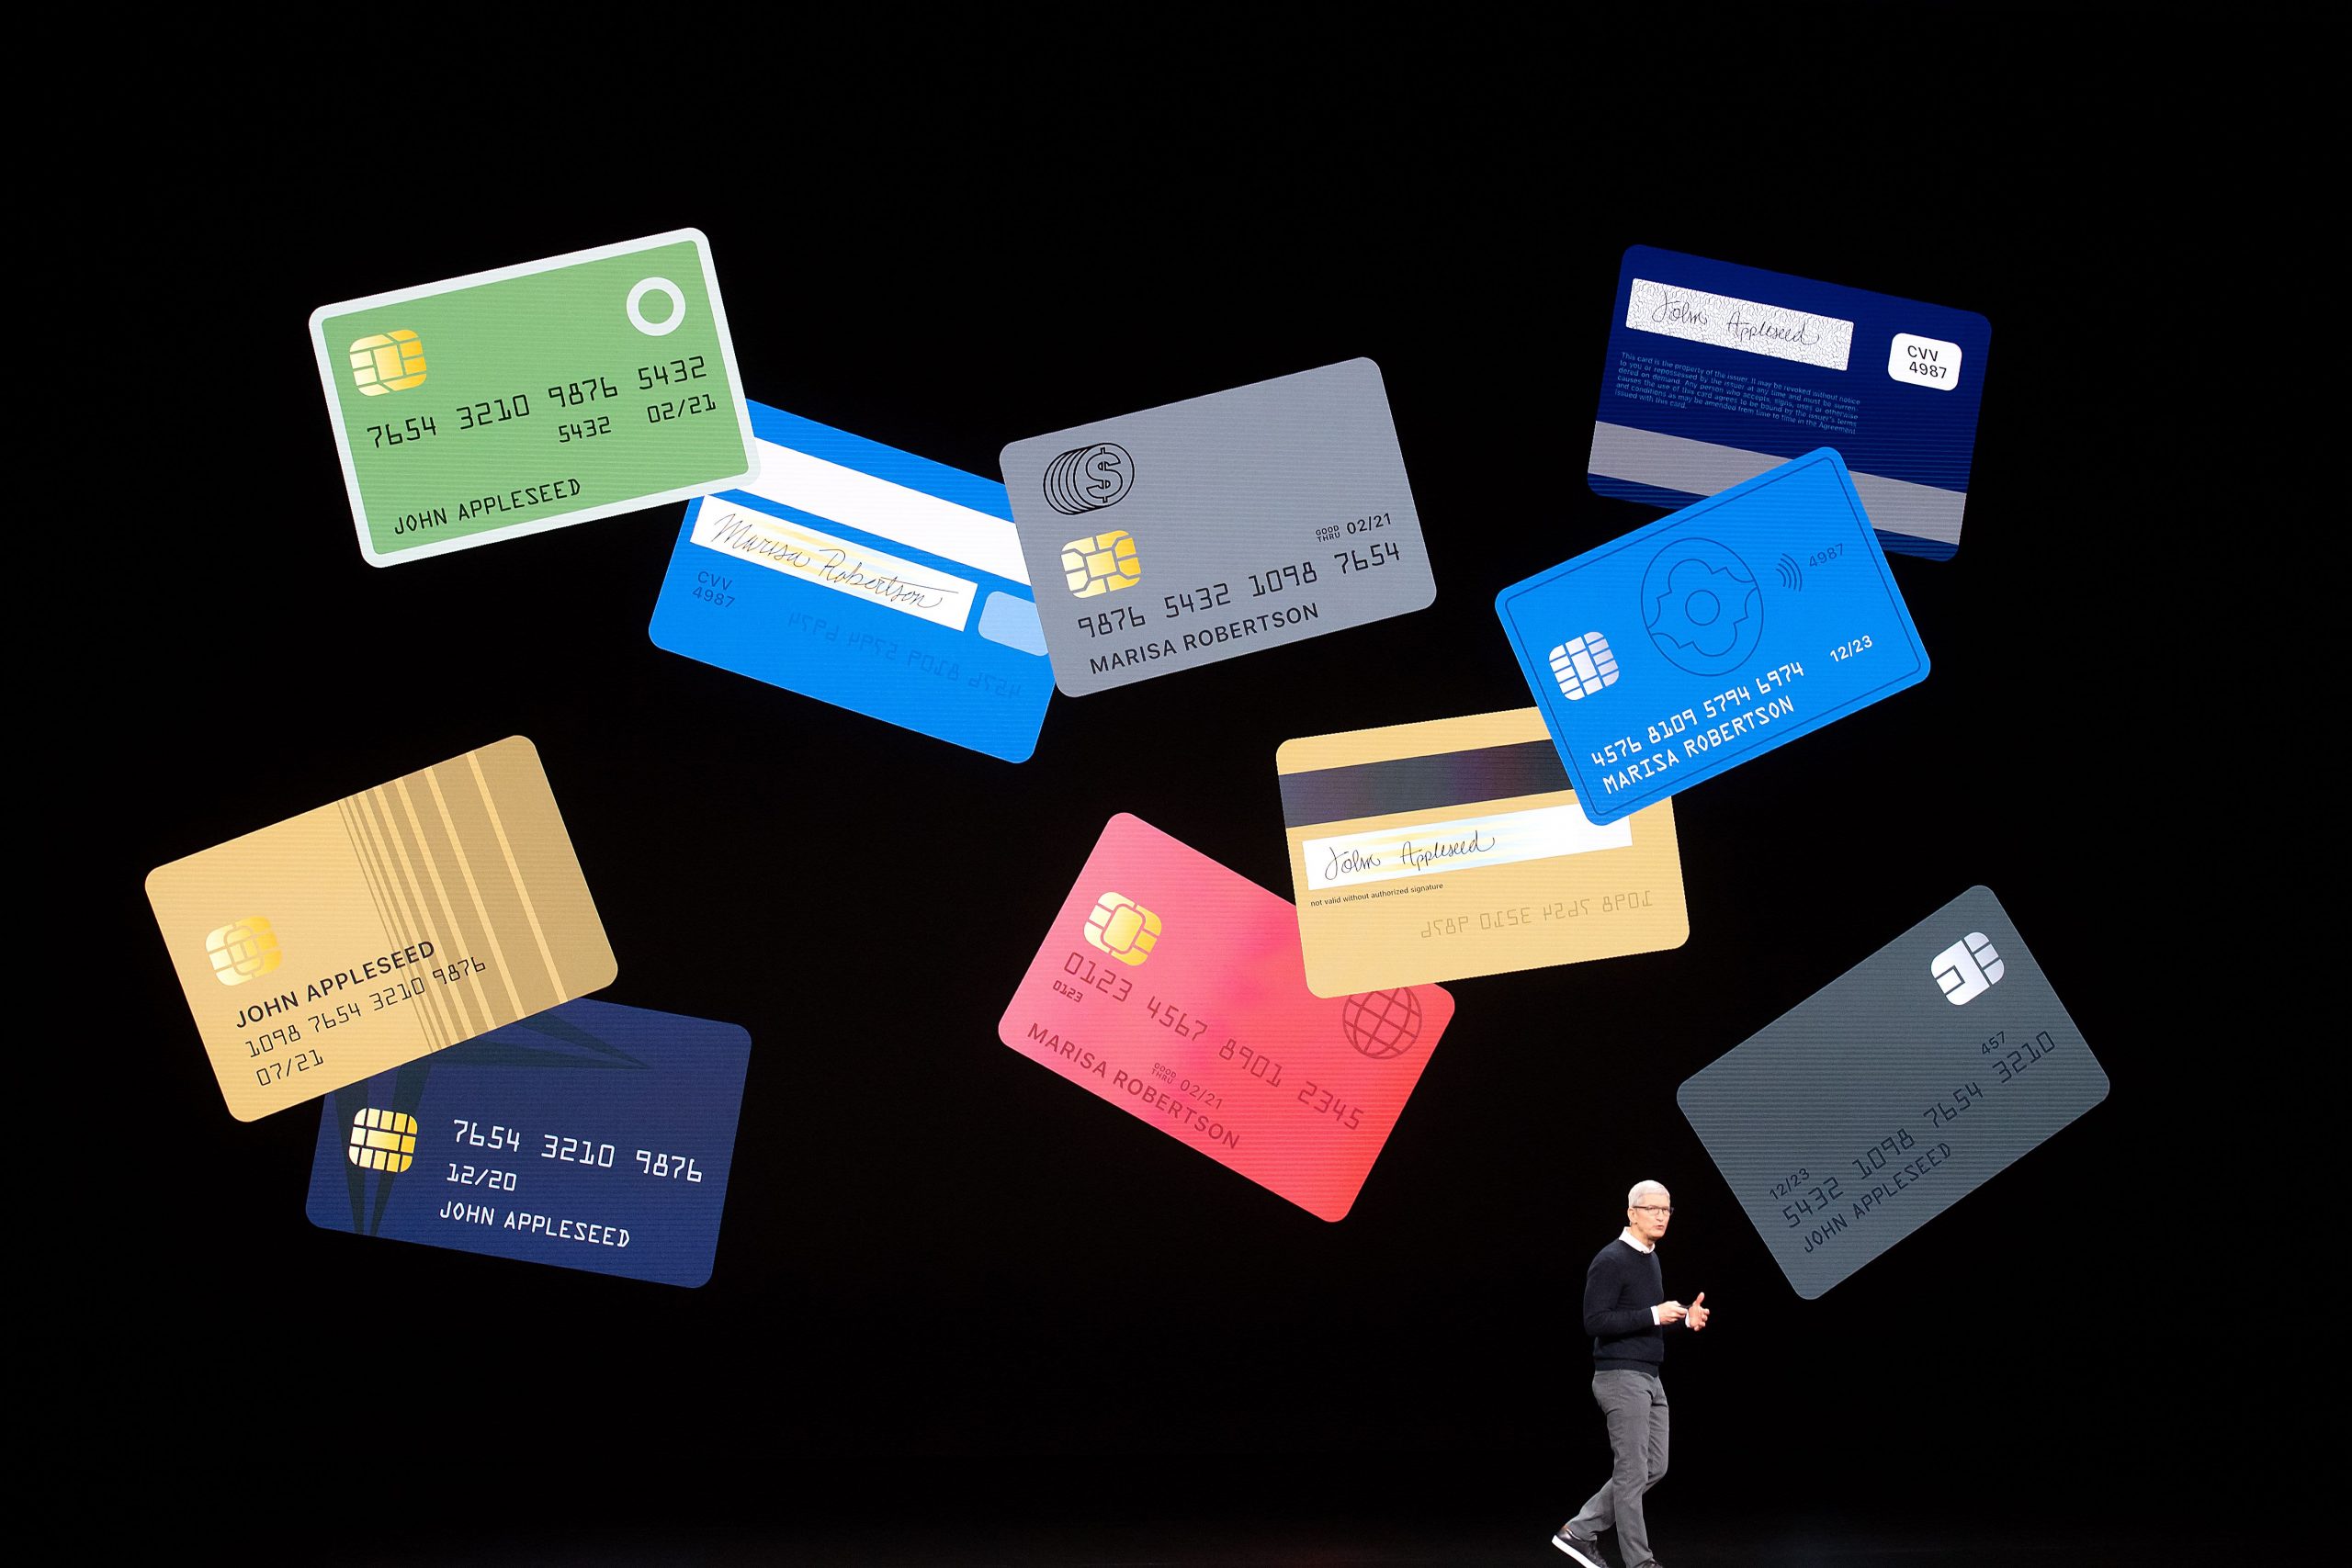
Giám đốc điều hành Apple Tim Cook giới thiệu Thẻ Apple trong một sự kiện ra mắt tại trụ sở Apple vào thứ Hai, tháng 3 25, 2019, tại Cupertino, California.
Nô-ê Berger | AFP | những hình ảnh đẹp
Khi Apple công bố thẻ tín dụng của mình vào tháng trước với một thông báo lớn, linh tinh, Goldman Sachs là một lý do chính đằng sau nó. Nhưng bạn sẽ không biết điều đó dựa vào vị trí mà CEO của ngân hàng đang đứng.
David Solomon đã không có mặt trên sân khấu ở Cupertino, California, chia sẻ sự chú ý trong buổi công bố sản phẩm vào ngày 25 tháng 50. Thay vào đó, Tim Cook của Apple đã quảng cáo nỗ lực của họ là “sự thay đổi đáng kể nhất trong trải nghiệm thẻ tín dụng trong 150 năm”. Giám đốc điều hành của Goldman Sachs đứng vỗ tay trong một đám đông với những người xem khác. Ngân hàng XNUMX tuổi ở Phố Wall - chịu trách nhiệm về phần cho vay thực tế của thẻ tín dụng - chỉ là một chú thích trong bài thuyết trình.
Vai trò phù dâu là điều mà các ngân hàng lớn có thể phải làm quen. Khi những gã khổng lồ công nghệ bắt đầu lấn sân sang lĩnh vực tài chính tiêu dùng, họ sẽ cần ai đó xử lý khía cạnh ngân hàng quan trọng và phức tạp. Ngành ngân hàng phải đối mặt với tình thế tiến thoái lưỡng nan khi ôm ghế sau, hoặc mất đi những gì có thể là quan hệ đối tác có giá trị với những gã khổng lồ công nghệ có hàng trăm triệu khách hàng.
Gerard du Toit, nhà tư vấn ngân hàng tại Bain cho biết: “Các ngân hàng và công ty dịch vụ tài chính nhận thức sâu sắc về mối đe dọa từ các công ty công nghệ lớn. “Đó là tình huống khó xử của một tù nhân cổ điển - họ không yêu thích nó, nhưng nếu các công ty công nghệ sẽ trở thành nguồn phân phối quan trọng cho họ, họ sẽ làm gì khác?”
Theo McKinsey, cổ phần của ngành tài chính Bắc Mỹ lên tới 40 phần trăm trong số hàng nghìn tỷ đô la doanh thu có thể chuyển sang các công ty công nghệ như Amazon hoặc bị mất cạnh tranh về giá, theo McKinsey. Rủi ro cho các ngân hàng đổ xô vào quan hệ đối tác là các công ty công nghệ sẽ sở hữu mối quan hệ khách hàng và xây dựng thương hiệu trong các giao dịch này, giữ những phần sinh lợi nhất của mối quan hệ đó, theo công ty tư vấn.
Những gã khổng lồ công nghệ như Amazon và Alphabet mẹ của Google đã thực hiện các bước để lấn sân sang lĩnh vực ngân hàng trong các lĩnh vực từ cho vay doanh nghiệp nhỏ đến thanh toán. Đó là bởi vì họ cần thúc đẩy tăng trưởng doanh thu trong các ngành dọc mới và củng cố sự bám sát của họ đối với các doanh nghiệp hiện tại. Các công ty công nghệ lớn của Mỹ cũng đang chuẩn bị cho một cuộc chiến toàn cầu: những gã khổng lồ công nghệ Trung Quốc như Alibaba và Tencent đã trở thành những kẻ tung hoành trong thanh toán và đầu tư nhờ vào các ứng dụng thanh toán di động của họ.
Thẻ mới của Apple được hỗ trợ bởi Goldman Sachs và Mastercard thường hoạt động với Apple Pay, ví di động cho phép khách hàng thanh toán bằng iPhone của họ. Tính năng này ngày càng quan trọng đối với Apple khi nó dựa vào doanh thu từ dịch vụ để bù đắp cho sự tăng trưởng chậm lại của doanh số iPhone.
Google, trong khi đó, có Google Pay, một hệ thống trực tuyến tương tự cho phép khách hàng mua đồ trong cửa hàng ứng dụng hoặc nhấn để thanh toán trên thiết bị Android. Facebook, cho phép người dùng thực hiện thanh toán qua tính năng Messenger của mình ở một số thị trường nhất định, cũng được báo cáo đang làm việc về cách sử dụng tiền điện tử để tạo điều kiện thanh toán thông qua WhatsApp.
Du Toit cho biết Google và Facebook dường như đang tham gia thanh toán để giúp khách hàng dễ dàng theo dõi hơn với việc mua hàng dựa trên quảng cáo. Chẳng hạn, Facebook cung cấp một tính năng thông qua Instagram cho phép người dùng mua sản phẩm trực tiếp bên trong ứng dụng. Dữ liệu từ các giao dịch như vậy có thể có giá trị để chứng minh cho các nhà quảng cáo rằng nó hoạt động và khách hàng thực sự đã mua thứ gì đó, du Toit nói.
Todd Haselton | CNBC
Và sau đó là Amazon, công ty có chi nhánh cho vay doanh nghiệp nhỏ đã tạo điều kiện cho hơn 3 tỷ đô la vay cho hơn 20,000 người bán trên nền tảng thương mại điện tử của mình. Nó có một sản phẩm giống thẻ ghi nợ được gọi là Amazon Cash, cho phép người dùng bỏ tiền vào ví Amazon và mua hàng trực tuyến mà không cần thẻ tín dụng. Ngoài ra còn có Amazon Pay, cho phép người tiêu dùng mua hàng trên các trang web khác mà không cần tải lại thông tin thẻ tín dụng của họ.
Du Toit nói: Playbook của Amazon dường như nhằm mục đích xây dựng một hệ thống vòng kín và loại bỏ một người trung gian khác.
Nhà tư vấn Bain cho biết: “Tiết kiệm chi phí đáng kể từ việc không phải trả tiền khi mua hàng - có thể tiết kiệm ngay lập tức”. “Nhưng thứ hai, nó bắt đầu đi sâu vào mối quan hệ với khách hàng và hoàn thành sứ mệnh có thể bán bất cứ thứ gì mà bạn có thể muốn mua trực tuyến.”
'Chúng tôi không cố gắng trở thành ngân hàng'
Bất chấp sự thúc đẩy của họ vào các dịch vụ tài chính, những gã khổng lồ công nghệ của Mỹ đã không còn muốn trở thành ngân hàng, một phần vì bức tường lịch sử ngăn cách giữa ngân hàng và thương mại. Kể từ Đạo luật Glass-Steagall năm 1933, các công ty tham gia vào lĩnh vực thương mại cũng không thể trở thành ngân hàng vì lo sợ rằng một công ty lai sẽ thực hiện các khoản cho vay vô trách nhiệm với chính mình hoặc từ chối các khoản vay của đối thủ cạnh tranh một cách bất công.
Walmart, nhà bán lẻ lớn nhất thế giới, đã cố gắng trong gần một thập kỷ để phá bỏ rào cản đó bằng cách thành lập ngân hàng của riêng mình. Cho dù họ cố gắng mua một ngân hàng địa phương hay đăng ký điều lệ của riêng mình, mỗi lần gã khổng lồ này đều bị cản trở bởi một nhóm các nhà quản lý, vận động hành lang, nhà lập pháp và cơ quan giám sát. Cuối cùng nó đã từ bỏ, rút lại yêu cầu điều lệ vào năm 2007.
Brian Peters, giám đốc điều hành của Financial Innovation Now, một liên minh của các công ty bao gồm Amazon, Apple và Google ủng hộ công nghệ thương mại điện tử cho biết: “Chúng tôi không cố gắng trở thành ngân hàng. “Chúng tôi đang tiếp cận những khách hàng đó theo cách mà chúng tôi thường tiếp cận khách hàng là các công ty công nghệ và nỗ lực hết mình với các đối tác tài chính mà chúng tôi có. Trong một thời gian, đó là cách nó sẽ như vậy. ”
Mỗi sáng thức dậy, tôi hoang tưởng về việc ai đang cố gắng xóa sổ chúng tôi. Nhưng tôi nghĩ chúng là những mối đe dọa mà chúng tôi có thể xử lý.
Brian Moynihan
Ngay cả con đường hợp tác cũng có thể phức tạp ở Hoa Kỳ, nơi có nhiều quy định nghiêm ngặt hơn so với châu Âu và châu Á. Amazon được cho là đang tìm cách hợp tác với JP Morgan Chase để triển khai tài khoản séc, điều này sẽ cung cấp cho công ty thương mại điện tử này nhiều dữ liệu khách hàng hơn và cho phép công ty tránh được một số phí giao dịch. Nhưng theo một báo cáo vào tháng XNUMX trên tạp chí The Wall Street, các vấn đề về quy định đã khiến dự án trở nên phức tạp. Tạp chí cho biết, vẫn chưa rõ liệu Amazon sẽ tiếp tục với JP Morgan hay bất kỳ ngân hàng nào khác, trích dẫn những người quen thuộc với các cuộc đàm phán.
Tuy nhiên, mô hình hợp tác có thể cùng có lợi cho cả hai bên.
Nigel Morris, đồng sáng lập Capital One, cho biết: “Các ngân hàng có kỹ năng đặc biệt trong việc hiểu quản lý ngân quỹ, tuân thủ và quản lý rủi ro tín dụng. Tài chính và hiện là đối tác của công ty đầu tư mạo hiểm QED Investors. Những lĩnh vực này có thể khó có công nghệ lớn nào sánh kịp. Trong khi đó, các công ty công nghệ “có khả năng duy nhất có được khách hàng khởi nguồn, mang lại trải nghiệm người dùng tuyệt vời và bán các sản phẩm sáng tạo mà khách hàng yêu thích”, ông nói thêm.
Điều đó không có nghĩa là các giám đốc điều hành ngân hàng không coi những gã khổng lồ công nghệ là mối đe dọa. Khi được hỏi về Apple Card tại một hội nghị ngân hàng vào tháng này, Giám đốc điều hành của Bank of America, Brian Moynihan cho biết ông lo lắng về nguy cơ bị gián đoạn.
Moynihan nói với CNBC: “Mọi người đều là mối đe dọa đối với chúng tôi. “Mỗi sáng tôi thức dậy đều hoang tưởng về việc ai đang cố gắng xóa sổ chúng tôi. Nhưng tôi nghĩ chúng là những mối đe dọa mà chúng tôi có thể xử lý ”.
Kết quả là, ngành ngân hàng không đứng yên. Vào năm 2015, Giám đốc điều hành JP Morgan Chase, Jamie Dimon, đã cảnh báo trong lá thư cổ đông hàng năm của mình rằng “Thung lũng Silicon đang đến” để cố gắng ăn bữa trưa của ngành.
Vì vậy, trong vài năm qua, các ngân hàng lớn đã chuẩn bị cho những người mới nổi bằng cách xây dựng các ứng dụng của riêng họ, sắp xếp lại đội ngũ nhân viên công nghệ của họ để đổi mới nhanh hơn và hợp tác với các công ty fintech.
Bằng cách cung cấp các giải pháp công nghệ của riêng mình, các ngân hàng hy vọng rằng những người bên ngoài - cho dù họ là những công ty công nghệ lớn như Amazon hay fintech mới nổi như Square - sẽ không thể loại bỏ khách hàng của họ.
Năm ngoái, JP Morgan đã tiết lộ YouInvest, câu trả lời của nó cho ứng dụng giao dịch tự do Robinhood. Citigroup và những người khác đã phát hành các ứng dụng ngân hàng kỹ thuật số và Bank of America đang lên kế hoạch tiết lộ một huấn luyện viên tài chính có tên Life Plan vào mùa thu, CNBC đưa tin trong tháng này.
Bằng cách thực hiện những động thái này, các ngân hàng truyền thống đang thừa nhận rằng trong thời đại làm mờ ranh giới giữa các ngành, mọi người đều là đối thủ cạnh tranh.
Amazon và các công ty công nghệ khác có ít nhất một lợi thế đáng kể so với ngân hàng: Khách hàng thích sử dụng sản phẩm của họ hơn.
Dựa trên điểm được gọi là "điểm số của nhà quảng cáo ròng", khách hàng thích Amazon hơn các ngân hàng. Người khổng lồ thương mại điện tử đã giành được 47 điểm trong số điểm đo lường khả năng người dùng sẽ giới thiệu dịch vụ của công ty, theo một báo cáo tháng XNUMX từ Bain. Các ngân hàng quốc gia đạt điểm 18, trong khi các ngân hàng khu vực đến tại 31.
Khách hàng của Amazon có thể sẵn sàng cho một cuộc xâm lược tiềm năng của ví của họ. Bain đã hỏi người tiêu dùng 6,000 Hoa Kỳ ở 2018 nếu công ty tung ra một tài khoản ngân hàng trực tuyến miễn phí đi kèm với phần trăm tiền mặt 2 cho tất cả các giao dịch mua hàng trên Amazon cho dù họ có đăng ký để dùng thử hay không. Khoảng hai phần ba thành viên Prime nói có.
Karen Mills, nghiên cứu sinh cao cấp tại Trường Kinh doanh Harvard và là cựu quản trị viên của Cục Quản lý Doanh nghiệp Nhỏ, cho biết: “Khi các công ty công nghệ lớn chọn tham gia vào lĩnh vực ngân hàng, họ đã có danh tiếng thương hiệu và họ có quyền phân phối. "Khách hàng đã chứng minh rằng họ sẽ đổ xô đến bất cứ ai mang lại cho họ trải nghiệm tốt hơn."




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


