
Sau một tuần cực kỳ thú vị, mọi thứ sẽ giảm bớt đáng kể vào cuối tuần Giáng sinh, với rủi ro lớn nhất đối với các nhà giao dịch là có thể phải chịu đựng nỗi buồn hậu ngân hàng trung ương. Trong số tất cả các cuộc họp, thông báo của Fed chắc chắn có ảnh hưởng lớn nhất đến thị trường, làm giảm giá đồng đô la. Tuy nhiên, thời kỳ khó khăn có thể vẫn chưa kết thúc đối với đồng bạc xanh vì chương trình nghị sự của Mỹ đang bận rộn nhất trong một tuần vốn lẽ ra rất yên tĩnh. Trong khi đó, chứng khoán có thể tăng điểm vào cuối năm nếu ngân hàng trung ương Trung Quốc thực hiện lời kêu gọi cắt giảm lãi suất.
Liệu người Úc, người Kiwi và người Loonie có thể tìm được tình yêu không?
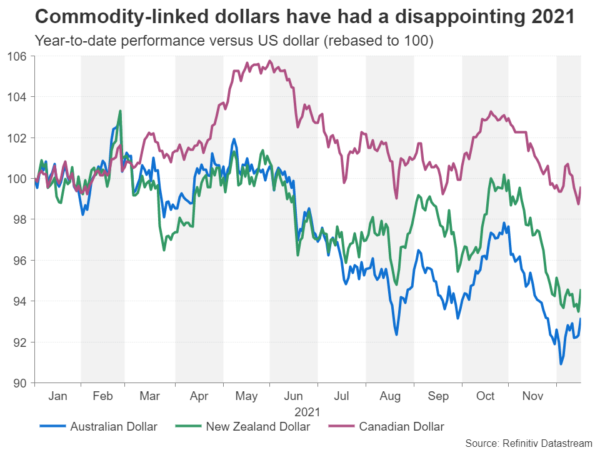
Đây là một năm ảm đạm đáng ngạc nhiên đối với các loại tiền tệ liên kết hàng hóa chính. Đồng đô la Úc và New Zealand bắt đầu năm 2021 với mức tăng nhưng lại rơi vào tình trạng thua lỗ do các đợt đóng cửa bất ngờ và khả năng phục hồi của đồng đô la Mỹ đã làm suy yếu sức hấp dẫn của chúng. Đồng đô la Canada đã có xu hướng tốt hơn đôi chút và có thể kết thúc năm gần như không thay đổi.
Sau chính sách diều hâu của Fed, Ngân hàng Trung ương Canada có thể sẽ cảm thấy thoải mái hơn khi tăng lãi suất sớm hơn dự kiến trong bối cảnh thị trường lao động Canada phục hồi mạnh mẽ. Số liệu doanh số bán lẻ vào thứ Ba và bản in GDP hàng tháng của tháng 10 vào thứ Năm có thể củng cố thêm khả năng thắt chặt trước đó.
Tỷ lệ thất nghiệp hiếm hoi ở Úc cũng đang giảm nhanh sau khi các hạn chế về virus được nới lỏng. Nhưng mặc dù thị trường không bị thuyết phục bởi quan điểm ôn hòa của RBA, đồng đô la Úc vẫn chưa thể tăng nhiều do kỳ vọng ngày càng tăng rằng các nhà hoạch định chính sách sẽ bắt đầu tăng lãi suất vào giữa năm 2022.
Biên bản cuộc họp tháng 12 của RBA sẽ được công bố vào thứ Ba và có thể tiết lộ liệu có bất kỳ cuộc thảo luận nào về việc chấm dứt chương trình mua trái phiếu vào tháng 2 hay không, điều này sẽ mở đường cho việc tăng lãi suất sớm hơn.
Tại New Zealand, số liệu giao dịch tháng 11 sẽ bắt đầu vào thứ Hai nhưng khó có thể thu hút nhiều sự chú ý đối với kiwi.
PBOC có thể cắt giảm lãi suất
Trên thực tế, một thông báo quan trọng hơn đối với Kiwi và các đối thủ rủi ro của nó sẽ là thông báo của ngân hàng trung ương Trung Quốc. PBOC sẽ quyết định vào thứ Hai xem có nên cắt giảm lãi suất trong bối cảnh tăng trưởng trì trệ ở Trung Quốc hay không. Gần đây, áp lực ngày càng gia tăng đối với các nhà hoạch định chính sách Trung Quốc trong việc phải làm nhiều hơn nữa để kích thích nền kinh tế. Suy cho cùng, hiện tại lạm phát tiêu dùng vẫn có thể kiểm soát được mặc dù giá sản xuất đang tăng cao và sau đợt giảm tỷ lệ dự trữ bắt buộc gần đây, đã có tin đồn rằng động thái tiếp theo sẽ là cắt giảm lãi suất cho vay cơ bản kỳ hạn một và năm năm, đã bị tạm dừng kể từ tháng 2020 năm XNUMX.
Nếu lãi suất cho vay chính được hạ xuống ở mức đáng kể, thì thị trường chứng khoán châu Á cũng như đồng đô la Úc nhạy cảm với Trung Quốc và các tài sản rủi ro rộng hơn sẽ có sự thúc đẩy đáng kể.
Cuộc khủng hoảng tài sản của Trung Quốc gần như chắc chắn sẽ kéo dài sang năm 2022 và với sự hỗn loạn trong chuỗi cung ứng toàn cầu đang kìm hãm tăng trưởng hơn nữa, việc cắt giảm lãi suất có thể phần nào xoa dịu sự bi quan hiện nay.
Lạm phát đang tăng cao ở Nhật Bản
Một quốc gia khác mà giá tiêu dùng vẫn chưa tăng vọt là Nhật Bản. CPI lõi chỉ ở mức 0.2% so với cùng kỳ trong tháng 0.4. Số liệu tháng 2022 sẽ được công bố vào thứ Sáu và dự kiến sẽ tăng lên XNUMX%. Xu hướng tăng có thể sẽ tăng tốc vào năm XNUMX khi một quốc gia sản xuất lớn như Nhật Bản vốn phụ thuộc vào nhập khẩu năng lượng và nguyên liệu thô khó có thể tránh khỏi tình trạng lạm phát gia tăng vô thời hạn.
Tuy nhiên, ngay cả khi lạm phát cao hơn, Ngân hàng Trung ương Nhật Bản ít có khả năng thắt chặt chính sách trong năm tới vì quốc gia này thực sự có thể hưởng lợi từ tình trạng giá cả tăng nóng trong một thời gian sau nhiều năm giảm phát.
Do đó, bất kỳ bất ngờ tích cực nào trong dữ liệu CPI dự kiến sẽ không mang lại nhiều động lực cho đồng Yên Nhật.
Euro và bảng Anh phục hồi trên nền đất rung chuyển
Ở châu Âu, tình hình thậm chí còn yên tĩnh hơn và mặc dù có nhiều tín hiệu chính sách trong vài ngày qua, đồng euro và bảng Anh vẫn có thể gặp khó khăn trong việc tìm hướng đi.
ECB chỉ cho biết họ cho rằng lạm phát sẽ giảm trở lại dưới 2% vào năm 2023 nên không cần thiết phải tăng lãi suất quá sớm, trong khi Ngân hàng Anh đã khiến các nhà đầu tư sai lầm trong cuộc họp thứ hai liên tiếp, khiến chi phí đi vay tăng 15 điểm cơ bản.
BoE rõ ràng đang lo lắng về thị trường lao động thắt chặt vào thời điểm mà những hạn chế về nguồn cung đang thúc đẩy lạm phát có vẻ sẽ còn kéo dài trong một thời gian. Tuy nhiên, Khu vực đồng Euro có tỷ lệ thất nghiệp cao nên ít có nguy cơ lạm phát tăng cao trở nên cố hữu.
Nhưng trong khi phản ứng tích cực của đồng bảng Anh đối với quyết định của BoE có thể hợp lý thì mức tăng sau ECB của đồng euro lại rất khó hiểu. Thị trường đã quen với việc ECB đưa ra những chính sách ôn hòa nhưng vào tháng 12, các nhà hoạch định chính sách đã làm điều ít nhất họ cần làm để duy trì quan điểm ôn hòa của mình nên có lẽ điều này khiến một số nhà giao dịch thất vọng.
Hơn nữa, mặc dù Fed khá diều hâu, nhưng có một điều nhẹ nhõm là Chủ tịch Powell đã không đưa FOMC vào chế độ tự động hướng tới bình thường hóa hoàn toàn. Tất cả những điều này có thể hỗ trợ đồng euro trong nỗ lực hình thành thành trì quanh mức 1.13 USD. Trong khi đó, đồng bảng Anh đang đạt được tiến bộ trong việc lấy lại mức xử lý 1.33 USD.
Ước tính GDP sửa đổi của Vương quốc Anh cho quý thứ ba vào thứ Tư dường như không có nhiều tác động đến đồng bảng Anh. Nhưng dữ liệu của Mỹ có thể làm xáo trộn cả đồng bảng Anh và đồng euro.
Lạm phát PCE theo xu hướng tăng giá của đồng đô la
Việc kết xuất dữ liệu của Hoa Kỳ sẽ bắt đầu với chỉ số niềm tin người tiêu dùng được theo dõi chặt chẽ và doanh số bán nhà hiện có vào thứ Tư. Vào thứ Năm, số liệu thu nhập và chi tiêu cá nhân cùng với chỉ số giá PCE cốt lõi sẽ là những điểm nổi bật trong tuần. Các đơn đặt hàng lâu bền, doanh số bán nhà mới và số liệu cuối cùng về thước đo tâm lý người tiêu dùng của Đại học Michigan cũng sẽ được công bố vào thứ Năm.
Thị trường tỏ ra thoải mái trước động thái rất diều hâu của Fed tại cuộc họp FOMC tháng 12. Thông điệp rõ ràng của Powell và sự sẵn sàng thay đổi hướng đi nếu cần có lẽ đã đóng một vai trò nào đó trong việc ngăn chặn sự hoảng loạn. Nhưng dường như cũng có một chút nhẹ nhõm khi Fed muốn kiểm soát lạm phát cũng như chấm dứt tất cả các biện pháp kích thích quá mức mà một số người cho rằng là nguyên nhân khiến giá cả tăng vọt.
Tuy nhiên, các nhà đầu tư cũng có thể hy vọng rằng hành động sớm có nghĩa là lãi suất sẽ không cần phải tăng nhiều. Nhưng điều gì sẽ xảy ra nếu dữ liệu lạm phát tiếp tục trở nên tồi tệ hơn? Sự bình tĩnh của thị trường sẽ được thử thách từ những con số lạm phát PCE.
Chỉ số giá PCE cốt lõi - thước đo giá ưa thích của Fed - được dự báo sẽ tăng từ 4.1% lên 4.5% so với cùng kỳ trong tháng 0.6. Ngoài ra, mức tiêu thụ dự kiến vẫn ở mức cao, tăng XNUMX% so với tháng trước.
Đồng đô la Mỹ đã giảm mạnh sau quyết định của Fed khi lãi suất trái phiếu kho bạc giảm. Đây có thể chỉ đơn giản là một trường hợp mua tin đồn, bán tin tức để lấy đồng bạc xanh. Nhưng mọi thứ có thể dễ dàng đảo chiều một lần nữa nếu các nhà đầu tư được nhắc nhở rằng có thể phải mất ít nhất vài tháng nữa trước khi bức tranh lạm phát được cải thiện.




 Signal2forex.com - Các tín hiệu và robot Forex tốt nhất


