
一夜之间,美股就像坐过山车一样。市场对特朗普放弃限制中国对美国公司投资的强硬立场感到高兴。但白宫经济顾问拉里·库德洛却表示,该计划既不更硬也不更软。纳斯达克指数再次领跌,下跌-116.55点或-1.54%,收于7445.08点。道指下跌 -165.52 点或 -0.69%,至 24117.59;标准普尔 500 指数下跌 -23.43 点或 -0.86%,至 2699.63。国债也显着走强,10 年期国债收益率下跌 -0.053 至 2.827,突破上周低点。 WTI原油飙升至72.83关键阻力位。金价跌至1251后仍承压。
在货币市场上,美元在收益率和股市下跌的浪潮中逆流而上。尽管美元在亚洲时段小幅回落,但仍是本周最强劲的货币。由于避险情绪,日元成为本周第二强的货币。受石油走强的推动,加元在本周第三强,但受到贸易和加拿大央行不确定性的限制。另一方面,在新西兰联储声明进行一些鸽派调整后,新西兰元仍然是最弱的货币。英镑和澳元是第二弱的货币。
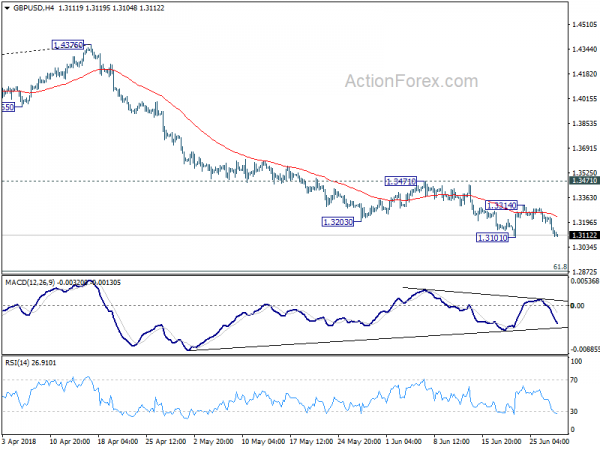
从技术上讲,目前欧元/美元仍维持在1.1507支撑位上方,这将是今天值得关注的水平。英镑/美元正在追赶英镑的疲软,并可能比欧元/美元更早突破1.3101的同等支撑位。英镑/日元突破 144.37 支撑位后,现在应该会进一步下跌至 143.18。随着近期跌势的恢复,澳元/美元突破了 0.7328 关键支撑位。但目前还没有后续购买。这也将是今天值得关注的一个级别。美元/加元的涨势似乎已准备好恢复,但必须首先果断地突破 1.3381。
库德洛破坏了派对,道琼斯指数扭转了最初的反弹
股市最初的反弹是由于对中美贸易关系的担忧减轻推动的。特朗普宣布利用一个强化的国家安全审查小组——美国外国投资委员会(CFIUS)来防范中国对美国科技公司投资的威胁。正如特朗普本人的言论和财政部长史蒂文·姆努钦的评论所证实的那样,这是一项全面措施,并未将中国列为目标。
市场普遍认为特朗普正在放弃对中国的软化态度。但这一想法遭到了库德洛的拒绝。库德洛在接受采访时表示,“更软或更硬的想法确实不是重点”。而且,“这确实不是本意。我们不会开车去那里。”库德洛补充说,“它并不意味着更硬或更软”,而且“它将非常全面、非常有效地保护我们美国的科技家族瑰宝。”
两家汽车集团抨击特朗普的汽车关税
全球汽车制造商协会今天发表题为《国际汽车制造商不构成国家安全威胁》的声明,反对特朗普对进口汽车征收关税的意图。该组织警告称,“这些关税将损害当今的美国汽车工业,该行业由 10 家汽车制造商组成,所有这些制造商都是全球性的,其中 XNUMX 家是国际汽车制造商。”而且,“这些公司都雇用美国工人在美国生产汽车,关税将大幅提高消费者的价格。”
它还批评说,“没有国家安全理由对车辆和零部件进口征税,或者对总部设在美国或盟国的跨国公司进行歧视。”该组织指出,“该行业的每一个美国生产设施都可以在国家紧急情况下投入使用,直接为国际汽车制造商工作的 130,000 万美国人的爱国心或在危机时刻为国家服务的意愿不亚于任何其他美国人。 ”。
最后,它警告说,“如果这项调查导致关税,对美国出口的报复是不可避免的。”而且,“实际上已经宣布对美国主要汽车出口产品征收巨额关税,使美国汽车工人处于这场贸易冲突的前线。”
另一个组织汽车制造商联盟也反对关税。它在一份声明中表示,“关税不是实现公平竞争环境的正确方法”。并且,它敦促全面减少贸易壁垒,通过“促进而不是抑制贸易”实现“公平”。而且,通过实现北美自由贸易协定的现代化和缔结美国-欧盟贸易协定,汽车行业和国家的经济安全将得到加强。
声明还列出了汽车关税的不良影响。消费者将需要缴纳 45B 美元的附加税。 25%的关税将导致产量下降1.5%,并导致价值195万美元的工程在1-3年或更长时间内失去工作岗位。由于其他国家的报复,失业人数可能进一步激增至 624 万人。汽车销量将下降1-2万辆。它将抵消税收改革的好处,减少汽车出口并损害经济的其他重要部门。此外,这还将让美国失去在未来汽车技术方面的领导地位。
波士顿联储罗森格伦:不要让经济超出产能
波士顿联储行长埃里克·罗森格伦昨天发表题为《道德与经济学使周期性衰退不那么严重》的演讲。他在那里指出,美联储不应该让经济“超出产能”和“远低于可持续失业率”。他指出,这条道路将“增加更长的无衰退期的可能性”。
值得注意的是,3.8月份失业率目前为4.5%,已经远远低于美联储XNUMX%的长期失业率。但真正的自然利率在哪里,仍有争议。
此外,罗森格伦重申了他对通胀区间目标的推动。他表示,“在实际利率较低的时期,可能会允许通胀目标在一定范围内上升,从而为经济低迷时期的基金利率下降提供更多空间。”
加拿大央行波洛兹 (BoC Poloz) 对 7 月加息发出了复杂的信息
鉴于央行将于两周后的 11 月 XNUMX 日再次召开会议,央行行长史蒂芬·波洛兹 (Stephen Poloz) 昨天的讲话引起了广泛关注。在 XNUMX 月份的声明之后,人们对 XNUMX 月份加息的预期逐渐增强。但在一系列弱于预期的数据之后,这种预期受到了质疑。与美国的贸易紧张局势升级也给经济前景蒙上阴影。总体而言,波洛兹在演讲后的新闻发布会上并未给出任何关于 XNUMX 月采取行动的可能性的暗示,其信息混杂。
在鹰派方面,波洛兹表示,5月份声明中措辞的转变表明“人们对经济表现符合我们预期的信心有所增强,而且确实有必要加息”。他还淡化了最近令人失望的数据。他说,“偶尔出现不符合市场预期的数据点并不会让整个叙述偏离正轨。我们依赖数据,而不依赖标题。”
然而,波洛兹也强调,政策制定者“不能机械地遵循我们模型提供的利率路径,因为世界上存在太多的不确定性。”他指出,“贸易政策的不确定性阻碍商业投资的程度”是确定的因素之一。而且,新的贷款指导方针对房地产市场的影响是另一个影响。
波洛兹补充说,“当我们做出下一个利率决定时,我们正在努力将最近宣布的美国钢铁和铝关税的影响以及加拿大和全球的报复措施纳入我们的预测中。”此外,加拿大央行还将分析新的贷款指导方针如何影响房地产市场。这些问题将“在我们即将进行的审议中占据重要地位。”这被视为信息的鸽派一面。
即将发布的数据,即 50 月份 GDP 和商业前景调查将对加拿大央行 50 月份利率决定至关重要。我们认为,如果他们失望,七月份加息的可能性就被排除了。否则,对于加拿大央行决策者来说,这可能是一个 XNUMX/XNUMX 的局面。
正如鸽派声明所示,新西兰联储将继续按兵不动
在新西兰联储如普遍预期将 OCR 维持在 1.75% 不变后,新西兰元继续承压。央行在声明中重申,其能做出的最佳贡献是“确保OCR在相当长的一段时间内处于扩张水平”。此外,下一步走势可能是“任一方向——向上或向下”。
尽管如此,声明中也有一些鸽派的调整。首先,全球经济前景“因一些主要经济体的贸易紧张局势而略有缓和”,并且“一些新兴市场经济体的持续波动仍在继续”。其次,“近期国内生产总值的疲软意味着经济中的闲置产能比我们预期的要多一些。”第三,“政府预计的支出冲动也略低于预期,且晚于预期。”
温和的调整认为,新西兰联储将继续按兵不动,尽管他们还不保证降息。
在数据方面
其他方面,日本 0.6 月份零售额同比增长 1%,低于预期。德国将在欧洲时段公布Gfk消费者信心指数和CPI。欧元区将发布信心指标。当天晚些时候,美国将公布第一季度国内生产总值最终数据和初请失业金人数。
英镑/美元每日展望
每日枢轴:(S1)1.3066; (P)1.3154; (R1)1.3203; 更多…
英镑/美元目前已跌至 1.3104 低点,目前关注点为 1.3101 支撑位。突破后将从1.4376恢复下跌,下一步目标是61.8至1.1946的1.4376%回撤位1.2875。如果再次复苏,我们继续预计上行空间将受到 1.3471 阻力位的限制,从而恢复跌势。
从更大的角度来看,目前的发展表明,在被1.1936个月均线(目前为2016)拒绝后,从1.4376(55年低点)开始的整个中期反弹已经在1.4177完成,趋势线被牢牢突破,日线MACD出现看跌背离状态。 。下一个目标是61.8(1.1936年低点)至2016的1.4376%回撤位1.2874。我们将关注此后的反应,以评估长期下跌趋势恢复的机会。目前,只要1.3471阻力位守住,即使出现强劲反弹,前景也将保持看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 21:00 | NZD | 新西兰央行利率决议 | 1.75% | 1.75% | 1.75% | |
| 23:50 | 日元 | 零售贸易同比 5 月 | 0.60% | 1.20% | 1.60% | 1.50% |
| 06:00 | 欧元 | 德国 GfK 7 月消费者信心指数 | 10.6 | 10.7 | ||
| 08:00 | 欧元 | 欧洲央行月度经济公报 | ||||
| 09:00 | 欧元 | 欧元区六月商业景气指数 | 1.2 | 1.45 | ||
| 09:00 | 欧元 | 6月欧元区经济信心 | 112.1 | 112.5 | ||
| 09:00 | 欧元 | 6月欧元区工业信心 | 6.5 | 6.8 | ||
| 09:00 | 欧元 | 6月欧元区服务业信心 | 15.9 | 14.3 | ||
| 09:00 | 欧元 | 欧元区消费者信心 Jun F | -0.1 | -0.5 | ||
| 12:00 | 欧元 | 德国 CPI M/M Jun P | 0.50% | |||
| 12:00 | 欧元 | 德国 CPI Y/Y Jun P | 2.20% | |||
| 12:30 | 美元 | GDP 年化季率 Q1 T | 2.20% | 2.20% | ||
| 12:30 | 美元 | 第一季度 GDP 价格指数 T | 1.90% | 1.90% | ||
| 12:30 | 美元 | 首次申请失业救济人数(23 月 XNUMX 日) | 220 | 218 | ||
| 14:30 | 美元 | 天然气储存 | 91B |




 Signal2forex.com - 最佳外汇机器人和信号


