
美国亮点
- 本周的经济数据好坏参半:零售销售是亮点,但 6 月份新屋开工意外暴跌。
- 贸易事态发展继续成为头条新闻,唐纳德·特朗普宣布他准备对 500 亿美元的中国进口商品延长关税 — — 大约相当于中国输往美国的所有进口商品的价值
- 美联储主席鲍威尔在国会作证时对美国经济提出了乐观看法,并指出贸易保护主义带来的风险不会让他们偏离进一步加息的轨道。
加拿大亮点
- 对于加拿大的数据发布来说,本周是不错的一周,零售、制造业和住房市场出现积极的惊喜,证实了加拿大央行上周设定的乐观基调。
- 成屋销售尤其积极,与上周的新屋开工量一起,支持了以下观点:随着 B-20 指导方针的实施,房地产市场正在逐渐稳定。
- 美国宣布将对铀进口征收关税,加剧了本已加剧的全球贸易不确定性风险。
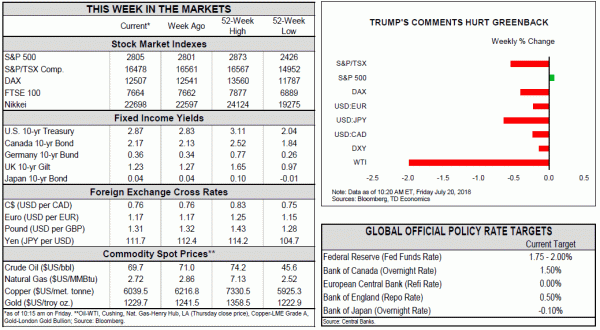
本周经济数据好坏参半。虽然 500 月份的零售销售是一个亮点,但 XNUMX 月份的新屋开工却意外暴跌。贸易政策的发展也仍然是投资者关注的焦点:安格拉·默克尔(Angela Merkel)强烈反对关税,而唐纳德·特朗普(Donald Trump)则加大了保护主义言论,称他准备对从中国进口的全部XNUMX亿美元商品延长关税。他还批评美联储加息和美元走强——导致美元小幅抛售。
尽管进一步征收贸易关税的威胁继续对美国和全球经济增长构成重大下行风险,但目前美国经济正在全速前进。由于消费者继续大量涌入商店和餐馆,继 0.5 月份数据大幅升级之后,1.5 月份零售支出强劲增长 8%。增长强劲的类别之一是餐厅和外出就餐支出(环比增长 2015%),同比增速加速至 8%,这是自 1.8 年 1 月以来的最快增速。这一很大程度上是自由支配类别的支出回升是证明了消费者支出的强劲势头。事实上,就整个第二季度而言,名义零售额按年率计算增长了近 1%(而第一季度为 3%)(图 XNUMX),这表明即使根据通胀因素进行调整,第二季度消费者支出也将超过 XNUMX% (年化)将在下周的 GDP 发布中公布。
美联储主席鲍威尔本周进一步回应了对国内经济的乐观看法。在向国会提交的半年度证词中,他指出了强劲的劳动力市场、不断增长的税后收入以及商业投资的健康增长。他还赞扬了通胀方面的进展,并在一定程度上淡化了贸易保护主义带来的风险,指出“前景面临的风险大致平衡”。他总结道,“联邦公开市场委员会认为,目前最好的出路是继续逐步提高联邦基金利率。”换句话说,当前的贸易风险不足以阻止美联储按季度加息。
美国经济继续火热,但这种扩张速度未来将难以维持,因为它开始遇到产能限制,特别是在劳动力方面。最新褐皮书突出显示了某些行业材料价格上涨、工资上涨和劳动力短缺等问题。
建筑业是面临这些逆风的行业之一,木材和钢材的价格在关税之后急剧上涨。尽管房屋建筑商的乐观情绪依然很高,但 12.3 月份新屋开工量环比下降了 2011%,为 2 年 20 月以来的最大降幅。(图 9.1)。大部分回调出现在多户住宅方面(-XNUMX% 月比),单户住宅开工量下降幅度较小(- XNUMX%)。多户住宅方面的大幅下降可能反映了住房市场动态的变化,需求从租赁单位转向。下周发布的新房和现房销售数据应该会更多地反映房地产市场的健康状况,尤其是需求方面。
本周加拿大数据表现良好,制造业、零售业、成屋销售以及消费者物价通胀数据均呈现出人意料的上行趋势。
4.1 月份成屋销售拉开序幕,增长 20%,相对广泛的增长抹去了上个月的大部分跌幅。结合上周的新屋开工数据,这证实了 B-XNUMX 指导方针实施后房地产市场将趋于稳定的预期。
1.4 月份制造业销售也出现 2.0% 的全面反弹,抵消了 XNUMX 月份令人失望的表现。更令人鼓舞的是,XNUMX 月份零售额增长 XNUMX%,大大超出预期,表明健康的工资增长正在影响家庭支出。由于零售和制造业销售最近受到一次性因素(天气、炼油厂临时停运)的影响,这为本季度的基本趋势描绘了一幅令人放心的健康图景。
最后,CPI 略高于预期,总体通胀率从 2.5 月份的 2.3% 加速至 2012%(同比),这是自 2.0 年初以来的最快增速。与此同时,加拿大央行核心指标的平均值仍维持在1.9%的目标。 CPI-Common 核心指标稳定在 2.0%,而其他两项核心指标则小幅升至 1.9%(之前为 XNUMX%)。
总而言之,本周的数据描绘了加拿大经济增长的积极景象,并支持了经济活动正在从年初的疲软表现中反弹的观点。事实上,根据本周发布的数据,我们预计第二季度实际 GDP 增长将稳步增长 2.9%,这与加拿大央行最近更新的预测一致。
对进一步加息持谨慎态度的理由仍然在于波洛兹行长的风险管理框架。只要贸易战进一步升级的威胁隐约可见,我们预计央行将保持非常渐进的加息步伐。
美国商务部本周宣布,将使用与证明钢铁和铝关税合理性相同的国家安全视角对铀进口进行调查,这加剧了挥之不去的贸易不确定性。由于潜在影响的商品价值占该国商品出口总额的 0.2%,其幅度低于已经对钢铁和铝征收的关税,也远低于更令人担忧的汽车关税调查。然而,如果实施的话,其影响将更加集中于区域。
观察 OIS 隐含的加息概率证实了不存在预先确定的加息路径。 55 月份加息的可能性仍然在 10% 左右(截至今天上午 30:XNUMX),在本周数据公布后仅小幅上升。




 Signal2forex.com - 最佳外汇机器人和信号


