
美元周五遭到大幅抛售,但最终仅以第三弱的价格结束本周。在三重令人失望的数据(尤其是消费者物价指数)之后,英镑成为表现最差的货币。曾经敲定的英国央行八月加息现在又重新提上议事日程。澳元收盘为第二弱货币,考虑到澳大利亚 6 月份就业数据出色,这令人意外。瑞士法郎和日元表现最为强劲。但这并不是由于避险情绪或国债收益率下降。
本周早些时候,特朗普在赫尔辛基与俄罗斯总统普京举行的峰会占据了很多头条新闻。但最引起市场交易者关注的是 CNBC 在白宫进行的一次奇怪的采访。特朗普再次加大对华贸易战言论,威胁要对价值高达 500 亿美元的中国进口商品征收关税,即全部关税。特朗普还攻击美联储的政策正常化,一些人认为这是口头干预。周五晚些时候,他进一步指责中国和欧盟操纵其货币,并在推特上表示,美联储“现在的紧缩政策损害了我们所做的一切”。
一些人将特朗普对美联储的攻击视为美元抛售的导火索。但我们发现这个理论很难被接受。
上周市场对美联储利率路径的看法走强。
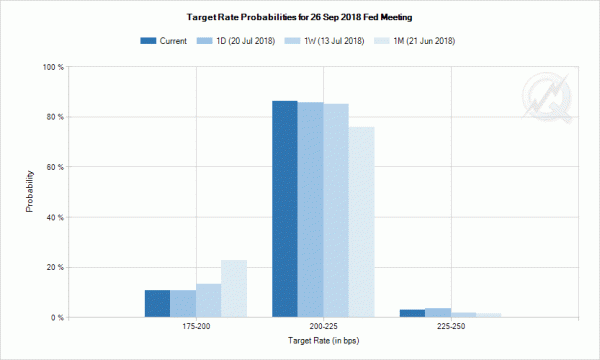
首先,我们来看看美联储利率路径的市场定价。对于 89.2 月 FOMC 会议,联邦基金期货目前定价为加息 25 个基点至 2.00-2.25% 及以上,变化幅度为 89.2%。相比之下,一天前为 86.7%,一周前为 77.3%,一个月前为 XNUMX%。
对于 61.3 月会议,联邦基金期货定价为再次加息至 2.25-2.50% 及以上的可能性为 62.32%。相比之下,一天前为 56.5%,一周前为 48.2%,一个月前为 XNUMX%。也就是说,周五市场对美联储今年利率路径的预期没有太大变化。与一周前和一个月前相比,这种预期确实更加坚定。
股市并未因美联储宽松政策而欢呼雀跃,窄幅震荡
道指周五收盘仅下跌-0.03%,报 25058.12 点。本周道琼斯指数小幅上涨至 25215.32 点,收盘仅上涨 0.15%。本周交易相当低迷,波动幅度仅为 235 点。标普 500 指数本周收涨 0.02%,报 2801.83 点,周波幅为 27.5 点。纳斯达克指数创下历史新高,报 7867.15 点,但本周收盘回吐涨幅,下跌 -0.07%,报 7820.20 点。看起来并没有任何投资者为美联储将放慢货币政策正常化进程而欢呼。
30年期国债收益率飙升,收益率曲线急剧陡峭
30 年期国债收益率周五收盘强劲上涨 0.064 至 3.031,远远足以重新站上 3% 的关口。一些分析师将这一上涨解释为特朗普最终将让美联储(以某种方式)放慢政策正常化步伐的猜测。随着大规模财政刺激的到位,经济已准备好升温,通胀预期飙升。
但值得注意的是,首先,一些美联储官员多次表达了对收益率曲线趋平的担忧,并警告进一步加息可能导致收益率曲线倒挂。现在,随着30年期国债收益率涨幅相对较大,收益率曲线确实变得陡峭,这给美联储继续加息提供了更大的空间。
其次,正如美联储主席鲍威尔在证词中指出的那样,长期收益率表明了中性利率的水平。也就是说,30年期国债收益率上升可能预示着更高的中性利率,并让美联储在利率触及限制性区域之前有更多的加息次数。因此,它应该对美元有利,但我们却看到美元大幅下跌。所以,我们对这样的解释“不太满意”。
10 年期国债收益率周五收盘上涨 0.048 至 2.895。但从占比和结构来看,TNX 的涨幅与 TYX 的涨幅并不成正比。因此,这进一步增加了我们对通胀飙升预期驱动的怀疑。如果TYX的飙升是由于预期贸易战升温最终将导致通胀上升,那么它并没有同样反映在10年期收益率上。
与此同时,我们没有看到 5 年期国债收益率出现任何变化。周五收盘上涨 0.028 至 2.768。但这是近期围绕 55 日均线波动的一部分。 2 年期国债收益率收盘上涨 0.04 至 2.599,这并不表明任何人都不会降低美联储正常化速度放缓的预期。
上述观察结果并不能也不可能证明“特朗普对美联储的攻击压低了美元”的说法。对我们来说,如果我们简单地声称特朗普贬低了美元,那么这就像特朗普将特鲁多、欧盟、未来可能还有美联储鲍威尔等人当作替罪羊一样简单化。
中国可能已进行干预以阻止人民币贬值
周五,还有一则新闻值得一提。据报道,就在美元兑人民币触及6.81之际,一家国有银行出手抛售美元买入人民币以支撑人民币。 6.8被一些人视为中国政府干预的“红线”。美元兑人民币汇率随后跌至 6.764,随后回升至 6.789,数小时后再次跳水至 6.765。
此次“干预”带动上证综指周五上涨2.05%,收于2829.27点,重回2800点关口。香港恒生指数也收涨0.76%。对于那些密切观察亚洲市场的人来说,众所周知,人民币自2016月份以来的大幅贬值是打击中国股市的关键因素之一。我们多次提到,上证指数 2638.30 年低点 2700 至 2691 点之间的区域可能会促使政府干预。有足够的理由相信中国政府确实介入阻止了人民币贬值以帮助支撑股市。并尝试给上证一点推动力,让XNUMX点的反弹能够自我持续。
努钦会要求中国不要操纵人民币以阻止其自由落体吗?
美国财政部长史蒂文·姆努钦周五表示,美国将“非常仔细地审查他们是否操纵了货币”,他指的是中国。现在越来越明显的是,中国正在操纵汇率以阻止其下滑,努钦应该站出来要求他们不要再这样做。 (或者他真的想看到它发生?)
连接观察结果
无论如何,首先让我们再次重申,我们不认为特朗普对美联储的攻击引发了市场对美联储利率路径预期的任何现实变化。然后,国债收益率的走势相当不平衡,这让我们怀疑30年期国债是否存在定向抛售。据信人民币已跌至可能引发政府干预的红线。特朗普威胁对500B美元产品加征关税是中国无法针锋相对的。
那么,大型美国国债持有者是否开始出售其持有的资产并将基金从美元转向其他资产(例如瑞士法郎)?如果真是这样的话,30 年期国债收益率飙升和美元暴跌可能会反映出来。
好吧,到目前为止,这只是毫无根据的阴谋而已。尽管如此,如果你厌倦了政治真人秀,上面的故事可能会成为一些不错的另类娱乐。
美元指数未来将有更多盘整,但仍看涨
现在,回到正题。尽管美元指数小幅上涨至95.65,但此后大幅下跌。再加上日线MACD的看跌背离状况,美元指数应该已经形成短期顶部。短期内将会出现更多盘整交易,有回落至 55 日均线(目前为 93.91)及以下的风险。但是,我们预计 38.2 至 88.25 的 95.65% 回撤位 92.82 的强劲支撑将遏制下行空间并带来反弹。预计回调完成后,将在稍后阶段恢复从 88.2 的上涨。
头寸交易策略
在上周的报告中,我们制定了买入美元/日元回调的策略。但周五该订单被取消,因为在美元/日元升至 113.17 并形成短期顶部之前订单未完成。它在周五早上的快速评论中更新。
本周,在英国 CPI 低于预期后,我们在快速评论中呼吁抛售英镑/瑞郎。售价为 1.3060。英镑/瑞郎随后小幅下跌至 1.2976,但没有看到后续抛售。我们在十字架上保持看跌。但由于其接近38.2至1.1638的1.3854%回撤位1.3007,我们倾向于持有空头头寸,但收紧止损并将其降低至1.3060(盈亏平衡)以防止反弹。尽管如此,我们预计从1.3854的跌幅将扩大至61.8至1.3854的1.3049%预测,从1.3265.1.2768至100作为第一个目标。中期有可能延伸至1.2460%预测点XNUMX。
美元/日元上周小幅上涨至113.17,但随后大幅下跌表明短期见顶。突破 111.39 阻力位转为支撑位表明,现在是从 104.62 开始的修正性整体上涨。本周 55 日均线(现为 110.39)的初步偏向仍偏向下。我们预计38.2至104.62的113.17%回撤位109..90的强劲支撑将遏制下行并带来反弹。上行方面,112.04上方的次要阻力位将首先将盘中偏向中性化。但需要突破113.17才能确认上升趋势恢复。否则,会出现更多情况,并有再次跌倒的风险。
从更大的角度来看,从 118.65(2016 年高点)的修正性下跌应该已经完成,三波下跌至 104.62。果断突破114.73阻力位,可能会恢复从98.97(2016年低点)到100%预测的98.97至118.65,从104.62到124.30,相当接近125.85(2015年高点)。只要 119.36 支撑位保持不变,这就是首选情况。
从长期来看,从75.56(2011年低点)长期底部上升到125.85顶部被视为冲动走势,这一观点没有变化。 125.85 的价格走势被视为修正走势,仍可能延续。如果进一步下跌,下行空间应受到61.8至75.56的125.85%回撤位94.77的限制。预计后期将恢复75.56的上涨趋势,上方阻力区为135.20/147.68。




 Signal2forex.com - 最佳外汇机器人和信号


