
美元本周开盘普遍走强,英镑紧随其后,表现第二强。另一方面,澳元走势普遍疲软,加元也略显疲软。尽管如此,所有主要货币对和交叉盘均维持在上周五的区间内,表明它们正处于盘整阶段。其他市场方面,亚洲股市普遍走弱,截至发稿时,日经指数下跌0.68%。香港恒生指数下跌0.67%,上证综指下跌0.16%,新加坡海峡时报指数下跌0.59%。WTI原油价格在69美元附近徘徊,难以重返70美元关口。黄金价格略微走软,近期盘整仍在继续,目前正向1220美元关口施压。10年期日本国债收益率一度触及0.113%,并逼近日内高点。
未来将有异常多的重要事件即将发生,包括日本央行、美联储以及最重要的英国央行会议。经济数据方面,将公布ISM指数、个人消费支出(PCE)、非农就业数据(NFP)、欧元区消费者物价指数(CPI)、英国采购经理人指数(PMI)等。市场波动在所难免。从技术层面来看,我们仍然看好美元,因为近期的回调被视为修正。需要关注的近期关键价位包括:欧元/美元1.1574、英镑/美元1.3070、美元/瑞郎0.997、美元/日元111.53以及澳元/美元0.7309。突破这些价位将表明美元最终开始收强。
美国财政部长姆努钦:未来四到五年将保持3%的增长率
美国财政部长史蒂文·姆努钦在接受福克斯新闻周日节目采访时表示,经济增长势头并非“一两年的现象”。他还补充说,“我们肯定正处于至少四五年持续3%增长的时期”。此前,美国于周五公布的第二季度GDP数据显示,经济增长4.1%,创下自2014年第四季度以来的最高水平。
姆努钦还表示,特朗普政府“绝对支持”美联储的独立性。针对特朗普对美联储的攻击,姆努钦说:“这些评论实际上只是表明,随着利率上升,总统对此感到担忧。”他还表示,“我们认为美联储在管理经济方面会非常谨慎。”
特朗普本月早些时候在推特上发文称:“每次经济增长,他们就想再次提高利率。我真的——我对此很不高兴。”副总统迈克·彭斯周日也表达了类似的观点,他说:“我们不希望国会山或其他地方出台任何削弱我们当前经济巨大活力的政策。”
德国默克尔领导的基民盟/基社盟的支持率跌至12年来的最低点。
根据最新民调显示,德国总理默克尔领导的基民盟/基社盟的支持率已跌至12年来的最低点。这项由民意调查机构Emnid进行的调查,结果刊登在《星期日图片报》(Bild am Sonntag)上。调查于7月19日至25日进行,共有2001名德国公民参与。
选举结果显示,基督教民主联盟(基民盟)及其巴伐利亚姊妹党基督教社会联盟(基社盟)的支持率下降1%,至29%,为2006年以来的最低水平。相比之下,9月份的选举中,基民盟的支持率为33%。社会民主党(社民党)的支持率也下降1%,至18%。极右翼政党德国另类选择党(AfD)的支持率保持不变,为15%。绿党的支持率上升2%,至12%。
结果还表明,基社盟有可能在10月份的巴伐利亚州地方选举中失去其绝对多数席位。
二十国集团农业部长承诺改革世贸组织,并批评保护主义。
在阿根廷举行的二十国集团农业部长会议之后,该组织于周六发表声明,承诺推进改革并批评保护主义。声明称,“我们认识到世贸组织的重要作用,同意在既定授权范围内继续推进农业贸易规则的改革进程。”此外,“我们对日益增多的、不符合世贸组织规则的非关税保护措施表示关切。”该组织还承诺“避免对国际贸易设置不必要的障碍”。
美国农业部长桑尼·珀杜在会议间隙表示,特朗普提供的12亿美元援助“无法弥补农民的损失”。德国农业部长尤利娅·克勒克纳则表示,农民“不需要援助,他们需要的是贸易”。克勒克纳还强调,“我们不希望看到单边保护主义措施”。她警告说,“我们都知道,如果某个个人或国家不遵守世贸组织规则,试图通过保护主义谋取私利,会发生什么”,而且“这通常会导致报复性关税”。
未来一周将异常忙碌
未来一周异常繁忙,将举行三场央行会议,并公布来自世界各地的一系列重要经济数据。
市场普遍预期美联储将维持联邦基金利率在1.75%-2.00%不变。美联储今年有望再加息两次。联邦基金期货价格也趋于坚挺。对于12月的会议,市场预期第二次加息至2.25%-2.50%的可能性超过72%。这一比例高于一周前的57.2%和一个月前的43.9%。其他重要数据还包括ISM制造业和服务业指数、消费者信心指数、个人收入和支出指数以及非农就业数据。
欧元区将公布第二季度GDP数据,但市场更关注的是2月份CPI能否维持在2.0%的水平,以及核心CPI是否会回升。尽管如此,欧洲央行的政策路径依然明确。上周的会议并未透露任何新信息,欧洲央行将继续维持利率不变,直至2019年夏季结束。会议并未对“夏季”的具体含义做出解释。一个月或两个月的数据不会对欧洲央行的前瞻性指引产生任何影响。
市场普遍预期英国央行将加息25个基点至0.75%。鉴于如此高的预期,央行不太可能令人失望。市场关注的焦点将集中在投票结果以及新的通胀报告上。英国还将发布最新的采购经理人指数(PMI)数据。第三季度的经济势头将是决定英国央行何时再次加息的关键因素。
日本央行会议备受瞩目,但结果可能令大多数人失望。显然,关于调整货币政策的讨论仍处于初步阶段。日本央行不太可能做出任何重大声明。不过,日元和日本国债收益率的会议反应值得密切关注。
尽管面临贸易战威胁,中国经济数据迄今为止仍保持相对韧性。国际货币基金组织(IMF)在其最新报告中也维持了对中国今年经济增长6.6%的预测。但本周即将公布的采购经理人指数(PMI)数据将有助于我们了解中美贸易紧张局势升级对市场信心的影响。
此外,加拿大国内生产总值、澳大利亚贸易差额和零售额、新西兰就业情况也很重要。
以下是本周的一些亮点:
- 周一:日本零售销售;瑞士KOF指数;德国CPI;英国M4市场、抵押贷款批准;美国待售房屋销售
- 周二:新西兰建筑许可数量、澳新银行商业信心指数;澳大利亚建筑审批数量;日本央行利率决议、失业率、工业生产、消费者信心指数、新屋开工量;中国采购经理人指数(PMI);德国零售销售、失业率;欧元区消费者物价指数(CPI)初值、失业率;加拿大国内生产总值(GDP)、工业生产指数(IPPI)和零售物价指数(RMPI);美国个人收入和支出、就业成本指数、标普凯斯-席勒房价指数、芝加哥采购经理人指数(PMI)、消费者信心指数
- 周三:新西兰就业数据;中国财新制造业采购经理人指数(PMI);欧元区制造业PMI终值;英国制造业PMI;美国ADP就业数据、ISM制造业指数、建筑支出数据、美联储利率决议
- 周四:日本货币基础;澳大利亚贸易收支;瑞士联邦经济事务秘书处消费者景气指数、零售销售PMI、制造业PMI;英国建筑业PMI、英国央行利率决议和通胀报告;欧元区PPI;美国初请失业金人数、工厂订单
- 周五:日本央行会议纪要;澳大利亚零售销售;瑞士消费者物价指数;欧元区服务业采购经理人指数终值、零售销售;英国服务业采购经理人指数;美国非农就业人数、贸易差额、ISM非制造业指数;加拿大贸易差额
英镑/美元每日展望
每日枢轴:(S1)1.3076; (P)1.3110; (R1)1.3139; 更多…
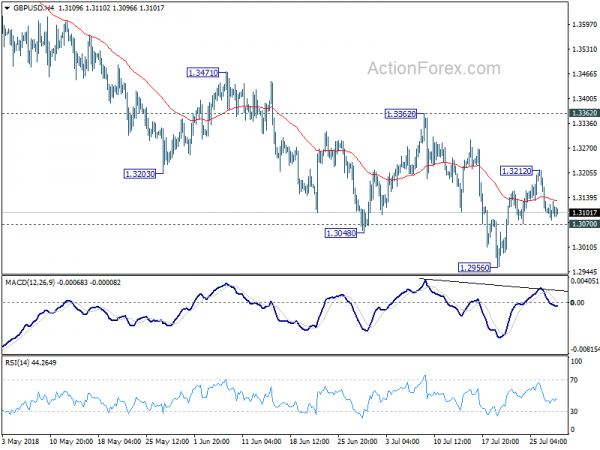
英镑/美元日内走势目前仍保持中性。下行方面,若跌破1.3070的短期支撑位,则表明自1.2956以来的反弹结束,并转为下行。若有效跌破该支撑位,则可能从1.4376开始下探至1.2874斐波那契回调位。上行方面,若突破1.3212,则可能进一步反弹。但目前1.2956以来的价格走势仍处于回调阶段。上行空间可能受限于1.3362的阻力位,最终可能恢复更大幅度的下跌。
从更大的角度来看,在遭到 1.1946 个月均线(目前为 2016)的拒绝后,从 1.4376(55 年低点)开始的整个中期反弹应该已经在 1.4179 完成。接下来,从1.4376的下跌应该会延伸至61.8(1.1946年低点)至2016的1.4376%回撤位1.2874。果断突破1.2874将增加长期下跌趋势恢复至1.1946低点的机会。从好的方面来看,突破1.3362阻力位是中期触底的第一个迹象。否则,即使出现强劲反弹,后市仍将看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 零售贸易 年/年 6 月 | 1.80% | 1.70% | 0.60% | |
| 7:00 | CHF | KOF 七月领先指标 | 101.5 | 101.7 | ||
| 8:30 | 英镑 | 六月抵押贷款批准 | 66 | 65 | ||
| 8:30 | 英镑 | 货币供应量 M4 月/月 6 月 | 0.60% | 0.40% | ||
| 9:00 | 欧元 | 欧元区商业景气指标7月 | 1.35 | 1.39 | ||
| 9:00 | 欧元 | 欧元区经济信心指数(7月) | 112 | 112.3 | ||
| 9:00 | 欧元 | 七月欧元区工业信心 | 6.7 | 6.9 | ||
| 9:00 | 欧元 | 七月欧元区服务业信心 | 14.2 | 14.4 | ||
| 9:00 | 欧元 | 欧元区消费者信心指数 7 月 F | -0.6 | -0.6 | ||
| 12:00 | 欧元 | 德国 CPI 月度价格指数 | 0.40% | 0.10% | ||
| 12:00 | 欧元 | 德国7月CPI同比P值 | 2.10% | 2.10% | ||
| 14:00 | 美元 | 待售房屋销售月/月 6 月 | 0.20% | -0.50% |




 Signal2forex.com - 最佳外汇机器人和信号


