
在一系列波动触发事件之后,欧元今天走强。欧元区通胀意外上行是推动欧元走高的关键因素。澳元也走强,与欧元争夺今日涨幅最大的货币。与此同时,强于预期的国内生产总值数据提振了加元,扭转了早前的抛售局面。另一方面,在日本央行行长黑田东彦明确表示不会提前退出刺激措施后,日元显然是最弱的。美元也疲软,但美国数据疲软后兑日元和新西兰元除外。
在其他市场,日本 10 年期日本国债收益率在触及 0.048 的全日高点后下跌,收于 0.115。日本国债收益率拉动日元走高的主题现在应该已经结束了。美国10年期国债收益率也受到轻微影响,跌至2.95。今天亚洲股市涨跌互现,日经指数扭转早前跌势,收涨 0.04%。中国上海证券交易所收涨0.26%。新加坡海峡时报收盘上涨0.38%。但香港恒指收盘下跌-0.52%。截至撰写本文时,富时指数上涨 0.71%,但德国DAX 指数下跌-0.23%。 CAC上涨0.19%。在过去两天纳斯达克大幅抛售之后,科技股成为美国市场的主要焦点。
从技术上讲,欧元/日元和英镑/日元应该已经扭转了近期的跌势。由于信心减弱,美元/日元也可能触底。虽然欧元走强,但欧元/美元仍远低于近期阻力位 1.1790。欧元/英镑维持在0.8957阻力位下方。因此,欧元还需要更多的努力才能让我们相信其势头。美元/加元焦点回到1.2993。但就目前而言,近期美元/加元从 1.3385 的下跌被视为回调。即使出现下一次下跌,我们也认为下行潜力有限。
加拿大 GDP 环比稳健增长 0.5%,美国 PCE 未达预期
加拿大 0.5 月份 GDP 环比增长 2.6%,同比增长 0.3%,强于预期环比增长 2.3%,同比增长 0.5%。 IPPI 环比上涨 0.2%,而预期为 0.5%。 RMPI 环比上涨 2.7%,而预期为环比上涨 XNUMX%。由于有报道称加元在周四晚些时候的美国-墨西哥北美自由贸易协定会议上被拒绝,加元今天早些时候大幅下跌。但强于预期的国内生产总值正在使其兑美元重新受到控制。
美国0.4月份个人收入增长0.4%,支出增长2.2%,均符合预期。然而,总体 PCE 同比增长 2.3% 不变,低于预期的同比增长 1.9%。核心个人消费支出(PCE)同比增长 2.0%,低于预期的同比增长 0.6%。第二季度就业成本指数上升 2%,低于预期的 0.7%。
欧元飙升,CPI 超出预期,抵消 GDP 低于预期的影响
2.1 月份欧元区所有项目 CPI 加速至 2.1%,高于去年同期的 2.0%,并超出预期的同比 2012%。这也是自 1.1 年以来的最高水平。核心 CPI 也从同比 0.9%加速至 1.0%,并超出同比 2019%的预期。欧洲央行终止资产购买计划的路径很明确。前瞻性指引很明确,即在 XNUMX 年夏季之前保持利率不变。不过,由于欧洲央行希望在精确性和灵活性之间取得平衡,因此措辞故意含糊不清。虽然一个月的通胀数据不会触发欧洲央行提前实施首次加息,但它肯定会降低推迟加息的可能性。
欧元区失业率也从 8.3% 降至 8.4%,符合预期。另一方面,第二季度GDP环比增速接近0.3%,低于环比2%,低于预期的0.4%。年增长率从去年同期的 0.4%放缓至 2.1%,低于预期的 2.5%。德国 2.2 月份零售额环比增长 1.2%,高于预期的环比 1.0%。 6 月份失业率下降-10k,低于预期的-XNUMXk。
日本央行调整了 YCC,增加了前瞻性指引,黑田东彦打消了提前退出刺激措施的猜测
今天日本央行公布后日元的最初疲软有限。但日本央行行长黑田东彦在新闻发布会上发出非常明确的信息后,引发了自由抛售。值得注意的一个关键是,在强化框架下,日本央行现在将允许收益率在-0.1%至+0.1%之间波动。黑田东彦强调,“我们不希望这一变化导致利率水平上升。”他补充说,0.2%的范围将“改善一直恶化的政府债券市场的功能”并“有助于使我们的宽松政策更具可持续性”。
在谈到前瞻性指引时,黑田东彦表示,这是为了加强“实现 2% 通胀目标的承诺”。而且,“我们采取这一举措是为了确保市场对我们政策的信任,因为我们维持大规模刺激措施的时间将比最初预期的更长。”黑田东彦指出“一些猜测”称日本央行将寻求“提前退出”。他希望这能够“打消这种猜测”。
此外,他还承认通胀回升需要“比预期更长的时间”。因此,“我们目标的实现将超出我们(三年)的预测时间范围”。他还强调,“在我们的收益率曲线控制(YCC)下,只要通胀预期升高,即使名义利率稳定,实际利率也会下降。”但目前没有必要进一步放松政策。
有关日本央行的更多信息:
中国制造业PMI降至51.2,短期下行压力显现
0.3 月份中国官方制造业 PMI 下降-51.2 至 51.3,低于预期的 1.0。官方服务业采购经理人指数下跌-54.0至55.0,低于预期的XNUMX。分析师张立群在发布会上指出,尽管PMI指数小幅回落,但“经济平稳运行的态势没有改变”。不过,“短期下行压力已经显现”。
从具体情况看,本月有49.8个分类指数下跌。其中包括产量、新订单、采购量、进口、采购价格、出厂价格、供应商交货、生产经营预期、新出口订单,环比持平,但处于收缩区域,为XNUMX。一些人认为该数据集是与美国贸易紧张局势加剧影响的第一个迹象。
新西兰ANZ商业信心跌至10年低点,经济感觉越来越处于周期后期
新西兰45月份ANZ商业信心指数跌至-5,跌幅-2008个百分点。这是5年4月以来的最低水平。自身活动指数下降-2009点至XNUMX,为XNUMX年XNUMX月以来的最低水平。分项指标全面疲弱,零售业表现最差
有信心的部门。
澳新银行在新闻稿中指出,“这种经济感觉越来越晚于周期”。虽然财政刺激和强劲的贸易条件将支持增长,但“持续低迷的商业信心增加了企业推迟投资和招聘决定的风险”。 “前方的道路看起来不太确定,停滞的风险也增加了。
同样来自澳大利亚,新西兰 7.6 月份建筑许可环比下降了 -6.4%。澳大利亚 XNUMX 月份建筑许可数量环比增长 XNUMX%。
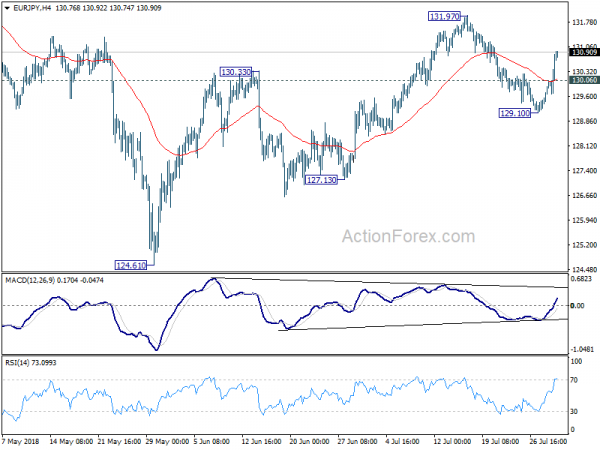
欧元/日元午盘展望
每日枢轴点:(S1) 129.48; (P)129.78; (R1)130.30;更多的…。
欧元/日元今日升至 130.93 的高位。目前的发展表明,从 131.97 的回调已在 129.10 完成。盘中偏向首先保持上行至131.97。突破该位将恢复124.61的反弹并目标133.47关键阻力。突破该位置将确认 137.49 附近的下跌已经完成。然而,在下行方面,低于 130.06 的小支撑位将把焦点转回 129.10。
从更大的角度来看,目前中期前景仍然谨慎看涨。从 137.49 跌至 124.61 的三浪结构表明这是一次修正。此外,124.08 关键阻力位转为支撑位也得到捍卫。突破133.47阻力位将确认从109.03(2016年低点)上涨至137.49上方另一个高点的看涨情况仍在进行中。只要 127.13 支撑位保持不变,这将仍然是受青睐的情况。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 建筑许可证 M/M Jun | -7.60% | 7.10% | 6.90% | |
| 23:01 | 英镑 | GfK 7 月消费者信心指数 | -10 | -9 | -9 | |
| 23:30 | 日元 | 六月失业率 | 2.40% | 2.30% | 2.20% | |
| 23:50 | 日元 | 工业生产 M/M Jun P | -2.10% | -0.30% | -0.20% | |
| 01:00 | NZD | 七月澳新银行商业信心指数 | -44.9 | -39 | ||
| 01:00 | 中国 | 7月制造业PMI | 51.2 | 51.3 | 51.5 | |
| 01:00 | 中国 | 7月非制造业PMI | 54 | 55 | 55 | |
| 01:30 | 澳元 | 建筑审批 M/M Jun | 6.40% | 1.00% | -3.20% | -2.50% |
| 04:03 | 日元 | 日本央行利率决定 | -0.10% | -0.10% | -0.10% | |
| 05:00 | 日元 | 新屋开工年/年 6 月 | -7.10% | -2.50% | 1.30% | |
| 05:00 | 日元 | 七月消费者信心 | 43.5 | 43.8 | 43.7 | |
| 06:00 | 欧元 | 德国零售销售 M/M Jun | 1.20% | 1.00% | -2.10% | |
| 07:55 | 欧元 | 德国 000 月失业率变化 (XNUMX's) | 6K | 10K | 15K | 14K |
| 07:55 | 欧元 | 德国 7 月申请失业救济人数 | 5.20% | 5.20% | 5.20% | |
| 09:00 | 欧元 | 欧元区 6 月失业率 | 8.30% | 8.30% | 8.40% | |
| 09:00 | 欧元 | 欧元区 7 月 CPI 预估同比 | 2.10% | 2.00% | 2.00% | |
| 09:00 | 欧元 | 欧元区核心 CPI 同比 7 月 A | 1.10% | 1.00% | 0.90% | |
| 09:00 | 欧元 | 欧元区 GDP Q/Q Q2 A | 0.30% | 0.40% | 0.40% | |
| 09:00 | 欧元 | 欧元区GDP同比第二季度A | 2.10% | 2.20% | 2.50% | |
| 12:30 | CAD | 6月工业品价格月度 | 0.50% | 0.20% | 1.00% | 1.20% |
| 12:30 | CAD | 6月原材料价格指数M/M | 0.50% | 2.70% | 3.80% | |
| 12:30 | CAD | 5 月 GDP 月率 | 0.50% | 0.30% | 0.10% | |
| 12:30 | CAD | 5月GDP同比 | 2.60% | 2.30% | 2.50% | |
| 12:30 | 美元 | 六月个人收入 | 0.40% | 0.40% | 0.40% | |
| 12:30 | 美元 | 个人消费君 | 0.40% | 0.40% | 0.20% | 0.50% |
| 12:30 | 美元 | PCE平减指数M/M Jun | 0.10% | 0.10% | 0.20% | |
| 12:30 | 美元 | PCE平减指数年/年六月 | 2.20% | 2.30% | 2.30% | 2.20% |
| 12:30 | 美元 | PCE 核心 M/M 君 | 0.10% | 0.10% | 0.20% | |
| 12:30 | 美元 | PCE核心年/年六月 | 1.90% | 2.00% | 2.00% | 1.90% |
| 12:30 | 美元 | 第一季度就业成本指数 | 0.60% | 0.70% | 0.80% | |
| 13:00 | 美元 | S&P/Case-Shiller 综合指数 - 20 Y/Y XNUMX 月 | 6.50% | 6.40% | 6.60% | |
| 13:45 | 美元 | 7月芝加哥采购经理人指数 | 61.8 | 64.1 | ||
| 14:00 | 美元 | 七月消费者信心指数 | 126.5 | 126.4 |




 Signal2forex.com - 最佳外汇机器人和信号


