
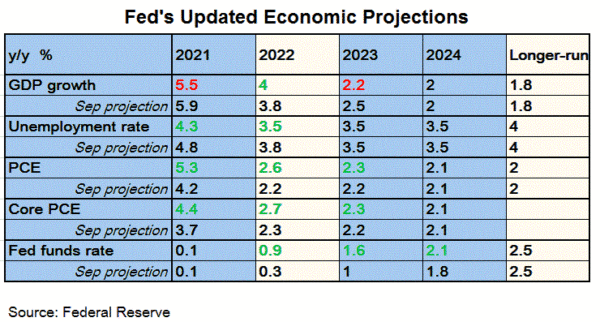
本周晚些时候即将召开的 FOMC 会议旨在让市场为 25 月份再次加息 100 个基点做好准备。由于八月会议后不会举行新闻发布会和经济预测,因此三周内的三周会后声明和会议纪要将用于沟通和设定预期。我们预计即将发布的声明/会议纪要的措辞将与 2018 月的声明/会议纪要大致相同,当时一些成员建议“修改会后声明中的语言”。一方面在GDP、通胀和就业强劲增长,另一方面中美贸易冲突加剧的背景下,委员们可能会就未来的加息路径展开激烈辩论。毕竟,我们预计加息路径将与 2019 月份确定的加息路径保持不变(XNUMX 年和 XNUMX 年均加息 XNUMX 个基点)。关于“前瞻性指引”变化的争论将在本月继续,而实际的变化可能会在今年晚些时候出现。“前瞻性指引”一直表明“货币政策立场仍然宽松”。
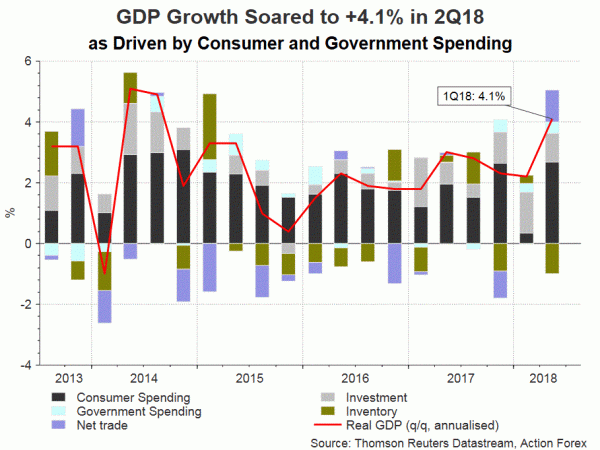
由于私人消费(+4.1%)和政府支出(+2%)强劲,美国 18 年第二季度 GDP 增长率首次预估飙升至年化+4%。商业投资增长 3.5%,较第一季度的增长 5.4% 有所放缓,而净出口有所改善。强劲的结果是财政刺激的结果,强劲的家庭支出证明了国内经济的潜在动力。然而,净出口的贡献可能是由临时因素推动的,包括汽车销售正常化和提前向中国出口大豆,这些因素可能会在下半年消失。 8 年第二季度 GDP 增长数据将有两次修正,初步结果可能会出现巨大变化。 2 月份总体通胀率从一个月前的+18%进一步改善至+2.9%。核心CPI也从2.8月份的+2.3%加速至+2017%,这是自2.2年2月以来的最大涨幅。美联储首选的通胀预期 PCE 可能会在 XNUMX 月份保持在 +XNUMX% 的目标附近。因此,经济背景保证美联储保留增长“稳健”且家庭支出“回升”的措辞。
4 月份失业率从 3.9 月份的 3.9% 小幅上升至 XNUMX%。市场预计XNUMX月份将恢复至XNUMX%。由于FOMC会议在XNUMX月就业报告发布之前举行,因此该委员可能需要稍微调整措辞以说明XNUMX月失业率的上升。在注意到 XNUMX 月声明中失业率“下降”后,美联储可能需要恢复失业率保持“低”的描述(XNUMX 月声明中使用的)。
六月份的会议纪要显示,成员们讨论了利率期限结构。鉴于自 6 月会议以来美国国债收益率曲线已大幅趋平,我们预计 8 月的讨论将继续进行。

 Signal2forex.com - 最佳外汇机器人和信号


