
隔夜美联储利率决议基本被市场忽略。相反,由于美国正式宣布将对价值200亿美元的中国进口商品加征关税从10%提高到25%,亚洲股市今日大幅下挫。中国股市领跌,截至发稿时,上证综指下跌2.45%,香港恒生指数下跌2.3%,日经指数下跌0.4%,新加坡海峡时报指数下跌1.3%。
日元普遍受避险情绪提振而走强。尽管在日本央行引发抛售潮后,日元仍是本周表现最弱的货币,但仍有可能收复所有失地。美元紧随其后,成为亚洲抛售潮加剧后表现第二强的货币。正如以往的经验,每当贸易紧张局势升级,美元都会走强。澳元今日跌幅最大。由于市场预期英国央行加息(但可能采取鸽派立场),英镑也普遍走软。
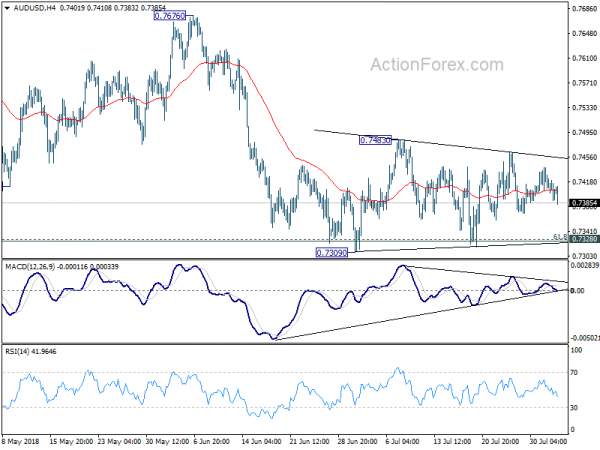
从技术层面来看,尽管经历了剧烈波动,但目前大多数美元货币对的前景仍未发生变化,它们仍处于区间震荡。欧元/美元区间为1.1574/1790,英镑/美元区间为1.3070/3212,澳元/美元区间为0.7309/7483。美元尚未决定是否突破。我们可能需要等到周五的非农就业报告公布后,才能确定突破的真正触发点。与此同时,日元的反弹可能会迅速将上周的高点重新推回市场关注范围。特别是欧元/日元的129.10和英镑/日元的145.25这两个暂时低点。
美国将对价值200亿美元的中国商品加征25%的关税,并与志同道合的伙伴国联手。
美国贸易代表办公室在一份声明中正式表示,正在考虑将对价值200亿美元的中国进口商品加征的关税从10%提高到25%。声明称,“特朗普政府继续敦促中国停止不公平贸易行为,开放市场,参与真正的市场竞争。”声明还强调,美国已“非常明确地指出中国应该做出哪些具体改变”。但令人遗憾的是,中国却“非法报复”了美国工人、农民、牧场主和企业。
此外,美国贸易代表罗伯特·莱特希泽表示,“提高额外关税税率的目的是为政府提供更多选择,以鼓励中国改变其有害的政策和行为,并采取能够为我们所有公民带来更公平市场和繁荣的政策。”
更重要的是,美国贸易代表办公室明确表示,美国“已与世界各地志同道合的伙伴携手合作,共同应对强制技术转让和知识产权盗窃等不公平贸易行为,我们仍然准备与中国进行谈判,以解决我们在《301条款报告》中详细列出的这些问题和其他问题。”
北美自由贸易协定谈判在汽车内容规则方面取得进展
墨西哥贸易和北美自由贸易协定办公室主任吉列尔莫·马尔皮卡昨日表示,美国上周在北美自由贸易协定重新谈判问题上“开始展现出更大的灵活性”。他还补充说,双方在汽车原产地规则这一棘手问题上“即将达成协议”。
墨西哥经济部长伊尔德丰索·瓜哈尔多此前也表示,关于汽车零部件来源的辩论焦点已经发生了转变。他说:“现在我们讨论的是,北美制造的汽车零部件中有一部分产自高薪地区……这意味着什么?显然,在北美自由贸易协定区内生产的汽车零部件中,有大约35%到40%产自高薪地区。”
加拿大贸易谈判代表科林·伯德在密歇根州举行的一次汽车行业会议上也表示,汽车零部件含量规则方面取得了进展。他补充说,“利用贸易协定的力量来促进工资增长,是三国都能支持的政策。”
然而,日落条款的另一个棘手问题尚未解决。伯德还警告说,“任何一个国家每五年就能挟持协议,这都无法为企业提供确定性”。
受供应压力影响,美国10年期国债收益率重回3%
隔夜受供应压力影响,美国10年期国债收益率回升3%。特朗普政府财政部宣布本季度长期债务发行量将增至78亿美元,较上季度增加5亿美元。更重要的是,这是连续第三个季度增发,而且增发势头似乎没有停止的迹象。此举旨在应对共和党的顺周期减税政策以及特朗普扩大财政支出带来的冲击。国会预算办公室估计,到2020年,财政赤字将达到1万亿美元。
隔夜10年期国债收益率上涨0.039%,收于3.003%。此前,该收益率一度触及3.016的高位,并突破了3.009的阻力位。这一走势印证了此前的观点,即该收益率正从2.759反弹,并有望重新测试3.115的高点。但目前来看,该收益率的上涨动能尚不足以支撑突破。同样,30年期国债收益率也一度触及3.147的高位,最终收于3.127,上涨0.044。突破3.140的阻力位也进一步证实了此前的看涨观点,即该收益率正从2.925反弹,并有望冲击3.247的关键阻力位。
美联储维持利率不变,符合市场普遍预期,并上调了经济评估。
美联储维持联邦基金利率在1.75%-2.00%不变,符合市场普遍预期。经济活动评估从“稳健”上调至“强劲”。此外,“家庭支出和企业固定投资支出均强劲增长”。除此之外,该声明并未向市场提供任何新信息。根据联邦基金期货的定价,市场预期美联储在12月前再加息两次至2.25%-2.50%的可能性本周再次升至约67.6%,高于一周前的65.5%。
关于美联储的一些建议读物:
英国央行超级星期四是今天的主要焦点。
英国央行“超级星期四”是今日的焦点。市场普遍预期央行将加息25个基点至0.75%。这将是十多年来的第二次加息,上一次加息是在去年11月。此次加息投票以及通胀报告中的最新经济预测是需要密切关注的关键。
尽管第二季度经济增长回升强化了大多数政策制定者的观点,即第一季度经济放缓是由暂时性因素造成的,但整体宏观经济环境仍然容易受到下行风险的影响,英国脱欧的不确定性依然存在。英国央行此次可能采取“鸽派加息”,其立场与去年11月类似。更多信息请参见《英国央行预计将在8月加息》。
关于英格兰银行的更多信息:
数据方面……
日本7月份货币基础同比增长7.0%,低于市场预期的7.3%。澳大利亚6月份贸易顺差扩大至1.87亿澳元,高于市场预期的9.1亿澳元。瑞士将于欧洲交易时段公布瑞士联邦经济事务秘书处(SECO)消费者信心指数、零售销售指数和采购经理人指数(PMI)。英国将公布建筑业PMI。欧元区将公布生产者价格指数(PPI)。当天晚些时候,美国将公布挑战者计划裁员人数、初请失业金人数和工厂订单数据。
澳元/美元每日展望
每日枢轴:(S1)0.7387; (P)0.7408; (R1)0.7427; 更多…
澳元/美元今日走弱,但仍维持在0.7309附近的收敛区间内。日内走势偏中性,短期前景看跌。下行方面,若跌破0.7309并持续低于0.7328支撑位(0.7326为0.6826至0.8135区间的61.8%回撤位),则可能进一步下探至0.8135至0.7158支撑位。上行方面,若突破0.7483阻力位,则有望出现强劲反弹。但若跌破0.7676阻力位,则上行空间有限,最终可能导致更大幅度的下跌。
从更大的角度来看,从0.6826开始的中期反弹被视为修正走势,应该在0.8135完成。预计将进一步下跌,重新测试 0.6826 低点。只要 0.7676 阻力位保持不变,这将仍然是受青睐的情况。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 基础货币年/年 7 月 | 7.00% | 7.30% | 7.40% | |
| 01:30 | 澳元 | 六月贸易差额(澳元) | 1.87B | 0.91B | 0.83B | 0.73B |
| 05:45 | CHF | SECO 7 月消费者信心指数 | 2 | 2 | ||
| 07:15 | CHF | 六月实际零售销售 | 0.00% | -0.10% | ||
| 07:30 | CHF | 7 月制造业 PMI | 60.9 | 61.6 | ||
| 08:30 | 英镑 | 7 月建筑业 PMI | 52.8 | 53.1 | ||
| 09:00 | 欧元 | 欧元区 PPI 月度/月 6 月 | 0.30% | 0.80% | ||
| 09:00 | 欧元 | 欧元区 PPI 同比 6 月 | 3.50% | 3.00% | ||
| 11:00 | 英镑 | 英国央行银行利率 | 0.75% | 0.50% | ||
| 11:00 | 英镑 | 英国央行资产购买目标 | 435B | 435B | ||
| 11:00 | 英镑 | MPC 官方银行利率投票 | 8 0 1 | 3 0 6 | ||
| 11:00 | 英镑 | MPC 资产购买机制投票 | 0 0 9 | 0 0 9 | ||
| 11:00 | 英镑 | 英国央行通胀报告 | ||||
| 11:30 | 美元 | 挑战者号同比 7 月裁员 | 19.60% | |||
| 12:30 | 美元 | 首次申请失业救济人数(28 月 XNUMX 日) | 221 | 217 | ||
| 14:00 | 美元 | 6月工厂订单 | 0.70% | 0.40% | ||
| 14:30 | 美元 | 天然气储存 | 24B |




 Signal2forex.com - 最佳外汇机器人和信号


