
上周发生了很多引人瞩目的事件。最终,利好消息足以抵消利空消息的影响。美中贸易休战无限期延长,达成协议的可能性也比以往任何时候都更大。MSCI提高中国股票的权重,进一步提振了中国股市。英国首相特蕾莎·梅的新安排大大降低了无协议脱欧的可能性。另一方面,巴基斯坦和印度紧张局势升级以及特金会越南峰会破裂,对市场的影响都非常短暂。
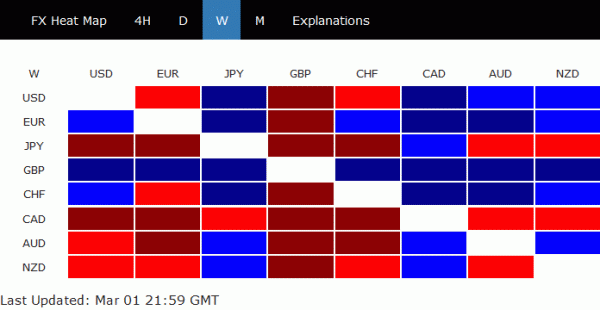
尽管本周公布的经济数据喜忧参半,但随着风险的缓解,全球经济放缓触底的预期开始出现。市场情绪的转变推动美国国债收益率大幅走高。日元遭遇全面抛售,收益率差急剧扩大,10年期日本国债收益率仍为负值。加元表现最差,第四季度GDP远低于预期,表明其经济可能落后于其他国家。油价尾盘的抛售也对加元造成了不利影响。英镑收盘走强,欧元紧随其后。但美元尾盘的强势表明,其正在迅速追赶。
中美贸易谈判取得进展,但不到所有事项都完成,一切都不能算数。
上周初,美中贸易谈判似乎取得了足够进展,促使特朗普宣布无限期延长贸易休战期。这一消息提振了全球金融市场,尤其是中国市场。美国贸易代表将于下周在《联邦公报》上发布正式通知,确认2018年9月行动所涵盖产品的额外关税税率将维持在10%,直至另行通知。
尽管美国贸易代表罗伯特·莱特希泽的语气较为谨慎,但美国官员对谈判的评论总体上是积极的。莱特希泽在向众议院筹款委员会作证时表示,谈判取得了“实质性进展”,美国与中国的经济关系有望“扭转局面”。但他同时指出,在达成协议之前“仍有许多工作要做”,而且“更重要的是,在达成协议之后也需要做很多工作”。
财政部长史蒂文·姆努钦表示,团队正在起草一份长达150页的详细文件,旨在促使中国做出“重大”的“结构性”承诺。姆努钦希望“本月能够取得进展”,并表示“如果取得进展,将举行总统峰会”。国家经济委员会主任拉里·库德洛称赞莱特希泽“在中美贸易协议上创造了奇迹”,并表示“我们在中美贸易问题上从未取得过如此大的进展”。
然而,任何协议都是如此,只有所有条款都达成一致,协议才能最终生效。特朗普周六在推特上表示,他突然要求中国“立即”取消对美国农产品的所有关税。他声称这是“基于双方贸易谈判进展顺利”的事实,而且他并没有在3月1日提高关税。
目前尚不确定中国会对特朗普的要求作何回应。从中国的角度来看,对特朗普暂缓加征关税的合理回应,就是中国自身不采取报复措施。而且,自贸易休战开始以来,中国已经出于诚意购买了一些美国大豆。中国领导人拒绝特朗普的要求或许有其自身的理由。如果中国真的拒绝,谈判可能会陷入僵局。
回顾一下,特朗普在与朝鲜领导人金正恩的峰会破裂后表示,“我随时准备退出”,“我从不害怕放弃协议,如果与中国的谈判失败,我也会这样做。”他远赴越南后,最终还是放弃了与金正恩的协议。当然,他坐在椭圆形办公室里,也完全可以放弃与中国的协议。
中国的回应将受到密切关注,这可能成为整个中美贸易谈判的转折点。
MSCI对中国股票的四极权重配置,可能转化为数十亿美元的资金流入。
MSCI宣布提高中国A股在MSCI指数中的权重后,市场情绪进一步提振,尤其是在中国市场。权重将分三步从5%提高到20%。
- 第一步:MSCI 将把所有中国 A 大盘股在 MSCI 指数中的纳入系数从 5% 提高到 10%,并将创业板大盘股纳入其中,纳入系数为 10%,此举与 2019 年 1 月的半年指数评估同时进行。
- 第二步:MSCI 将在 2019 年 2 月季度指数审查期间,将所有中国 A 大盘股纳入 MSCI 指数的因子从 10% 提高到 15%。
- 第三步:MSCI 将在 2019 年 3 月的半年指数评估中,将中国 A 大盘股的纳入系数从 15% 提高到 20%,并将中国 A 中盘股(包括符合条件的创业板股票)的纳入系数提高到 20%,纳入 MSCI 指数。
该流程完成后,MSCI新兴市场指数将包含253只大型A股和168只中型A股,其中包括27只创业板股票,在模拟指数中权重为3.3%。
这一决定普遍被视为对中国股市日益增长的重要性的一种象征性认可。它可能引发美国和欧洲金融机构对中国A股的浓厚兴趣。另一方面,这也表明中国资本市场的开放速度远超预期,外国投资者将在中国市场扮演更加重要的角色。
摩根士丹利表示,除了此前强调的3亿美元被动资金流入外,还将吸引高达15亿美元的被动资金流入。Harvest Global Investments表示,加上开放政策,该决定意味着2019年将有高达100亿美元的外国资金流入A股,是2018年45亿美元的两倍多。T. Rowe Price表示,该决定将转化为40亿美元的资金流入。
新安排后,无协议脱欧的可能性降低。
无协议脱欧的可能性降低,极大地提振了英镑汇率和整体市场情绪。目前,欧盟和英国将如何解决爱尔兰边境保障条款问题仍不明朗。要使该条款获得下议院批准,必须有法律约束力地证明该保障条款是临时性的。欧盟愿意提供进一步的保证,但仅此而已。无论最终是否达成新的脱欧协议,3月12日至14日期间都将举行三次投票。
3月12日——就新的脱欧协议进行意义重大的投票。首相特蕾莎·梅承诺将与欧盟重新谈判,尤其是在爱尔兰边境保障条款问题上。由于欧盟迄今为止拒绝重启谈判,梅首相所能做的最好的就是争取一些“法律保障”。
3月13日——无协议脱欧公投。如果3月12日“新”协议再次被否决,首相特蕾莎·梅将提出一项动议,询问议员们是否支持在3月29日无协议脱欧。此举旨在获得议会的明确共识,因为梅首相曾重申,英国“只有在议会明确同意的情况下才会无协议脱欧”。
3月14日——就延长《里斯本条约》第50条进行投票(将正式脱欧日期从2019年3月29日推迟)。如果上述动议被否决,即议会以多数票否决无协议脱欧,则议会将不得不就“寻求对《里斯本条约》第50条进行短期、有限的延期”进行投票。如果延期获得批准,首相特蕾莎·梅必须寻求欧盟议会一致同意才能延长该条款。
即便达成了协议,仍然存在一些不确定性。如果谈判延期,短期内不太可能取得任何突破。欧盟议会的一些议员提议将期限延长21个月。更长的延期将增加举行第二次公投的可能性。而且,虽然如果最终未能达成协议,多数议员更有可能投票支持延期,但特蕾莎·梅尚未公布如果延期投票被否决的应急方案。
但就目前而言,只有议会“明确同意”,才会出现无协议脱欧。
全球国债收益率飙升,但日本国债收益率仍为负值。
金融市场的发展是多种因素共同作用的结果,尤其是上述三个因素。美国、英国和德国的国债收益率本周大幅上涨。美国10年期国债收益率上周上涨0.1个百分点,收于2.755%,并重新回到2.7%的关口。此前自2.799以来的盘整可能已在2.632附近结束。本周的焦点将再次回到2.799的阻力位,突破该阻力位将确认看涨观点。更重要的是,这也表明此前自3.248以来的中期回调已在2.554结束,而2.517则是1.336(2016年低点)至3.248(2018年高点)区间的38.2%回撤位。在这种情况下,未来可能再次测试3.248。
美国30年期国债收益率走强,进一步巩固了10年期国债收益率的上涨趋势。3.109的阻力位(接近3.3455至2.900区间38.2%的回撤位3.112)已被有效突破。2.900的反弹势头得以恢复。此前,3.455的回调在触及2.102(2016年低点)至3.455(2018年高点)区间38.2%的回撤位2.938后,应已在2.900完成。短期内,预计将进一步上涨至3.3455至2.900区间61.8%的回撤位3.242。此外,还存在重新测试3.455的可能性。
英国10年期国债收益率和德国10年期国债收益率也出现强劲上涨。日本10年期国债收益率也随之上升,但最终收于-0.01%,为负值。
美国股市走强但缺乏动能,中国股市强劲上涨
上周美股走势坚挺,但缺乏上涨动能。道琼斯指数周一一度触及26241.42点的高位,但随后回落。如前所述,道琼斯指数已在25830.6041点上方进入卖出区域,该点位位于26951.81点至21712.53点区间的78.6%回撤位上方。我们认为,从21712.53点开始的上涨仅仅是26951.81点以来盘整形态中的一波。因此,即使道琼斯指数再次上涨,其上涨动能也应继续减弱。事实上,从日线MACD指标可以看出,道琼斯指数的上涨动能已经开始减弱。跌破25762.21点的支撑位至少会引发回调至55日均线(目前位于25062.58点),并有可能逆转自21712.53点以来的涨幅。
上周中国股市的上涨完全超出了我们的预期。上证综指上周突破了3587.03点至2440.90点区间的38.2%回撤位,报2878.72点。短期内,该股有望进一步上涨至3149.20点的61.8%回撤位。更重要的是,55周均线的强劲突破表明,从5178.19点(2015年高点)开始的回调已经完成,该回调以三浪形式向下至2440.90点(周线MACD指标呈现看涨收敛信号)。中期来看,该股有望回落至3486.54点,即5178.19点至2440.90点区间的38.2%回撤位。
德国DAX指数延续了上周自10279.20点以来的反弹势头。远超预期的德国零售销售数据也起到了一定的提振作用。只要上周低点11416.08点能够守住,短期前景依然看涨。目前的关注焦点是关键阻力位11726.62点。该阻力位接近55周均线(目前位于11763.83点)。若该阻力位被有效突破,则应确认从13596.89点(2018年高点)开始的中期调整已经完成。在这种情况下,我们至少应该会看到DAX指数进一步上涨至12329.53点,该点位位于13596.89点至10279.20点区间的61.8%回撤位。
仓位交易
我们持有澳元/日元空头头寸(在78.40卖出)。尽管该交叉盘出现几次反弹尝试,但我们设在79.84的止损位并未被触发。我们之前对日元走强的预期完全错误。特别是,我们预期美元/日元和欧元/日元在55日均线附近会遭遇阻力,但这种情况并未发生。相反,利差扩大推动美元/日元和欧元/日元大幅走高,突破了关键阻力位。日元恢复上涨趋势的可能性已经不复存在。
尽管如此,我们此前对澳元走弱的预期仍然正确。澳元疲软最明显地体现在对中国股市强劲上涨缺乏积极反应上。此外,市场对澳储行降息的预期持续升温。本周澳储行利率决议、澳大利亚GDP、贸易收支和零售销售数据公布后,澳元可能还会出现进一步的抛售。
综合考虑,本周我们将从澳元/日元做空转向澳元/美元做空。我们将在开盘时平仓澳元/日元。然后,我们将在澳元/美元跌破0.7050(低于0.7054支撑位)时做空,止损位设在0.7125(高于0.7121短期阻力位)。有效跌破0.7054将确认澳元/美元从0.6722反弹完成。澳元/美元目前处于中期通道内,未能守住55日均线,这维持了中期下跌趋势。虽然0.6722是首要目标位,但我们实际上更关注的是跌破0.6722,以恢复更大幅度的下跌趋势,目标位为0.6008(2008年低点)。
欧元/日元上周强势上涨至127.50高位,最终收于127.19,此前从118.62开始的涨势得以延续并加速。初步判断,欧元/日元上行趋势依然偏向上行,下一个目标位为130.28,该位置是137.49至118.62区间的61.8%回撤位。下行方面,若跌破126.60的短期支撑位,日内走势将转为中性,并可能首先进入盘整阶段。但下行空间应能被124.23/125.95支撑区域所限制,从而有望恢复上涨势头。
从更宏观的角度来看,目前的走势表明,从 137.49(2018 年高点)开始的中期下跌已经完成,目前已下跌三浪至 118.62。若能有效突破 133.12 的阻力位,将确认这一看涨观点。届时,从 109.03(2016 年低点)开始的整个上升趋势可能会延续至 137.49。反之,若跌破 124.23 的支撑位,则上述观点将失效,市场焦点将重新转向 118.62。
从长期来看,欧元/日元维持着自2000年以来形成的长期横盘整理形态。从137.49下跌被视为该形态内的下跌行情,可能已经结束。若突破133.12的阻力位,欧元/日元很可能跌破137.49,并向149.76(2014年高点)迈进。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


