
今天美国股市小幅低开,而欧洲主要股指则下跌。但现在判断避险情绪是否回来还为时过早。中美贸易战是全球经济面临的最大风险,而且没有尽头。相反,有报道称美国将对华为的制裁扩大到视频监控公司海康威视。财政部长史蒂文·姆努钦也表示,目前尚无前往中国恢复贸易谈判的计划。
另一方面,中国继续采取强硬言论,习近平呼吁中国准备好“新长征”,以克服“重大风险和挑战”。最高外交官王毅谴责“美国利用力量打压华为等中国民营企业,是典型的经济霸凌行为”。双方都没有软化的迹象。
在货币市场上,瑞士法郎和日元今天均普遍走高,这可能是受到股市和收益率疲软的推动。不过,在零售销售数据意外上行的推动下,加元也整体走强。英镑仍然是最弱的。英国首相特雷莎·梅的PMQ元创方在“新”脱欧法案上没有采取任何措施,该法案被大多数议员否决。英镑也受到消费者物价指数弱于预期的影响。新西兰元和澳元紧随其后,位居第二。
焦点将转向 1 月 XNUMX 日 FOMC 会议纪要。当时,美联储决定维持利率不变,更重要的是,主席杰罗姆·鲍威尔表示,短期内无需向任何一个方向调整货币政策。市场希望深入研究可能暗示降息可能性的讨论细节。但从美联储官员近期的言论来看,会议期间可能会有一些强烈的降息声音。美联储政策制定者普遍保持耐心,并淡化了迫在眉睫的降息需要。
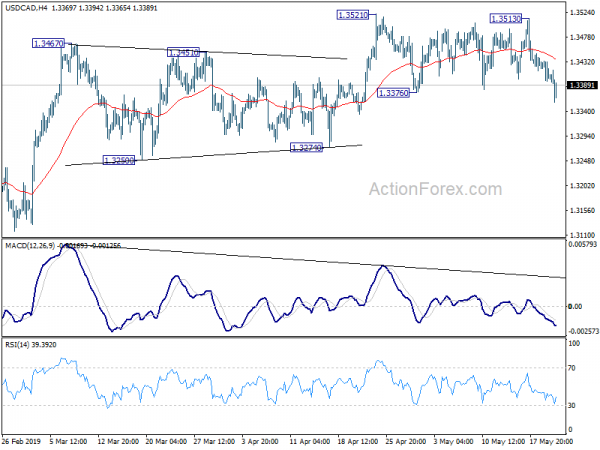
技术上,美元兑加元在零售后跌破1.3376支撑位。但目前来看,当前的下跌被视为自 1.3521 以来的盘整格局的一部分。因此,我们预计 1.3274 上方的强劲支撑将遏制下行空间。英镑/美元延续近期跌势,而欧元/英镑延续近期上涨。英镑/日元可能很快就会突破 139.54 的临时低点。今天美元/瑞郎的抛售使该货币对远低于1.0126阻力位,这也再次证实了从1.0237的下跌仍在进行中,并可能很快恢复至1.0050的临时低点。
目前,道指下跌-0.33%。标准普尔 500 指数下跌 -0.34%。纳斯达克指数下跌-0.29%。 10年期国债收益率下跌-0.024至2.405。 2.4手柄看起来又脆弱了。在欧洲,富时指数上涨-0.03%。 DAX 指数下跌-0.26%。 CAC 下跌-0.38%。德国10年期国债收益率下跌-0.0232至-0.083,仍远高于-0.1手柄。亚洲早盘:日经指数上涨0.05%。香港恒指上涨0.18%。中国上海证券交易所下跌-0.49%。新加坡海峡时报下跌-0.00%。日本10年期日本国债收益率下降-0.0057至-0.05。
加拿大零售额增长 1.1%,不包括汽车销量增长 1.7%,美元/加元跳水
零售销售数据好于预期后,加元大幅上涨。整体销售额连续第二个月增长,环比增长 1.1%。 51.3 月份为 1.00B 加元,高于预期 1.7%。不计汽车销量更为强劲,环比增长 0.8%,而预期环比增长 XNUMX%。
英国CPI加速至2.1%,但未达预期
2.1 月份,英国整体 CPI 同比加速至 1.9%,高于同比 2.2%,但未达到同比 1.8% 的预期。核心CPI同比增长1.9%不变,也低于同比增长3.0%的预期。然而,RPI 却从去年同期的 2.4%大幅跃升至同比 2.8%,并超出了同比 XNUMX%的预期。
英国国家统计局指出,受复活节时间影响,能源价格和机票价格上涨,对 2019 年 XNUMX 月至 XNUMX 月期间的费率变化产生了最大的上行贡献。最大的、抵消性的下行贡献来自一系列娱乐和娱乐活动。文化项目,其中包括电脑游戏和套餐假期。
PPI 投入同比上升至 3.8%,高于去年同期的 3.7%,但未达到同比预期 4.4%。 PPI 产出同比放缓至 2.1%,低于同比 2.4%,未达到同比 2.3% 的预期。核心 PPI 产出同比增长 2.2%,与预期相符。
同样来自英国,1.4 月份房价指数同比上涨 1.0%,远高于预期的同比 5.0%。 XNUMX 月份公共部门净借款增加 XNUMXB 英镑。
意大利 Istat 将 2019 年经济增长预期从 0.3% 下调至 1.3%
意大利国家统计局(Istat)欧盟大幅下调该国2019年经济增长预测。目前预计 GDP 实际增长仅为 0.3%。早在1.3月份,它就预测GDP实际增长0.3%。内需预计将为 GDP 增长提供 1.3%(XNUMX 月份预计为 XNUMX%)。而外国需求和库存将提供零贡献。
劳动力市场评估从“预测期内改善”下调为“预测期内稳定”。预计0.1年就业增长2019%,失业率小幅升至10.8%,远高于10.2月预期的XNUMX%。
另外,副总理马泰奥·萨尔维尼表示“必须走出笼子”,因为过去十年的欧盟政策带来了“不稳定和绝望”。他批评说,应该取消限制赤字和债务的预算规则,以解放欧盟经济。
日本央行原田:如果疲弱经济恶化,应立即加强宽松政策
日本央行鸽派人士原田丰今天表示,“最近经济疲软,物价也是如此”。此外,“当前物价低迷有可能蔓延至通胀预期,进一步推迟通胀回升。”此外,“今年10月份消费税上调的影响也令人担忧。”
原田警告说,“如果经济恶化到难以实现我们的长期物价目标,就必须立即加强货币宽松政策。”他还驳斥了超宽松货币政策损害银行利润的说法。他表示,“银行盈利能力恶化,实际上是结构性问题造成的,就是在缺乏借款人的情况下,银行却在积累存款。”
从日本释放,60.4月份贸易顺差收窄至2.4B日元。出口同比下降-6.4%,进口同比增长110.9%。经季节调整后,贸易逆差收窄至日元-0.6B。出口增长0.1%,进口下降-3.8%。 0.0 月份机器订单环比增长 XNUMX%,高于预期的同比增长 XNUMX%。
同时公布的新西兰第一季度零售额环比增长 0.7%,而预期为环比增长 1%。核心零售额环比增长 0.6%,而预期为环比增长 0.7%。 0.9 月份澳大利亚西太平洋银行领先指数环比下跌-0.1%。第一季度完成的建筑工程大幅下降-1.9%。
美元/加元午盘展望
每日枢轴:(S1)1.3385; (P)1.3414; (R1)1.3433; 更多…
美元/加元大幅下跌,突破1.3376支撑位,最低至1.3357。当前的下跌被视为自 1.3521 以来的盘整格局的一部分。因此,若跌势进一步加深,下行空间应受制于1.3274支撑位上方,才能重拾涨势。上行方面,若站稳突破1.3521,将恢复从1.3068的整体上涨,并重新测试1.3664高点。然而,果断突破1.3274支撑位将表明完成从1.3068的上涨,前景转为看跌。
从更大的角度来看,美元/加元仍保持在中期上升通道内(支撑位1.3296)。因此,从1.2061(2017年低点)开始的上升趋势应该正在进行中。上行方面,如果果断突破61.8(1.4689年高点)至2016的1.2061%回撤位1.3685,将为接下来的78.6%回撤位1.4127铺平道路。只要 1.3068 支撑位保持不变,这将仍然是受青睐的情况。然而,持续突破通道支撑将是中期反转的第一个迹象。坚守1.3068将得到确认。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 零售销售(扣除通货膨胀因素) Q/Q 第二季度 | 0.70% | 0.60% | 1.70% | |
| 22:45 | NZD | 零售销售核心 Q/Q 第一季度 | 0.70% | 0.90% | 2.00% | |
| 23:50 | 日元 | 四月贸易差额(日元) | -0.11T | -0.12T | -0.18T | |
| 23:50 | 日元 | 机器订单月/月 三月 | 3.80% | 0.00% | 1.80% | |
| 00:30 | 澳元 | 西太平洋银行四月领先指数 | -0.10% | 0.20% | 0.30% | |
| 01:30 | 澳元 | 第二季度施工完成 | -1.90% | 0.00% | -3.10% | -2.10% |
| 08:30 | 英镑 | 四月 CPI 月度 | 0.60% | 0.70% | 0.20% | |
| 08:30 | 英镑 | 4月CPI同比 | 2.10% | 2.20% | 1.90% | |
| 08:30 | 英镑 | 4月核心CPI同比 | 1.80% | 1.90% | 1.80% | |
| 08:30 | 英镑 | 四月 RPI 月/月 | 0.30% | 0.90% | 0.00% | 0.10% |
| 08:30 | 英镑 | 4月零售价格指数(Y/Y) | 3.00% | 2.80% | 2.40% | |
| 08:30 | 英镑 | 月/月 PPI 输入 4 月 | 1.10% | 1.20% | -0.20% | -0.80% |
| 08:30 | 英镑 | PPI 输入年/年四月 | 3.80% | 4.40% | 3.70% | 3.20% |
| 08:30 | 英镑 | PPI 月/月四月产出 | 0.30% | 0.30% | 0.30% | 0.10% |
| 08:30 | 英镑 | PPI 输出 Y/Y 四月 | 2.10% | 2.30% | 2.40% | 2.20% |
| 08:30 | 英镑 | PPI 输出核心 M/M 四月 | 0.20% | 0.20% | 0.00% | -0.10% |
| 08:30 | 英镑 | PPI 输出核心 Y/Y 四月 | 2.20% | 2.20% | 2.20% | |
| 08:30 | 英镑 | 3月房价指数年比 | 1.40% | 1.00% | 0.60% | 1.00% |
| 08:30 | 英镑 | 四月公共部门净借款(英镑) | 5.0b | 5.1b | 0.8b | -1.0b |
| 12:30 | CAD | 零售销售月/月 三月 | 1.10% | 1.00% | 0.80% | 1.00% |
| 12:30 | CAD | 汽车零售销售月/月三月 | 1.70% | 0.80% | 0.60% | 0.70% |
| 14:30 | 美元 | 原油库存 | 1.2M | 5.4M | ||
| 18:00 | 美元 | 联邦公开市场委员会 5 月会议纪要 |
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


