
美元本周再遭抛售,今日整体依然疲软。隔夜美国国债收益率继续自由落体式下跌,10年期国债收益率收于2.081%,下跌0.061%。鉴于目前的下行加速,2%的关口岌岌可危。受美国司法部计划对谷歌展开反垄断调查的消息影响,科技股遭受重创,纳斯达克指数下跌1.61%。与此同时,美国在其贸易白皮书中正式指责中国玩弄“甩锅游戏”。墨西哥明确拒绝了美国在关税和移民谈判中提出的所谓“安全第三国”选项。圣路易斯联储主席詹姆斯·布拉德公开呼吁降息,以防范经济急剧放缓。以上因素均对美元构成下行压力。
外汇市场方面,美元、新西兰元和澳元依然疲软。澳储行宣布了市场普遍预期的降息,并暗示未来可能进一步降息。日元目前是今日表现最强的货币,但除兑美元外,整体走势基本处于盘整区间。日元可能还需要一段时间才能完全恢复强势。欧元目前是第二强势货币,这主要得益于欧元兑美元的上涨。
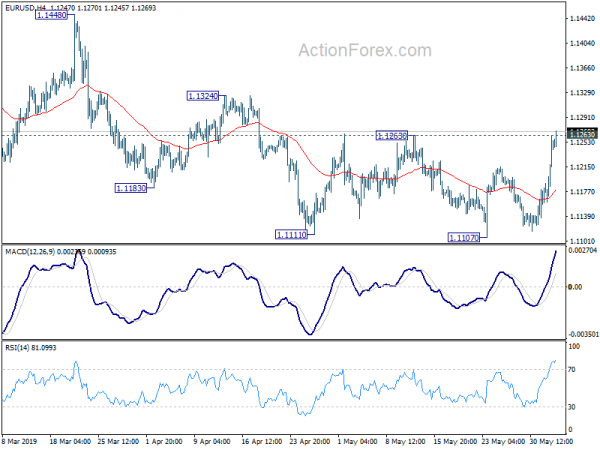
技术分析显示,欧元/美元的阻力位在1.1263,澳元/美元的阻力位在0.6988,美元/加元的支撑位在1.3429,这些都是今日需要关注的价位。若这些价位被有效突破,将强烈预示美元短期内将出现看跌反转。这与美元/瑞郎和美元/日元的看跌前景相符,预示着美元未来可能进一步走低。与此同时,受此影响,黄金可能进一步下探1346.71的短期阻力位。
亚洲股市方面,日经指数下跌0.1%,香港恒生指数下跌0.68%,上海证券交易所指数下跌0.98%,新加坡海峡时报指数上涨0.38%。日本10年期国债收益率下跌0.009个百分点至0.101%。隔夜,道琼斯指数上涨0.02%,标普500指数下跌0.28%,纳斯达克指数下跌1.61%。10年期国债收益率下跌0.061个百分点至2.081%。
美国指责中国在贸易战中玩弄甩锅游戏,歪曲历史。
周一,美国贸易代表办公室和财政部就中国发布的贸易谈判“白皮书”发表联合声明。声明批评中国“玩弄指责游戏,歪曲两国贸易谈判的性质和历史”。声明指出,这一切都始于“中国数十年来不公平的贸易行为,这些行为导致了持续且不可持续的贸易逆差”。
他们还反驳了中国的说法,并指出“我们坚持要求中方做出详细且可执行的承诺,这绝不构成对中国主权的威胁”。他们强调,“所讨论的问题是贸易协定中常见的,对于解决导致持续且不可持续的贸易逆差的系统性问题至关重要。”
墨西哥拒绝设立安全第三国方案,并誓言对美国关税采取报复措施
本周,墨西哥官员与美国同行会晤,试图避免关税突然上调。与此同时,墨西哥外交部长马塞洛·埃布拉德拒绝了所谓的“安全第三国”方案。一些美国官员倾向于这一方案,该方案将迫使墨西哥接收寻求在美国避难的中美洲人。埃布拉德表示:“墨西哥无法接受关于安全第三国的协议……他们尚未向我提出过这个方案,但他们也清楚这一点,所以墨西哥无法接受。”
埃布拉德还反驳了特朗普关于墨西哥对美国“毫无作为”的说法。他表示,如果没有墨西哥的努力,2019年将有250万移民涌入美国。他重申,墨西哥将继续致力于遏制来自中美洲的移民涌入美国。
此外,墨西哥经济部长格拉谢拉·马尔克斯在一份声明中警告称,特朗普对墨西哥进口商品加征关税的提议将影响美国全部50个州,损害两国价值链、消费者以及与贸易相关的就业岗位。拟议的关税将导致两国农业部门每月损失117亿美元。马尔克斯还承诺,如果拟议的关税得以实施,美国将采取报复措施。
墨西哥驻美国大使玛尔塔·巴塞纳也警告说:“关税,以及取消对中美洲北部国家的援助计划的决定,可能会产生适得其反的效果,而且不会减少移民流动。”
美联储布拉德:由于严重的贸易不确定性可能导致经济增速放缓幅度超出预期,降息或将提振经济
圣路易斯联储主席詹姆斯·布拉德周一在芝加哥联合联盟俱乐部发表讲话时警告称,当前的政策利率“过高”。他还表示,为了“重新调整通胀和通胀预期”,并为“经济增速放缓幅度超出预期”的情况提供“保障”,降息可能很快到来。
他指出,预计2019年美国GDP增速将远低于去年的3.2%。更重要的是,“如果全球贸易不确定性加剧,这种放缓幅度可能会比之前预期的更大”。
此外,他还指出,收益率曲线倒挂现象近期愈发明显,10年期国债收益率已低于联邦基金利率。而且,“金融市场似乎对未来经济增长和通胀的预期低于联邦公开市场委员会(FOMC)的预期,这表明当前的政策利率可能过于紧缩。”
因此,布拉德表示,“下调政策利率可能有助于将通胀和通胀预期重新调整到 2% 的目标水平,同时在经济放缓程度超出预期的情况下提供一些保障。”他还补充道,“即使经济放缓程度超出预期的情况没有发生,降息也只会意味着通胀和通胀预期更快地回到目标水平。”
澳洲联储下调现金利率以协助就业和通胀取得更快进展
正如普遍预期,澳洲联储将现金利率下调 25 个基点至 1.25%。降息的目标是“协助在减少失业方面取得更快进展”,从而“在实现通胀目标方面取得更有把握的进展”。更重要的是,澳洲联储保留了进一步降息的选择。它将“继续密切监测劳动力市场的发展并调整货币政策”以实现目标。
在经济方面,澳洲联储预计2.75年和2019年的增长率将在2020%左右。家庭消费前景是“国内主要的不确定性,它受到长期低收入增长和房价下跌的影响”。央行指出 5.2 月份失业率上升至 1.75%。但数据表明“澳大利亚经济可以维持较低的失业率。”澳洲联储还指出,通胀结果“低于预期”,这“表明大部分经济领域的通胀压力有所减弱”。但预计 2019 年通胀率为 2.00%,2020 年通胀率为 XNUMX%。
另外,《澳大利亚金融评论报》报道称,财长乔什·弗莱登伯格会见了澳大利亚联邦银行、西太平洋银行、澳大利亚和新西兰银行集团以及澳大利亚国民银行四大银行的高管。讨论了利率、房地产市场衰退、监管和证券化基金等问题。更重要的是,弗莱登伯格敦促银行向公众传递任何利率,以应对重大的经济逆风。
在数据方面
澳大利亚4月份零售销售额环比下降0.1%,低于预期的环比下降0.2%。第一季度经常账户赤字收窄至2.9亿澳元。新西兰第一季度贸易条件指数环比增长1.0%,高于预期。日本5月份货币基础同比增长3.6%。英国BRC零售销售监测数据显示,5月份零售销售额同比下降3.0%。
展望未来,英国将在欧洲交易时段公布建筑业采购经理人指数(PMI)。欧元区将公布消费者物价指数(CPI)和失业率。美国将公布工厂订单数据。
欧元/美元每日展望
每日枢轴点:(S1) 1.1136; (P)1.1136; (R1)1.1191;更多的…..
欧元/美元今日继续上涨,目前正逼近1.1263的关键短期阻力位。只要该阻力位守住,前景仍将看跌。也就是说,从1.2555开始的更大下跌趋势应该会很快恢复,并跌至1.1107的低点。然而,考虑到日线MACD指标的看涨收敛迹象,有效突破1.1263将是中期底部形成的早期信号。日内走势将在1.1448阻力位获得确认后转为上行。
从更大的角度来看,自1.2555(2018年高点)以来的下跌趋势仍在进行中。接下来的下跌目标是78.6(1.0339年低点)至2016(1.2555年高点)的2018%回撤位1.0813。持续突破该位将为重新测试1.0339铺平道路。上行方面,需要突破1.1448阻力位才能确认中期触底。否则,一旦反弹,前景将维持看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 贸易条件指数 Q/Q 第二季度 | 1.00% | 0.50% | -3.00% | -3.20% |
| 23:01 | 英镑 | BRC 零售销售监测 Y/Y 5 月 | -3.00% | 0.80% | 3.70% | |
| 23:50 | 日元 | 基础货币年/年 5 月 | 3.60% | 3.20% | 3.10% | |
| 1:30 | 澳元 | 第二季度经常账户余额(澳元) | - 2.9B | - 2.9B | - 7.2B | - 6.3B |
| 1:30 | 澳元 | 四月月度零售销售 | -0.10% | 0.20% | 0.30% | |
| 4:30 | 澳元 | 澳洲联储利率决定 | 1.25% | 1.25% | 1.50% | |
| 8:30 | 英镑 | 5 月建筑业 PMI | 50.6 | 50.5 | ||
| 9:00 | 欧元 | 欧元区四月失业率 | 7.70% | 7.70% | ||
| 9:00 | 欧元 | 欧元区核心 CPI 同比 5 月 A | 0.90% | 1.30% | ||
| 9:00 | 欧元 | 欧元区 5 月消费者物价指数 (CPI) 年同比预估 | 1.30% | 1.70% | ||
| 14:00 | 美元 | 4月工厂订单 | -0.90% | 1.90% |
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


