
By 乌拉季米尔·列乌昌库Signal2Forex创始人 · 2026年11月7日
什么是货币波动率?仅仅是衡量价格波动幅度及速度吗?我猜这也是一种解释。但对我而言,货币波动率指的是某一货币对正常交易日内的波动幅度——一个以点数(pips)为单位的数值,我需要在设置止损或选择交易手数之前了解这个数值。
上周五又是一个新例子。2026年11月6日格林尼治标准时间13:30,美国就业报告发布。此前20天,美元/日元汇率日均波动约86个基点。而上周五当天,其波动幅度约为125个基点。
| 测量 | PIPS | 它告诉你什么 |
|---|---|---|
| 过去 20 天的平均每日数据 | 86 | 正常日波动幅度——历史波动率 |
| 把那些为夜间定价的期权搬走 | 141 | 市场预期——隐含波动率 |
| 当日由低到高 | 关于125 | 发生了什么 |
这三个数字中有两个——平均值和价格波动幅度——来自 StoneX 于 11 月 6 日上午发布的期权数据。第三个数字是我自己计算的——从亚洲交易时段接近 157.25 的低点到报告发布后接近 158.50 的高点。
周五的数字
这份报告令人意外。 劳工统计局美科 10月份新增就业岗位16.5万个,高于经济学家此前预期的6.5万个。失业率降至4.1%。美元/日元开盘后几分钟内上涨72个基点,至158.38。
所以,今天波动剧烈吗?如果以平均波动幅度 86 点为基准——是的,今天的波动幅度几乎是平均值的一半。但如果以期权定价的 141 点为基准——不,今天的波动幅度小于市场预期。这就是为什么我从不轻易断言某一天的波动剧烈,而总是会说明它是与哪个基准进行比较的。
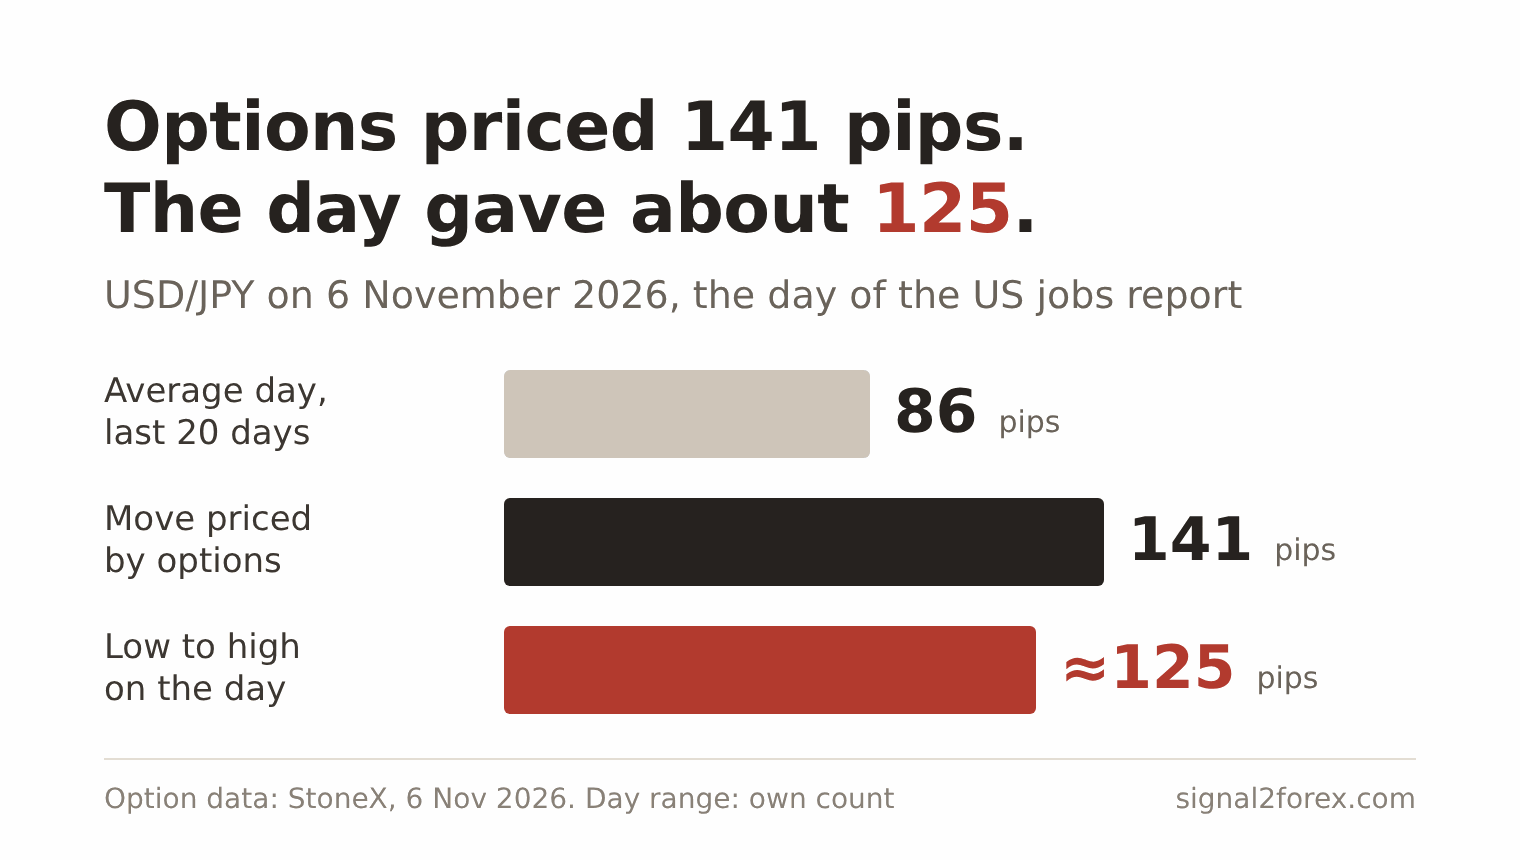
同一天的货币汇率变动情况如下:美元/日元汇率在标准手(100,000 单位)上波动一个点,按 158.40 的汇率计算,价值约为 6.31 美元。波动 125 个点,在标准手上约为 789 美元,在 0.01 手上约为 7.89 美元。如果您交易的账户只有 100 美分,您需要在报告发布前获得这个美元汇率变动值,报告发布后您将无法获得。
两种波动性
当你在外汇市场开仓交易时,什么是波动率?波动率有两种,上表列出了这两种。历史波动率是根据已有的价格计算的——过去交易日的最高价、最低价和收盘价。隐含波动率则来自期权价格。它显示了交易者愿意支付多大的价格来规避风险。
这是我在工作中使用的货币波动率定义。历史波动率是一个参数——我可以计算它、测试它,并将其输入到机器人程序中。隐含波动率则是一个预警信号。我的机器人读取的是价格,而不是期权,所以对我来说,隐含波动率就像一个日历。它告诉我,未来可能会出现大幅波动,仅此而已。
还有另一个层面——整体货币市场的波动性。国际清算银行在2025年4月,也就是美国宣布加征关税后的几周内,对市场进行了评估。交易量达到了…… 每天9.6万亿美元比 2022 年增长 28%,国际清算银行指出,该调查是在“外汇波动加剧的情况下”进行的。
对我来说,这就是外汇波动性的关键所在。这是市场交易最为活跃的时期,但这不能归咎于市场本身。交易量和成交量同时出现,形成了高波动性。
平均真实波动范围
如果我只能保留一个外汇波动率指标,我会选择平均真实波幅(ATR)。韦尔斯·怀尔德 (Welles Wilder) 在 1978 年出版的《技术交易系统新概念》一书中对其进行了描述。它内置于每个交易终端中。 MetaTrader 5 帮助页面 给出的公式相同。
一天价格的真实波动范围是以下三个距离中最大的一个。首先是最高价到最低价的距离。其次是前一个收盘价到最高价的距离。第三是前一个收盘价到最低价的距离。为什么是三个距离呢?因为一对货币对的价格可能在两个收盘价和下一个开盘价之间发生跳跃,而简单的最高价减去最低价会忽略掉这种跳跃。
再以上周五为例。周四收盘价接近 157.70。周五最高价接近 158.50,最低价接近 157.25。最高价减去最低价为 125 个点,前一日收盘价与最高价之差为 80 个点,前一日收盘价与最低价之差为 45 个点。因此,真实波动范围为 125 个点。
威尔德随后将结果平滑至14天——旧值乘以13,加上新的波动范围,再除以14。如果旧值为86,则86 × 13 + 125 = 1,243,1,243 ÷ 14 约为89个点。单日大幅波动导致均值移动了3个点。
这就是我喜欢ATR的原因——它不会惊慌失措。布林带和标准差以另一种形式展现了相同的信息,但我使用它们的频率较低。关于该指标的更详细分析,请参阅相关文章。 如何使用ATR衡量波动性.
从范围到地块
如果你不是期权交易员,该如何交易波动率?我的答案很简单——让系统自动设定止损和交易手数。先设定交易区间,最后再确定交易规模。
以下是基于周五数据的计算。我假设正常日均波动幅度为 86 个点,并将止损位设在其中的 1.5 倍——即 129 个点。在一个 10,000 美元的账户中,我承担 1% 的风险,也就是 100 美元。0.01 手美元/日元交易中,一个点的价值约为 0.063 美元,因此 129 个点的成本为每 0.01 手 8.14 美元。然后,100 美元 ÷ 8.14 美元得出 12 个 0.01 的步长——也就是很多个 0.12。
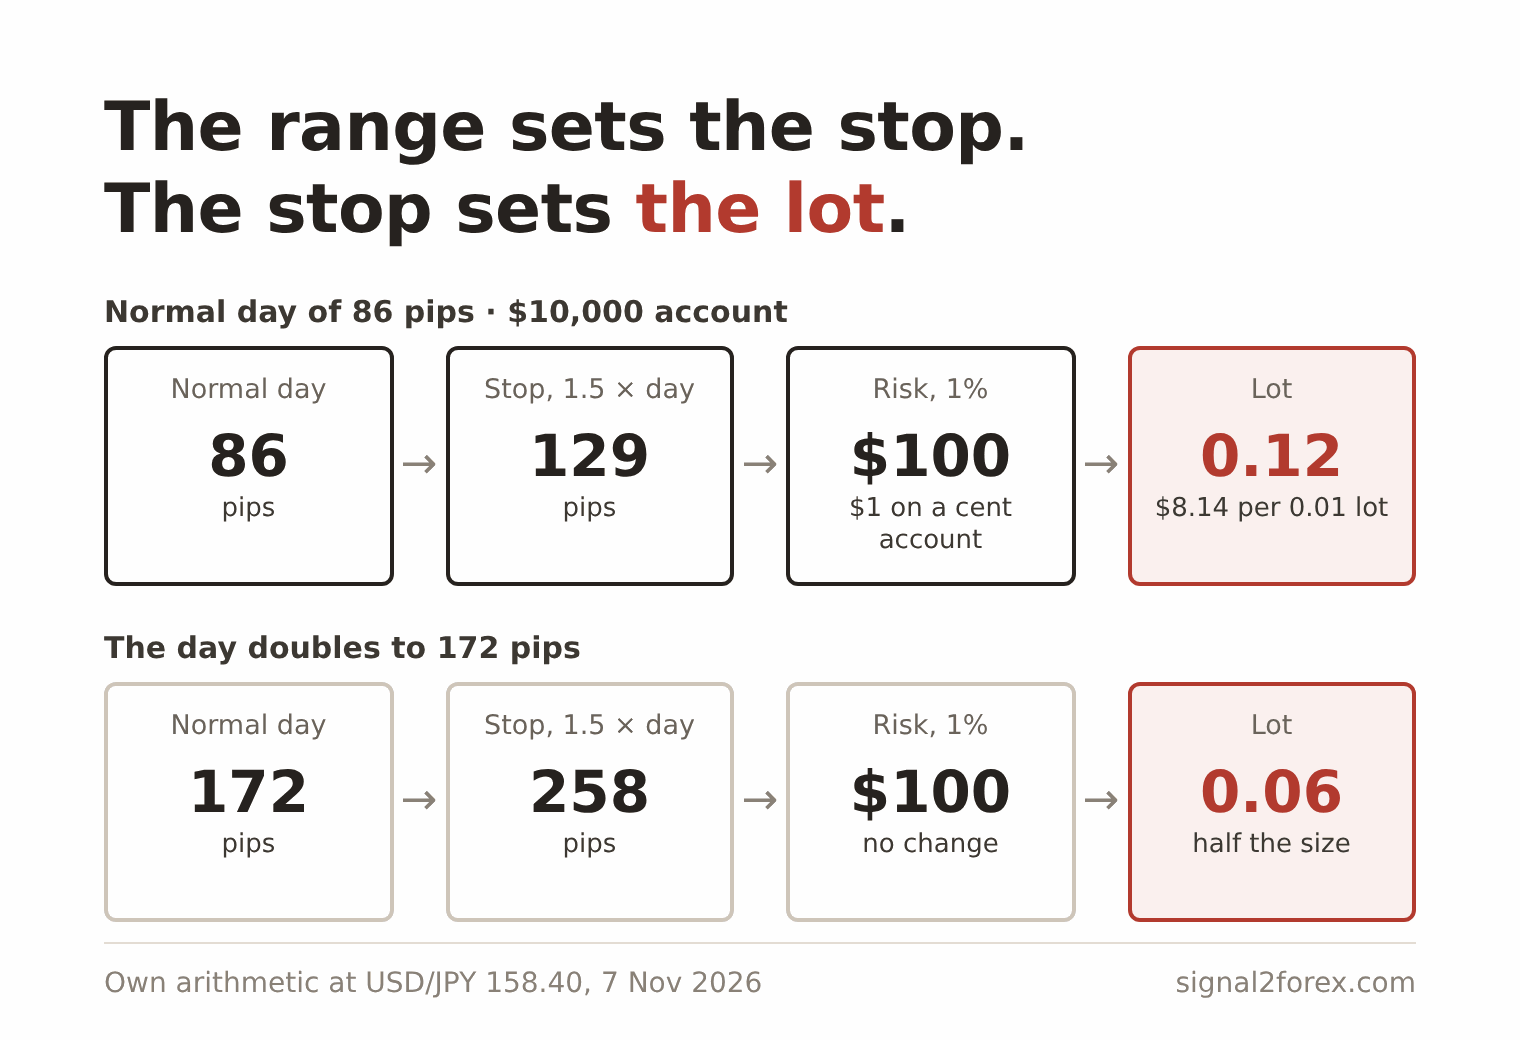
在100美分的账户上,同样的步骤会带来1美元的风险,以及0.12美分手的交易量。如果正常日盈亏翻倍至172点呢?止损位将变为258点,交易量将降至0.06美分手。亏损交易的损失仍然接近100美元,或者在美分账户上为1美元。如果您需要复习点值本身,请参阅我的文章。 什么是点?.
我不知道在外汇交易中还有什么比这更好的利用波动性的方法了。当日交易量增大时,交易手数就需要减小。
按货币对划分的货币波动率
哪种货币波动最大?人们经常问这个问题,通常的答案是一张波动幅度表。本页面之前也曾提供过这样的表格。但我把它删除了——我无法找到过时的来源来验证表格中的数据,而且我本周查阅的几份列表也存在出入。一份列表显示美元/日元每天波动幅度在 40 到 80 点之间,另一份则显示 80 到 120 点。
这类表格还存在第二个问题。不同货币对的点数并不相等。美元/日元汇率在 158.40 时,86 个点的波动仅占总价的 0.54%。而欧元/美元汇率在 1.12 时,同样的 86 个点波动则占总价的 0.77%。因此,对我而言,衡量货币波动性的标准是单日波动幅度占总价的百分比。点数本身可能会产生误导。
不同货币之间的波动性差异很大,其原因变化缓慢。利率相近的两大经济体货币对——例如欧元/英镑和欧元/瑞士法郎——通常波动较小。欧元/美元和美元/日元则介于两者之间。英镑和日元的交叉货币波动更大。兰特、里拉和墨西哥比索等新兴市场货币波动最大,且价差也更大。
货币对的波动性也取决于时间——同一货币对在美国深夜交易时段较为平静,而在伦敦和纽约交易时段重叠时则波动剧烈。日线图掩盖了这一点,所以我也会关注具体的小时数。
任何网站上的货币波动率指标或外汇波动率图表显示的都是其他经纪商和服务器的波动率数据。而您自己账户的货币波动率图表则是您每日图表上的一个指标。 外汇 V 投资组合 出于这个原因,我在 H1 图表上交易 14 个货币对——不同的货币对在不同的时间会出现大行情,我不想把所有的风险都放在一个货币对上。
无运动事件
大多数文章都说新闻事件会引发外汇市场波动。但就我上周的观察来看,这种说法只对了一半。五天内发生了三件大事,但它们对价格的影响却截然不同。
第一个事件是11月3日举行的美国中期选举。民主党赢得了国会两院的控制权。市场不得不调整价格,美元指数下跌了约0.8%。 三菱日联金融研究部 11月6日,有人写道,亏损随后迅速得到扭转。
第二家是英格兰银行。11月5日,它 将银行利率从3.75%上调至4%。 以八比一的票数通过。加息听起来像是一件大事。英镑兑美元汇率维持在1.35美元附近,收盘价几乎与开盘价持平。由于市场普遍预期加息,因此已经没有什么可变动的了。
第三项是就业报告,预测就业人数与实际就业人数之间存在 100,000 万的差距。
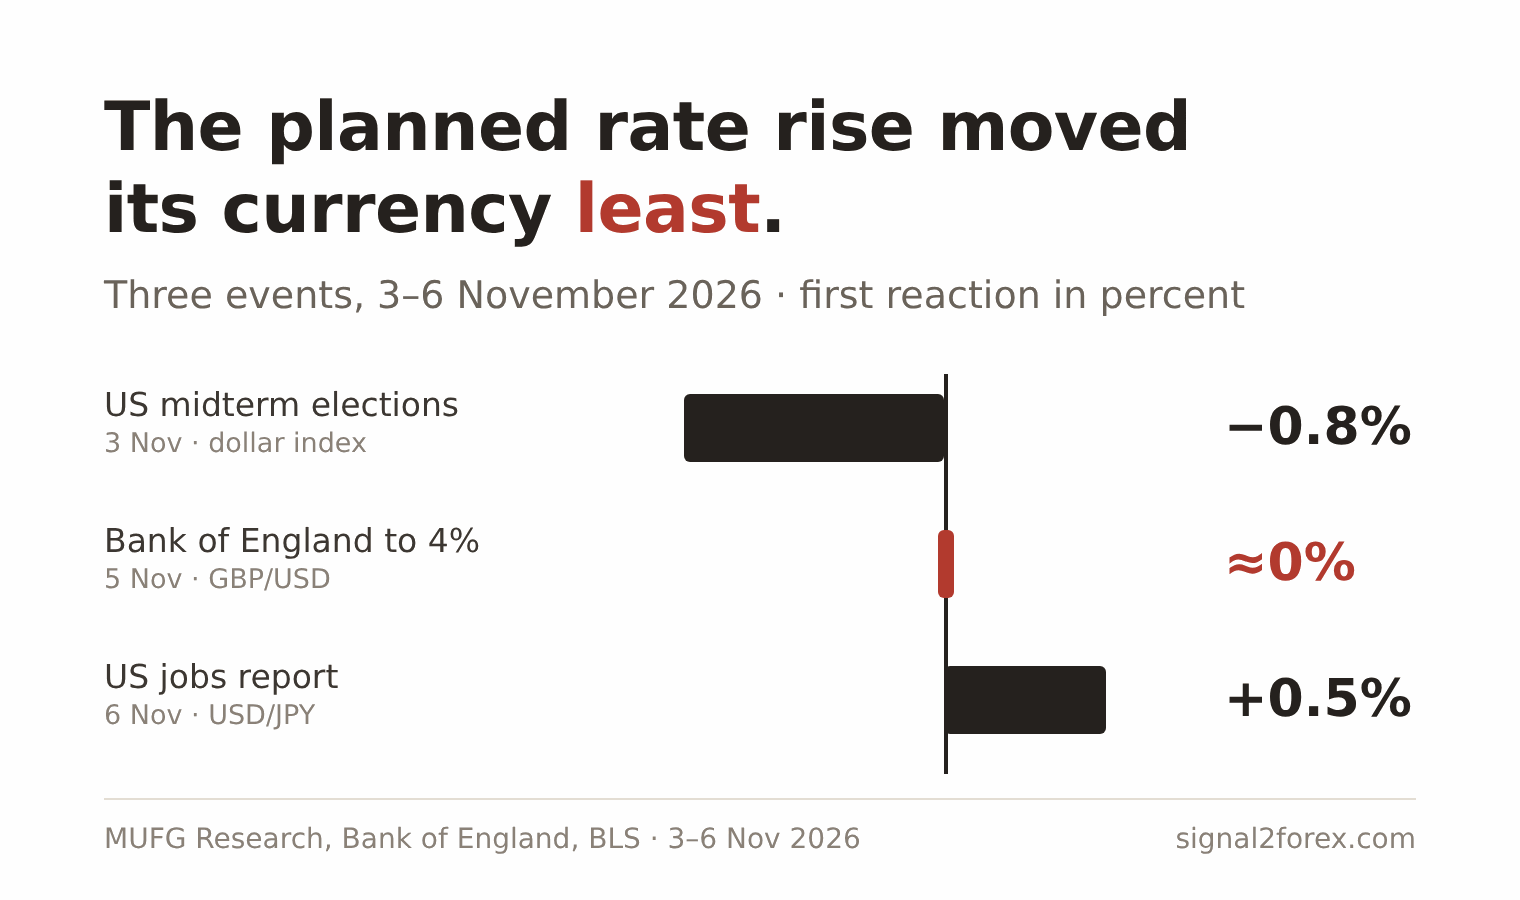
那么,外汇交易的波动性究竟源于何处?答案是:意外性。人人都预料到的事件,其实早已反映在价格之中。央行如何引导市场走向,这本身就是一个值得探讨的话题,我在之前的文章中已经详细阐述过。 鹰派和鸽派政策.
我关注报告发布前后的另一个重要因素是点差。一根大K线只是外汇市场高波动日的一部分——经纪商也会在报告发布后的瞬间扩大点差。我的交易机器人设有点差过滤器来应对这种情况。
这是一个参数,当价差高于该参数时,机器人不会发出新订单。真实账户的交易过程会在 YouTube 上直播,因此任何人都可以观看它在报告生成后的交易行为。过滤器会让我损失一些交易机会,但也能让我避开最糟糕的价格。
高峰日和低谷日
高波动性对交易者有利吗?许多指南都说是——波动越大,机会越多。我并不完全同意这种说法。交易量越大,目标价位和止损位也相应增大。如果交易手数保持不变,那么真正增长的只有亏损。
低波动性本身也存在陷阱。经过一周的小幅波动后,止损位看起来过宽,你可能会想收窄止损位并增加仓位。这时,一份报告就能让市场恢复正常波动。
我不知道下周的通胀数据是高还是低——美国通胀报告即将发布,但结果无人知晓。所以我不会凭感觉做任何调整。为此,我使用平均真实波幅指标(ATR)——它能帮我调整数据。
以点数衡量正常交易日,真实波动范围及其三个距离,止损设在一个半波动范围,止损位之后的合约数量,用价格百分比代替点数,关注意外情况而非事件本身——所有这些都属于同一个习惯。你越频繁地衡量货币对的正常交易日,在异常交易日,你的风险就越稳定。
本页数据于2026年11月7日核对了以下信息:美国劳工统计局11月6日发布的就业报告、英国央行11月5日的利率决议、国际清算银行2025年4月发布的三年期调查报告、三菱日联金融集团(MUFG)11月6日发布的外汇周报以及MetaTrader 5平台的帮助文档。ATR公式出自Welles Wilder的著作《技术交易系统新概念》(1978年)。使用借贷资金进行外汇交易的损失可能超过小额账户的资金。



 Signal2forex.com - 最佳外汇机器人和信号


