
美国亮点
- 新冠疫情持续对中国经济以及全球制造业供应链构成挑战。由于隔离措施导致工人居家办公,工厂复工进程缓慢。
- 尽管当地局势似乎正在好转,但全球供应链已开始感受到冲击。一些跨国公司已经发出警告,称第一季度销售额将受到冲击。
- 美联储仍密切关注疫情对美国经济增长构成的风险,并将在必要时采取行动。不过,美联储预计此次冲击将是暂时的。另一方面,过去的降息措施正在提振房地产市场。
加拿大亮点
- 本周金融市场继续评估新冠疫情的影响。避险情绪普遍存在,但S&P/TSX综合指数仍小幅上涨0.2%。
- 国内方面,有关抵押贷款压力测试规则即将发生变化的消息预计将在短期内降低基准抵押贷款利率。
- 数据方面,疲软的制造业和零售销售数据再次印证了第四季度经济疲软的局面。总体CPI通胀率略高于预期,但核心CPI小幅下降至2%。
美国——万众瞩目新冠疫情
又一个繁忙的一周落下帷幕,市场密切关注着中国新冠肺炎疫情的每一个进展,无论传闻如何。标普500指数周三创下历史新高,但周四迅速回落,原因是多家跨国公司(例如阿迪达斯、彪马和宝洁)警告称,新冠肺炎疫情可能会影响第一季度的销售额。截至发稿时,标普500指数较本周初下跌了1%。
新冠疫情持续对中国经济造成冲击。近期报道显示,由于隔离措施导致工人居家隔离,工厂复工进程缓慢。中国政府已向地方官员发布指导方针,帮助民众复工,但必须谨慎行事,以免削弱疫情防控工作。
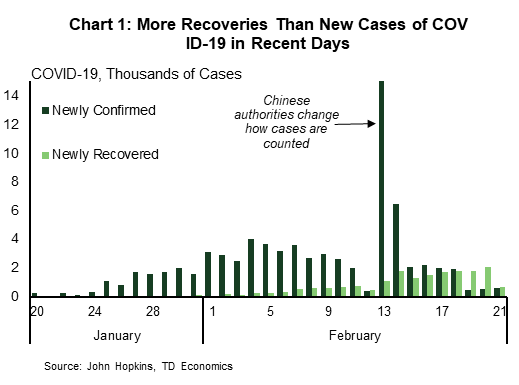
病毒似乎正在逐渐得到控制。截至目前,已有76,775人感染新冠病毒,2,247人死亡。过去几天新增病例数显著下降,而自本月初以来,康复人数稳步上升(图表1)。
尽管出现了一些积极迹象,但全球制造业供应链已开始感受到疫情的影响。富士康、三星以及多家汽车制造商都面临着供应链中断的问题。一些公司也开始寻求绕过中国来维持生产。例如,三星已将其最新款Galaxy手机的部分生产流程从中国转移到了越南。中国控制疫情的时间越长,制造商就越有可能寻找其他生产地点。
美联储正密切关注新冠疫情对全球经济的影响。在今年的首次联邦公开市场委员会会议上,与会者看到了全球经济增长企稳的初步迹象,但他们认为疫情仍然是经济前景中的一个关键不确定因素。如果疫情对经济增长产生更大、更显著的影响,美联储今年可能会提供更多货币支持。
如果疫情得到控制,中国工厂尽快恢复正常生产,我们预计美联储在2020年将维持利率不变,密切关注过去降息措施对经济的影响。事实上,我们已经在房地产市场看到了这一点。房地产市场在2019年底表现稳健,并在2020年展现出持续增长的势头。尽管1月份新屋开工量环比下降3.6%,但这一数据是在12月份强劲增长的基础上取得的,并且远好于市场预期的-11.2%(图表2)。部分原因可能是天气转暖,但也体现了房地产行业的潜在强劲势头。
与房屋开工量类似,1月份二手房销售也出现萎缩,此前12月份的销售表现强劲。另一方面,1月份房屋许可数量大幅增长。鉴于劳动力市场健康、抵押贷款利率较低,以及大量千禧一代尚未购房,我们预计今年房地产市场将继续保持强劲势头。
加拿大——更多软信号
本周全球及国内市场都相对动荡。金融市场继续评估新冠病毒疫情的影响。S&P/TSX指数本周仅小幅上涨0.2%。截至发稿时,基准WTI原油价格本周上涨近2%,市场正在权衡利比亚和委内瑞拉的供应风险以及疲软的需求预期。受风险情绪恶化、债券收益率进一步下降以及市场对央行刺激措施重燃的预期影响,金价飙升至每盎司1,640美元左右,创下2013年以来的最高水平。
加拿大财政部长比尔·莫诺宣布的压力测试规则调整引发了广泛关注。虽然更多细节可能尚未公布,但预计这些调整将在短期内小幅降低基准利率。尤其是在当前住房市场供应紧张的情况下,这些调整可能会促使房屋销售和价格预测小幅上调。
卑诗省率先公布了省级预算,这份预算基本维持现状,旨在未来三年保持财政盈余。预算中政策变动不大,但重点推出了一项规模庞大的资本支出计划,这可能会推高该省的净债务占GDP的比重。总而言之,卑诗省的财政状况仍然是加拿大最健康的省份之一。
在经济数据方面,加拿大统计局本周发布的三份报告证实了第四季度疲软以及2020年经济增速放缓的预期。制造业销售额同比下降0.7%,实际销量下降0.4%。一些暂时性因素导致了出货量的疲软。然而,整体趋势无疑疲软,且该行业面临库存过剩的问题,这将对未来的生产造成压力。此外,铁路封锁持续第二周,可能会影响4月份的出货量,并进一步加剧库存积压。
同样令人失望的是,12月份名义零售额和实际零售额均持平。尽管人口激增,但该行业仍创下自2009年以来的最差表现。虽然电子商务销售额同比增长了31.5%,令人瞩目,但这一类别在整体零售额中所占份额仍然相对较小。
最后,公布的总体CPI通胀率为2.4%,略高于预期。一系列暂时性因素(例如油价)推高了总体通胀率。加拿大央行的核心CPI指标在4月份小幅下降至平均2.0%。鉴于第四季度经济增长乏力,且2020年伊始增长势头疲软,不断扩大的产出缺口可能在未来几个月对物价构成下行压力。
这些微弱的信号不太可能被加拿大央行忽视,该行近期的表态已趋于鸽派。事实上,央行一直在密切关注消费者支出,而消费者支出依然低迷。去年,出于对金融稳定的担忧以及通胀水平稳定,央行维持利率不变。但随着下行风险的增加,我们仍然预期央行将在今年第二季度降息。
美国:即将发布的重要经济数据
美国个人收入和支出 - 1月
发布日期:二月28th,2020
前期数据:支出环比增长0.1%;收入环比增长0.2%
TD预测:支出环比增长0.1%;收入环比增长0.5%。
共识预测:支出环比增长0.1%;收入环比增长0.3%。
CPI和PPI数据显示,核心PCE指数环比上涨0.3%,高于趋势水平;我们预估四舍五入前为0.28%。同比涨幅可能从1.6%升至1.8%,部分原因是基数效应,但1.9%的风险高于1.7%。(2019年1月核心价格环比仅上涨0.04%。)即便如此,这一增速仍低于美联储官员“暂时”设定的2.0%-2.5%的目标区间。我们还预计个人收入和支出将分别环比增长0.5%和0.4%,增幅较为稳健。收入增长应反映生活成本调整(COLA)以及联邦政府薪酬的增加,而支出增长可能主要由汽车和食品行业带动。
加拿大:即将发布的重要经济数据
加拿大实际GDP——第四季度和4月
发布日期:二月28th,2020
上一页:0.1%
道明预测:0.1%
共识:0.1%
加拿大经济在第四季度可能陷入停滞,最终增长率为0.0%(环比,年化)。疲软的态势似乎普遍存在。全年疲软的消费支出在第四季度进一步放缓,耐用品支出可能出现萎缩(主要受汽车销售下滑的影响)。固定投资(包括住宅和非固定投资)可能有所增长,但增速低于上一季度两位数的增长。与此同时,库存可能再次拖累经济增长,这已是连续第三个季度出现这种情况。最后,进出口在本季度均有所回落,但由于出口降幅更大,净贸易额将再次拉低整体经济增长。
从月度数据来看,TD预计12月份行业层面的GDP将增长0.1%,主要得益于服务业的相对强劲表现。随着加拿大国家铁路公司(CN Rail)罢工于11月27日结束,交通运输业有望受益,房地产行业预计也将对整体经济活动起到一定的提振作用。然而,经济的商品端前景则较为不明朗:12月份实际制造业出货量下降了0.4%,而此前异常温暖的天气可能会对公用事业部门的经济活动造成较大拖累。




 Signal2forex.com - 最佳外汇机器人和信号


