
美国评论
新冠疫情不会影响美联储的政策。
- 1月28日至29日FOMC会议纪要显示,冠状病毒不会促使美联储降息,而本周的住房和制造业调查数据在很大程度上也支持了这一观点。
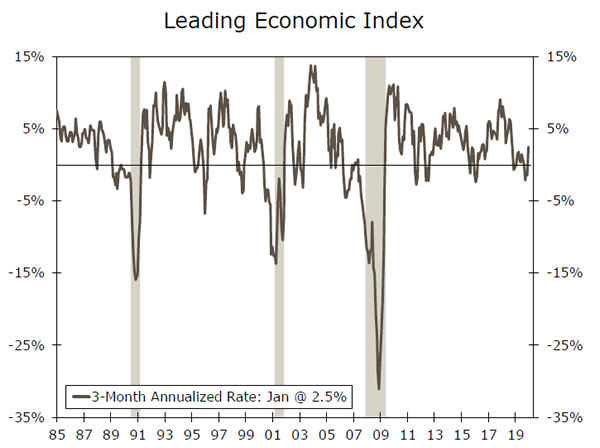
- 领先经济指数跃升 0.8%,创历史新高,缓解了上个月同比跌至负值所引发的一些担忧;费城联储指数跃升至 36.7,超出预期;帝国制造业调查也升至 12.9,超出市场普遍预期。
- 与此同时,住房市场持续超出预期。12月和1月是自2006年以来房屋开工量最高的两个月。
新冠疫情不会影响美联储的政策。
1月28日至29日联邦公开市场委员会(FOMC)会议纪要显示,新冠病毒疫情不会促使美联储降息。本周公布的积极的住房和制造业调查数据也印证了这一观点。
尽管近几个月来贸易紧张局势显著缓和,但新冠病毒疫情已成为困扰企业和投资者的最新不确定因素。自上次会议以来,疫情无疑已恶化——目前中国约有7.6万例确诊病例,韩国208例,日本109例,美国15例。会议纪要中八次提及“新冠病毒”,表明美联储在1月下旬就密切关注疫情,其首要目标是维持经济扩张。尽管疫情爆发,委员会仍认为“经济活动前景的风险分布比上次会议更为有利”,但也指出下行风险“依然突出”。然而,委员会得出的结论——即病毒尚未达到需要重新评估是否需要进一步宽松政策的“实质性”阈值——却遭到了债券市场的质疑。目前的市场预期表明,联邦基金利率今年将下调近两次,而10年期和3个月期国债收益率曲线已出现倒挂。然而,市场瞬息万变。我们预计美联储将维持利率不变,美联储会后发言人也表达了类似的观点,包括鲍威尔主席上周在国会作证时也表达了类似的观点。
最新的前瞻性指标进一步佐证了这一观点。领先经济指标(LEI)跃升0.8%,创历史新高,缓解了此前一个月同比跌至负值所引发的部分担忧。费城联储指数超出预期,跃升至36.7;帝国制造业指数也高于市场普遍预期,升至12.9。有关领先经济指标的更多信息,请参阅本周专题。
与此同时,住房市场继续超出预期。1月份房屋开工量略有下降,但这仅仅是因为12月份的开工量异常高。这两个月的开工量都得益于有记录以来最温暖的冬季天气。尽管有所下降,但1月份的开工量仍比2019年全年开工量高出21%,这意味着如果房屋建设保持目前的势头,2020年的同比数据将非常强劲。随着天气恢复正常,我们预计今年春季将弥补12月和1月的强劲开工,这两个月是自2006年以来房屋开工量最高的两个月。尽管如此,潜在的趋势依然非常强劲——低抵押贷款利率改善了购房条件,越来越多的消费者表示现在是购房的好时机。建筑商们也意识到了这一点,变得非常乐观。衡量单户住宅建筑商信心的NAHB指数在2月份接近20年来的最高水平。1月份二手房销售量下降了1.3%,但今年以来整体增长良好。
联邦公开市场委员会(FOMC)的会议纪要还强调了其一些长期思路的转变。委员会讨论了维持通胀目标区间,但“大多数”成员担心这可能会被误解为美联储乐见通胀低于2%。作为持续货币政策评估的一部分,美联储计划在接下来的会议上继续讨论这些问题。
美国前景
消费者信心•周二
预计2月份世界大型企业联合会的消费者信心指数将保持高位。失业救济申请人数仍然很低,工资也在缓慢但稳步增长。简而言之,汽油价格下跌意味着消费者口袋里有更多钱。此外,尽管近几周来新冠病毒疫情吸引了金融市场参与者的广泛关注,但股市仍在持续攀升,屡创新高。虽然疫情构成一定风险,但我们预计它不会对2月份的消费者信心造成显著影响。
密歇根大学公布的2月份消费者信心指数初值显示,消费者信心指数上升了1.1个百分点。虽然这两个指标并非每月同步变动,但它们的走势往往相似。我们将在周五获得最终的消费者信心指数,预计与初值相差不大。
前值:131.6;富国银行:132.7;共识:132.1(世界大型企业联合会指数)
耐用品订单•周四
耐用品订单在1月份可能出现下滑。首先,我们期待国防订单能够有所回升,因为国防订单在12月份激增了90%。此外,由于波音公司持续面临困境,我们预计民用飞机订单将继续拖累整体订单。波音公司宣布1月份没有新增订单,而12月份仅有3个新订单,非国防飞机订单下降了75%。波音公司在1月初停止了737 MAX的生产,这可能对当月订单造成了一定影响,但自3月份停飞以来,该机型的订单一直寥寥无几。
除飞机外,私人核心资本货物订单可能出现回升。ISM制造业指数的反弹,以及第一阶段贸易协议签署后贸易政策不确定性的缓解,都表明核心资本货物订单存在一定的增长空间,尽管我们预计未来几个季度增速仍将保持温和。
上一篇:2.4% 富国银行:-0.8% 共识:-1.5%(环比)
个人收入和支出 • 周五
我们预计1月份消费者支出将保持稳健增长。消费者信心依然高涨,零售商已公布的数据显示,商品销售额继续稳步增长。然而,剔除波动性较大的因素并用于计算美国经济分析局(BEA)个人支出估算的对照组零售销售额在1月份持平,这意味着我们此前预测的0.3%的增长存在一定的下行风险。尽管如此,考虑到约三分之二的消费者支出用于服务业(服务支出不计入零售销售额),我们对1月份的支出前景依然持乐观态度。
随着消费支出持续增长,个人收入增长放缓,导致个人储蓄率略有回落。我们预计个人收入将增长0.3%,这将有助于缓解近期储蓄的下滑。尽管如此,12月份的储蓄率仍高达7.6%,在当前经济扩张阶段仍处于较高水平,进一步体现了消费者资产负债表的健康状况。
前值:0.2% 和 0.3%;富国银行:0.3% 和 0.3%;市场普遍预期:0.3% 和 0.3%(环比)
全球审查
日本经济表现不及预期;新冠疫情最新消息
- 本周公布的日本GDP数据显示,日本经济在2019年末出现显著放缓。第四季度数据显示,日本经济环比年化萎缩6.3%,其他经济活动指标也出现明显萎缩。因此,我们下调了2020年GDP预期,目前预计日本经济将在2020年出现萎缩。
- 新冠病毒疫情持续对金融市场造成影响,最新数据显示,全球确诊病例已超过77,000万例,死亡人数超过2,200人。我们仍然预计该病毒将对中国经济造成进一步冲击。
日本经济表现显著低于预期
本周初,日本公布的数据显示,经济状况可能不如市场此前预期的那样健康。在此背景下,近期公布的经济数据令人失望,表明10月份的消费税上调对经济的冲击远超预期。本周数据显示,2019年第四季度日本实际GDP环比年化萎缩6.3%,远超预期,也是自2014年4月上次消费税上调以来的最大降幅。我们进一步分析了数据,考察了实际私人最终需求——一个更能反映经济增长的指标,它反映了经库存变动调整后的私人部门消费和投资。该指标环比年化降幅更为惊人,达到11.7%,几乎是GDP降幅的两倍。虽然这一降幅不及2014年上次消费税上调后私人最终需求的降幅,但我们也没有看到2019年消费税上调前几个季度经济增长出现同样的回升势头。
我们还应补充一个重要的注意事项:日本在4月份也遭受了毁灭性台风的袭击,这几乎肯定会给第四季度的经济带来下行压力。此外,1.2月份的数据显示,日本整体消费再次下降,这表明随着税收和台风影响的消退,经济在季度末的反弹幅度可能不如预期。初步迹象表明,日本经济在本季度可能再次面临挑战。日本对华出口约占日本GDP的3%,而美国对华出口仅占GDP的0.5%,这表明日本经济可能更容易受到中国新冠疫情的影响。我们认为日本或许能勉强避免第一季度陷入衰退,但经济很可能在本季度接近停滞。因此,我们已更新了预测,认为日本2020年全年实际GDP将下降0.1%,这较我们此前预测的0.4%的正增长大幅下调。受 2020 年更有利的基数效应推动,我们目前对 2021 年的增长预测为 1%。
新冠病毒疫情最新动态
新冠病毒疫情持续影响着投资者情绪,当前的新闻动态令市场参与者情绪波动不定。截至最新消息,确诊病例似乎已开始减少,尤其是在中国境内。这一消息提振了市场情绪,随着对疫情的担忧有所缓解,股市最初出现上涨。然而,本周晚些时候,中国以外的国家也出现了确诊病例和死亡病例。例如,仅本周日本就新增两例死亡病例,而韩国也出现了首例死亡病例。受此消息影响,全球股市遭到抛售,其他风险敏感型资产也承压。截至目前,全球已报告超过77,000例确诊病例,超过2,200人死于该病毒。需要指出的是,我们认为该病毒将对中国经济产生影响,并预测今年第一季度中国经济增速将显著放缓,同时我们也下调了2020年全年GDP增长预期。
全球展望
墨西哥失业率 • 星期四
墨西哥经济已持续低迷近两年,最新的GDP数据令人失望。事实上,2019年第四季度GDP数据显示墨西哥经济出现萎缩,导致全年经济萎缩。此外,通胀率已持续走低一段时间,这为墨西哥央行采取较为激进的宽松货币政策提供了强有力的动机和理由。尽管墨西哥经济整体低迷,但劳动力市场却成为为数不多的亮点之一,因为近几个月来失业率显著下降。截至4月,墨西哥失业率为2.91%,而劳动参与率则有所上升。展望未来,随着经济复苏乏力,失业率有可能再次攀升,这反过来又可能给墨西哥经济带来新的脆弱性。
上一页:2.91%
印度 GDP • 周五
全球经济增速放缓的显著案例之一发生在印度。历史上,印度一直是世界上经济增长最快的国家之一,增速接近7%;然而,2019年全年增速显著放缓。第三季度GDP同比增长放缓至4.5%,而下周即将公布的第四季度GDP预计仅增长4.7%。造成经济放缓的原因可能有以下几点:首先是莫迪政府决策带来的政治风险上升。一些争议性政策抑制了对印度的投资和企业支出,同时也加剧了与周边国家的地缘政治紧张局势。此外,印度的银行业依然脆弱,多家国有银行陷入财务困境,不良贷款率居高不下。疲弱的银行业限制了新增贷款的数量,进而对印度消费者和整体经济造成了压力。
上一篇:4.5% 共识:4.7%
中国制造业PMI • 周五
过去两年左右,中国经济面临诸多严峻挑战。与美国的贸易摩擦可能对经济造成了一定程度的冲击,而近期在中国武汉爆发的新冠病毒疫情预计也将对中国经济活动产生影响。制造业或许是受这双重不利因素影响最大的行业。关税上调推高了生产成本,而新冠病毒疫情则导致许多制造工厂为遏制病毒传播而暂时关闭。年初的第一阶段贸易协议提振了市场对制造业的信心,并使制造业采购经理人指数(PMI)保持在扩张区间。然而,随着新冠病毒疫情持续导致全国各地企业停业,制造业信心很可能在2月份减弱。事实上,我们预计制造业PMI将跌入收缩区间。
上一篇:50.0 共识:47.4
观点
利率观察
美联储担心股市吗?
联邦公开市场委员会(FOMC)1月28日至29日政策会议纪要于本周公布。鉴于此前发布的简短声明以及鲍威尔主席随后向国会作证的情况,此次会议纪要并未带来太多意外。FOMC的立场在纪要中再次重申,即当前的货币政策立场“在一段时间内可能仍然合适”。简而言之,美联储在可预见的未来可能维持利率不变,这也与我们的观点一致(见上图)。
尽管如此,有两个话题引起了我们的关注。首先,在联邦公开市场委员会(FOMC)会议召开前,大多数美国股市指数都创下了历史新高(见中间图表),公司债券利差也一直保持在相当低的水平。这些发展趋势并未逃过FOMC的注意。具体而言,会议讨论了持续低利率可能导致“金融体系脆弱性增加,包括借贷增加、金融杠杆上升和估值压力增大”。“许多”委员会成员承认,不应因为金融市场的发展而系统性地调整货币政策。对金融市场相互作用的了解过于粗略,不足以据此调整政策。如果政策要发挥作用,那也应该属于宏观审慎/监管范畴。然而,会议纪要的语气表明,至少部分FOMC成员开始对他们认为金融体系中可能正在积累的一些脆弱性感到担忧。
另一个值得关注的话题是美联储近几个月来一直在进行的战略评估。过去几年,美联储一直将通胀目标设定为2%,但总体而言,实际通胀率低于这一目标(见下图)。持续低于目标可能会抑制通胀预期,从而使通胀更难回升至2%左右。因此,美联储最终可能会允许通胀率在一段时间内超过2%。目前尚未做出任何决定。联邦公开市场委员会(FOMC)预计其战略评估将于年中左右完成。
信用市场见解
汽车贷款已经过了最佳还款期?
抵押贷款财务状况看起来非常出色,拖欠率和债务与可支配收入之比均接近2003年以来的最低水平。然而,其他形式的消费债务的类似指标却引发了一些担忧。
例如,过去三年里,汽车贷款的拖欠率一直在持续上升。纽约联邦储备银行第四季度家庭债务和信贷报告显示,逾期90天以上的贷款余额比例达到了自2011年第三季度以来的最高水平,当时美国经济正从大衰退中复苏。考虑到过去十年汽车贷款一直是债务增长的主要驱动力,如果这一情况反映出家庭信用质量普遍恶化,则令人担忧。自2011年第三季度以来,汽车贷款占家庭债务增长的近四分之一。然而,这部分汽车债务增长主要来自优质借款人。流向次级借款人的新增贷款和租赁份额仍低于长期平均水平。相比之下,非流动余额的上升主要由次级借款人推动。这种拖欠集中现象表明,拖欠率上升可能反映的是低端信贷机构的贷款行为变化,而不是美国家庭信用质量的恶化。高级贷款专员意见调查显示,违约率上升导致银行收紧了汽车贷款标准,但汽车金融公司是否也采取了同样的做法尚不清楚,因为汽车金融公司在次级汽车贷款中占比过高。
本周的主题
前方有哪些LEI?
领先经济指标(LEI)1月份反弹,上涨0.8%,创下两年多来最大单月涨幅,并创下新高。此外,此前显示自2009年以来首次出现同比负增长的12月份数据修正后,显示增长0.09%。这可能缓解了人们对经济衰退的部分担忧,因为通常情况下,该指标同比下降是经济衰退的前兆(见上图)。尽管如此,过去一年来,领先经济指标的增长势头无疑有所减弱。
我们无意为数据辩解,而LEI指数的确表明经济增长放缓。然而,LEI指数对制造业的权重过高,超过一半的权重来自制造业,而制造业的下滑对整体经济的影响已不如上一代人那么严重。
例如,去年受贸易政策不确定性和全球经济增长放缓的影响,制造业步履蹒跚,而美国经济则继续扩张。然而,这种疲软对领先经济指标(LEI)的影响尤为显著。尽管制造业的重要性可能不如以往,但它仍然是经济周期性波动的主要驱动力,因此我们也把制造业指标纳入了衰退模型。
上个月LEI指数上涨0.8%,使我们首选的衰退概率模型预测,第一季度未来六个月出现衰退的概率约为1%。相比之下,第四季度的概率约为34%,是自大衰退以来的最高值(见下图)。然而,第一季度较低的衰退概率预测是基于我们未来几个月维持当前经济状况的假设,但如果源自中国的冠状病毒疫情蔓延至美国制造业,这一假设可能难以实现。这意味着,如果制造业受到疫情的负面影响,我们未来几个月的衰退概率预测可能会再次上升。




 Signal2forex.com - 最佳外汇机器人和信号


